


О компании
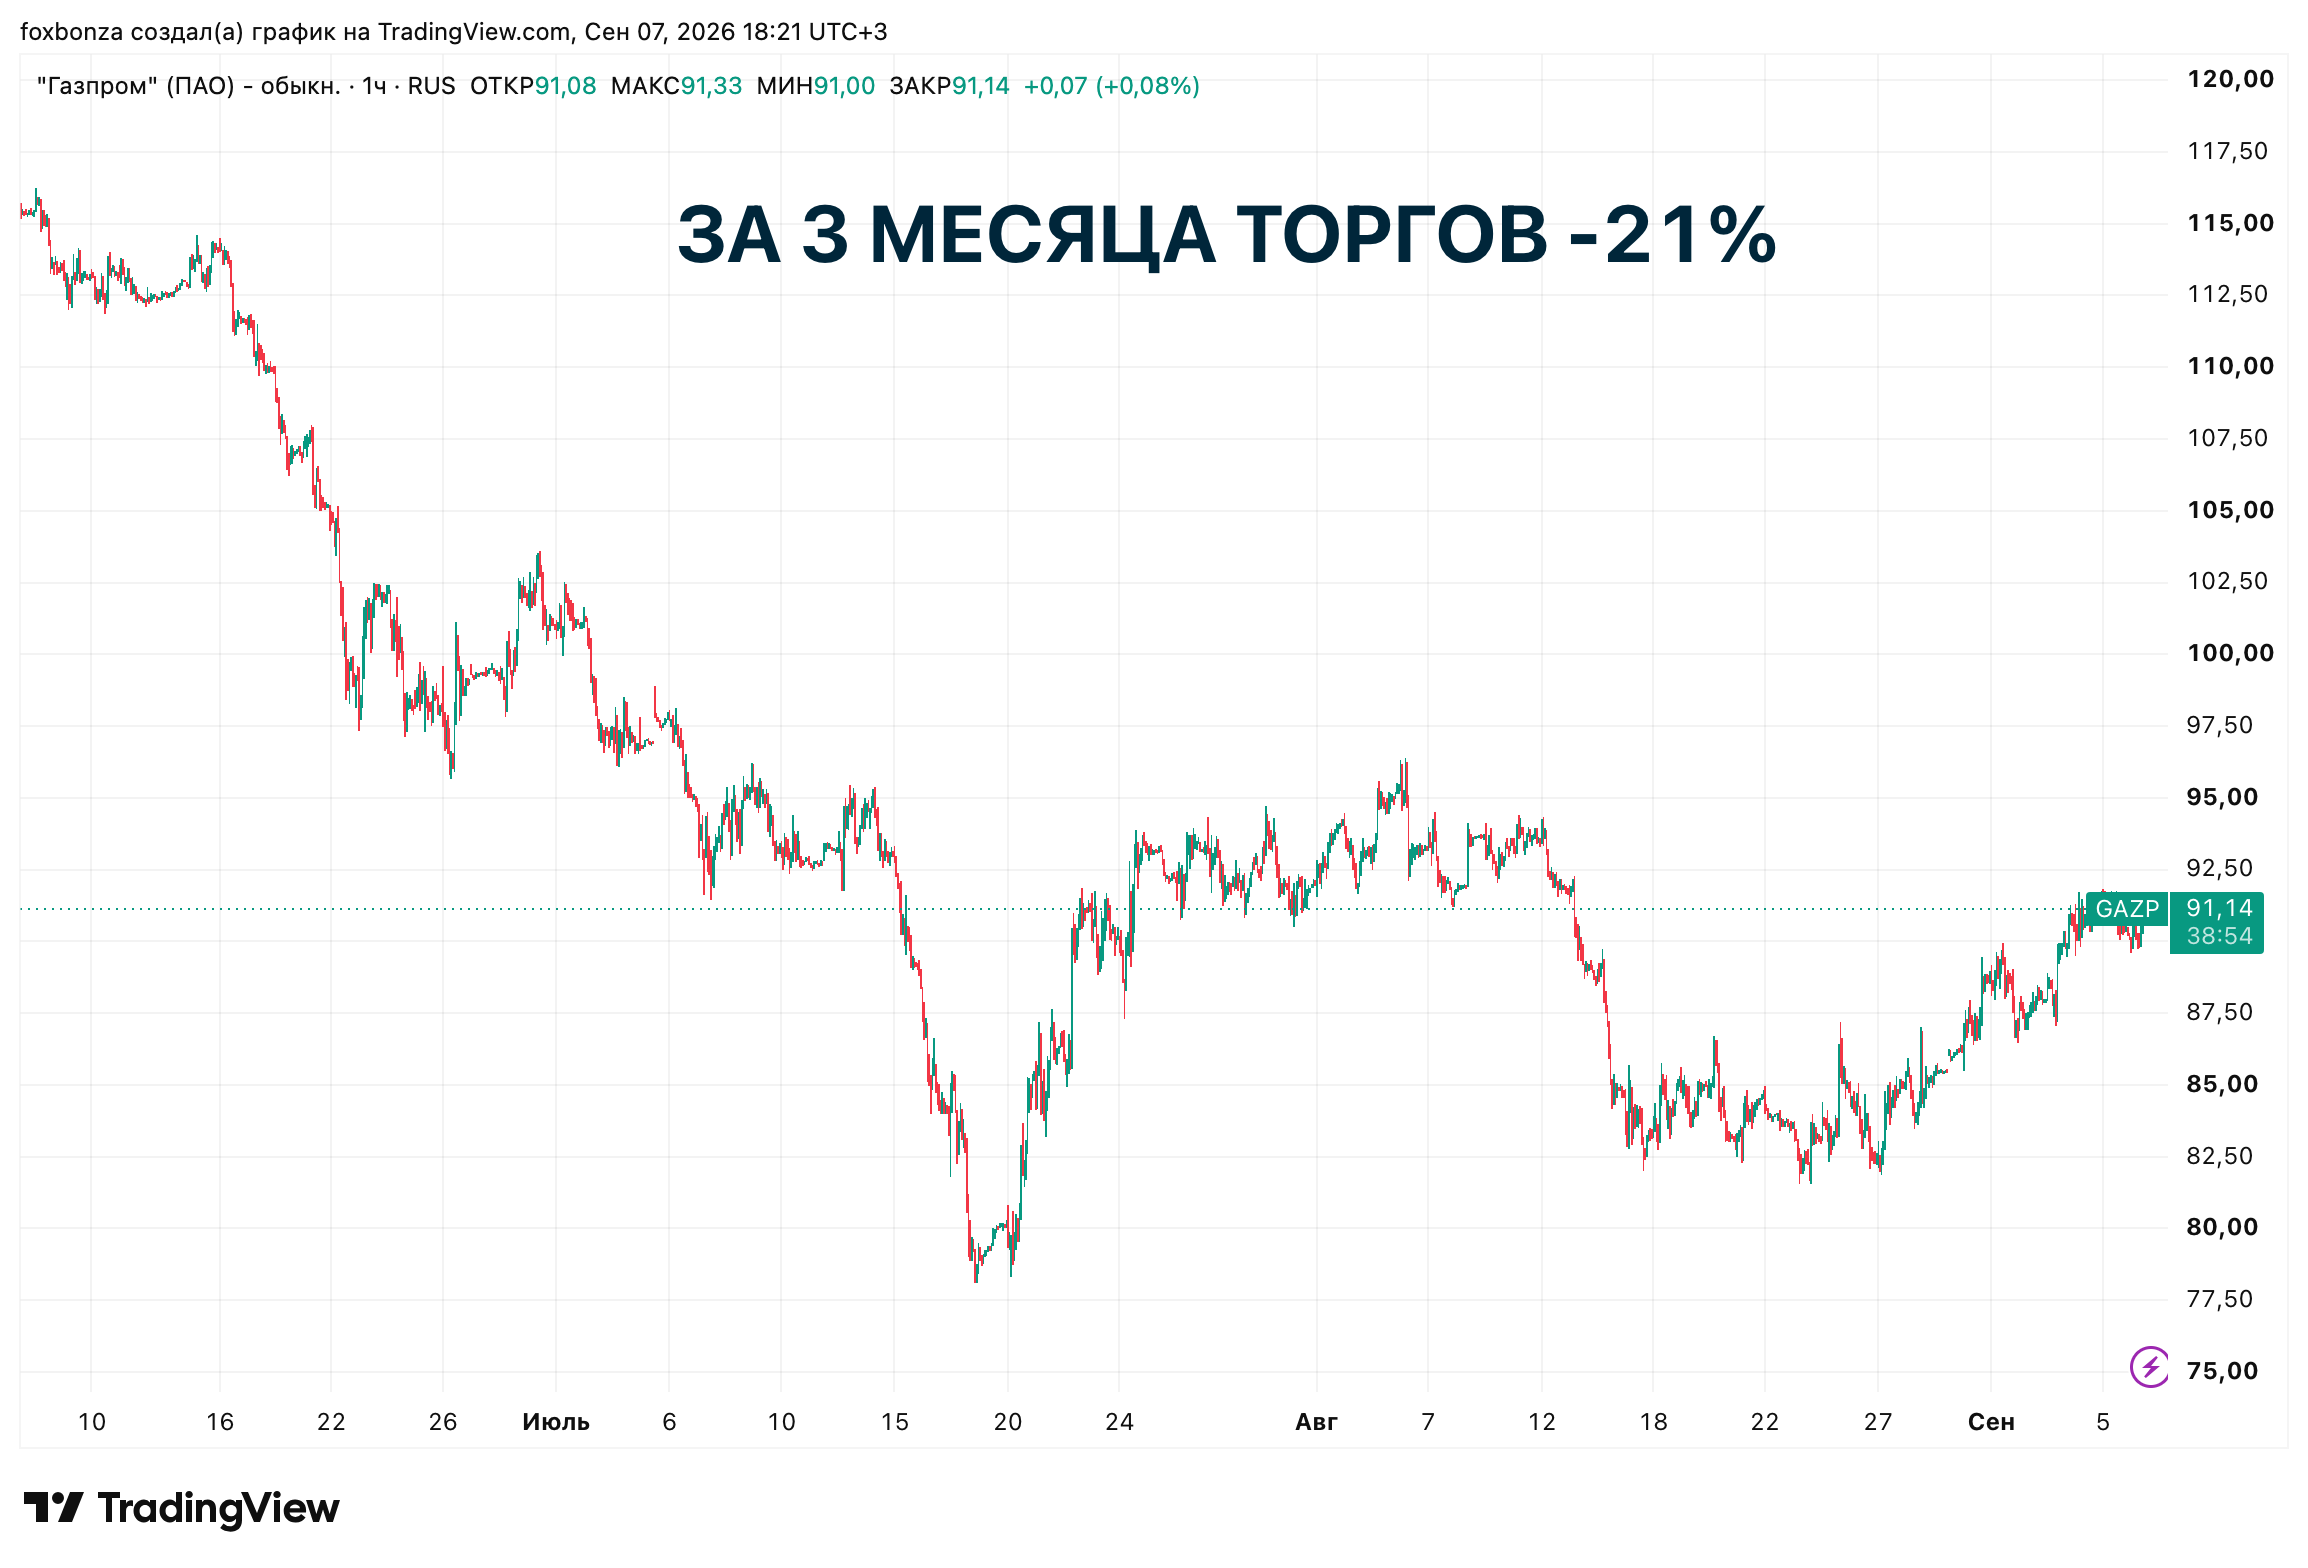
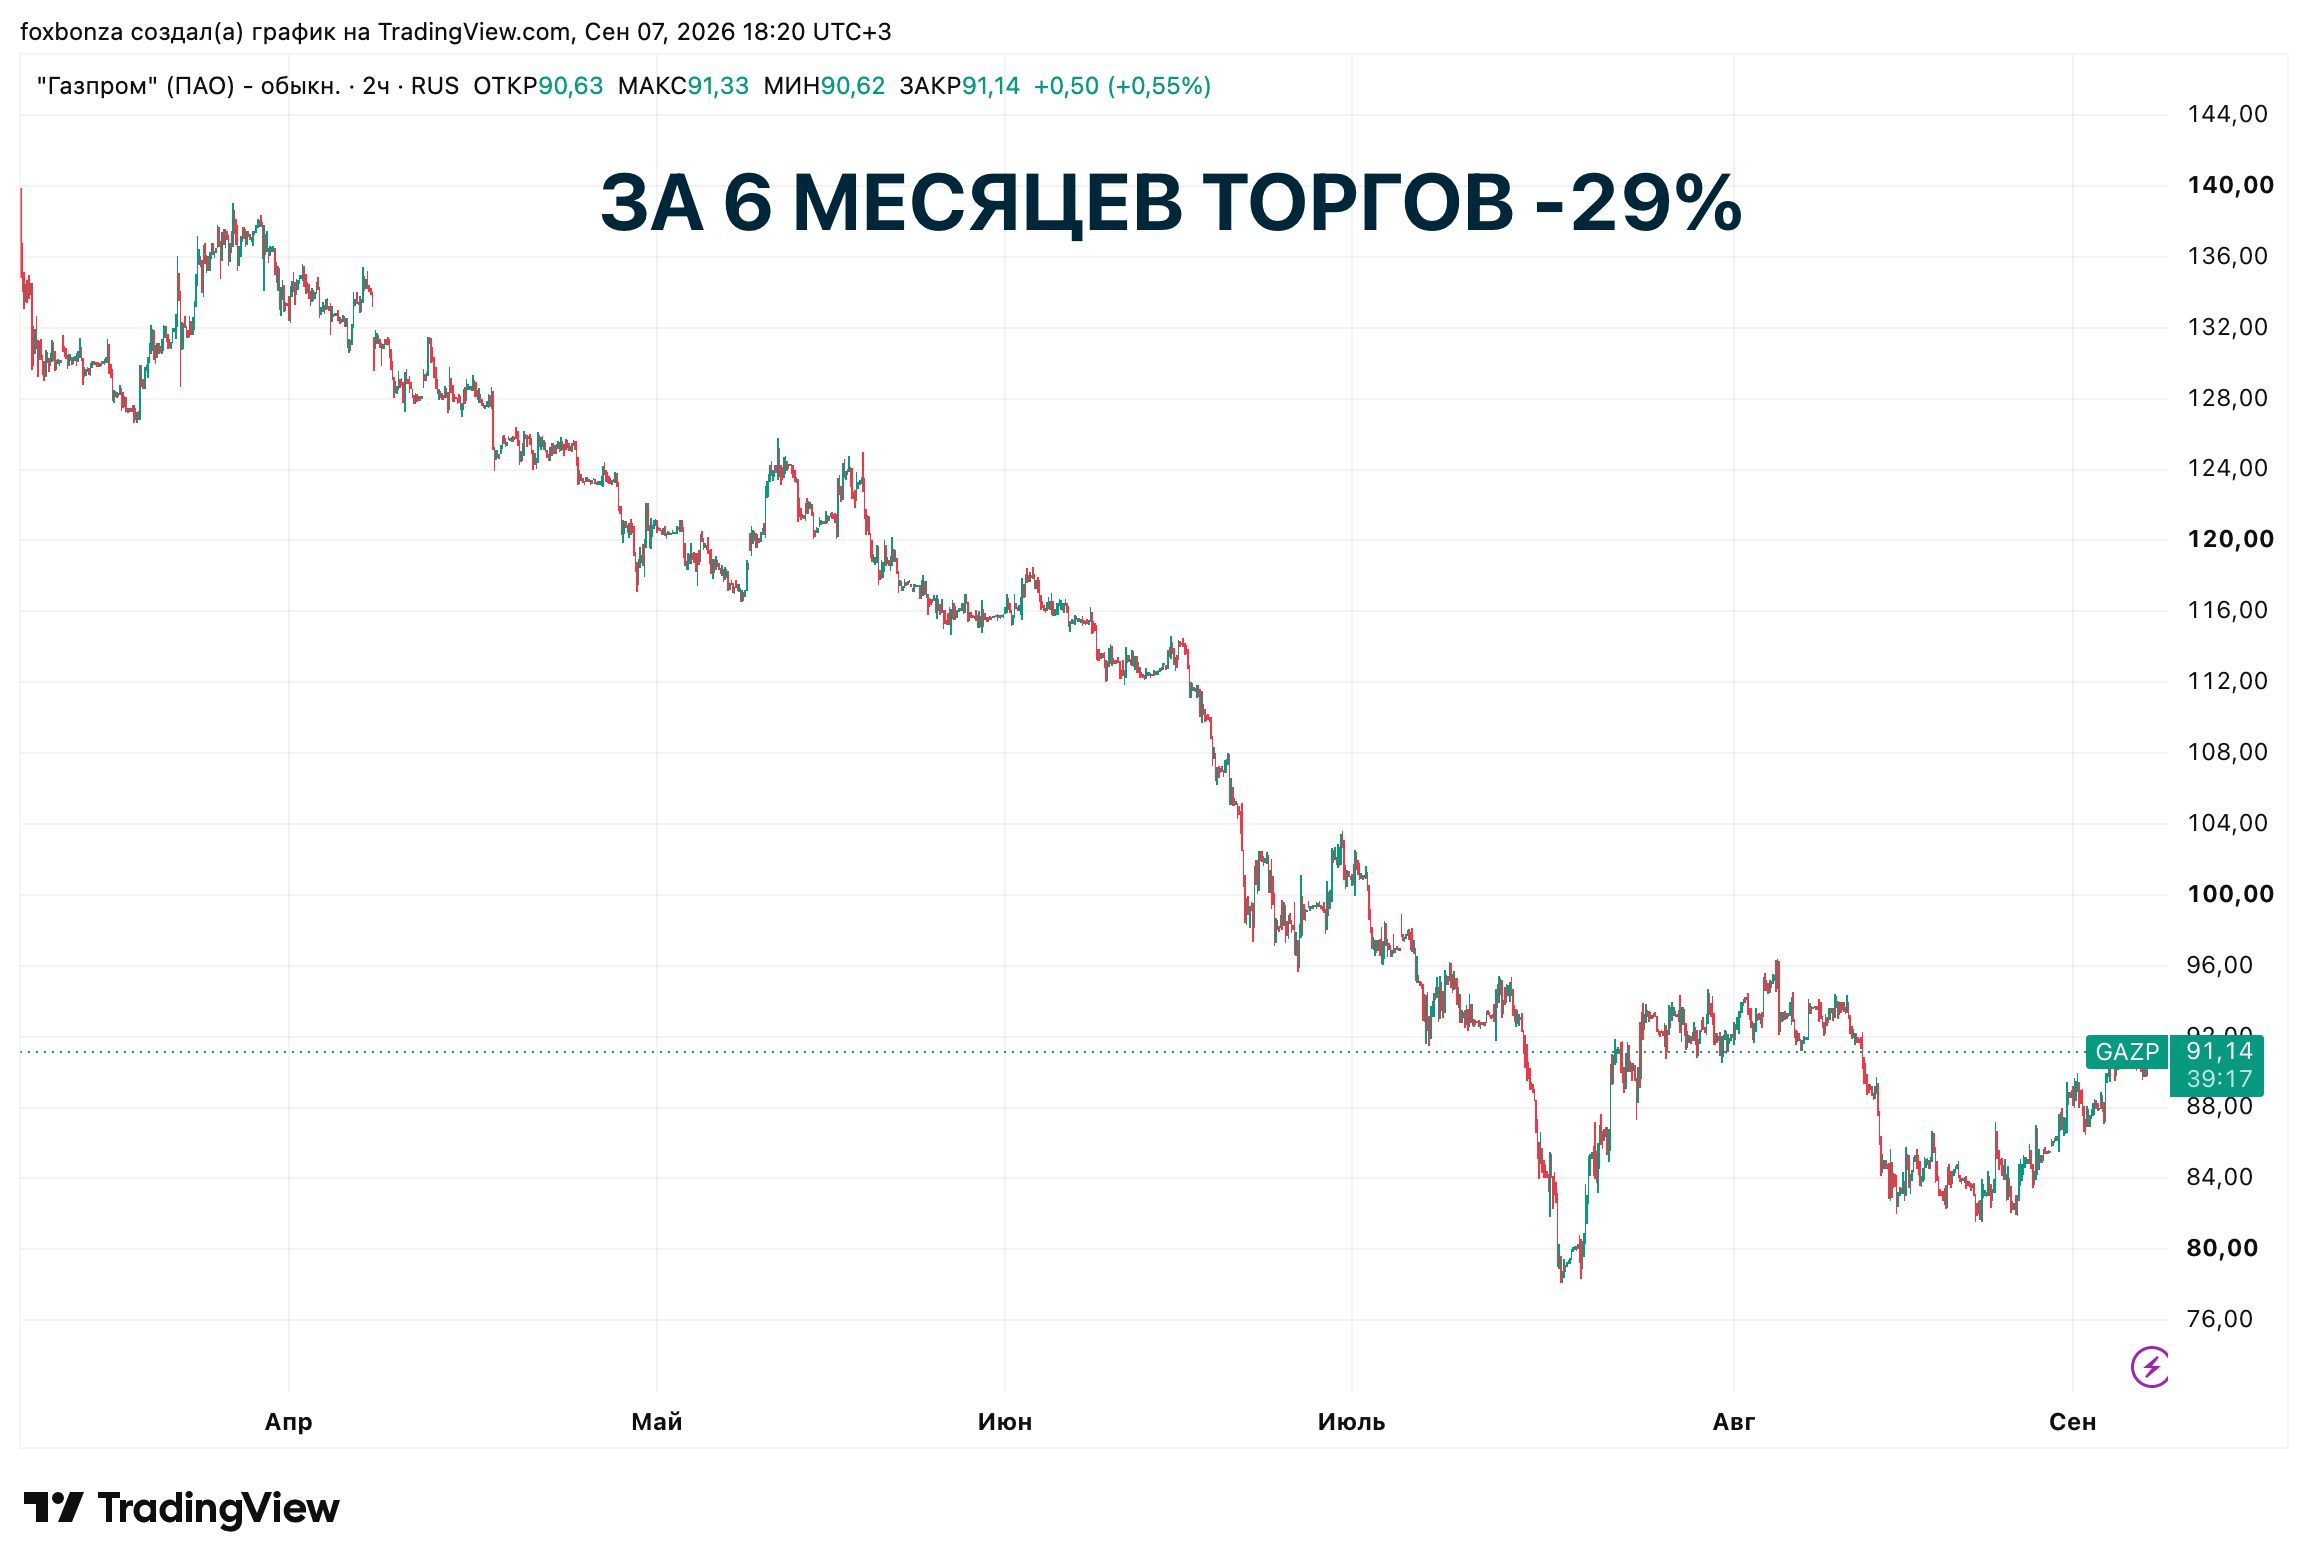
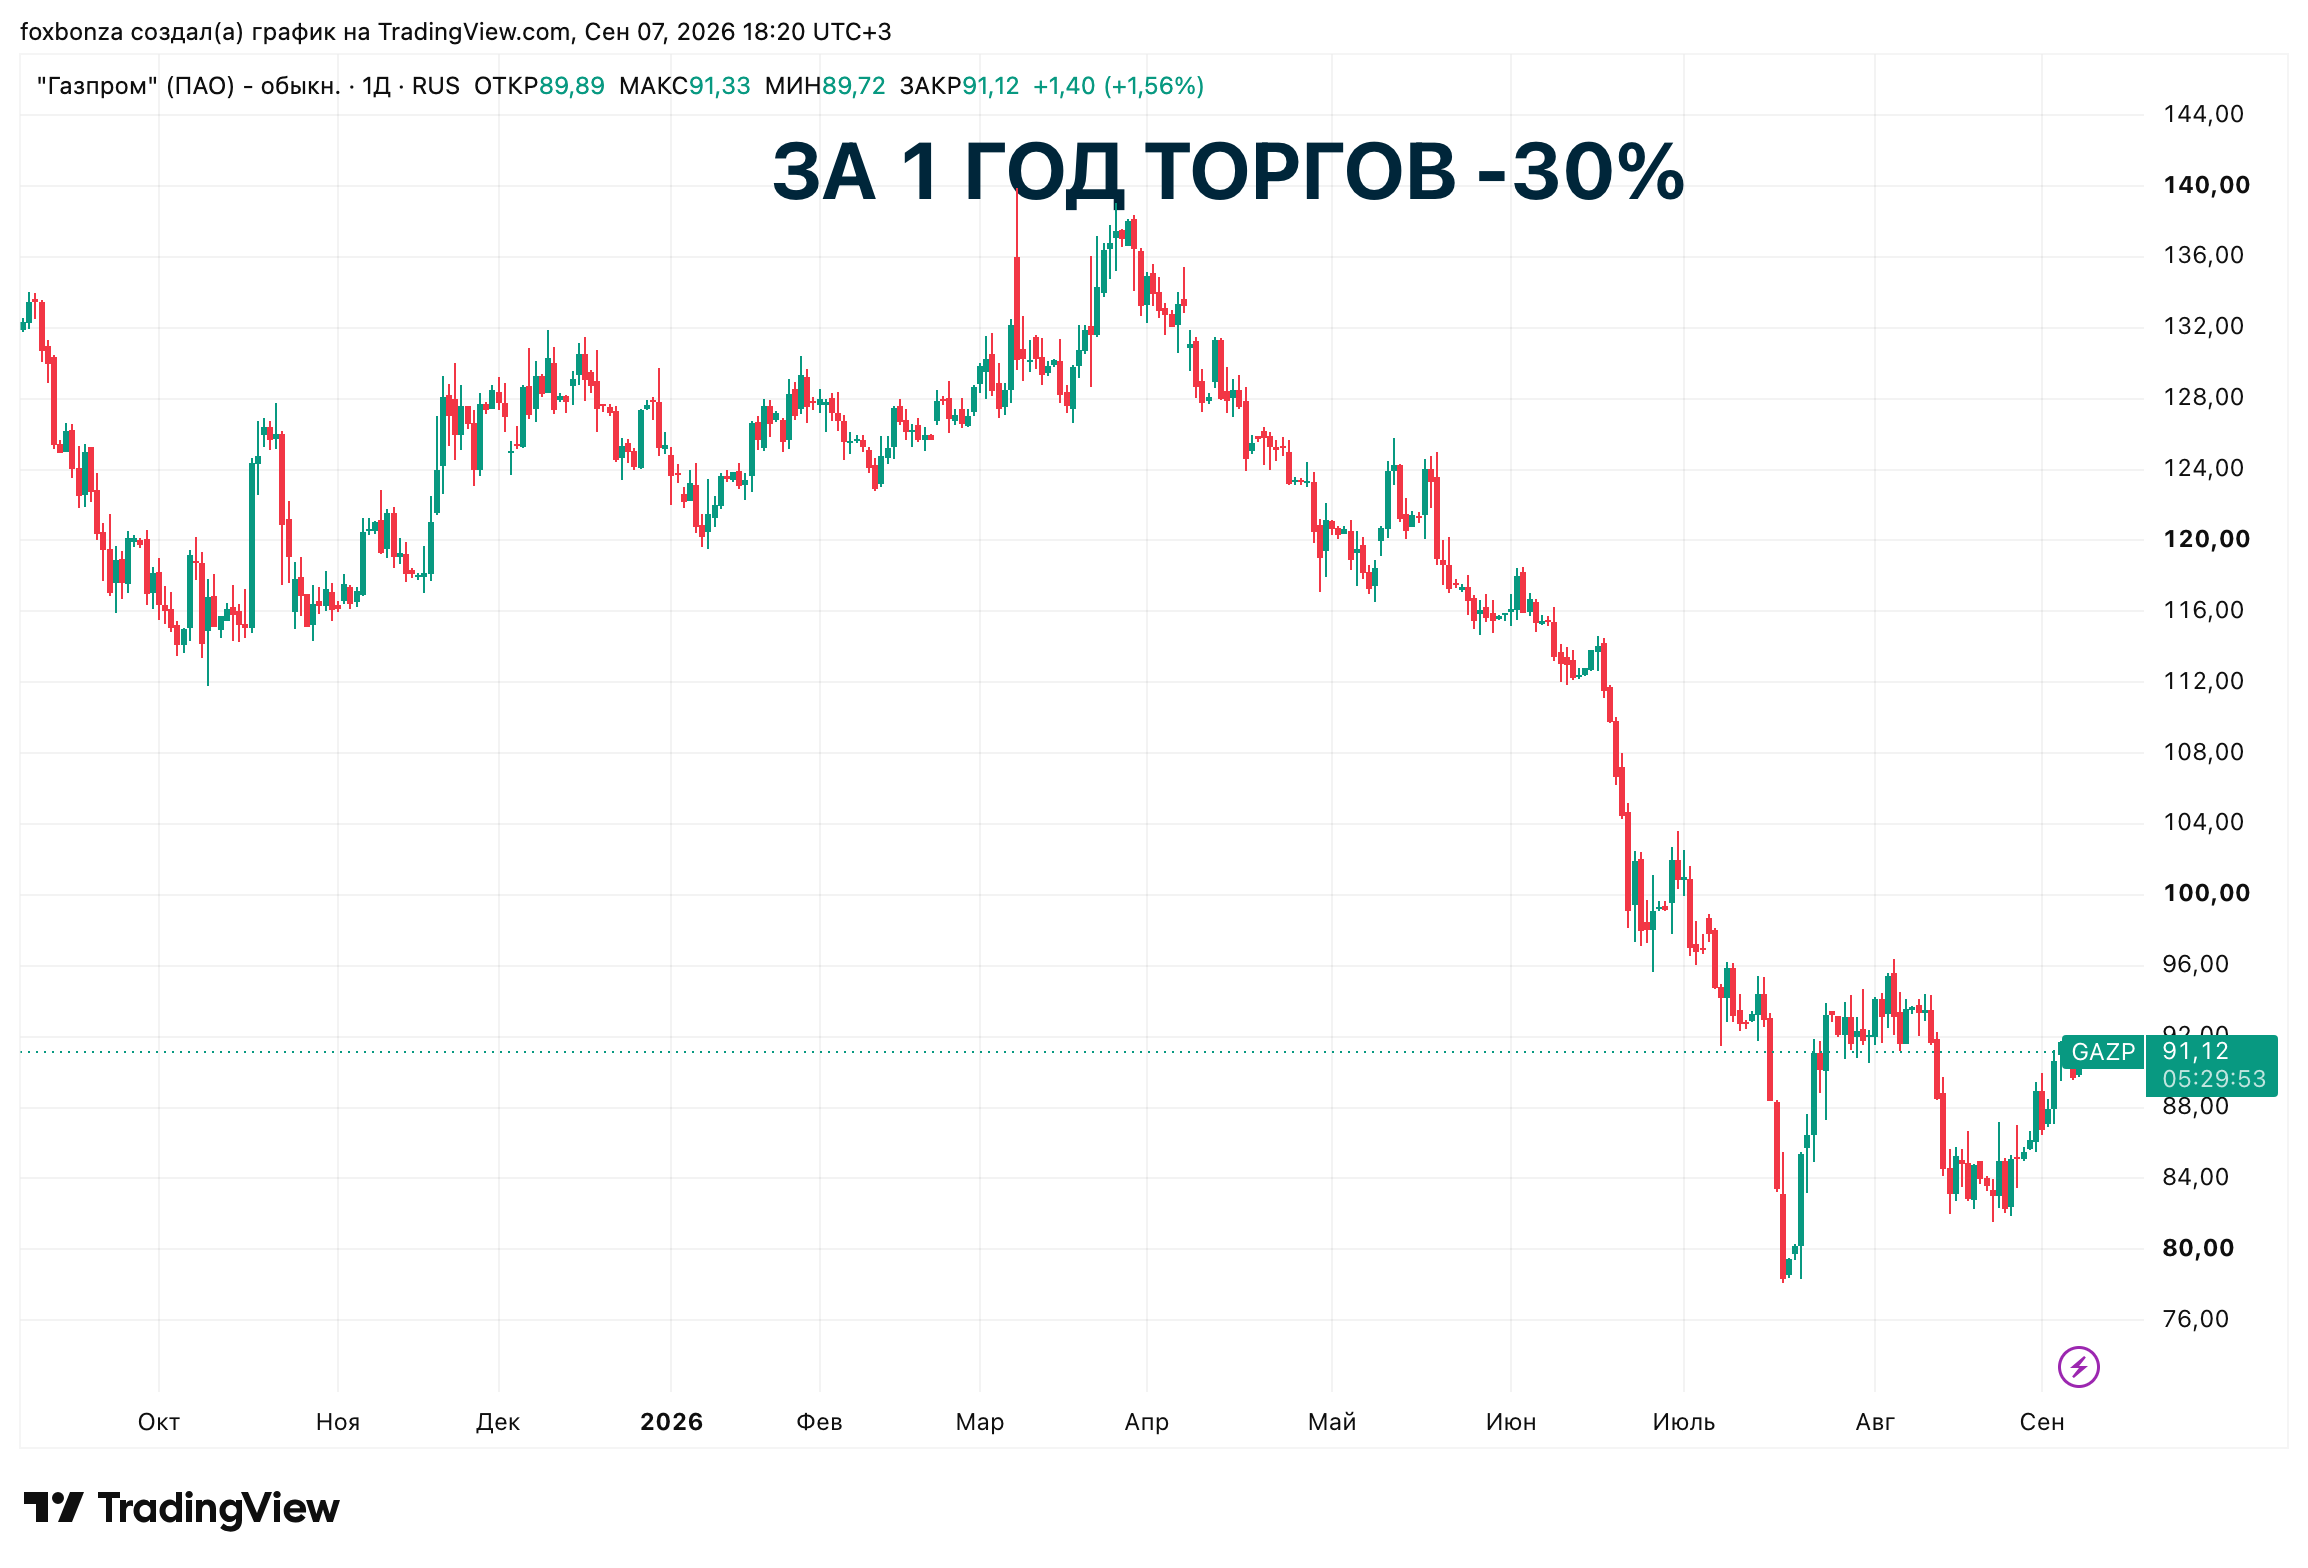
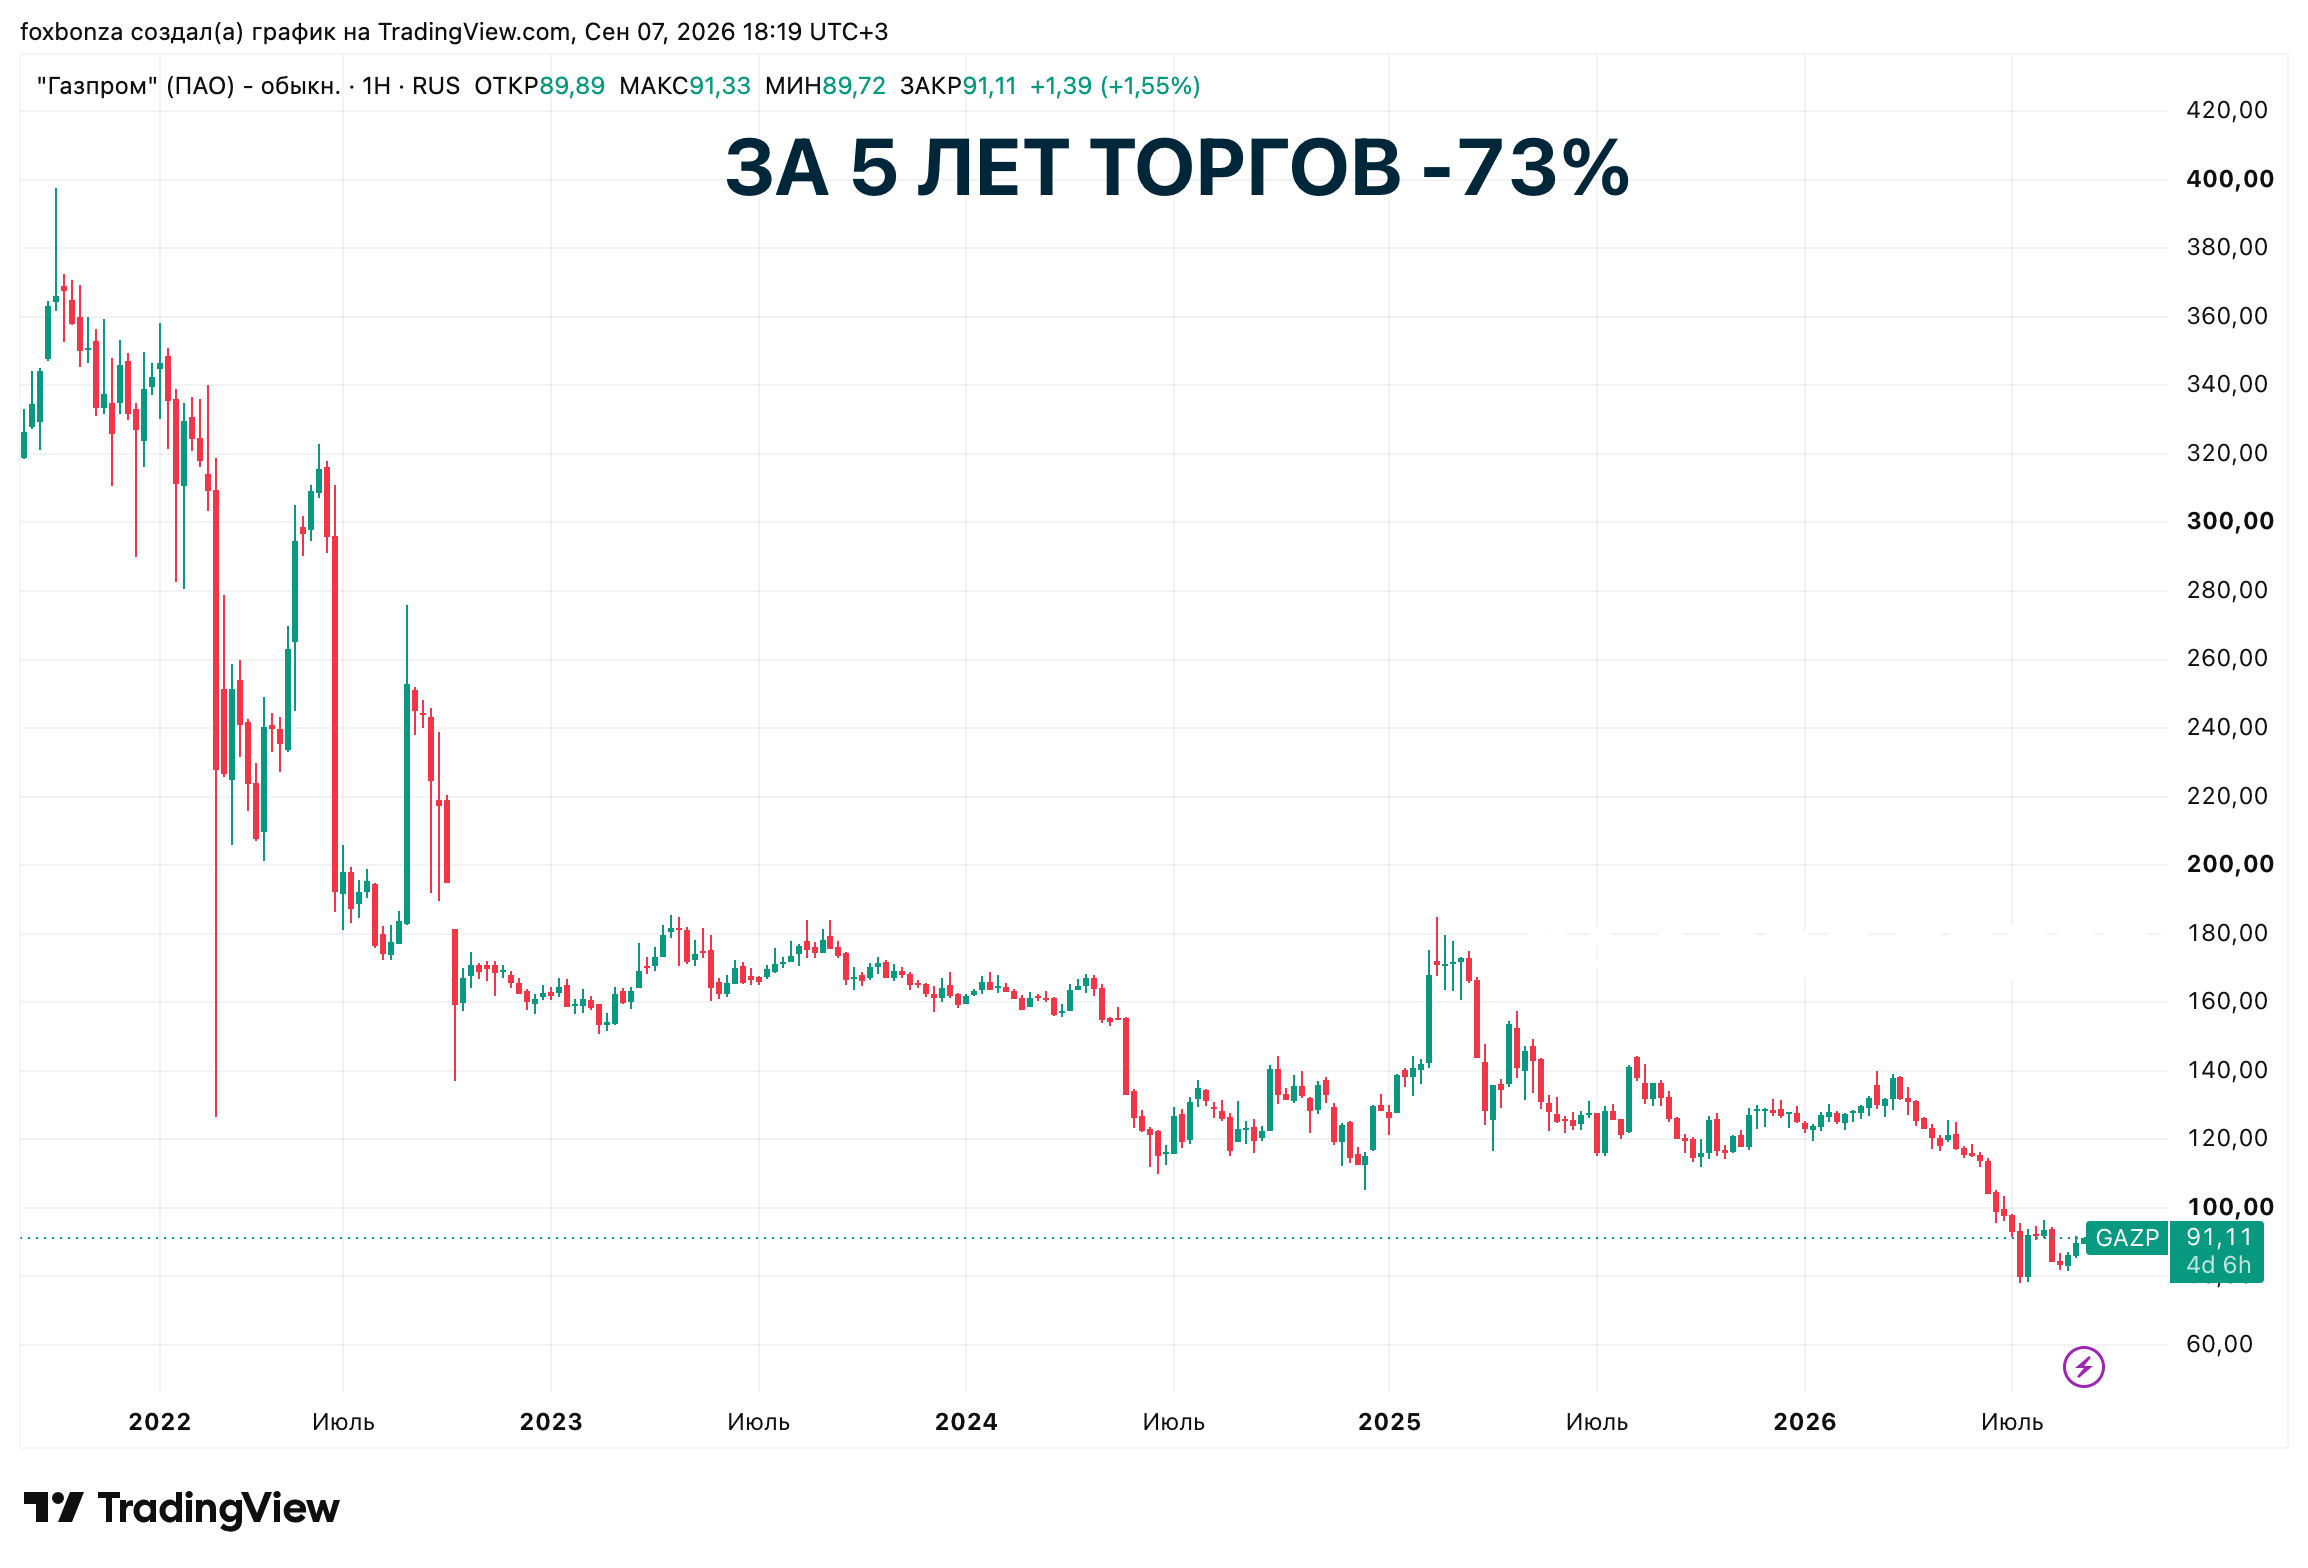
ПАО Газпром (GAZP) — государственный газовый концерн, который был создан в 1989 году на базе Министерства газовой промышленности СССР (сокращенно — Мингазпром СССР). Теперь ПАО Газпром (GAZP) — это глобальная энергетическая компания, располагающая крупнейшей в мире системой газопроводов и обеспечивающая львиную долю добычи природного газа в России (без пафоса при описании Газпрома сложно обойтись, настолько это значимая структура для страны). В руках государства находится контрольный пакет акций (свыше 50%). Компания занимается не только добычей и транспортировкой газа, но и нефтяным бизнесом (через «Газпром нефть»), электроэнергетикой и даже медиабизнесом . По сути, ПАО Газпром (GAZP) - это вертикально-интегрированный производственно-сервисный монстр, чья деятельность пронизывает всю экономику страны. Данные на момент публикации: Количество выпущенных акций: 23 673 512 900; Цена акции: 91,18 рублей; Капитализация компании: ~2,17 трлн рублей.
Что нравится Лису в отчете ПАО Газпром (GAZP)
- Рост выручки ПАО Газпром (GAZP) в 1 полугодии 2026: За 6 месяцев 2026 года выручка Газпрома выросла на 6,3% по сравнению с аналогичным периодом прошлого года, достигнув 5,3 трлн рублей. Это свидетельствует о некоторой адаптации бизнеса к новым условиям, в первую очередь за счет роста поставок на восточном направлении.
- Прибыль за 2025 год: По итогам 2025 года чистая прибыль выросла на 7,2% до 1,3 трлн рублей по сравнению с 1,2 трлн годом ранее. Прибыль на акцию (EPS) за 2025 год составила 52,57 рублей (+7% г/г).
- Улучшение ситуации с долгом в 1К26: Несмотря на растущую долговую нагрузку в 2025 году (Чистый долг/EBITDA вырос с 1,84 до 2,09), в первом квартале 2026 года коэффициент снизился до 1,8x, согласно аналитическим обзорам. Полугодовая отчетность показывает дальнейшую стабилизацию.
- Огромные запасы и стратегическое положение: Газпром обладает крупнейшими в мире запасами природного газа. Почти половина разведанных запасов компании (45%) сосредоточена в новых регионах газодобычи . Это дает потенциальную возможность для наращивания добычи в будущем, особенно с учетом ввода новых мощностей, таких как Амурский ГПЗ.
Что настораживает лисий нюх ПАО Газпром (GAZP)
- Структурное падение бизнес-модели ПАО Газпром (GAZP): Европейский экспорт газа рухнул с пиковых 150-200 млрд куб. м. до исторического минимума. Газпром вынужден переориентироваться на Китай, но цена газа для Китая в 2025 году была на 38% ниже, чем для Турции и европейских клиентов ($248.7 против $401.9 за тыс. куб. м). Это означает, что для поддержания выручки нужно качать на Восток в разы больше, а уступка в маржинальности всё равно пока будет более значимо влиять на результат.
- Падение чистой прибыли ПАО Газпром (GAZP) в 1 полугодии 2026: За 6 месяцев 2026 года чистая прибыль обвалилась на 9,7% до 933 млрд рублей по сравнению с 1,034 трлн рублей годом ранее . Основная причина — рост налоговой нагрузки (НДПИ) после отмены льготных периодов, что перекрыло позитивный эффект от роста выручки. Рентабельность по чистой прибыли снизилась с 19,5% до 17,6%.
- Инвестиционная пауза и растущий долг: Инвестиционная программа на 2026 год урезана на 32% до 1.1 трлн руб. — это минимум за 5 лет. При этом чистый долг Газпрома по итогам 2025 года вырос до 6,1 трлн рублей, практически удвоившись с начала 2022 года. Коэффициент чистый долг / EBITDA (2,09) хотя и не критический, но продолжает расти.
- Финансовый результат — это волатильность: Прибыль ПАО Газпром (GAZP) в 2025 году сильно раздута за счет положительных курсовых разниц. В первом полугодии 2026 года эти разницы резко сократились (финансовые доходы снизились на 30% до 316 млрд руб.), что оказало давление на чистую прибыль.
- Дивидендов от ПАО Газпром (GAZP) не будет: С 2022 года дивиденды по акциям Газпрома не выплачиваются. Годовое Общее собрание акционеров приняло решение не объявлять и не выплачивать дивиденды по итогам работы ПАО «Газпром» за 2023, 2024 и, за 2025 годы. В условиях растущего долга и необходимости финансировать восточные проекты, возврат к дивидендным выплатам ожидается не ранее 2027 года.
Вопрос, скажите своё мнение о ПАО Газпром (GAZP) на канале Foxbonza Инвестиции в MAX
Как вы думаете, сможет ли Газпром (GAZP) одновременно обслуживать растущий долг (6,7 трлн руб.), финансировать восточные проекты (Сила Сибири-2) и вернуться к дивидендным выплатам, не жертвуя инвестиционной программой, которая и так урезана до минимума за 5 лет?
Вывод по акциям ПАО Газпром (GAZP)
На основании структурного ухудшения бизнес-модели ПАО Газпром (GAZP), относительно высокой долговой нагрузки (Чистый долг/EBITDA = 2,09), отсутствия дивидендов и высокой волатильности финансовых результатов, акции Газпром (GAZP) не включаются в "Инвестиционную Копилку Foxbonza". Лис продолжит внимательно следить за ПАО Газпром (GAZP) в связи с его стратегической важностью для экономики РФ и добавил его акции в лист наблюдения "Foxbonza Коллекция".
Текущая низкая оценка мультипликаторов (P/E около 2) может привлечь спекулянтов, но для долгосрочного инвестора риски застоя в показателях остаются слишком высокими.



Комментарии (0)