


Параметры допэмиссии допэмиссии акций МКПАО «Яндекс» (YDEX)
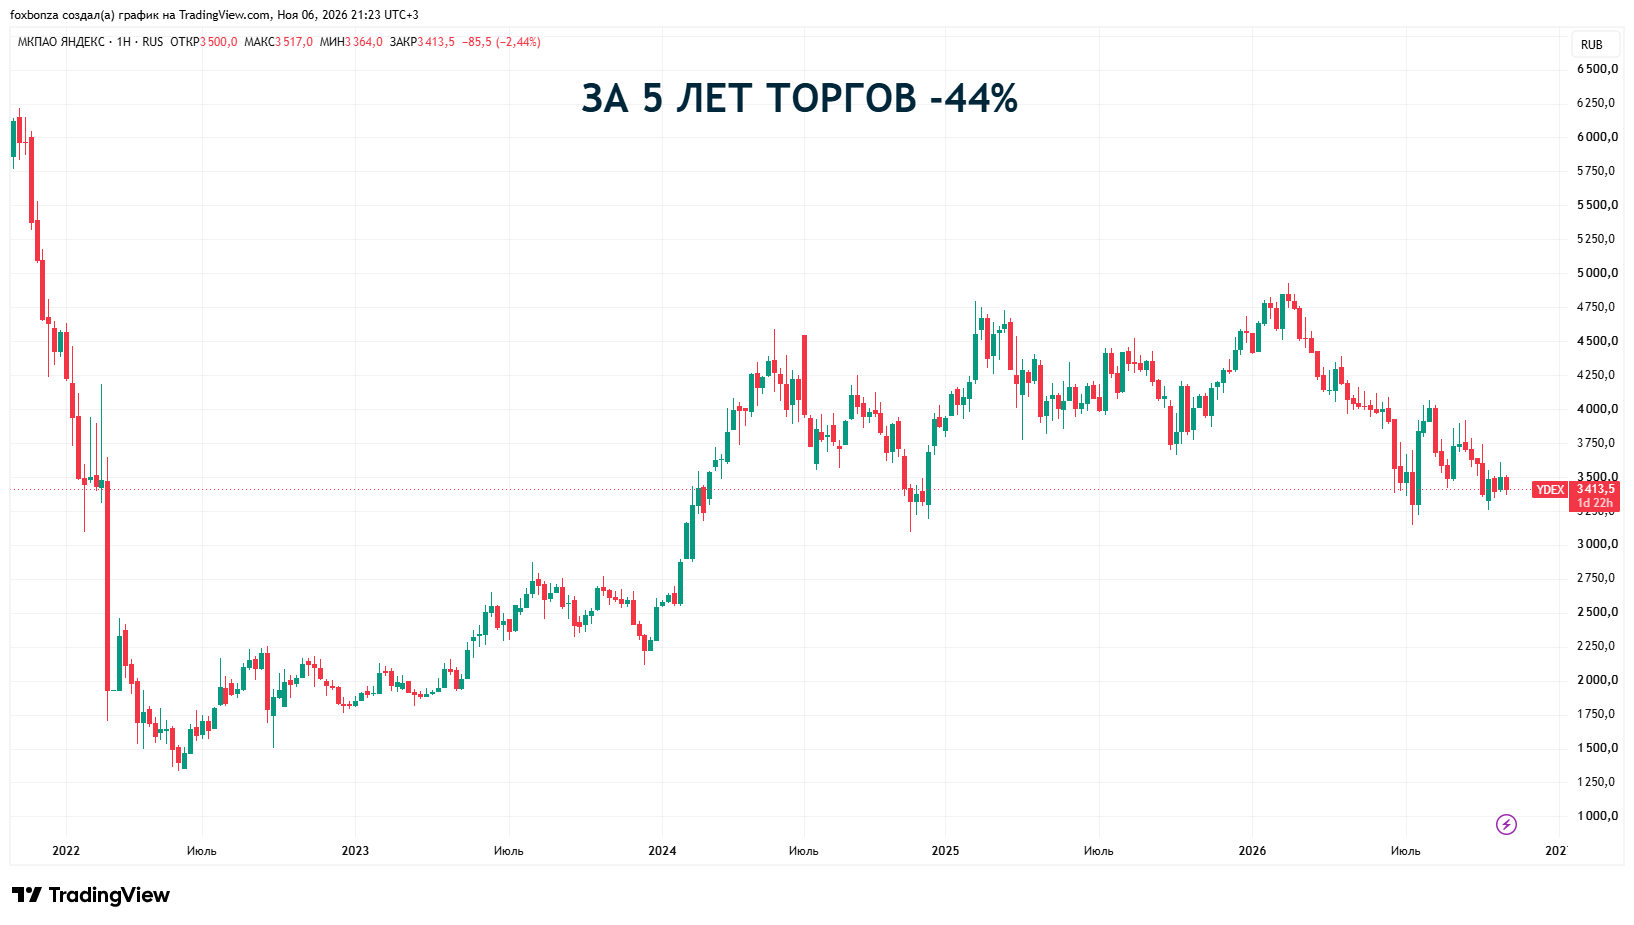
Совет директоров МКПАО «Яндекс» утвердил цену акций компании в рамках допэмиссии, проводимой для реализации программы мотивации, в размере 3463,5 рубля, сообщила компания на ленте раскрытия. Цена размещения определена как значение средневзвешенной цены обыкновенной акции по результатам торгов на Мосбирже по итогам 2 ноября 2026 года — тогда она составляла 3463,5 рубля.
В конце сентября «Яндекс» сообщал о намерении провести в ноябре допэмиссию 11 млн обыкновенных акций, или 2,8% уставного капитала. Допвыпуск необходим под программу мотивации и будет размещен в пользу ООО «ЕСОП СПВ» (администратор программы).
Если ранее компания довыпускала акции для программы раз в квартал — под отдельные окна исполнения опционов, теперь планируется провести один крупный дополнительный выпуск, который закроет прогнозируемые потребности программы минимум до конца 2027 года. Новый подход позволит заранее сформировать необходимый пул акций и меньше зависеть от сроков отдельных размещений. Акции будут передаваться сотрудникам не сразу, а по мере исполнения опционов; до передачи они не предоставляют права голоса и не участвуют в распределении дивидендов.
С 2024 года совет директоров компании наделен полномочиями на протяжении четырех лет принимать решения об увеличении уставного капитала под программы мотивации. Максимально возможный объем выпуска — не более 20% от размещенных обыкновенных акций. Компания проводила допэмиссии в 2024 и 2025 годах, а также в первом полугодии 2026 года.
Компенсация размытия: buyback
Для реализации мотивационной программы в мае 2026 года была одобрена программа обратного выкупа: в течение двух лет на эти цели планируется направить до 50 млрд рублей. С момента старта и до 27 июля включительно было выкуплено 3,3 млн акций на сумму почти 12,5 млрд рублей (около 0,83% от уставного капитала).
Согласно данным на сайте МКПАО «Яндекс», на 27 июля 2026 года количество размещенных акций составило 396 млн 907 тыс. 082 обыкновенные акции; в том числе 17 млн 490 тыс. 427 акций (4,41% уставного капитала) принадлежат администраторам программы мотивации. Free float — 25,5%.
Краткая оценка события: плюсы и минусы допэмиссии акций МКПАО «Яндекс» (YDEX)
Оценить эту допэмиссию как однозначно «хорошую» или «плохую» нельзя — это стандартный, ожидаемый и в целом нейтральный для рынка шаг, который несет в себе как очевидный негатив, так и вполне продуманную компенсацию. Для условного долгосрочного инвестора событие выглядит скорее нейтрально-позитивным, чем негативным.
Что, по мнению Foxbonza Инвестиции, формально является минусом допэмиссии акций МКПАО «Яндекс» (YDEX)
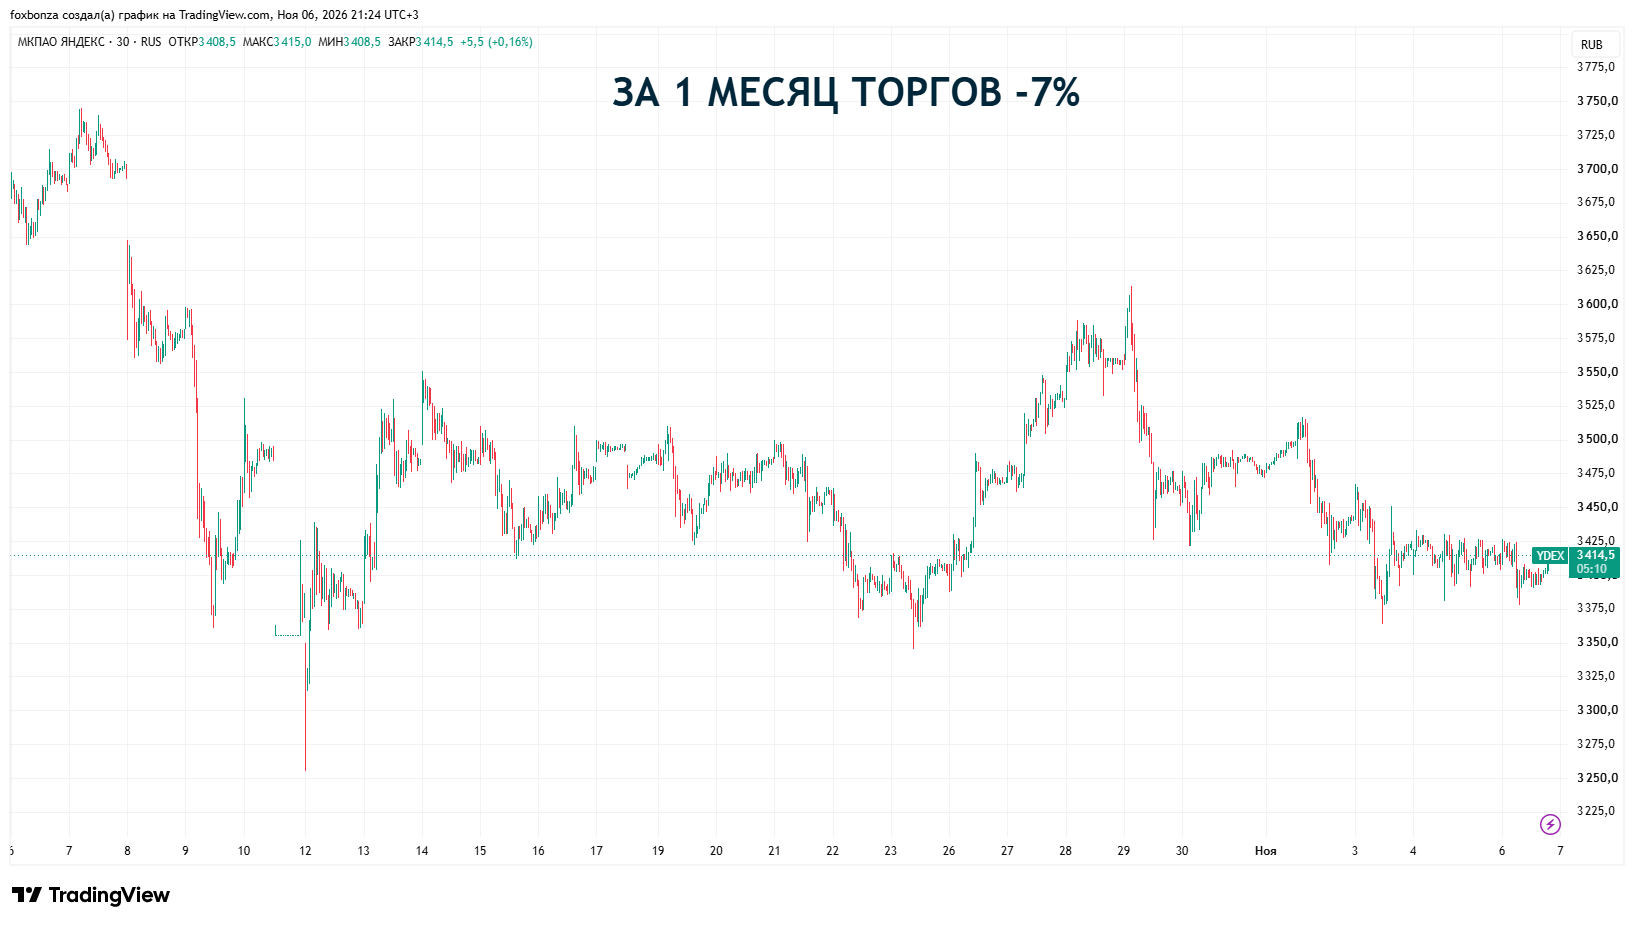
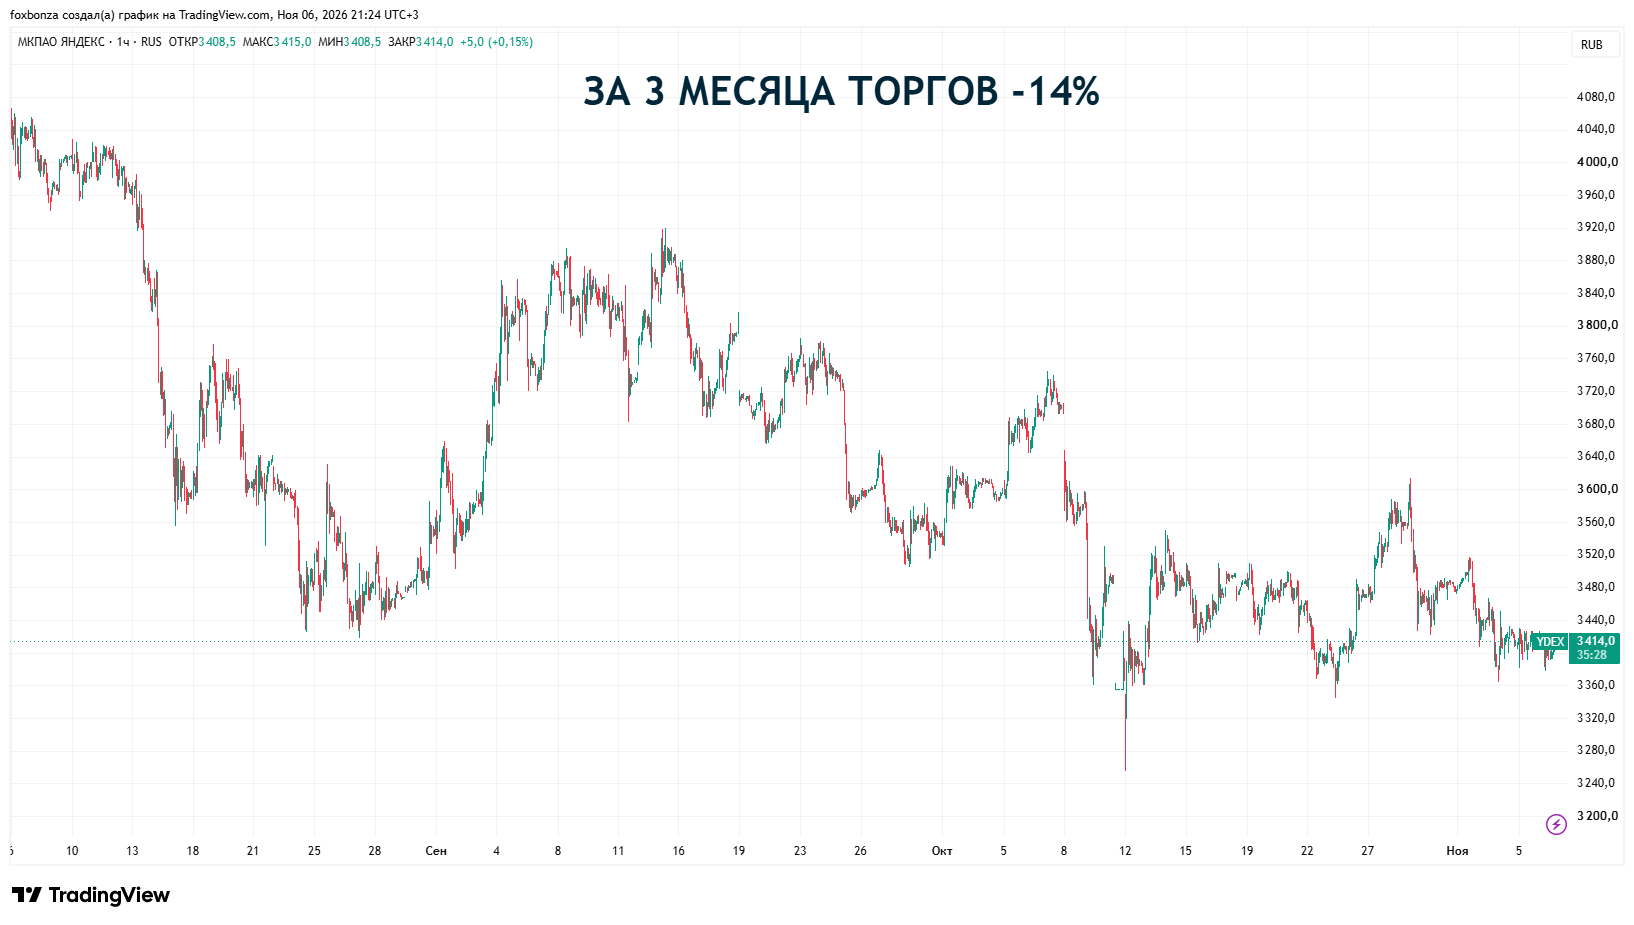
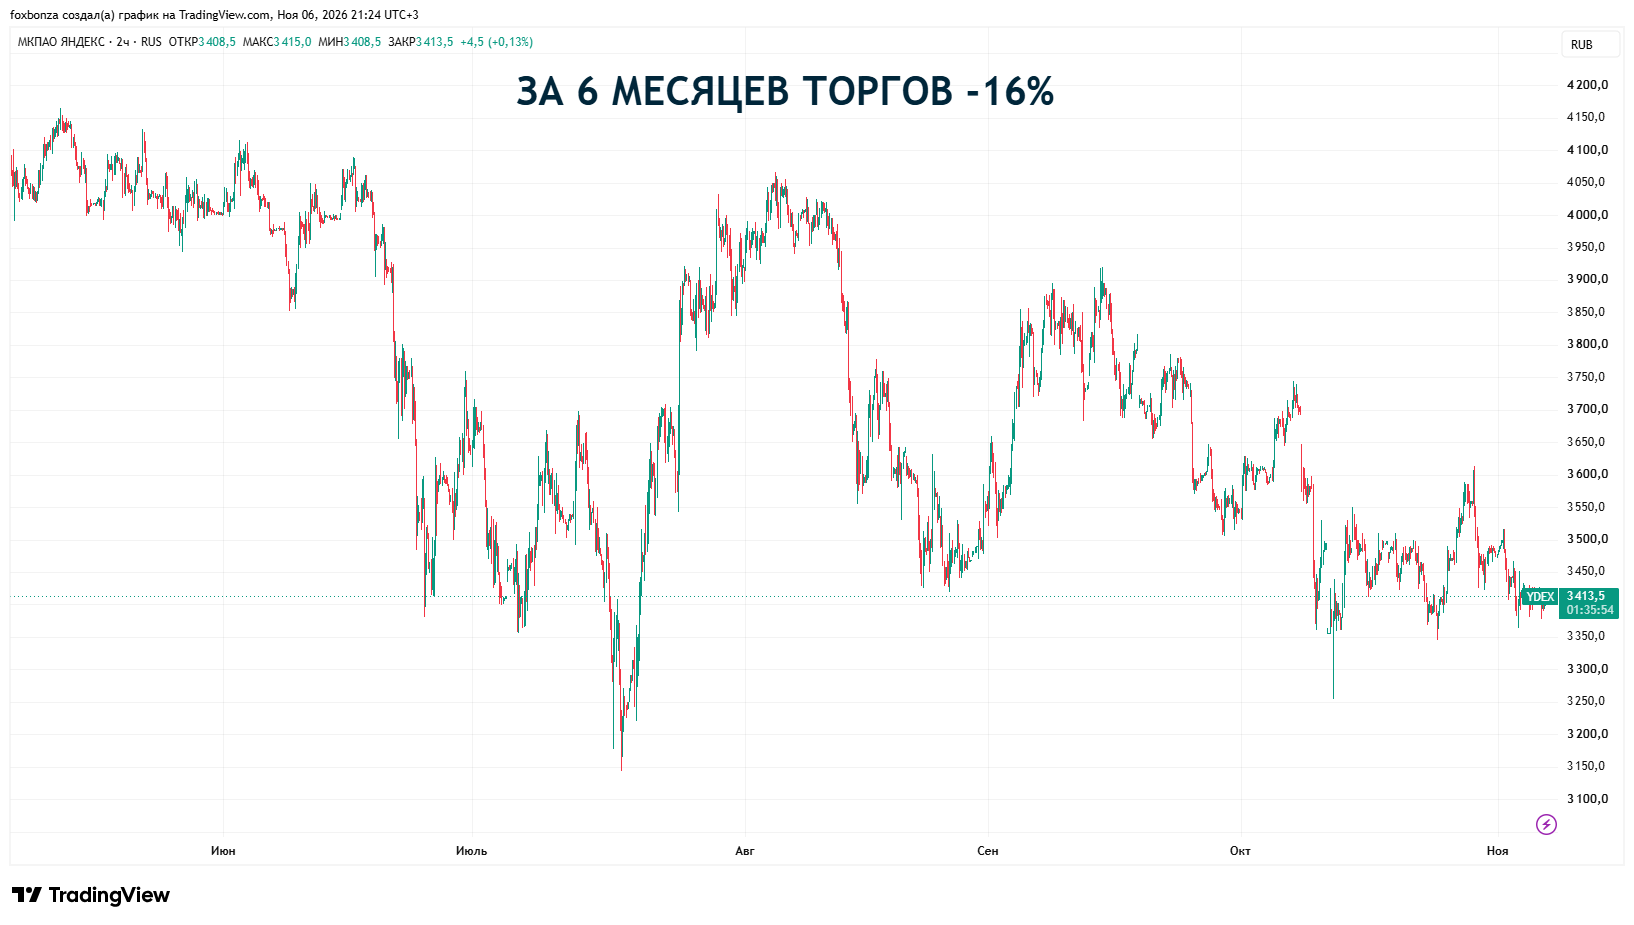
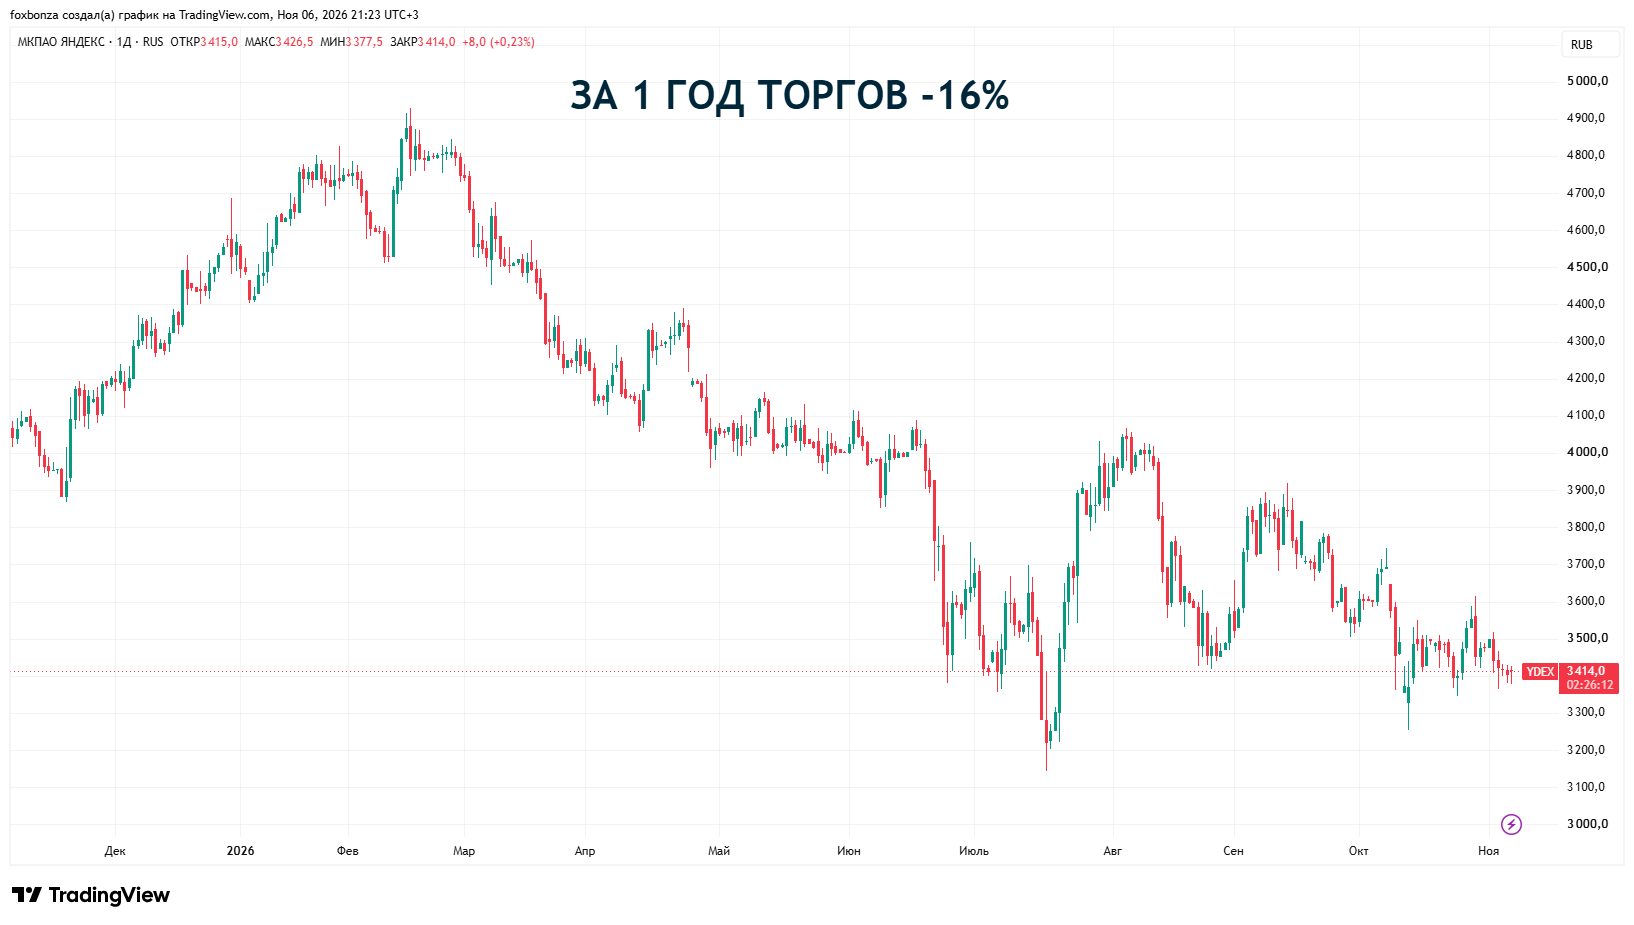
Сама по себе допэмиссия — это размытие долей существующих акционеров. Выпускается 11 млн новых акций (2,8% капитала), что формально снижает прибыль на акцию (EPS). Ряд аналитиков называет это умеренно негативным событием для акционеров. Однако есть два важных нюанса. Во-первых, рынок знал о планах допэмиссии с конца сентября, поэтому реакция котировок была сдержанной. Во-вторых, акции идут не на свободный рынок, а в закрытую подписку администратору программы: до передачи сотрудникам они не голосуют и не получают дивиденды, то есть прямо сейчас не размывают ни голоса, ни дивидендные выплаты.
В чем главный плюс допэмиссии акций МКПАО «Яндекс» (YDEX) для Foxbonza Инвестиции
Компания меняет подход. Раньше допэмиссии проводились раз в квартал, что создавало постоянный «навес» неопределенности. Теперь один крупный выпуск закрывает потребности программы минимум до конца 2027 года, делая ситуацию с капиталом более предсказуемой.
Кроме того, компания активно использует байбэк для компенсации размытия: на выкуп акций выделено до 50 млрд рублей на два года. Благодаря сочетанию новой схемы и обратного выкупа «Яндекс» снизил ориентир по среднегодовому размытию с 2% до 1%. В третьем квартале использование ранее выкупленных акций даже позволило компании не проводить допэмиссию.
Итоговая оценка Лиса допэмиссии акций МКПАО «Яндекс» (YDEX)
Для держателей акций «Яндекса» скорее эта новость не должна восприниматься как сигнал ухудшения актива. Это техническая необходимость для удержания сотрудников в IT-сфере, которую компания реализует достаточно аккуратно по отношению к миноритариям: размытие контролируется, байбэк частично компенсирует негативный эффект, а прозрачность схемы выросла. Для долгосрочного инвестора важнее следить за тем, как будет идти программа обратного выкупа и насколько быстро растет выручка, а не за самим фактом допэмиссии.
Комментарии (0)