


Главная новость отчетности МКПАО Эталон Груп (ETLN)
МКПАО Эталон Груп (ETLN) по итогам 2025 года показала чистый убыток в размере 22,3 млрд рублей против убытка в 6,9 млрд в 2024-м. Это результат шокирующего роста чистых финансовых расходов (до 48,4 млрд рублей с 25,8 млрд). Такое ухудшение происходит на фоне «замороженной» валовой прибыли (41,4 млрд против 41,4 млрд) и огромных инвестиций в строительство (запасы +12%), которые, однако, не приносят сиюминутной отдачи из-за проектного финансирования и механизма эскроу-счетов.
Ключевые мультипликаторы МКПАО Эталон Груп (ETLN)
МКПАО Эталон Груп (ETLN) демонстрирует разрушение маржинальности:
- При выручке в 153,6 млрд рублей (рост на 17,3%) компания показала операционную прибыль в 25,4 млрд (рост лишь на 7%).
- Однако корпоративный долг (222,5 млрд) и высокая ключевая ставка привели к финансовым расходам в 51,4 млрд, что полностью нивелировало операционный результат. Показатель чистый долг/EBITDA вырос с 4,06 до 5,5х, что критично для девелопера в условиях жесткой денежно-кредитной политики.
- Дивиденды за год не выплачивались, дивидендная доходность составляет 0%.
Вердикт Лиса по МКПАО Эталон Груп (ETLN)
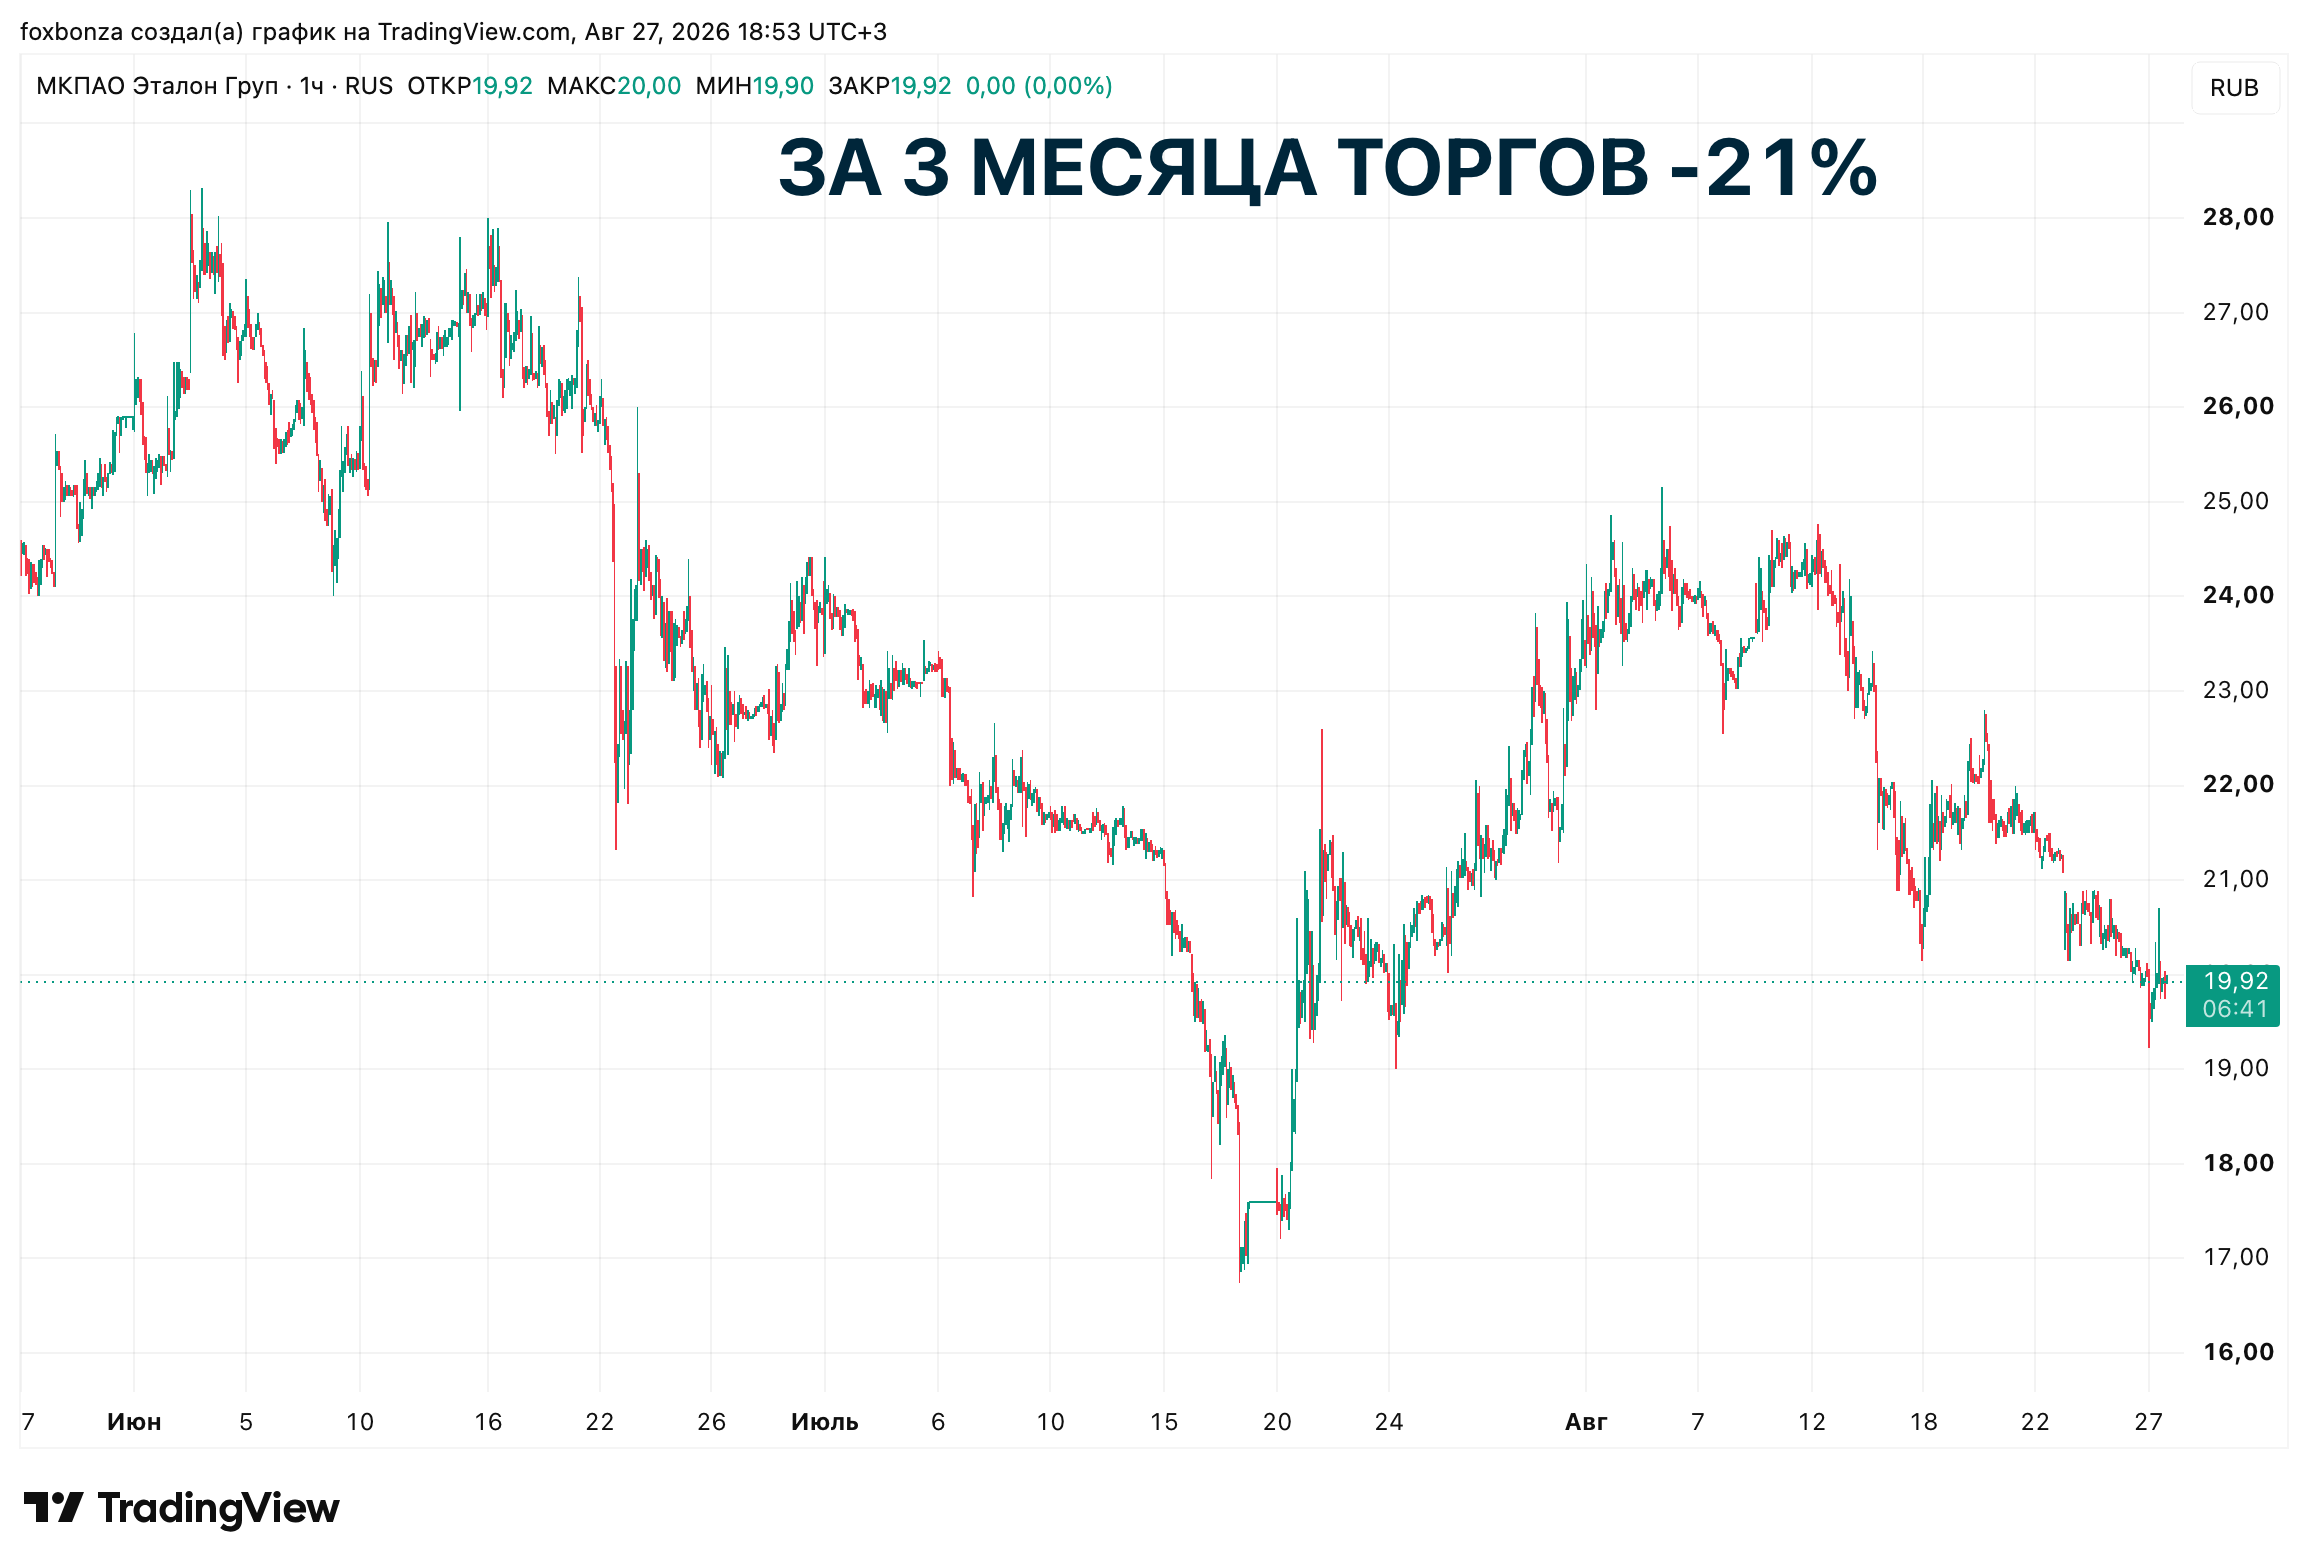
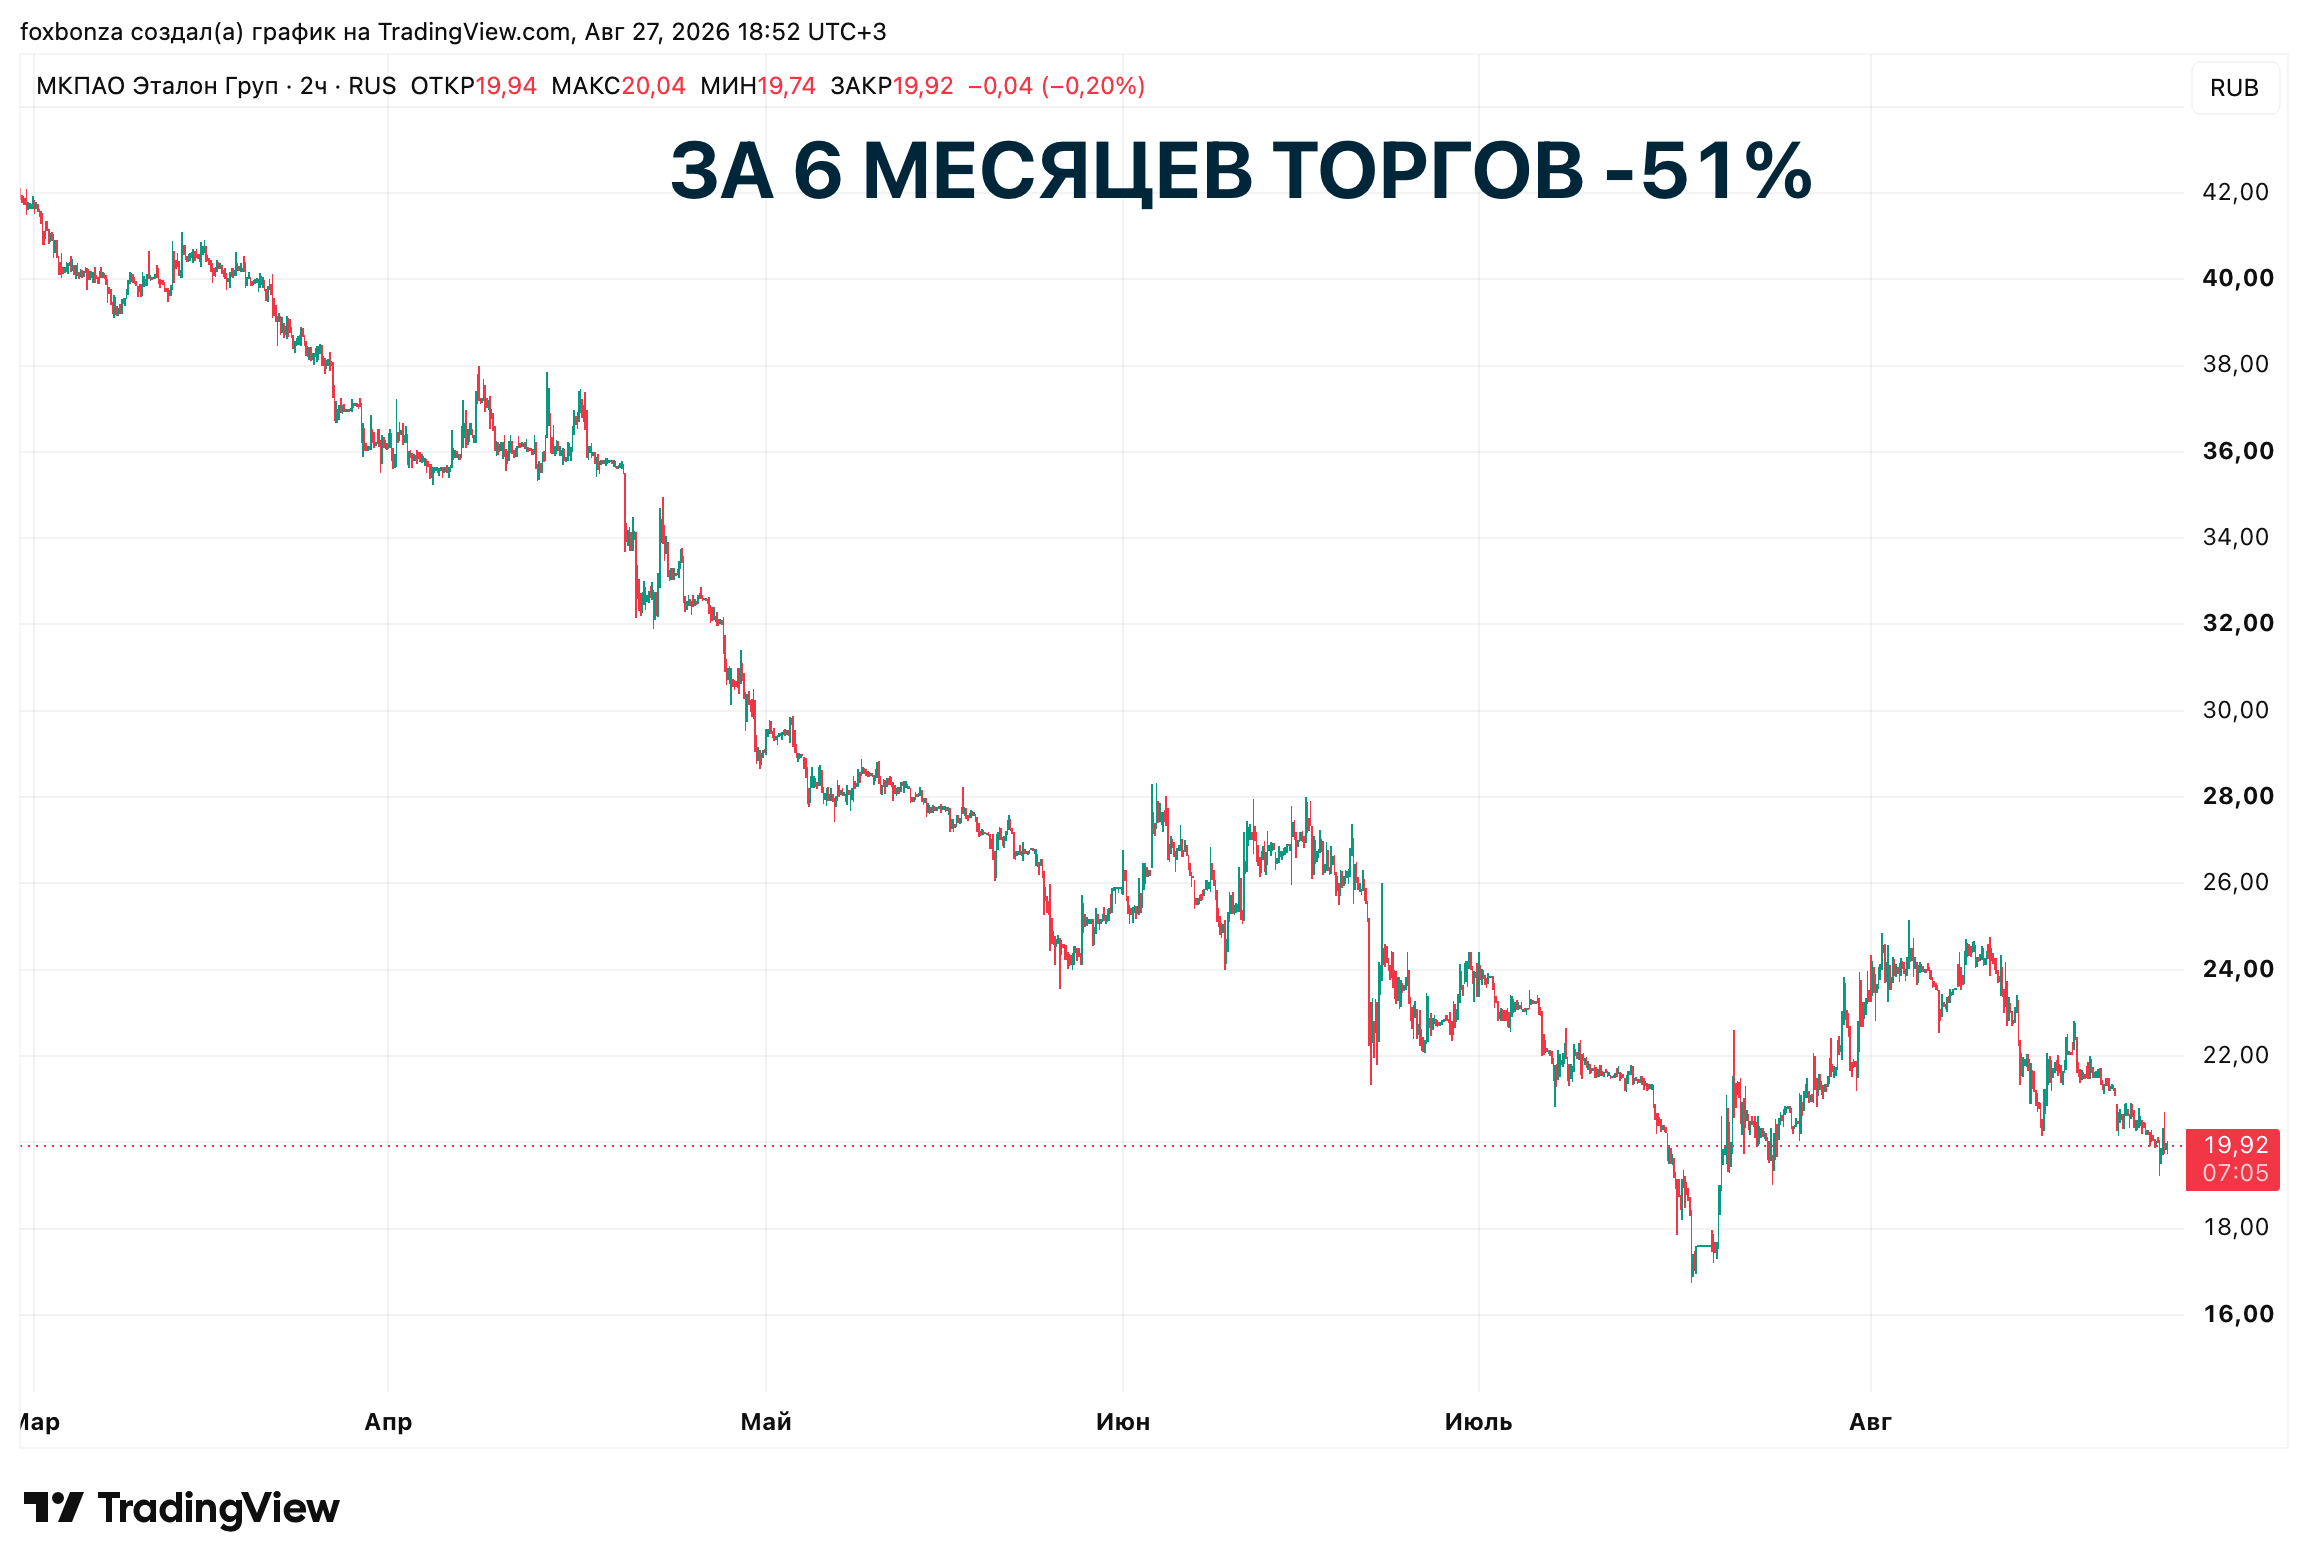
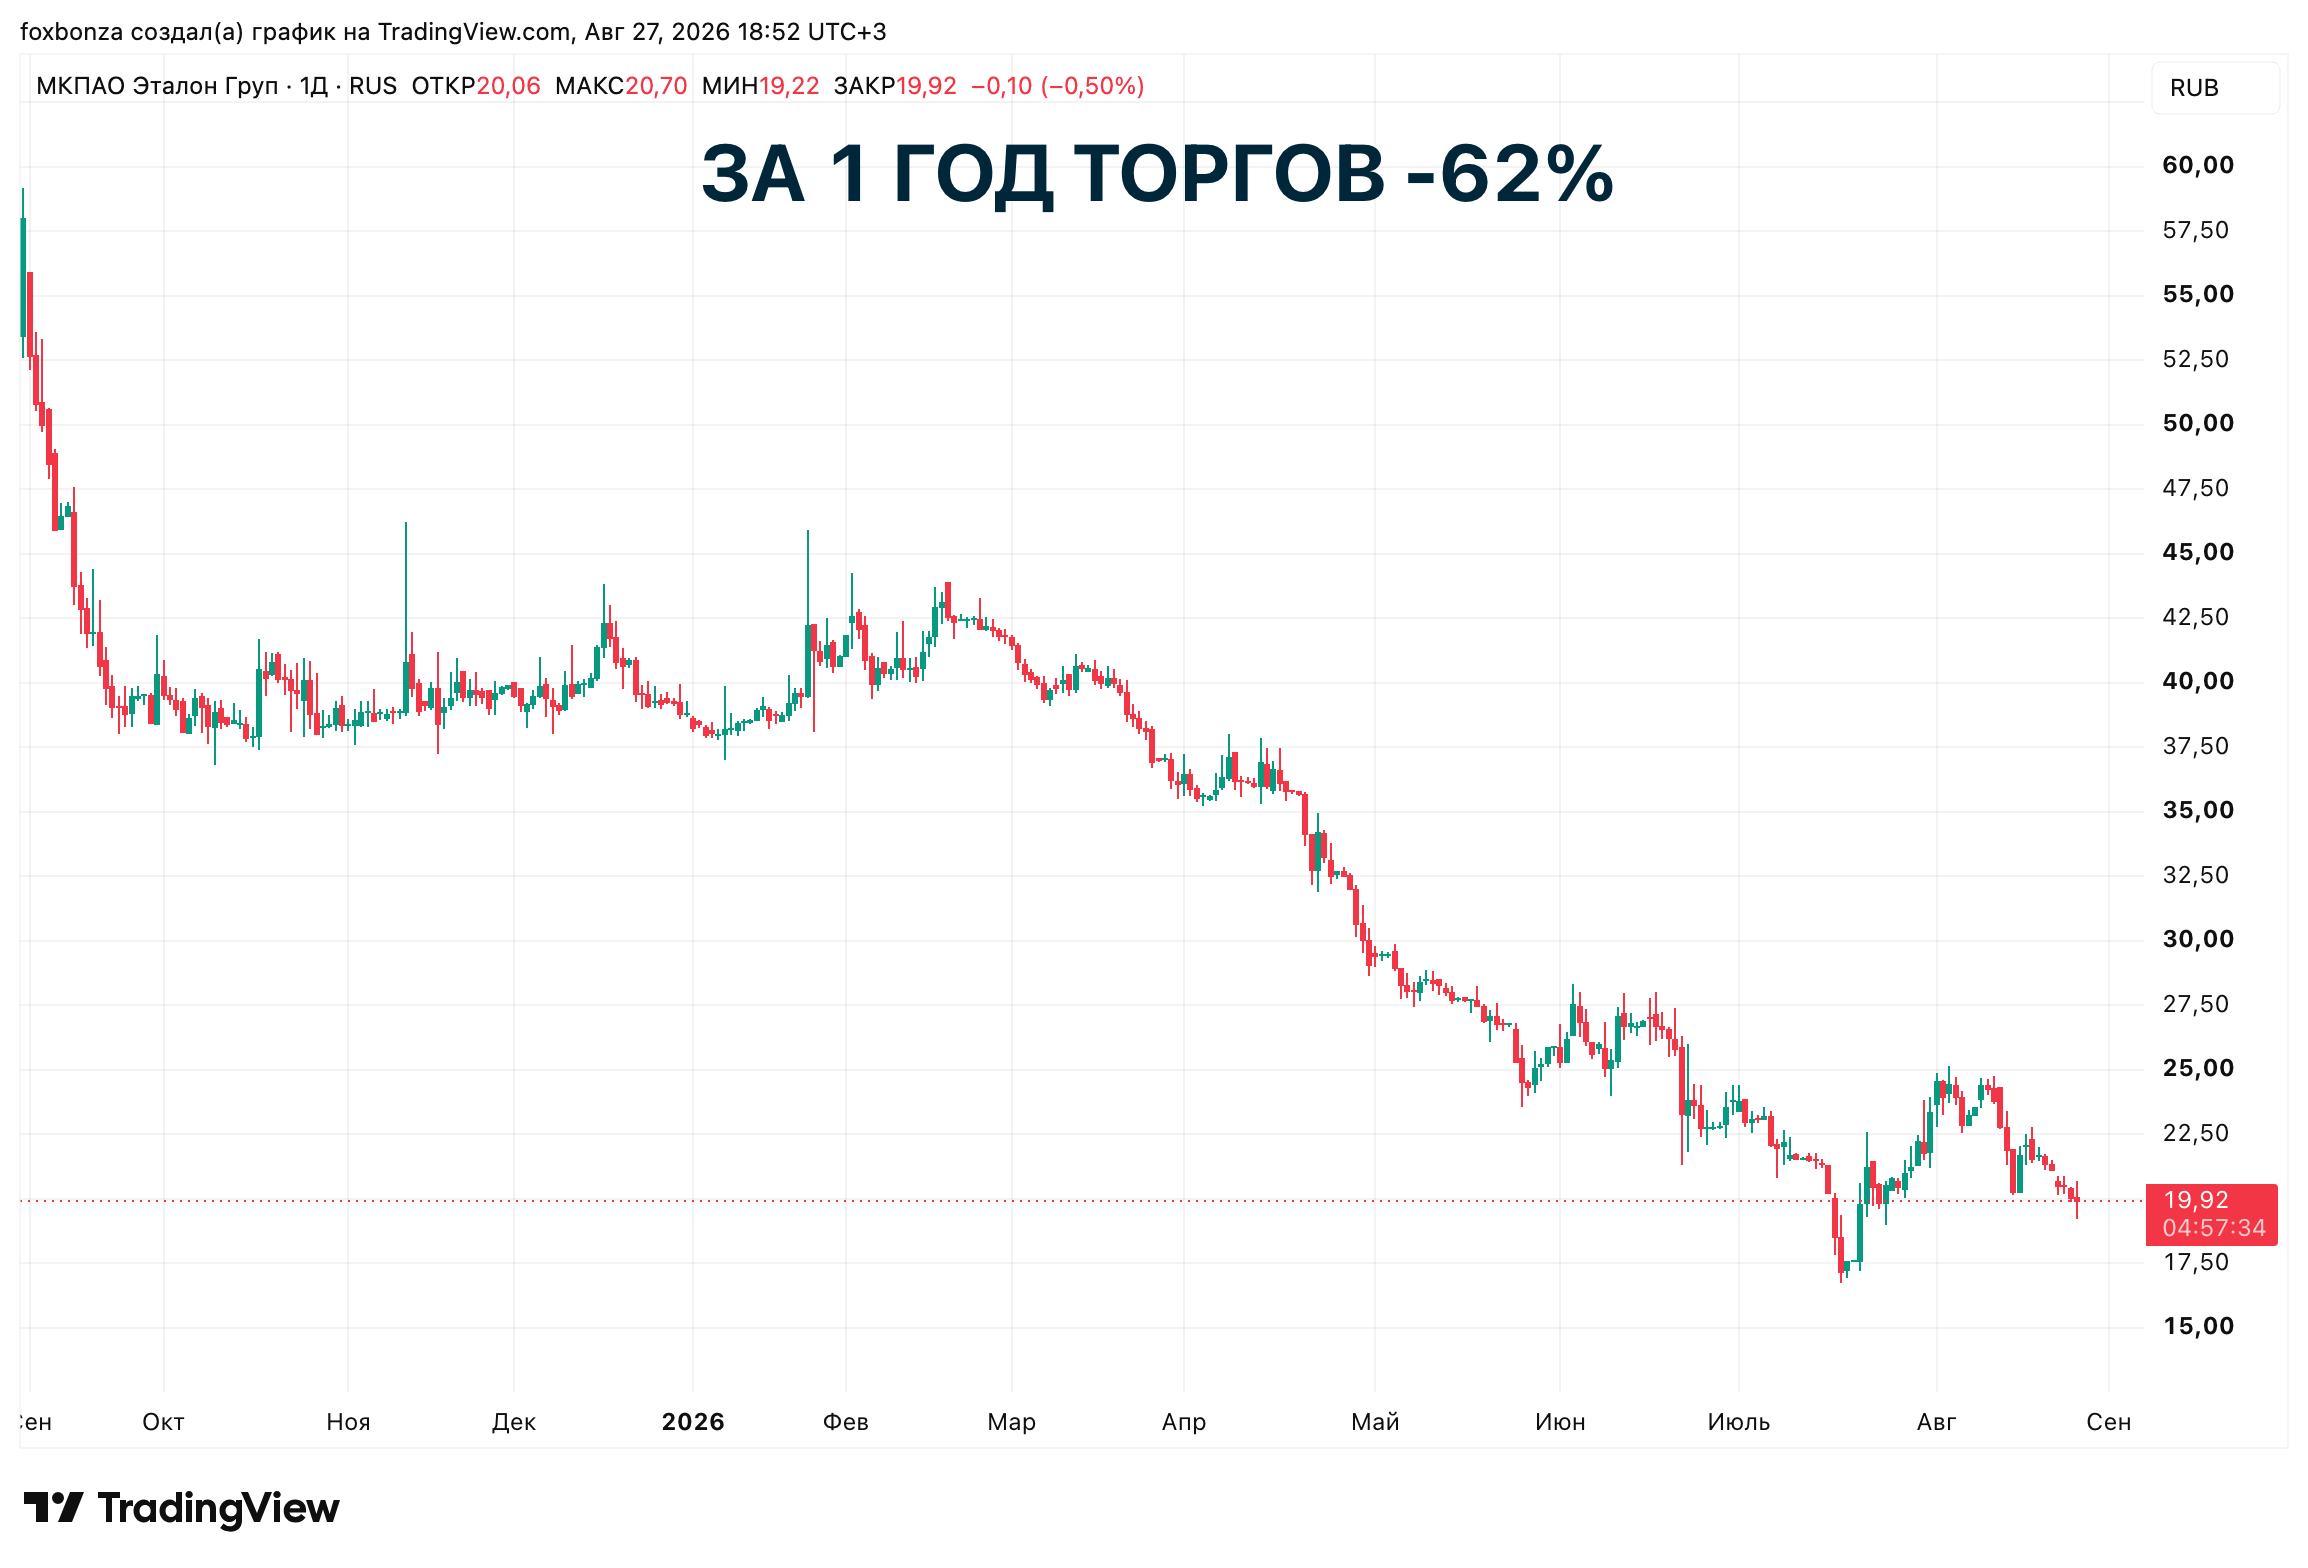
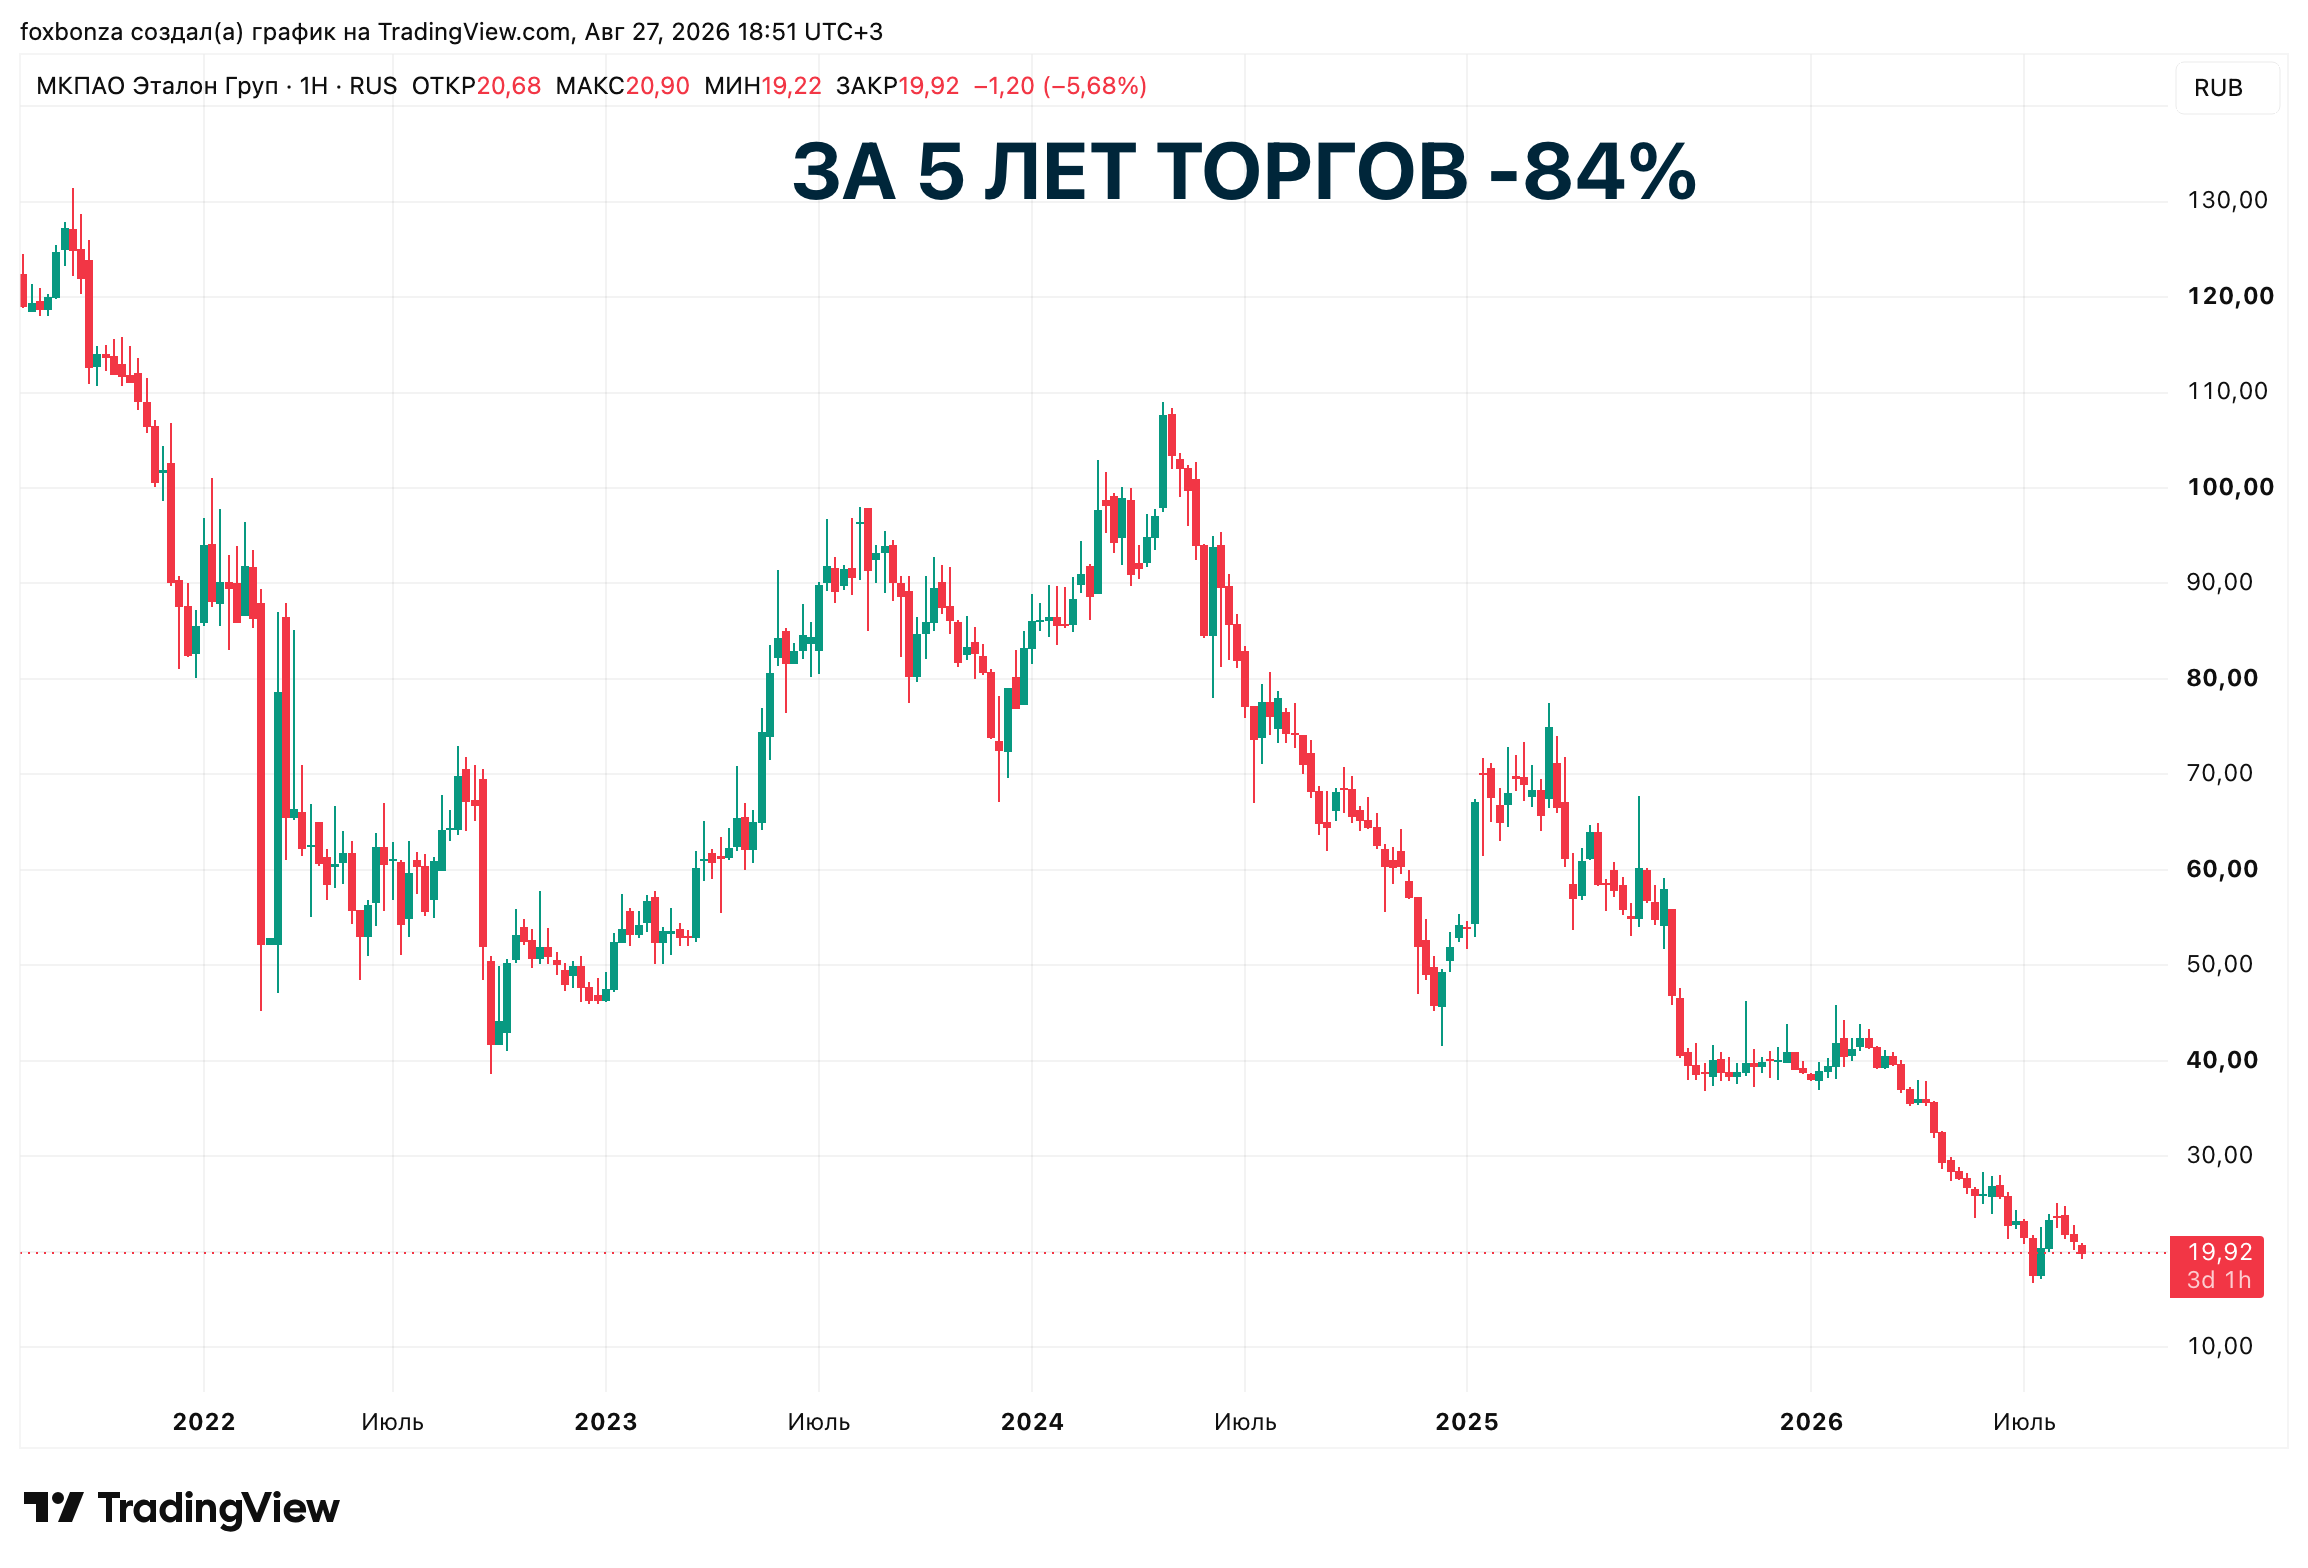
МКПАО Эталон Груп (ETLN) находится в долговой яме. Главный тормоз — это стоимость проектного финансирования, которая напрямую привязана к ключевой ставке ЦБ. Если ставка не пойдет вниз, компания продолжит генерировать убытки, несмотря на продажи. Спрос на недвижимость (вторая проблема) стагнирует из-за сворачивания льготной ипотеки, что создает риски для выручки 2026 года. Позитивом является СПО (вторичное размещение), которое позволит снизить долг, но критического перелома в финансовой модели пока не видно.
Комментарии (0)