


Главная новость отчетности МКПАО ВК (VKCO)
МКПАО ВК (VKCO) продемонстрировала сильную динамику: выручка за 3 квартал 2026 года выросла на 21% до 47,0 млрд рублей, EBITDA — на 22% до 6,2 млрд рублей, а чистый денежный операционный поток впервые стал положительным и составил 17,4 млрд рублей против отрицательного значения годом ранее. При этом чистый долг уменьшился на 11% до 73,3 млрд рублей, а соотношение чистого долга к EBITDA улучшилось до 2,7х с 3,6х на конец 2025 года. Отдельно необходимо обратить внимание на первое раскрытие выручки мессенджера MAX — более 700 млн рублей за июль–октябрь 2026 года. Для инвестора это принципиально меняет оценку проекта: если ранее MAX воспринимался как «черный ящик» без коммерческой отдачи, то теперь появляется база для оценки его будущего вклада в выручку группы.
Противоречие отчетности в том, что рост выручки от онлайн-рекламы замедлился до 11% за 9 месяцев (против 18% в 3 квартале), однако этот сегмент остается ключевым драйвером, но сильный рост социальной коммерции (+65% до 2,1 млрд рублей) и первые доходы MAX компенсируют замедление.
Ключевые мультипликаторы МКПАО ВК (VKCO)
- МКПАО ВК (VKCO) показала EBITDA за 9 месяцев 20,2 млрд рублей (+30% год к году) при рентабельности 16% (+2 п.п.).
- Выручка от онлайн-рекламы составила 76,8 млрд рублей (+11%), что отражает замедление темпов в этом сегменте, но общая выручка выросла на 15% до 128 млрд рублей благодаря диверсификации.
- Выручка MAX за июль–октябрь превысила 700 млн рублей, что составляет около 0,55% от общей выручки за 9 месяцев — пока капля в море, но сам факт раскрытия сигнализирует о начале монетизации национального мессенджера через таргетированную рекламу и бизнес-сервисы.
- Чистый долг снизился до 73,3 млрд рублей, а целевой ориентир по соотношению чистого долга к EBITDA в диапазоне 2-3х достигнут (2,7х).
- Разовое событие — продажа 25% доли в АО «Точка» за 21,2 млрд рублей в апреле 2026 года, что улучшило ликвидность и снизило долговую нагрузку.
- Рентабельность по EBITDA выросла до 16%, что указывает на повышение операционной эффективности.
Вердикт Foxbonza Инвестиций по МКПАО ВК (VKCO)
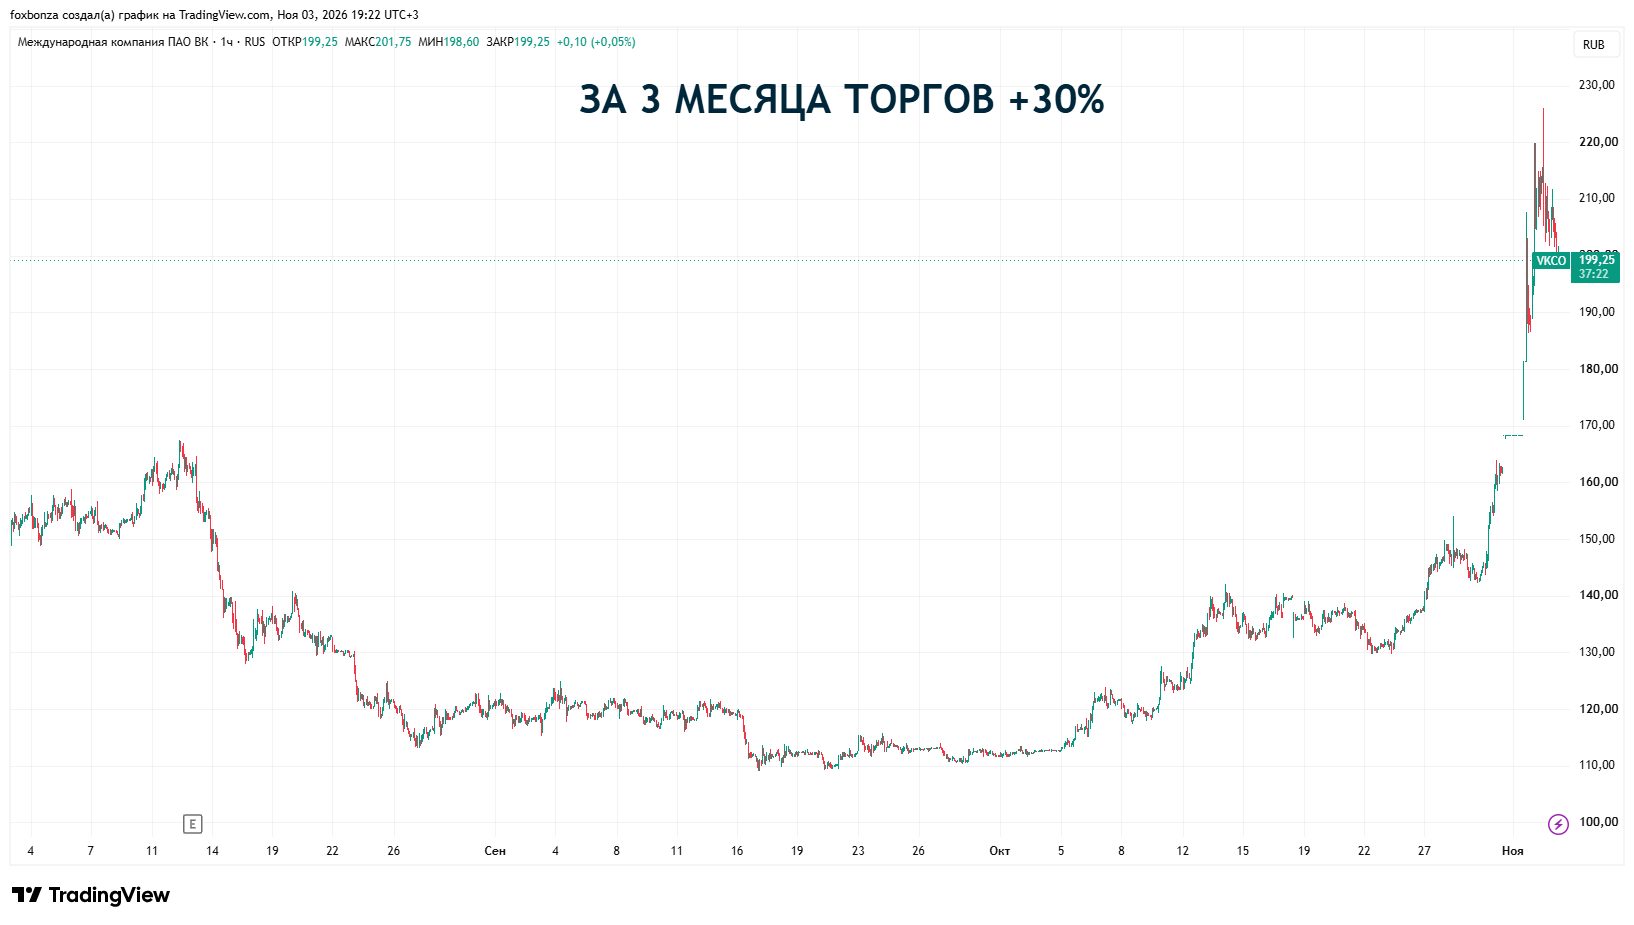
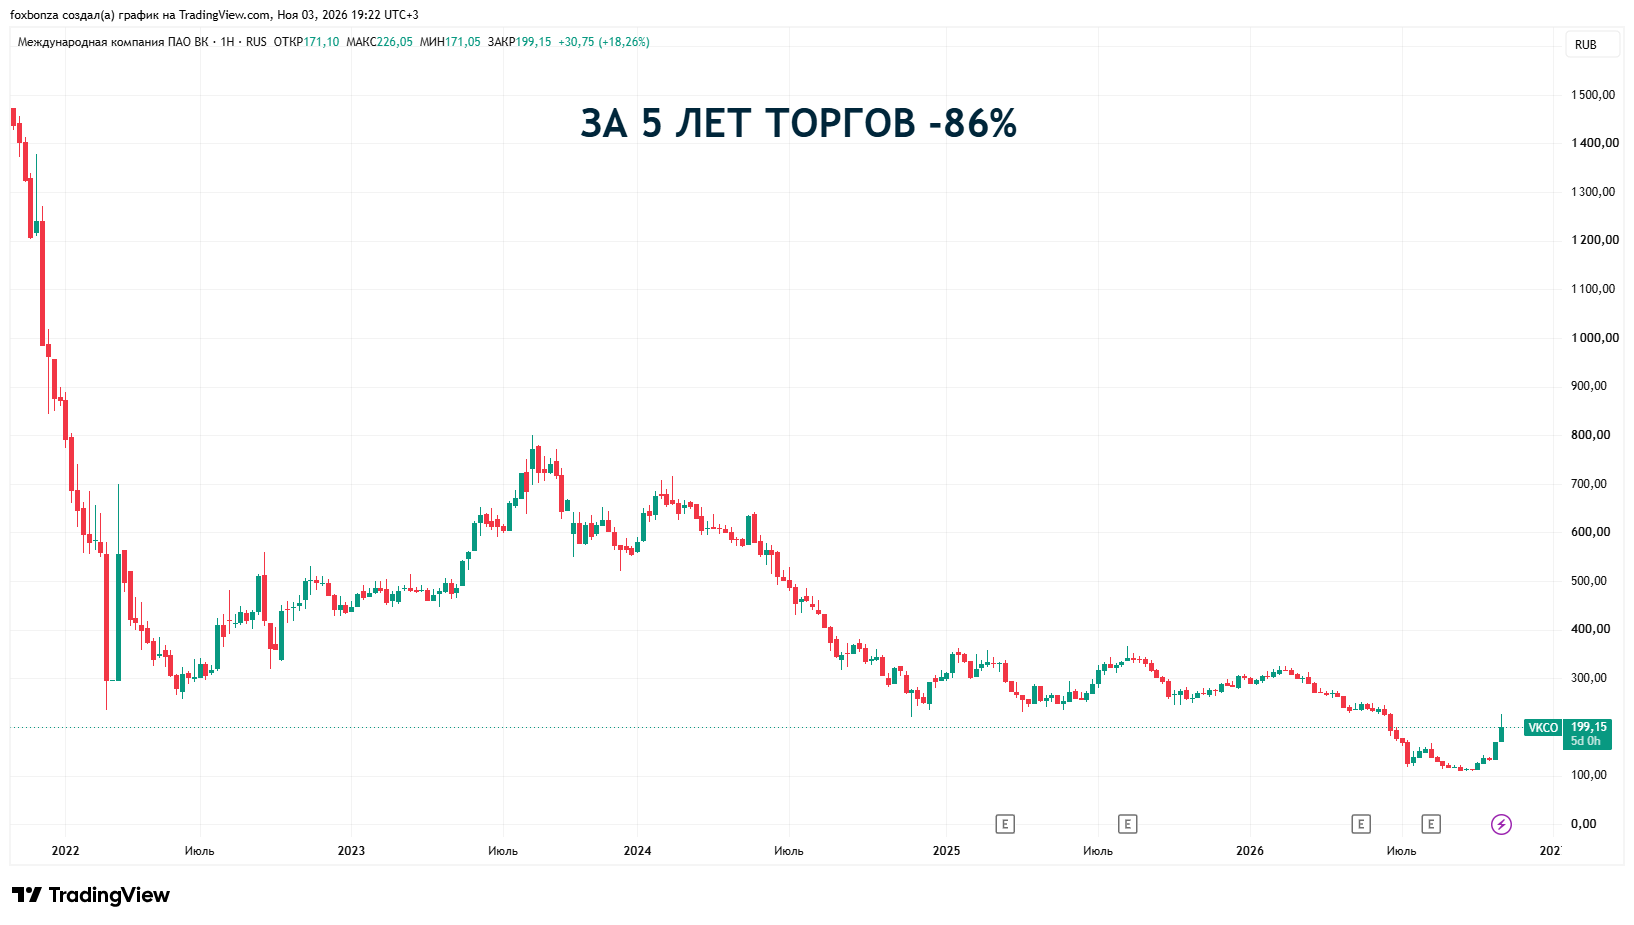
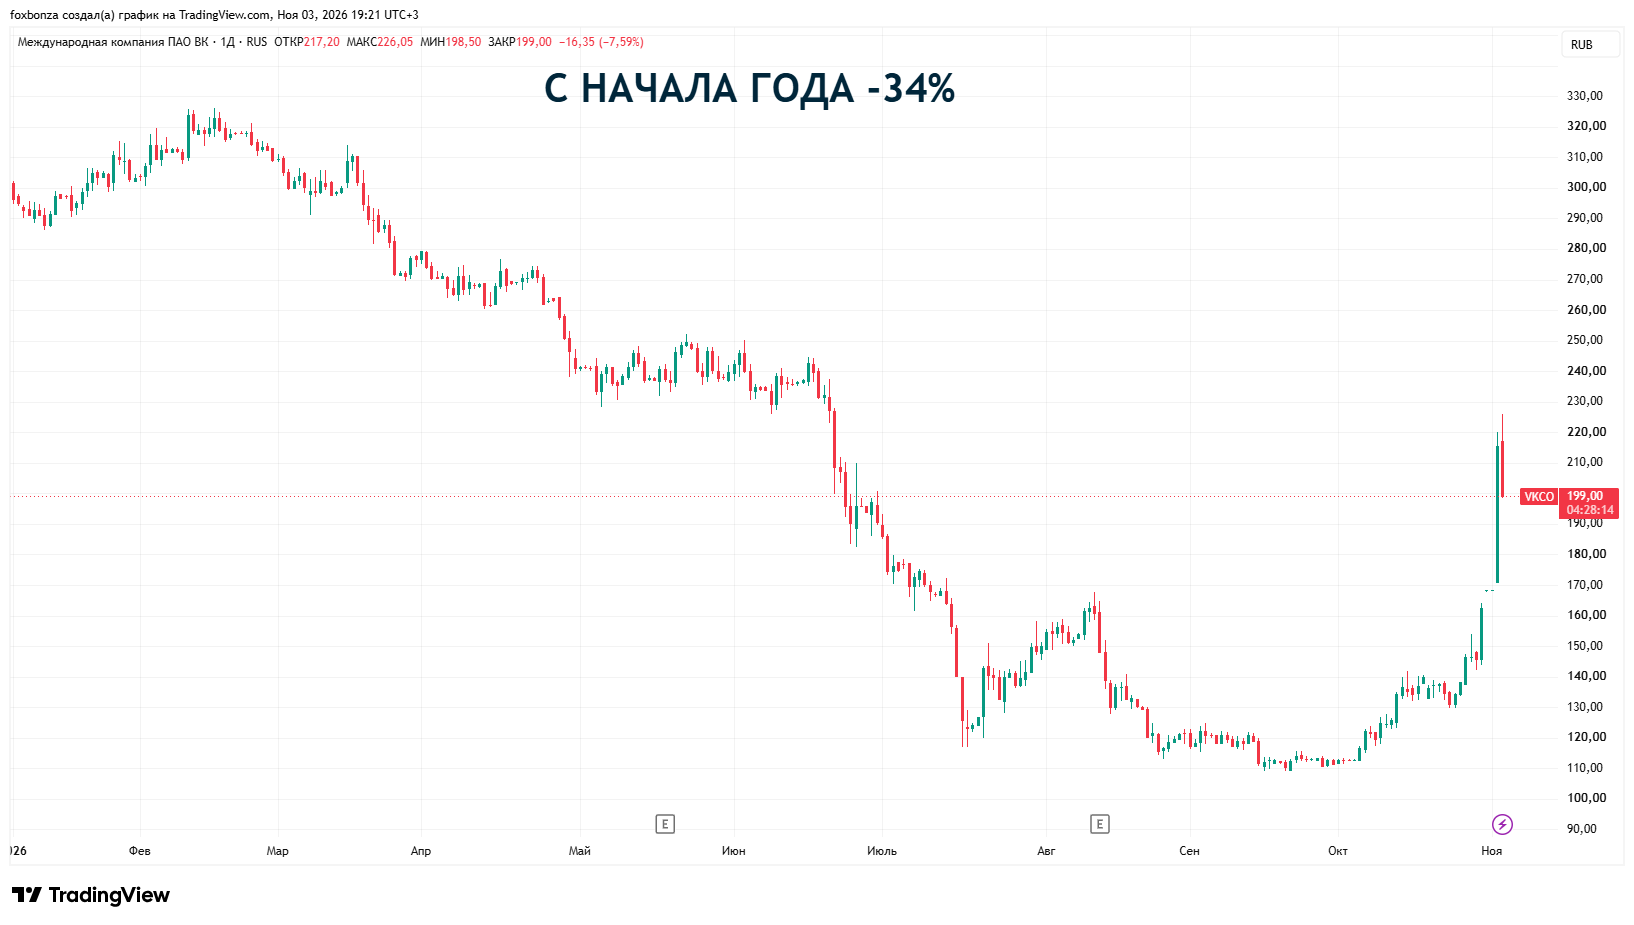
В Foxbonza Инвестиции видят, что МКПАО ВК (VKCO) демонстрирует восстановление финансовой эффективности: положительный операционный денежный поток и снижение долговой нагрузки — это важные шаги к устойчивости. Лис отмечает: текущий рост котировок более чем на 45% с конца октября не подтвержден фундаментальными показателями эффективности в той мере, чтобы оправдать такой вертикальный взлет. Отчет за 9 месяцев — это крепкий, но не прорывной документ. Выручка выросла на 15%, EBITDA — на 30%, операционный поток впервые стал положительным — все это шаги в правильном направлении, но они не объясняют скачок капитализации на десятки процентов за считанные дни. Возможно основной драйвер ралли — шорт-сквиз и принудительные закрытия маржинальных позиций, а не переоценка фундаментала. Поэтому Лис не спешит записывать VK в фавориты для включения в портфель Foxbonza Инвестиции.
Вход в актив после спекулятивного импульса, когда цена уже оторвалась от фундаментальных ориентиров, — это не инвестиция, а ставка на продолжение эйфории.
При этом у VK остается долговая нагрузка (чистый долг 73,3 млрд рублей, соотношение к EBITDA 2,7х), рекламный сегмент замедляется (рост 11% за 9 месяцев против 18% в 3 квартале), а выручка MAX в 700 млн рублей за четыре месяца — это пока символический вклад в общую выручку в 128 млрд. Поздно не будет рассмотреть компанию фундаментально, если появятся подтверждения: ускорение рекламного сегмента, кратное увеличение выручки MAX, устойчиво положительный операционный поток на протяжении двух-трех кварталов подряд. Тогда вход Лиса будет обоснованным, даже если цена окажется выше текущей.
Комментарии (0)