


Главная новость отчетности ПАО ЭсЭфАй (SFIN)
ПАО ЭсЭфАй (SFIN) опубликовало отчет за 1 полугодие 2026 года, и он оказался нерадостным: чистый убыток составил 2,95 млрд руб. против прибыли 5,86 млрд руб. годом ранее. Главный удар — обесценение инвестиции в САО «ВСК» на 4,29 млрд руб., что полностью перекрыло позитивный эффект от роста процентных доходов (+58% до 1,89 млрд руб.). Парадокс в том, что операционный денежный поток остался положительным (4,56 млрд руб.), но расходы по кредитным убыткам выросли в 9 раз до 1,8 млрд руб., превратив все заработанные проценты в пыль.
Бизнес ПАО ЭсЭфАй (SFIN) жив, но его рентабельность разрушена резервированием и переоценкой активов.
Ключевые мультипликаторы ПАО ЭсЭфАй (SFIN)
ПАО ЭсЭфАй (SFIN) демонстрирует классическую ловушку «бумажной прибыли».
- Убыток на акцию составил 62,60 руб. против прибыли 117,28 руб. годом ранее — падение более чем на 150%. Капитал компании сократился с 64,8 до 53,4 млрд руб. (-17,5%), при этом на дивиденды ушло 8,02 млрд руб., что превысило текущую годовую прибыль.
- Долговая нагрузка по-прежнему минимальна, что является следствием не силы, а отсутствия инвестиционной активности.
- Ключевая проблема: процентные доходы выросли за счет высоких ставок, но эти деньги уходят на покрытие кредитных потерь, а основной актив (ВСК) приносит лишь 1,78 млрд руб. прибыли против 3,4 млрд год назад — падение на 48%.
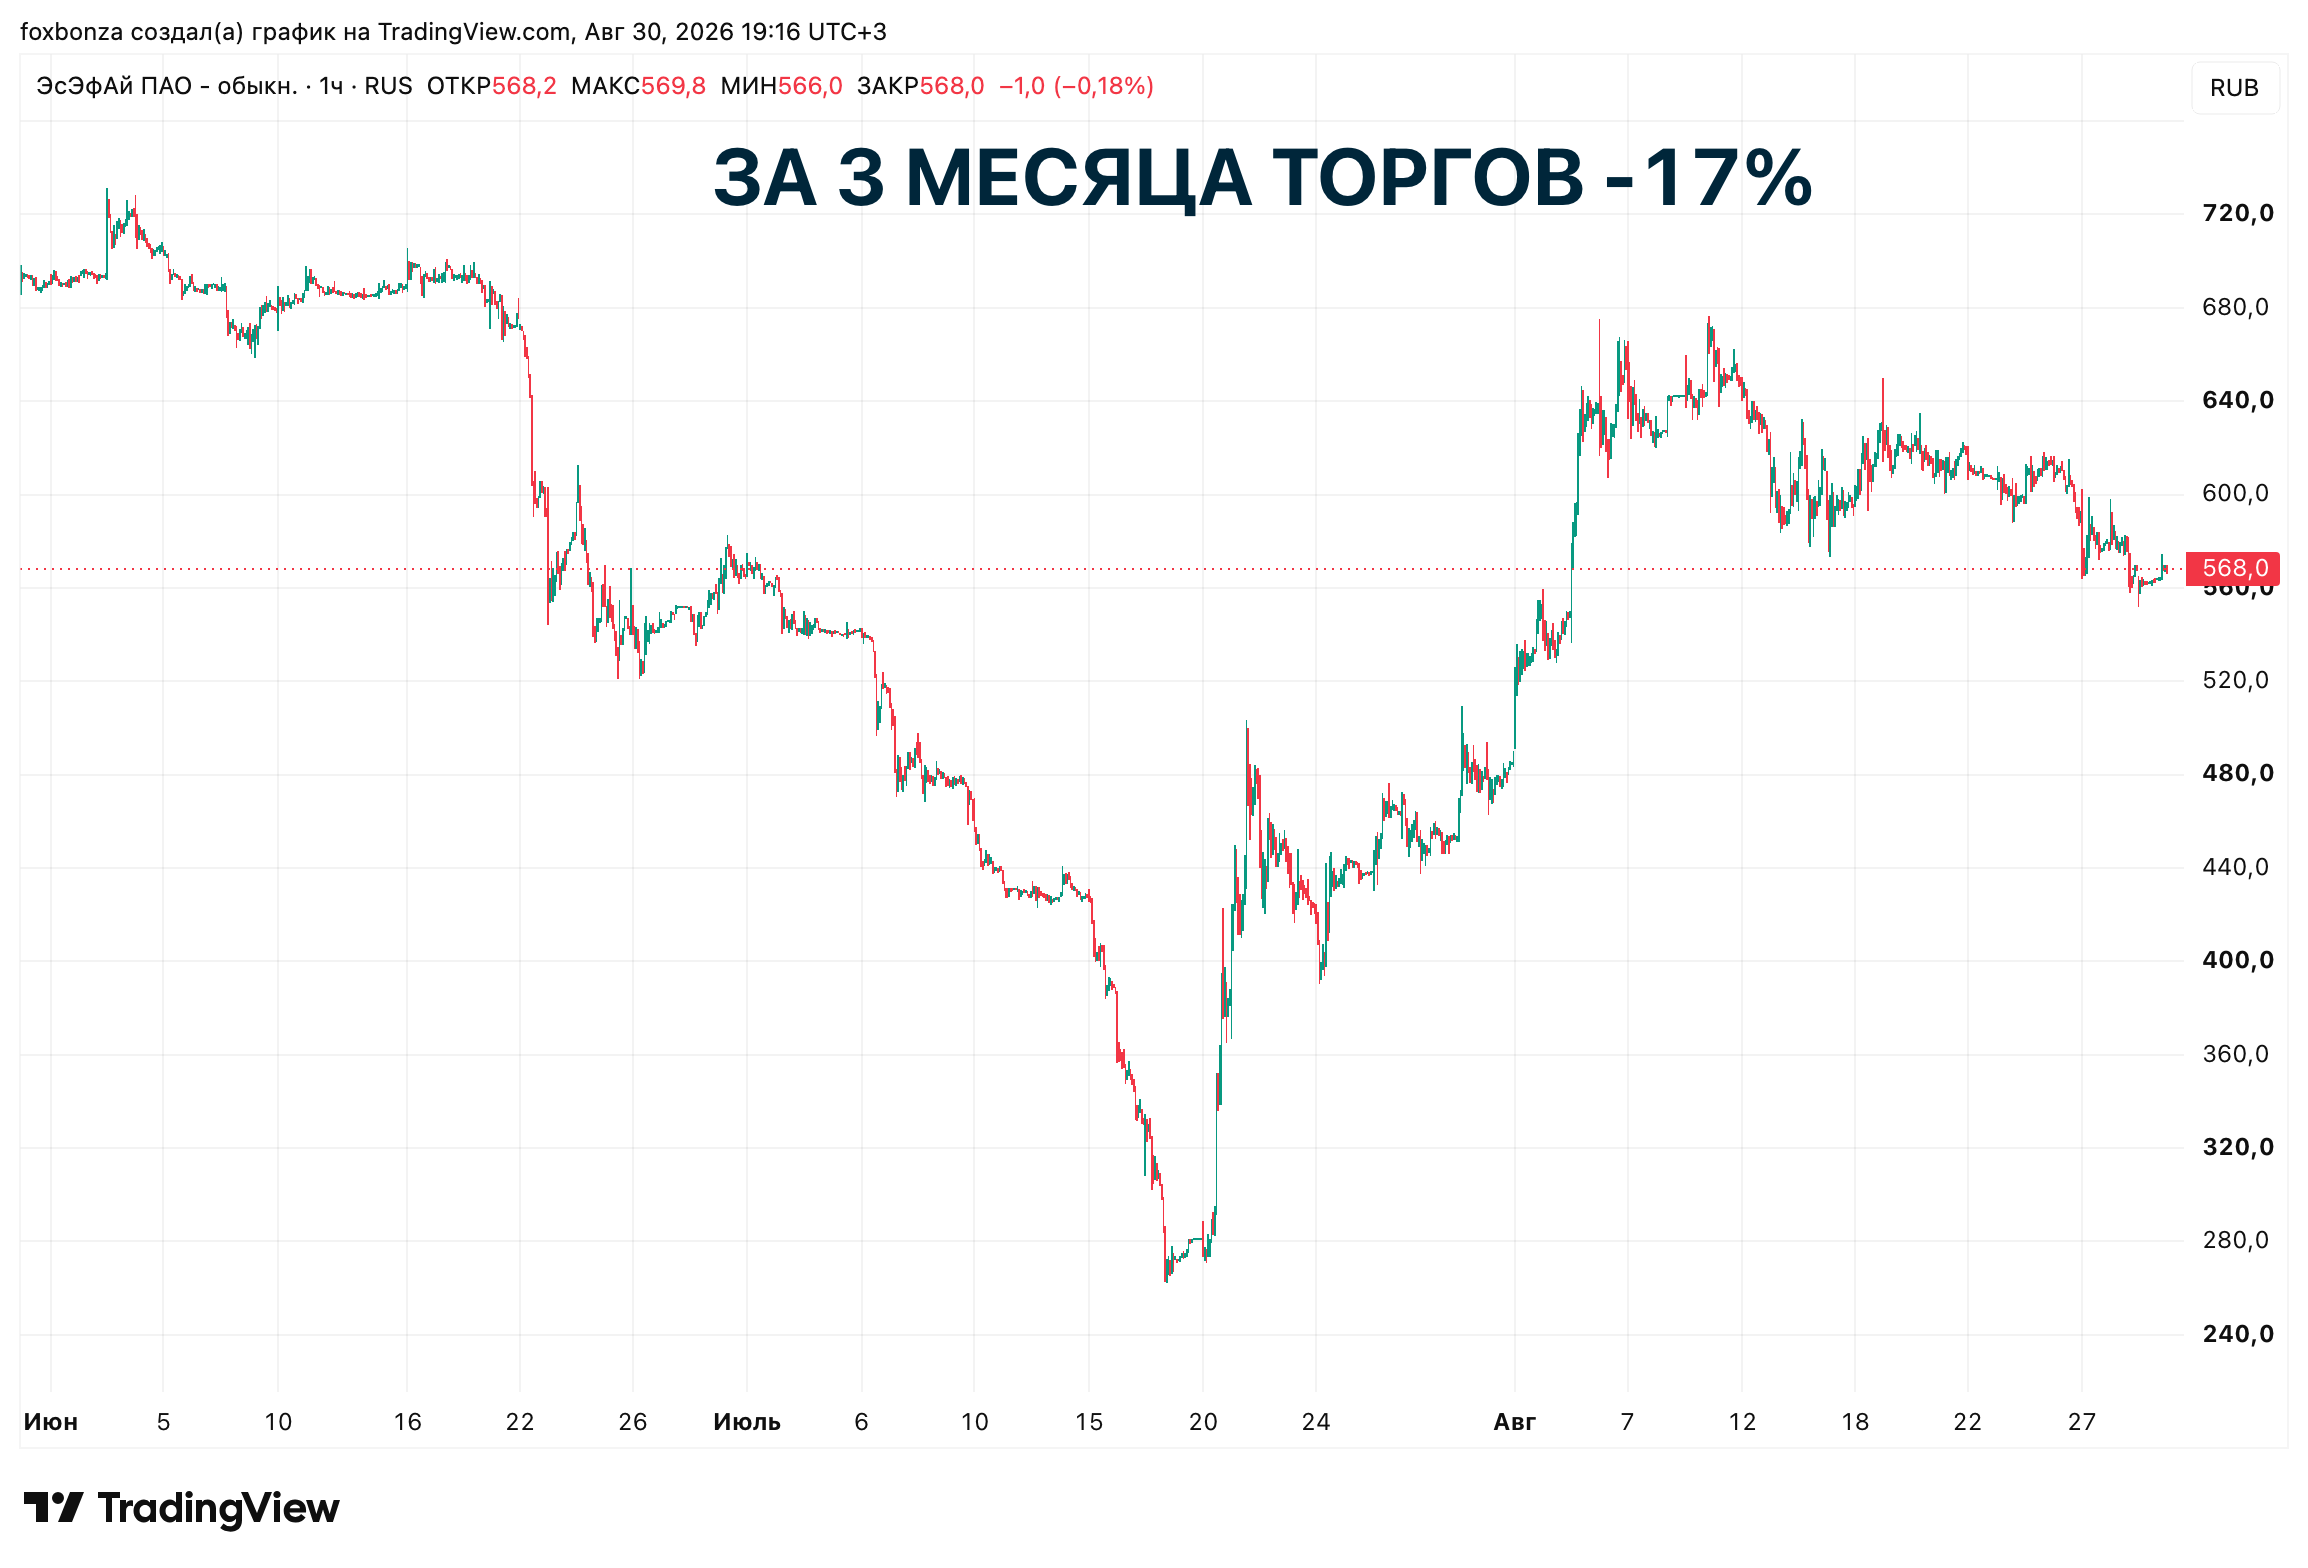
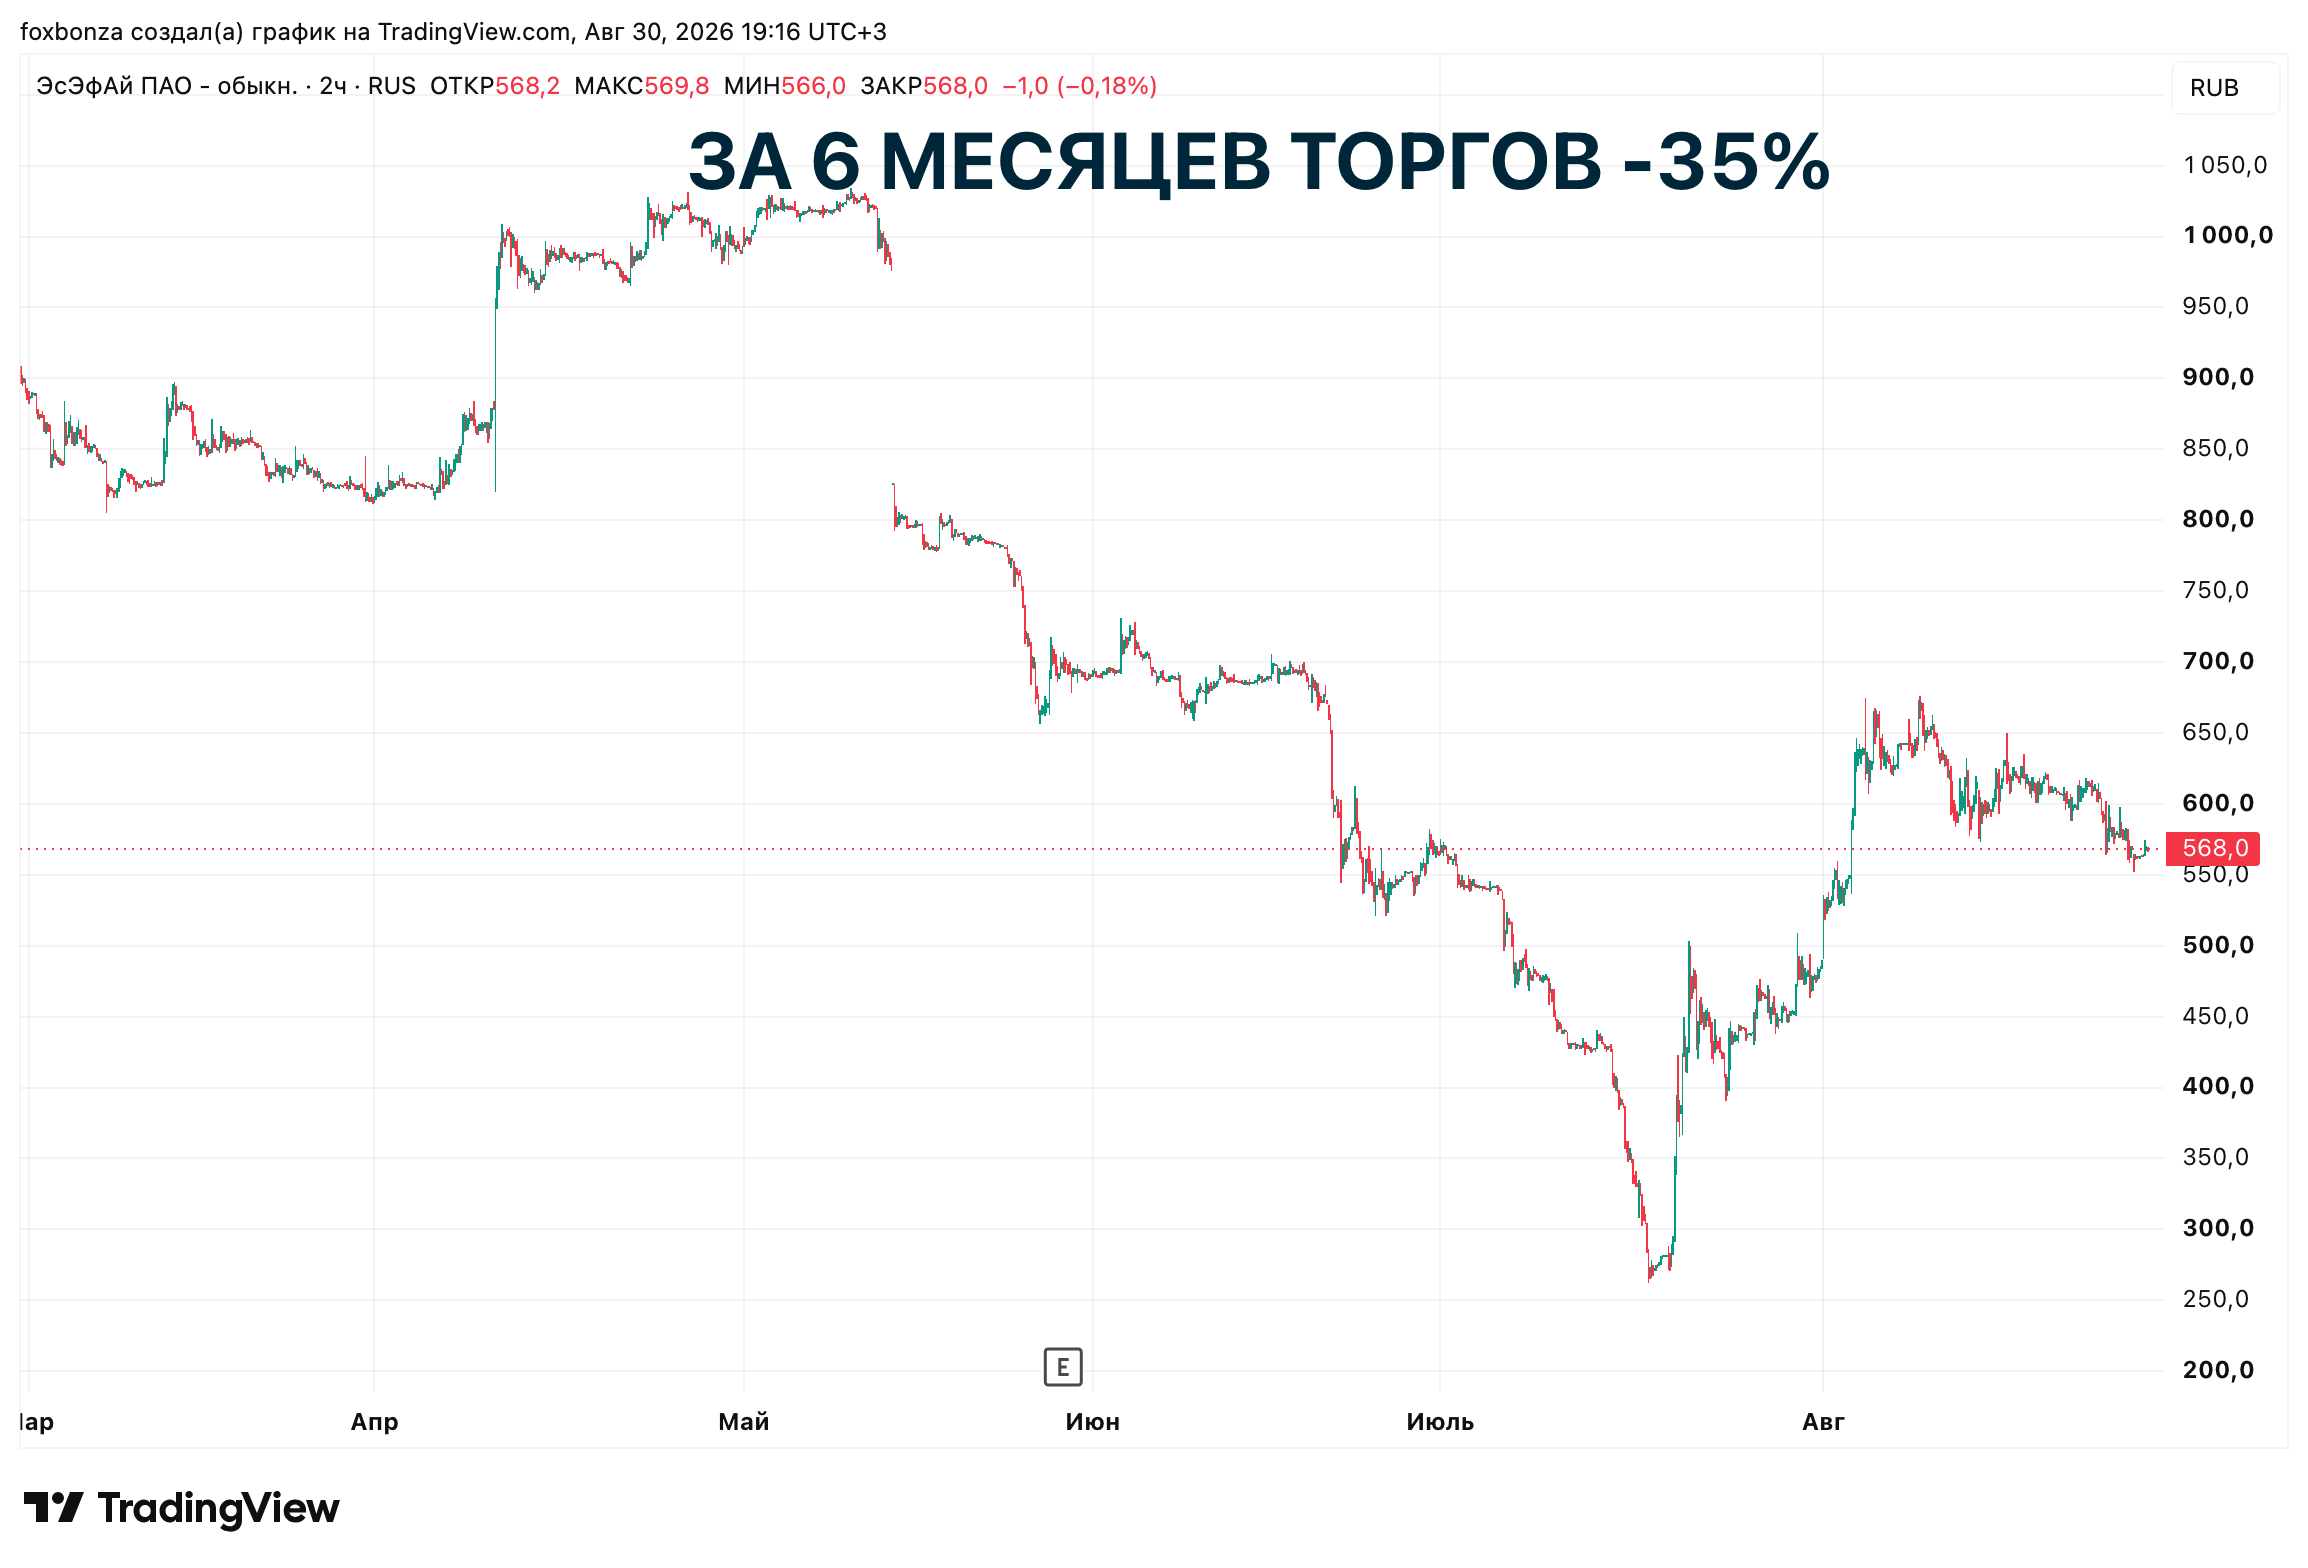
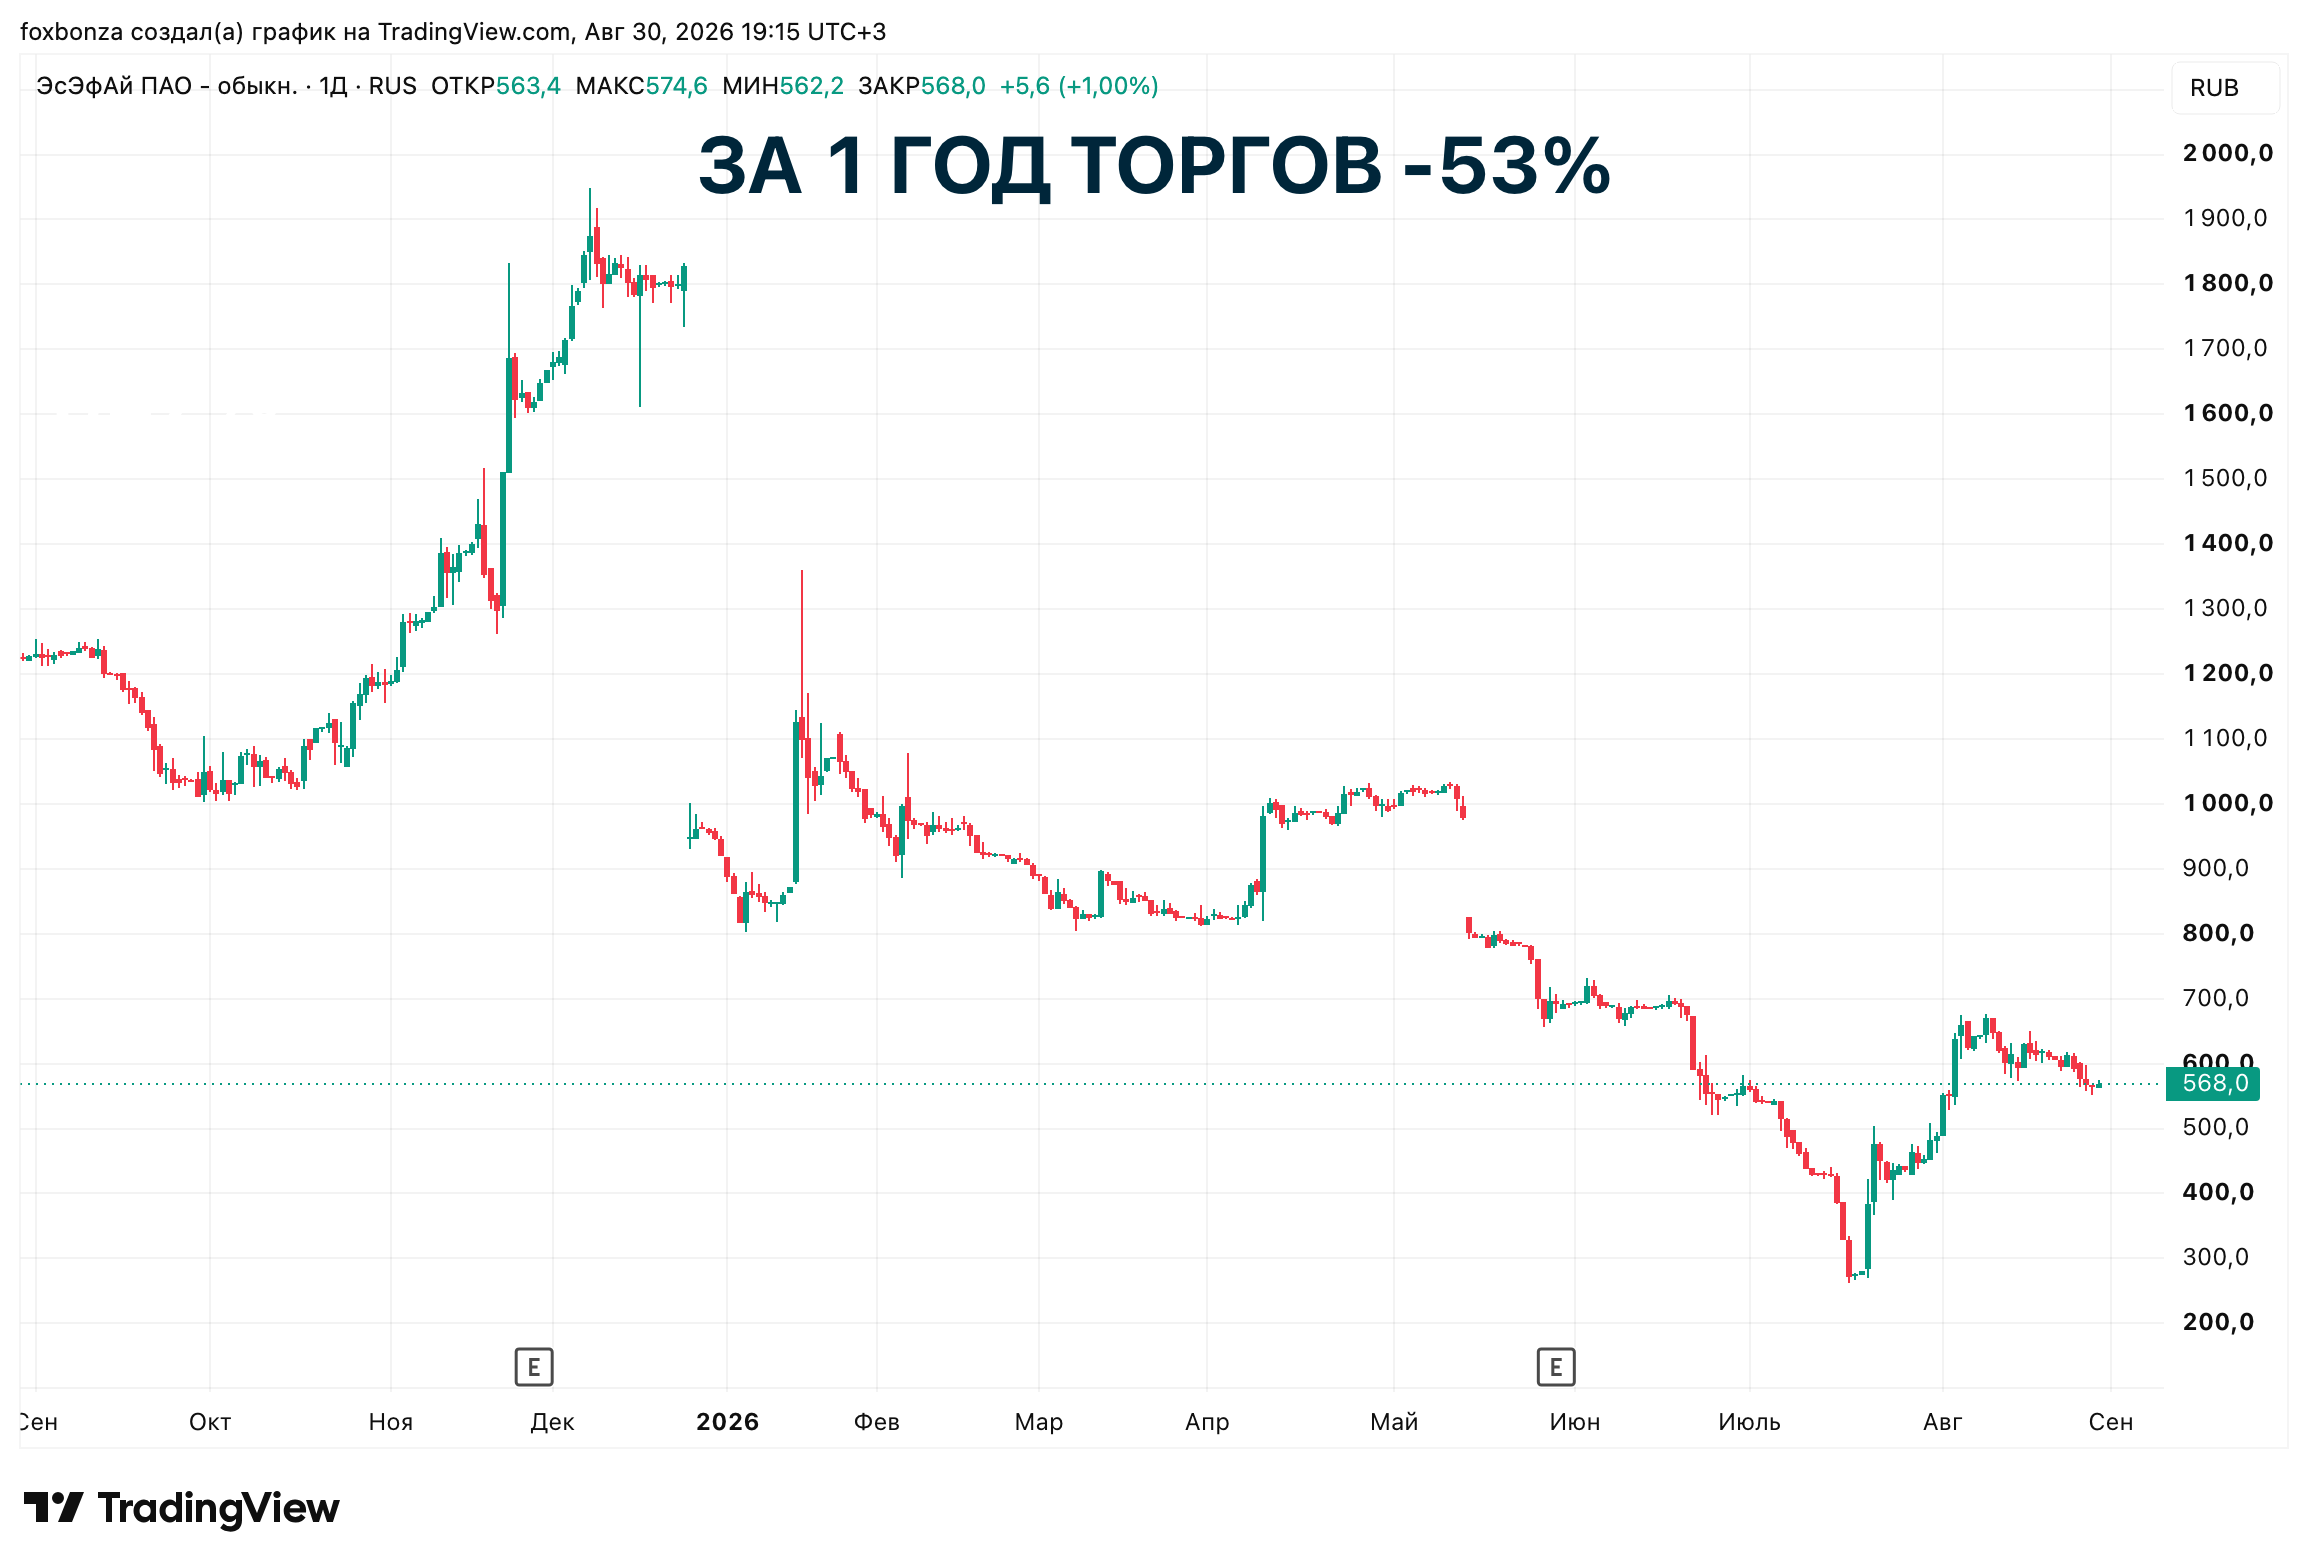
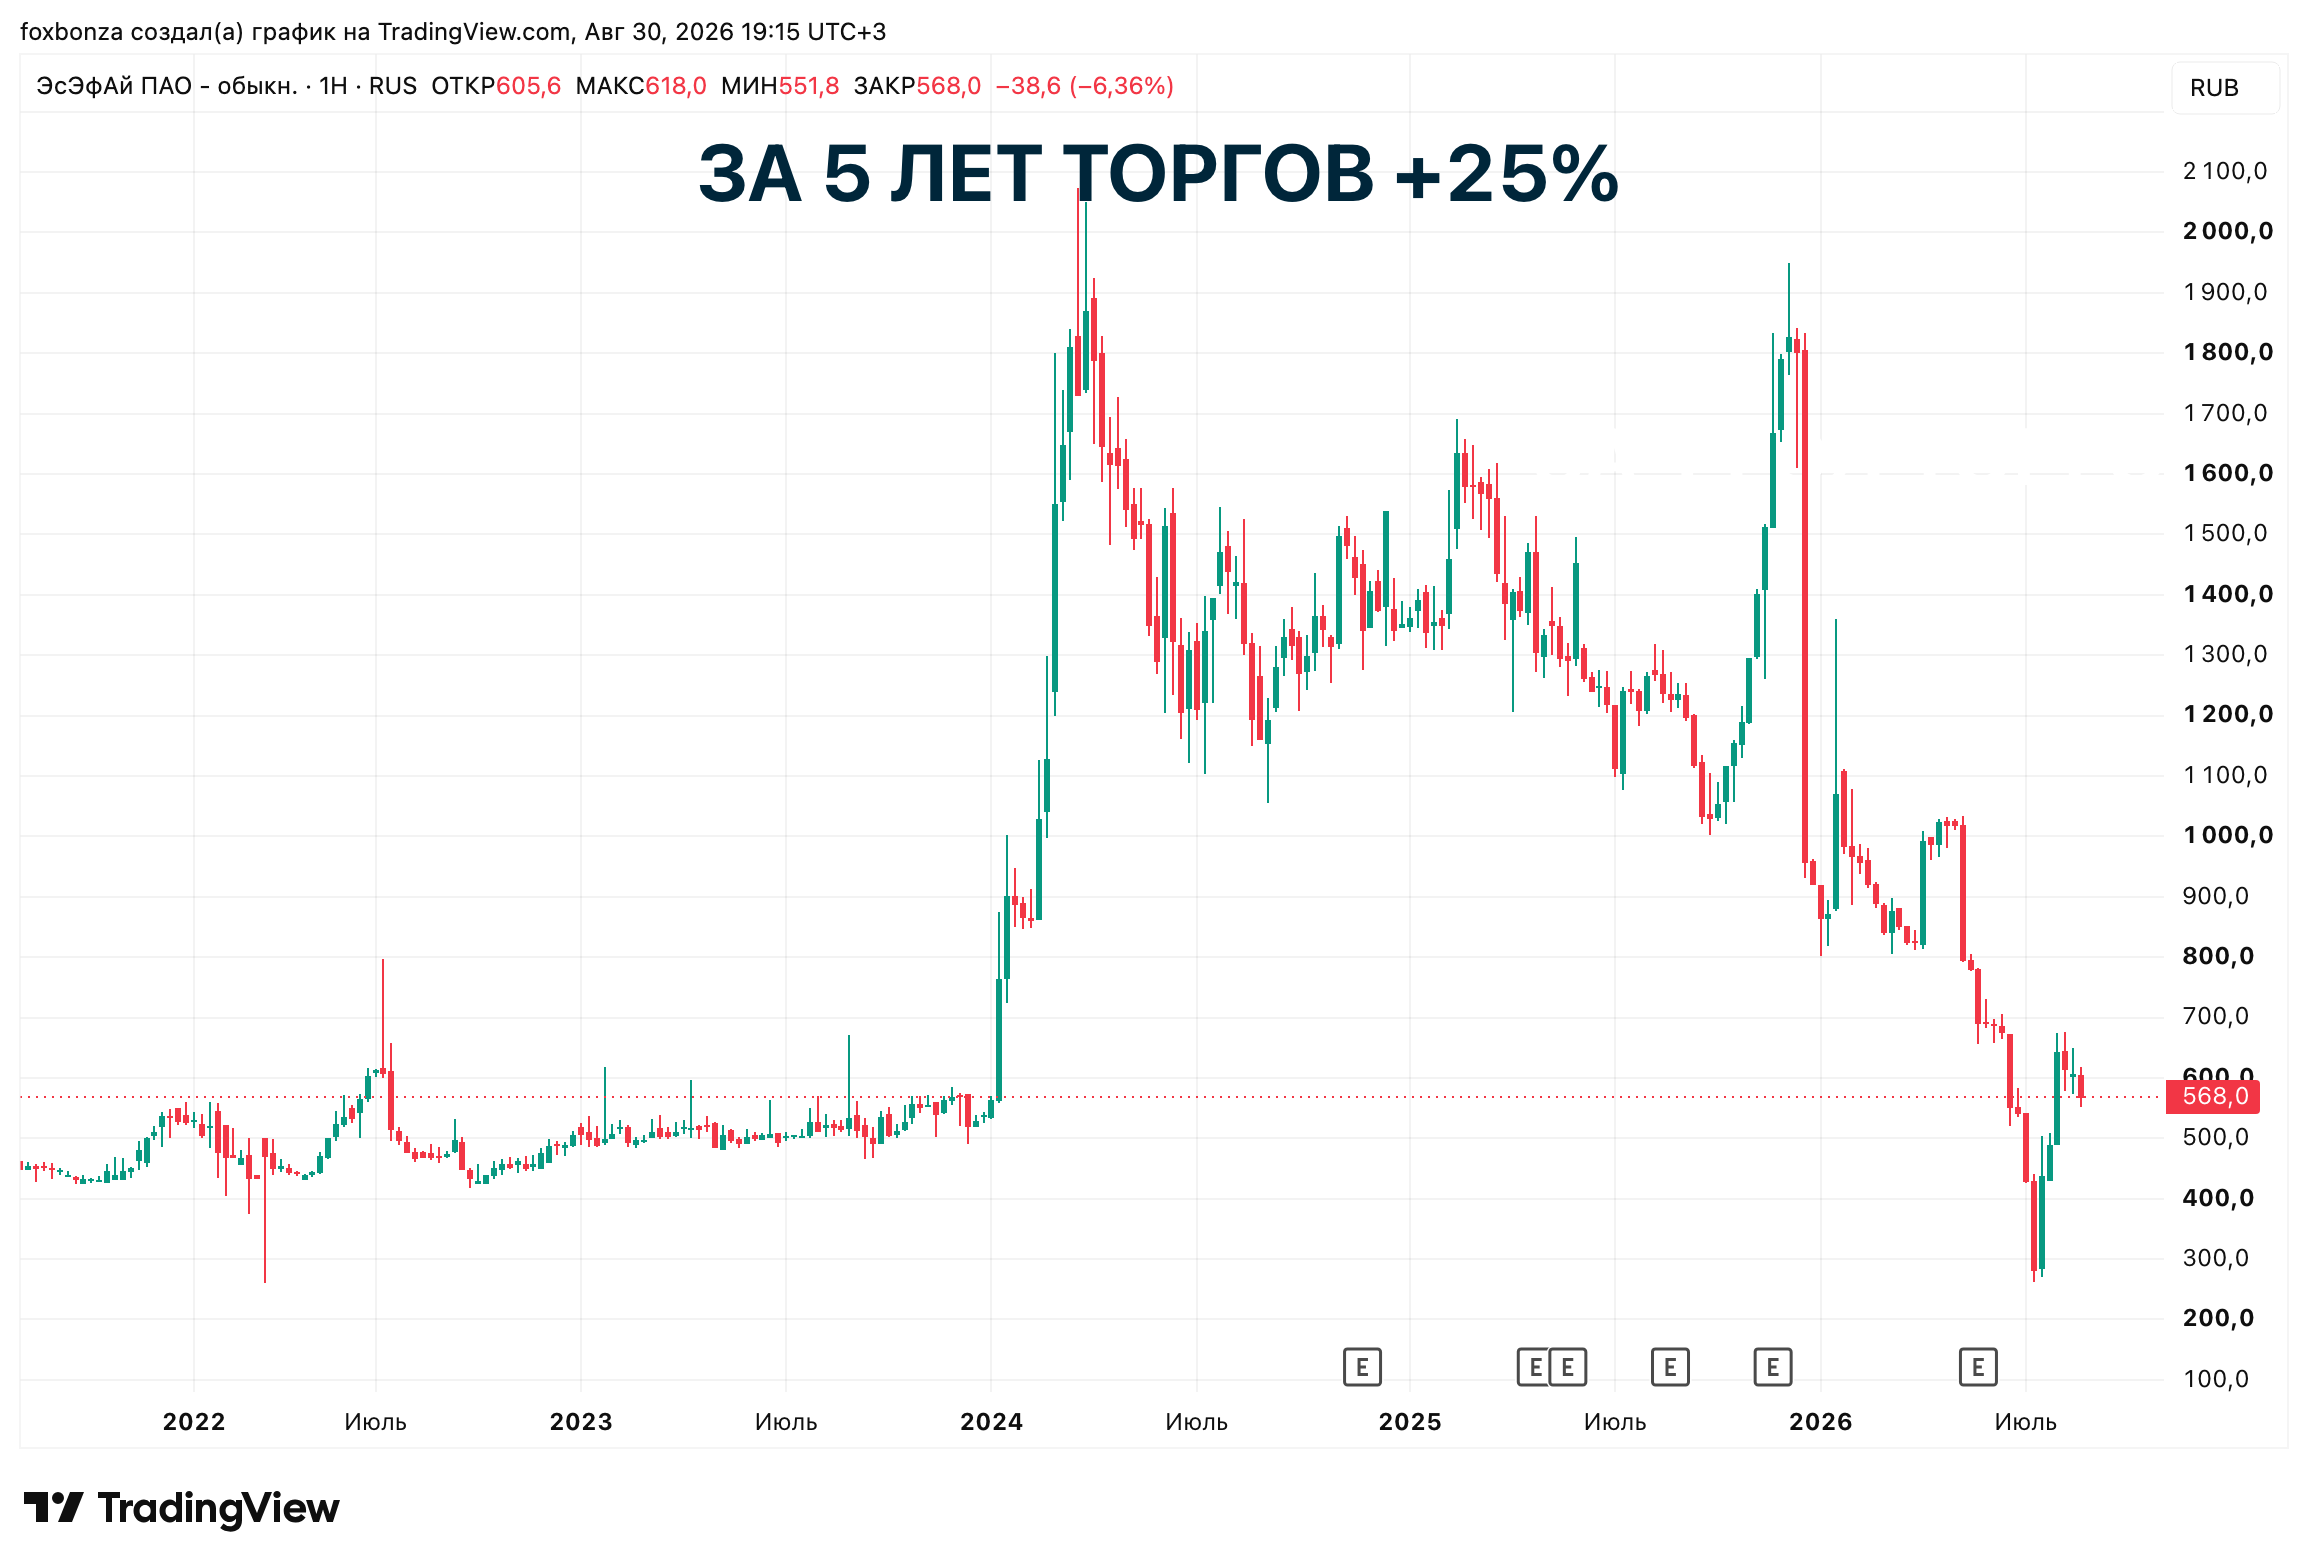
- Рыночная капитализация (около 28 млрд руб. исходя из цены 568 руб. за 48,6 млн акций) теперь почти в два раза ниже балансового капитала, что отражает глубокий скепсис рынка.
Убыток SFIN в 3 млрд рублей по МСФО — фикция, бухгалтерский артефакт. На самом деле компания сгенерировала 4,5 млрд рублей живых денег от операций. Расхождение возникло из-за бумажной переоценки ВСК (минус 4,3 млрд) и создания резервов (минус 1,8 млрд) — цифры внушительные, но реальных денежных потерь за ними нет. Это классическая ловушка для инвестора: формальная прибыль (или убыток) не равна реальному денежному потоку. Однако и повода для радости нет: основной актив холдинга — ВСК — обесценили на 4,3 млрд, а деньги от продажи «Европлана» вместо новых инвестиций ушли на гигантские дивиденды. Бизнес жив, но его капитал «таяет» на бумаге, а стратегия развития отсутствует.
Вердикт Лиса по ПАО ЭсЭфАй (SFIN)
ПАО ЭсЭфАй (SFIN) — это холдинг пока без мотора. И не известно сколько это продлится. Продав «Европлан» за 57 млрд руб., компания одновременно освободилась от основного генератора прибыли. А денежные средства от сделки были направлены не на новые инвестиции, а на гигантские дивиденды (почти 52 млрд руб. за 2025 год) и обратный выкуп акций — по сути, холдинг «съел» свой главный актив, чтобы единоразово расплатиться с инвесторами. Теперь на балансе остался страховой актив (49% ВСК, который сама же компания обесценила на 4,3 млрд руб.) и проблемная доля в «М.Видео» (~10%), у которого падает выручка (-28%), растет долг (~158 млрд руб.) и снижен кредитный рейтинг. Руководство SFI само признало, что ВСК переоценен, а деньги от продажи главного актива так пока и не нашли нового применения. Лис пересмотрит отношение только в том случае, если компания объявит о крупной сделке M&A с понятной синергией и четкой стратегией реинвестирования. Пока — засада засадная.
Комментарии (1)