


Финансовый паспорт ТНС энерго НН
Показатель | Значение |
|---|---|
Выручка | 29,42 млрд ₽ (+16,6% г/г) |
Чистая прибыль | 1,66 млрд ₽ (рост в 5,9 раза) |
EBITDA, расчётная | ≈2,00 млрд ₽ (+83,8% г/г); операционная прибыль + амортизация |
Чистый долг / EBITDA TTM | Н/д — расчёт не подтверждён |
| P/E TTM | Н/д — капитализация обоих классов акций не сверена |
Дивидендная доходность | Н/д за последние 12 месяцев; за 2025 год дивиденды не объявлены |
Бизнес с нижегородской пропиской
ПАО «ТНС энерго Нижний Новгород» входит в группу «ТНС энерго» и является гарантирующим поставщиком электроэнергии в Нижегородской области. Компания закупает электроэнергию и продаёт её населению, предприятиям и организациям региона.
Статус гарантирующего поставщика обеспечивает широкую клиентскую базу, но не гарантирует прибыль. Бизнес зависит от тарифного регулирования, закупочных цен и платёжной дисциплины потребителей. Географическая концентрация усиливает региональные риски.
Прибыль восстанавливается
В 2025 году выручка по МСФО увеличилась примерно на 12,5%, до 52,85 млрд рублей. Чистая прибыль достигла 2,02 млрд рублей против 378 млн рублей годом ранее.
В первом полугодии 2026 года выручка выросла на 16,6%, до 29,42 млрд рублей, а чистая прибыль — почти в шесть раз, до 1,66 млрд рублей. Операционная прибыль увеличилась на 86%, до 1,93 млрд рублей.
Положительную динамику подтверждает и РСБУ за девять месяцев 2026 года: выручка выросла на 12,1%, до 47,15 млрд рублей, чистая прибыль — примерно на 74%, до 1,20 млрд рублей. Результаты разных стандартов рассматриваются отдельно.
Что стоит за ростом
Выручка энергосбытовой компании зависит от объёмов реализации электроэнергии, тарифов и структуры потребителей. Точная декомпозиция роста по этим факторам за первое полугодие 2026 года не подтверждена.
При этом операционная маржа по МСФО улучшилась примерно с 4,1% до 6,6%. Сокращение финансовых расходов дополнительно поддержало чистую прибыль.
Однако бухгалтерский результат зависит и от оценочных статей, включая резервы по дебиторской задолженности. Поэтому устойчивость улучшения необходимо проверять денежными потоками.
Денежный поток и дивиденды
В первом полугодии 2026 года операционный денежный поток составил лишь 59 млн рублей против 458 млн рублей годом ранее. При денежных капитальных затратах около 148 млн рублей расчётный свободный денежный поток оказался отрицательным — примерно минус 89 млн рублей.
Краткосрочные обязательства превышали оборотные активы на 6,36 млрд рублей. Для энергосбытового бизнеса кассовые разрывы характерны, но это не отменяет рисков ликвидности.
По итогам 2025 года акционеры решили не выплачивать дивиденды по обоим классам акций.
Вердикт Лиса
ТНС энерго НН восстанавливает прибыльность, но денежный поток пока не подтверждает столь же уверенного финансового оздоровления.
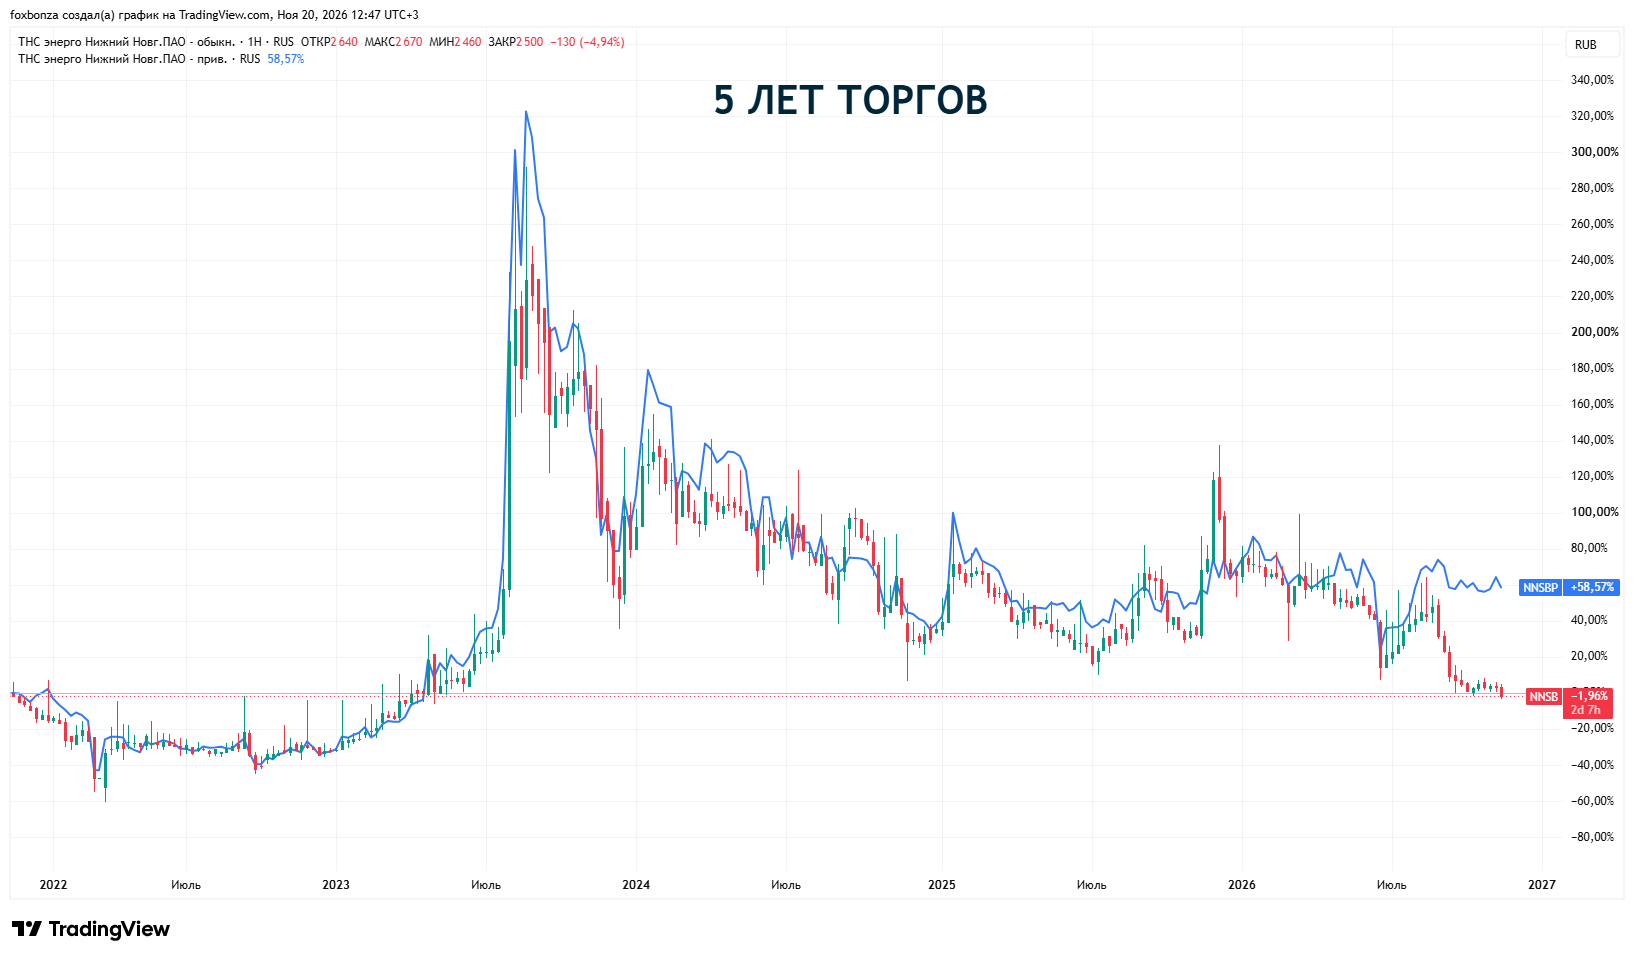
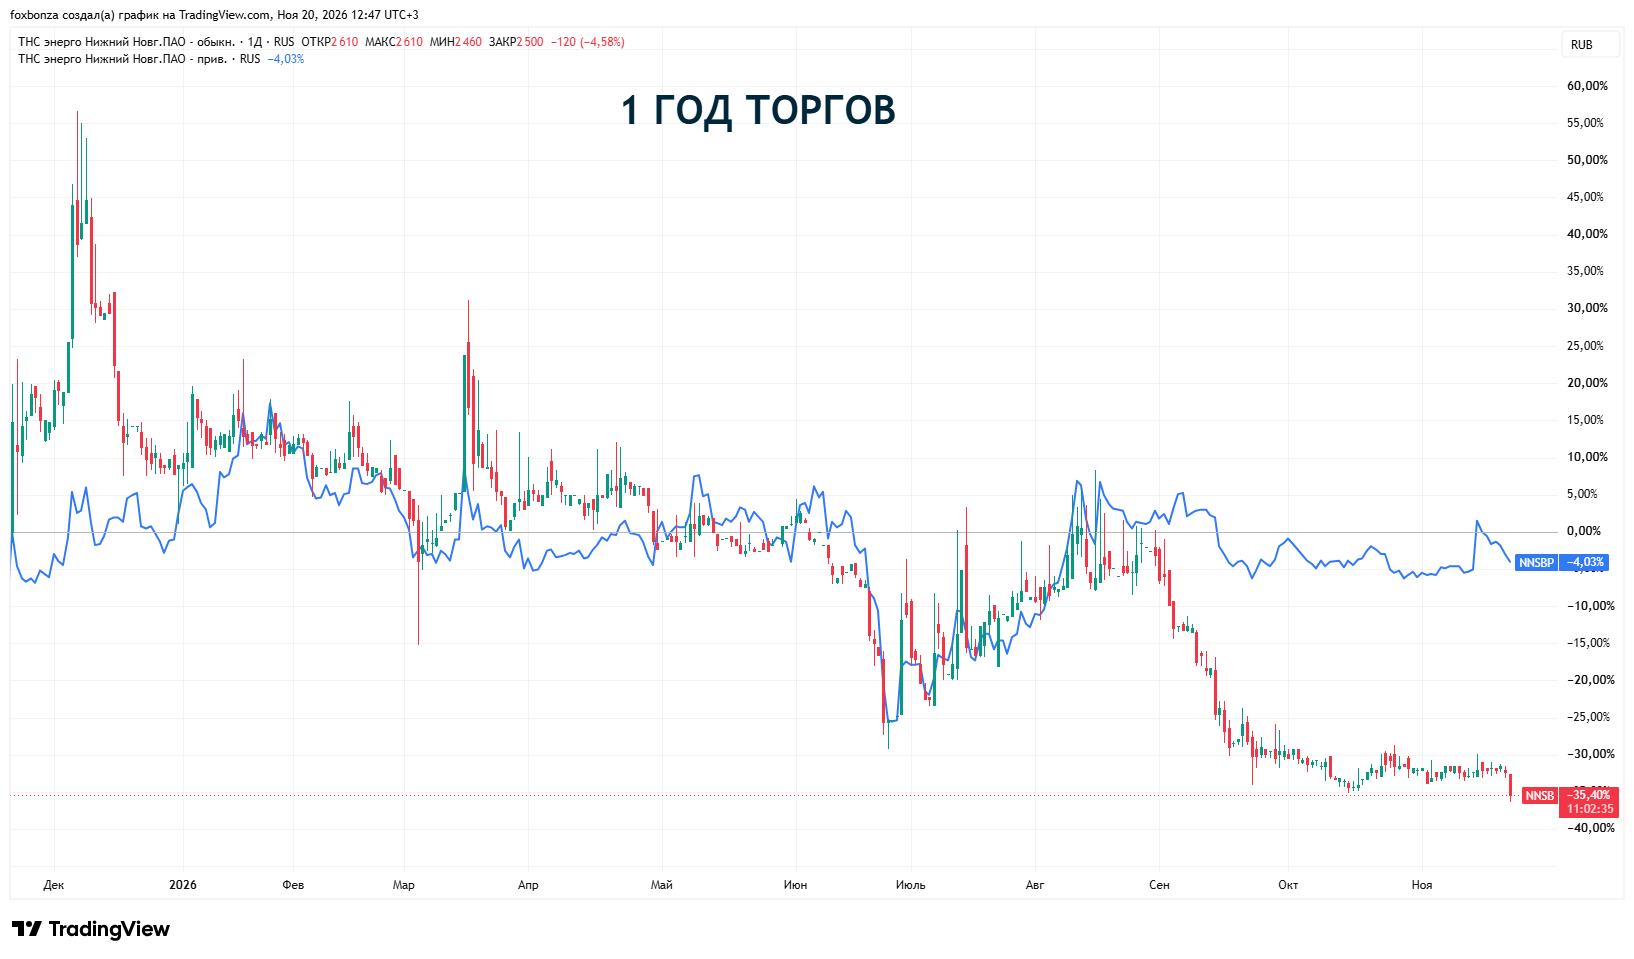
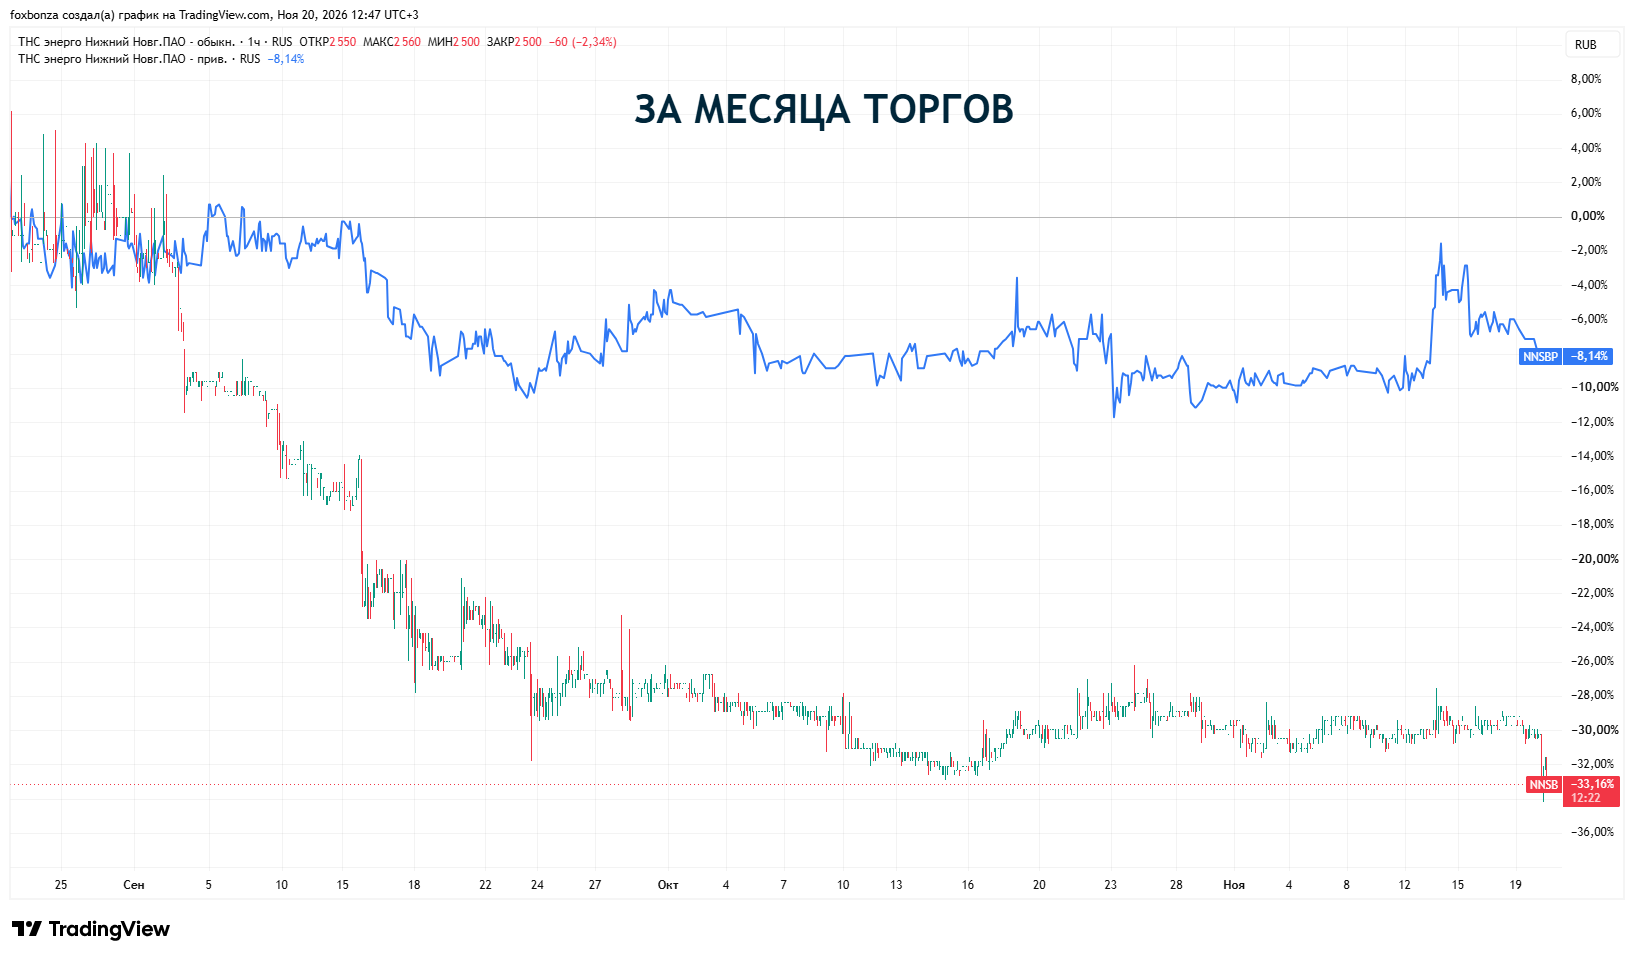
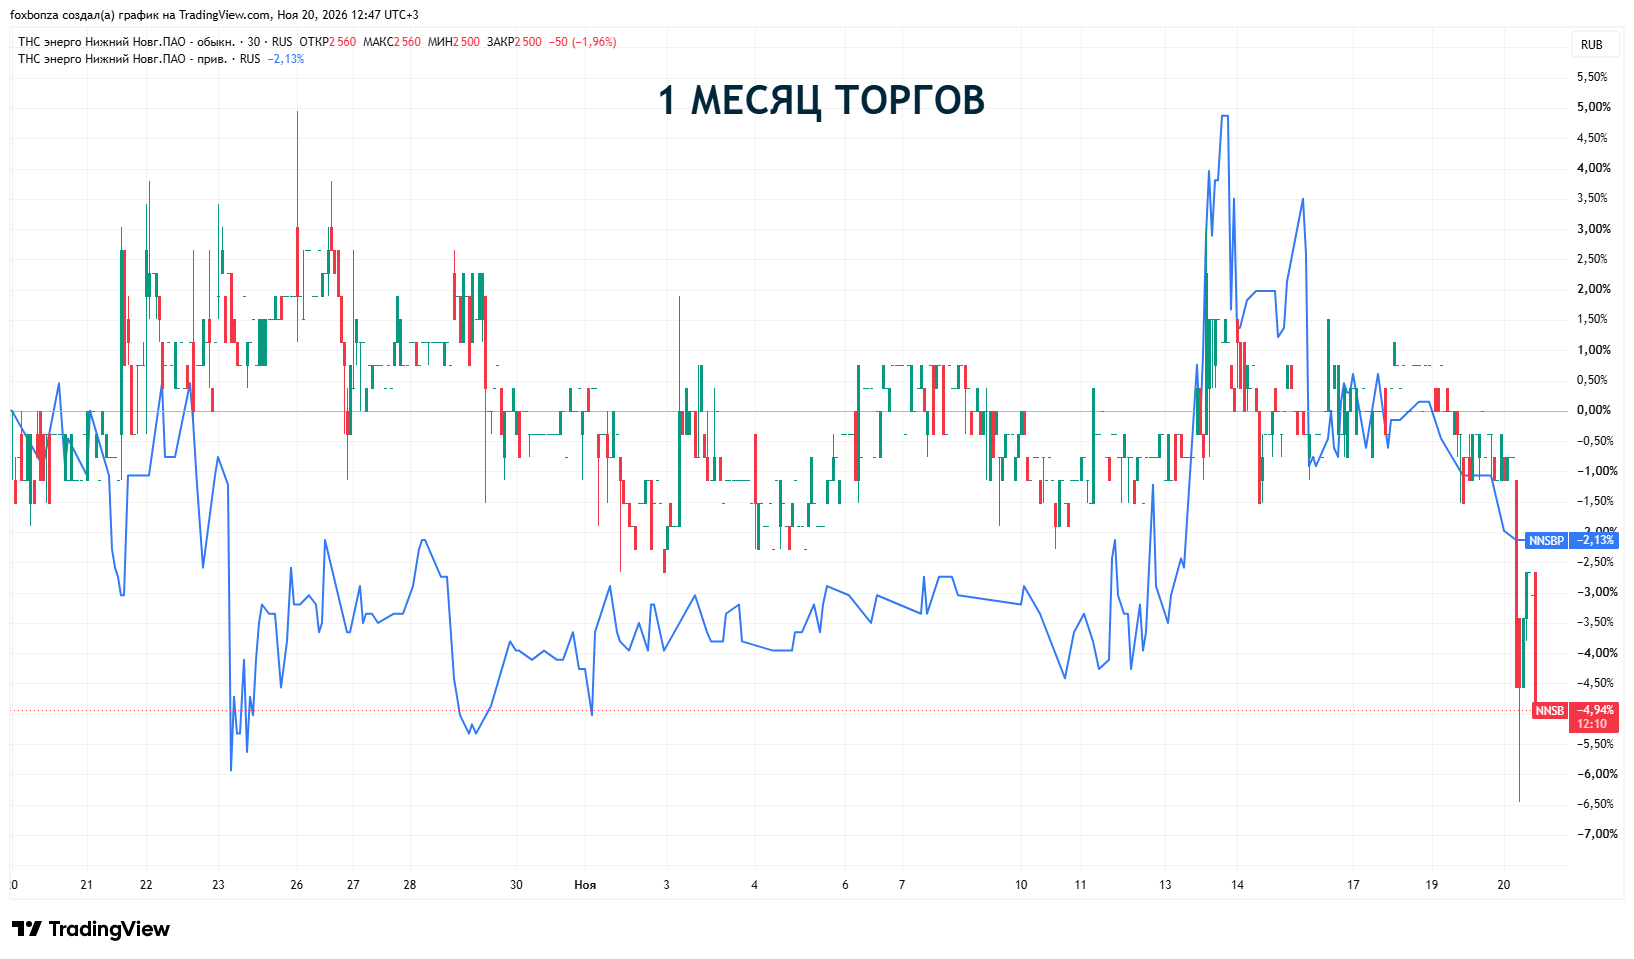
Для акционеров сохраняются риски кассовых разрывов, низкой биржевой ликвидности и неопределённости дивидендных перспектив. Падение котировок само по себе не делает акции дешёвыми. Без подтверждённых мультипликаторов говорить о недооценке преждевременно.
Главный ориентир следующих отчётов — способность компании превращать бухгалтерскую прибыль в реальные денежные поступления.
Не является инвестиционной рекомендацией!
Комментарии (0)