Разбор ПАО «РусГидро» (HYDR) отчетности и перспектив акций компании на основании отчетности за 1 полугодие 2026
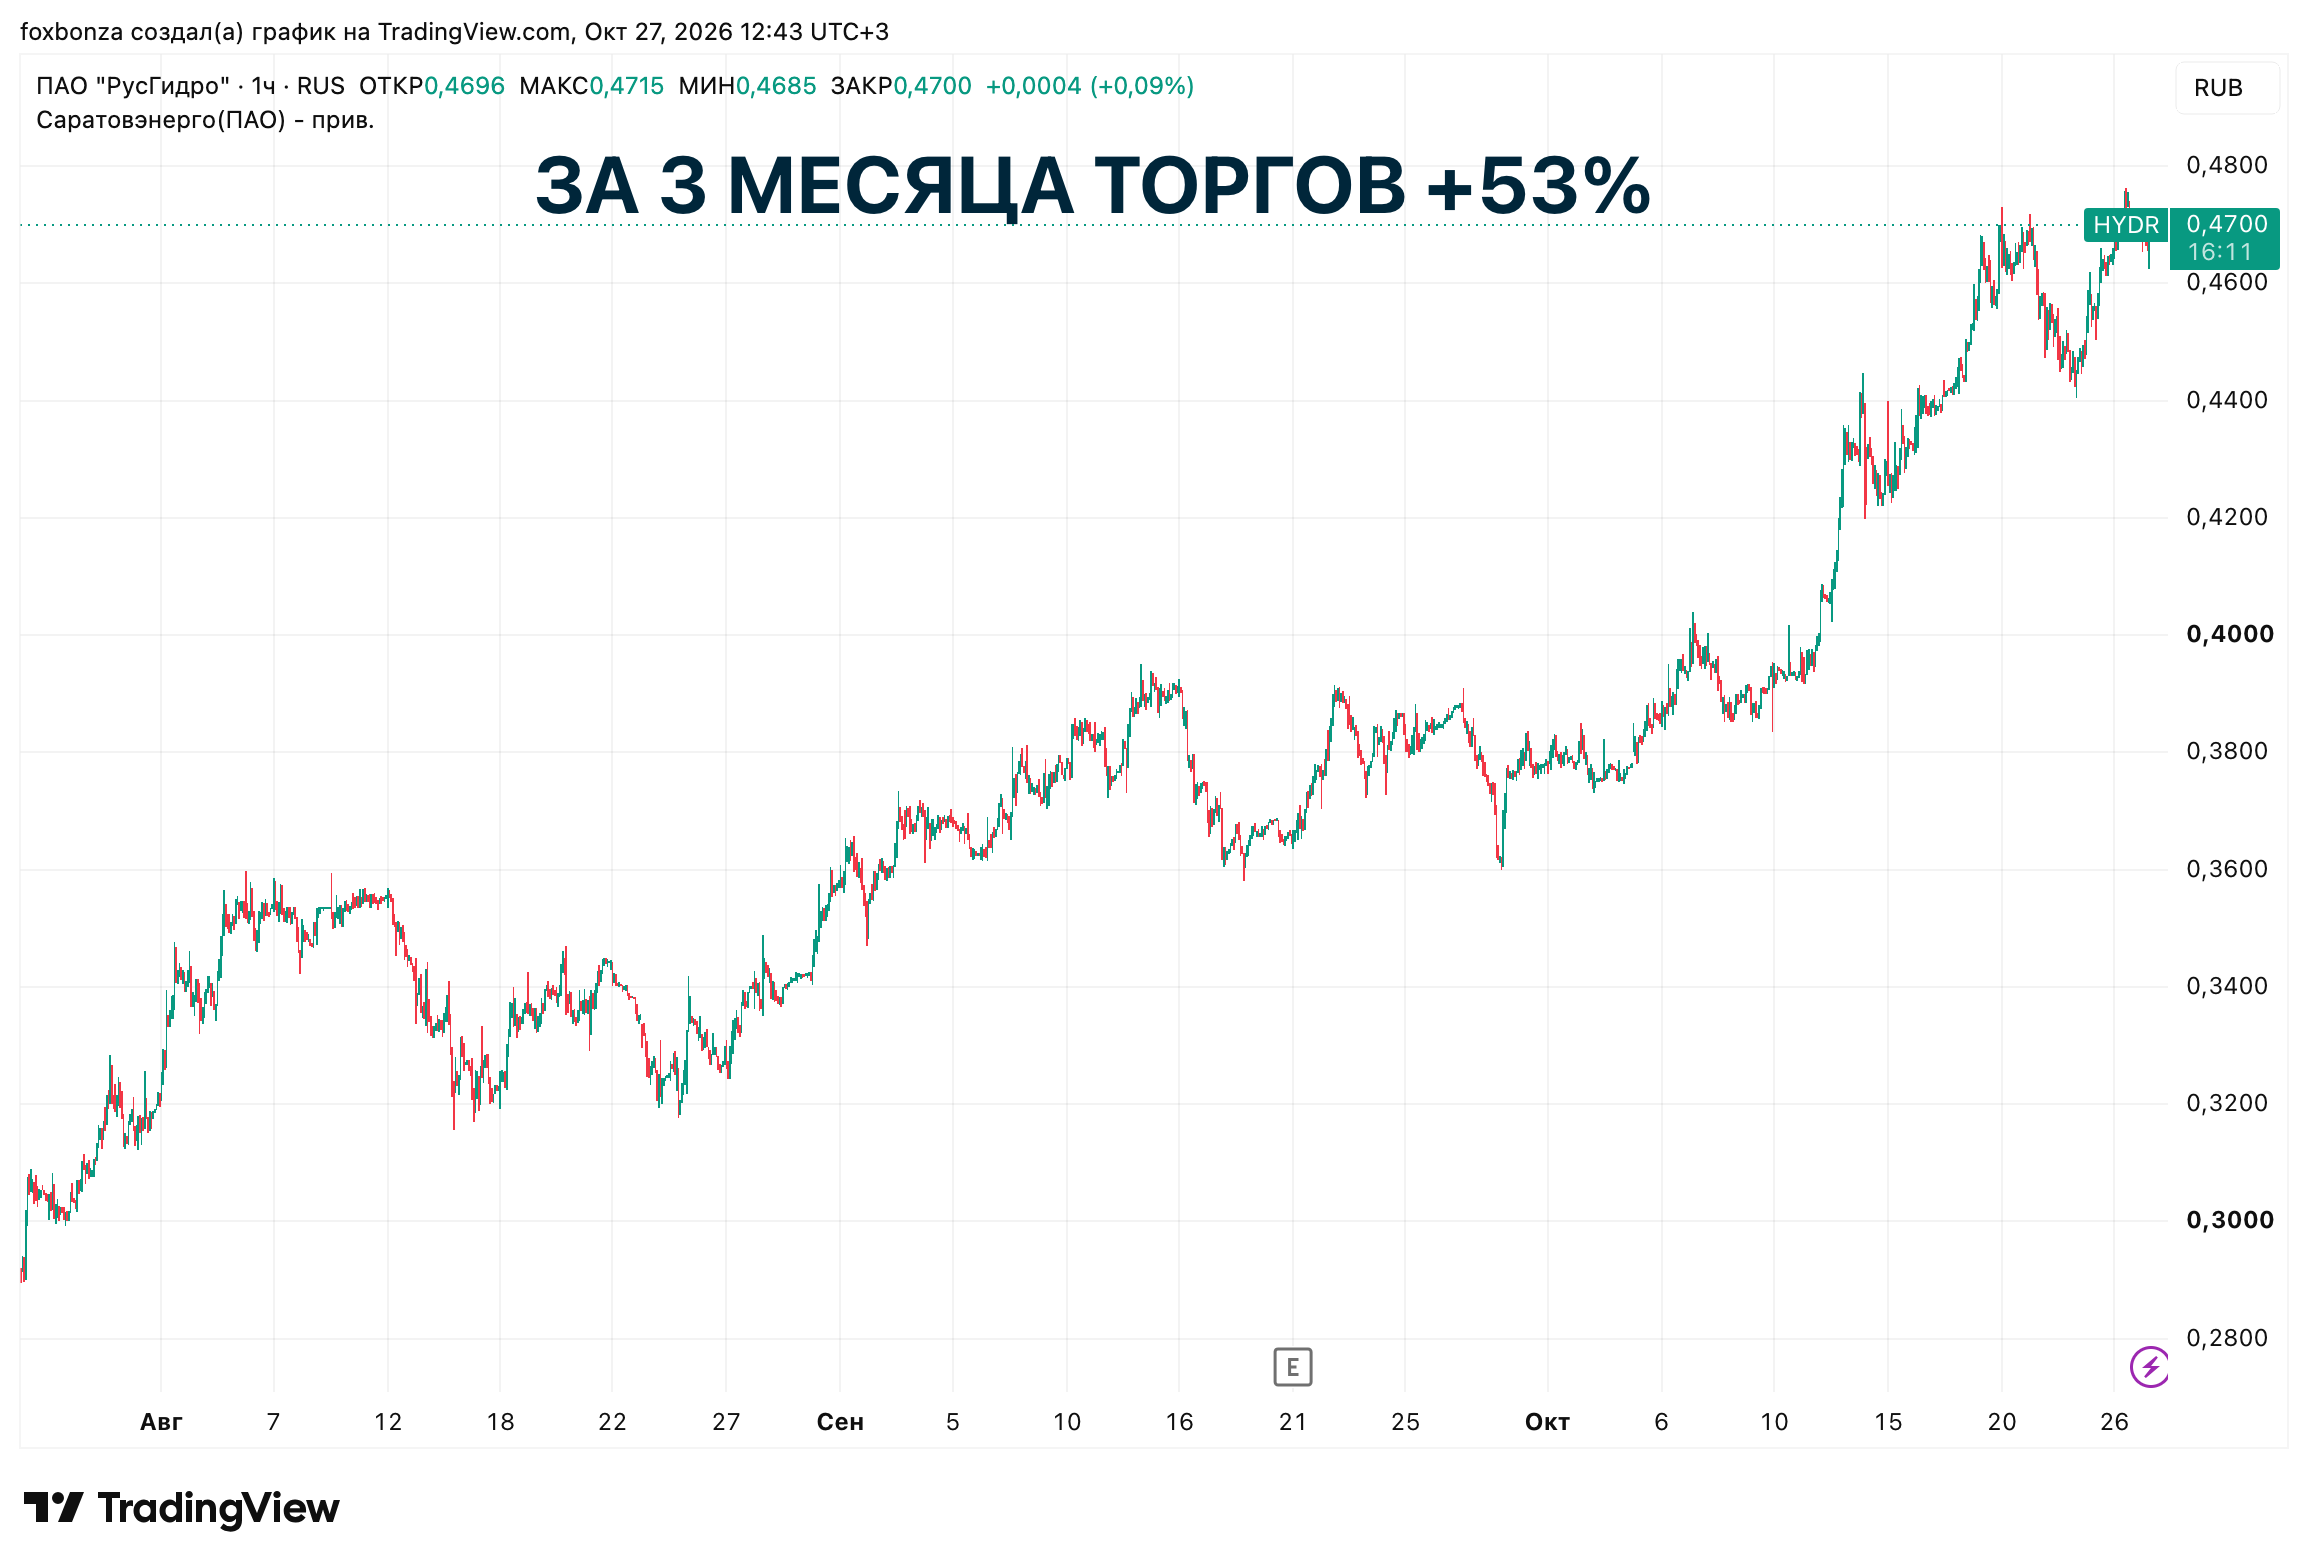
Foxbonza Инвестиции приветствует вас, уважаемые пушистые и не очень инвесторы! Лис по-прежнему охотится, чего и вам желает. Сегодня, например, нарыл отчётность ПАО «РусГидро» (HYDR). Полугодовой отчёт показал, что чистая прибыль подскочила почти вдвое, а выручка набрала хороший, надеемся, крейсерский ход. Акции за три месяца прибавили 53%, а мультипликаторы P/E и P/B выглядят так, будто их готовят к «Чёрной пятнице» (юморнул, да жестковато, согласен; постучал по дереву). Но рано радоваться: долговая нагрузка растёт по-взрослому, а денежный поток уходит в минус из-за гигантских капзатрат. По итогам анализа финансовых показателей и мультипликаторов компания набирает 3,1 балла из 5. Акции не включаются в «Инвестиционную Копилку Foxbonza», но добавляются в лист наблюдения «Foxbonza Коллекция» благодаря высокой положительной волатильности в отчётном периоде и перспективам роста доходов. Не является инвестиционной рекомендацией!
Энергетика — это нескучно. Например, ПАО «РусГидро» (HYDR) — это не просто провода и столбы, столбы, столбы... Это ещё и крупный холдинг, который контролирует государство (62,2% акций напрямую) и который управляет большинством гидроэлектростанций страны. Данные на момент публикации: количество выпущенных акций — 444 793 377 038, цена акции — 0,4691 рубля. Капитализация компании вполне себе неслабая для российского рынка: 208 652,6 млн рублей.
Выручка ПАО «РусГидро» (HYDR) за первое полугодие 2026 года выросла на 18,8% — до 387,1 млрд руб. по сравнению с 325,7 млрд руб. годом ранее. Это не просто рост, а ускорение: компания набирает обороты на фоне увеличения выработки и благоприятной рыночной конъюнктуры.
Чистая прибыль за 6 месяцев 2026 года взлетела на 95,3% — до 60,1 млрд руб. против 31,6 млрд руб. в 2025-м. В Foxbonza Инвестиции отмечают, что растёт маржинальность бизнеса ПАО «РусГидро» (HYDR). Операционная прибыль до учёта обесценения выросла на 52% — до 123,2 млрд руб., а рентабельность по EBITDA достигла 31,8%.
Ещё один приятный момент — это рост операционных показателей. По итогам 9 месяцев 2026 года выработка электроэнергии выросла на 10,2% — до 117,1 млрд кВт·ч, а в III квартале и вовсе ускорилась до 18,6%. Лис догадывается, что вода — это как нефть для гидроэнергетики, а значит, высокая водность рек в этом году работает на акционеров.
Менеджмент компании прямо говорит, что годовые финрезультаты превысят изначальный бизнес-план благодаря высокой водности и более высоким рыночным ценам на электроэнергию.
Что настораживает лисий загривок в ПАО «РусГидро» (HYDR)
Но не всё так гладко в гидроэнергетическом королевстве ПАО «РусГидро» (HYDR).
Лис чует запах высокой долговой нагрузки. Долгосрочные заёмные средства выросли до 577,6 млрд руб. с 477,2 млрд руб. на конец 2025 года. Совокупный долг достиг 842,3 млрд руб., а краткосрочные обязательства превышают оборотные активы на 128,9 млрд руб.
Плюс ко всему, беспоставочный форвард на акции вырос в цене до 38,4 млрд руб., а его переоценка за полугодие добавила 10,0 млрд руб. убытка в финансовые расходы — эффект неденежный, но отчётную прибыль он искажает и делает её волатильной*.
Особое беспокойство вызывает свободный денежный поток (FCF). Он ушёл в глубокий минус: операционный поток составил 131,3 млрд руб., а капитальные затраты (Capex) достигли 158,1 млрд руб. Итого FCF = −26,8 млрд руб. В Foxbonza Инвестиции особо отмечают: отрицательный FCF пока не стал многолетней нормой компании. Для сравнения, в 2025 году CFO составлял 157,3 млрд руб. при Capex 270,9 млрд руб., то есть FCF за полный год был около −113,6 млрд руб., но это отражает пик инвестиционной программы.
Полугодовой минус 26,8 млрд руб. — скорее сезонный и проектный эффект, а не устойчивая деградация.
Лисий нюх подсказывает, что компания стоит на пороге больших перемен. Во-первых, менеджмент уже заявил, что финансовые результаты года превысят изначальный бизнес-план благодаря высокой водности и ценам на рынке. Во-вторых, Capex на 2026 год запланирован на уровне 255,7 млрд руб., что может указывать на масштабную модернизацию и строительство новых объектов. Фигурируют планы по совместной модернизации ГЭС во Вьетнаме с возможным подписанием контракта в 2027 году — это заявка на экспортную экспансию.
Лис предупреждает: промежуточная отчётность не содержит детальных сроков окупаемости проектов, а значит, окупаемость инвестиций придётся проверять по годовым данным. Гипотеза Лиса: если компания сможет удержать рост прибыли и рефинансировать долг, акции ПАО «РусГидро» (HYDR) могут переписать максимумы.
Комментарии: Как вы считаете, сможет ли ПАО «РусГидро» (HYDR) сократить долговую нагрузку при таких огромных капитальных затратах, или нас ждёт очередной выпуск облигаций и размывание доли акционеров?
На основании высокой долговой нагрузки и отрицательного свободного денежного потока акции ПАО «РусГидро» (HYDR) не включаются в Инвестиционную Копилку Foxbonza. ПАО «РусГидро» (HYDR) получает оценку 3,1/5. Но Лис продолжит внимательно следить за этим активом в листе наблюдения, так как компания демонстрирует взрывной рост выручки и прибыли, а мультипликаторы P/E и P/B находятся на исторически низких уровнях. Аналитика ПАО «РусГидро» и отчётность HYDR — темы, к которым Лис из Foxbonza Инвестиции ещё не раз вернётся.
Блок: Динамика акции (Средняя оценка блока: 4.2 из 5)
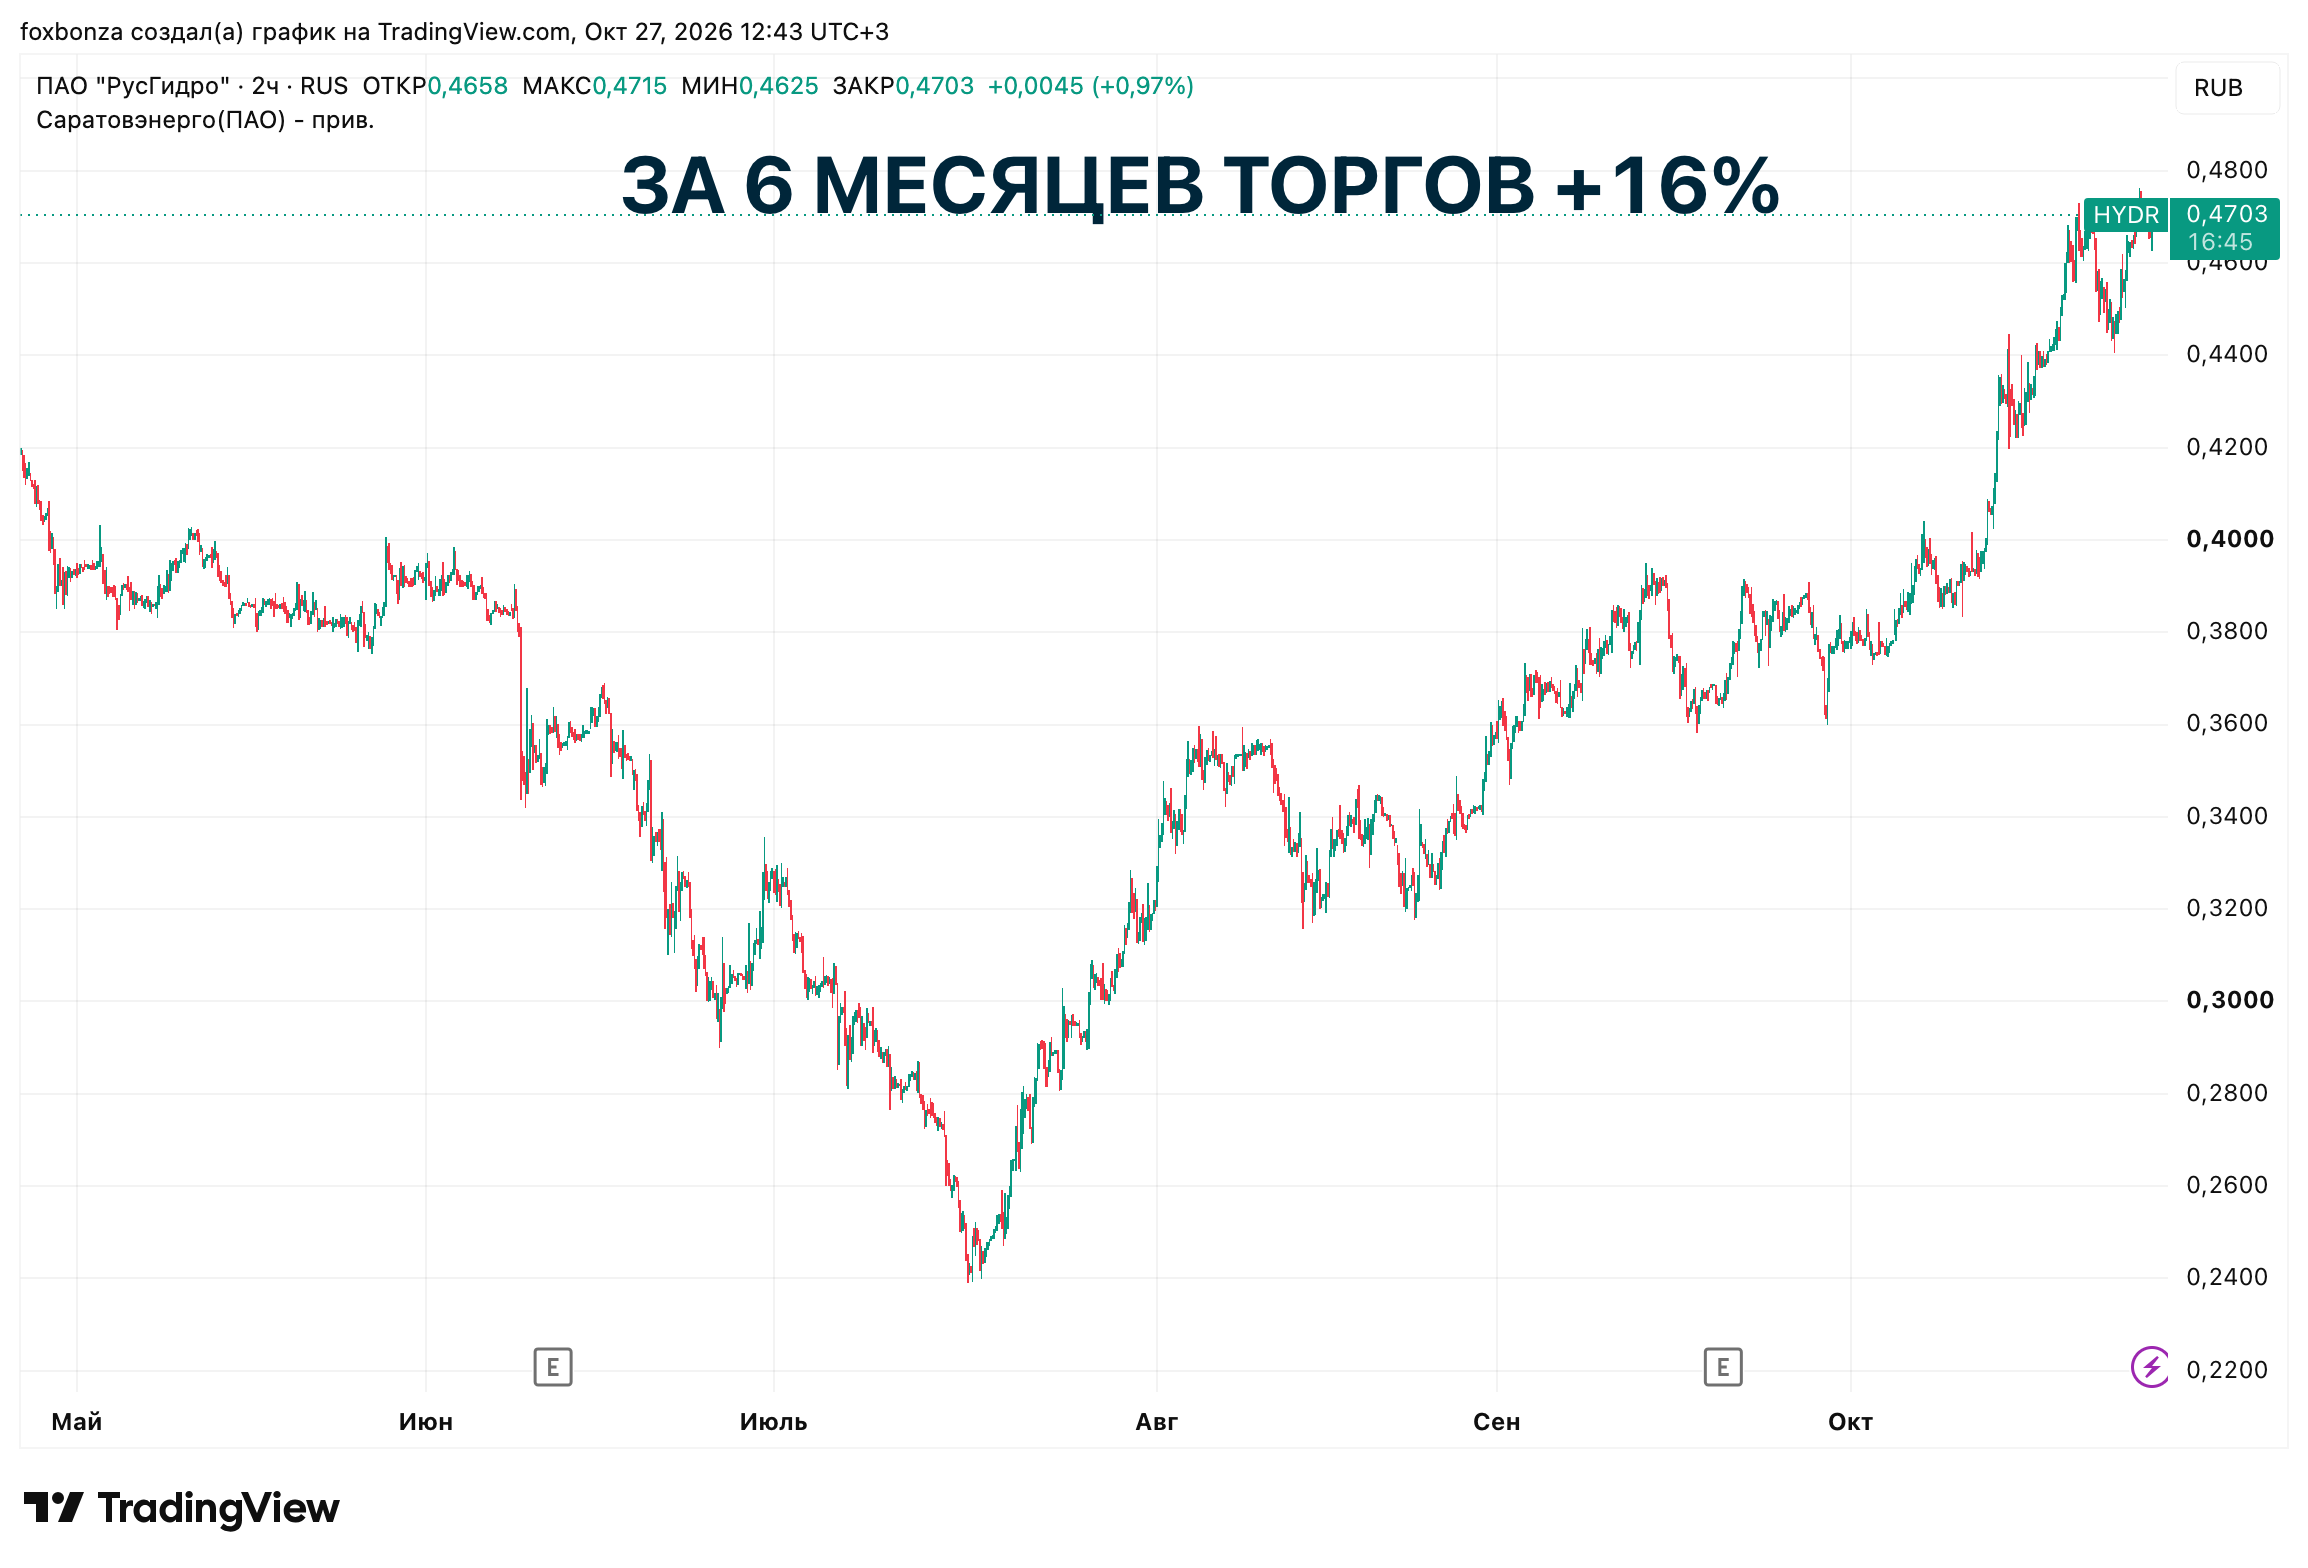
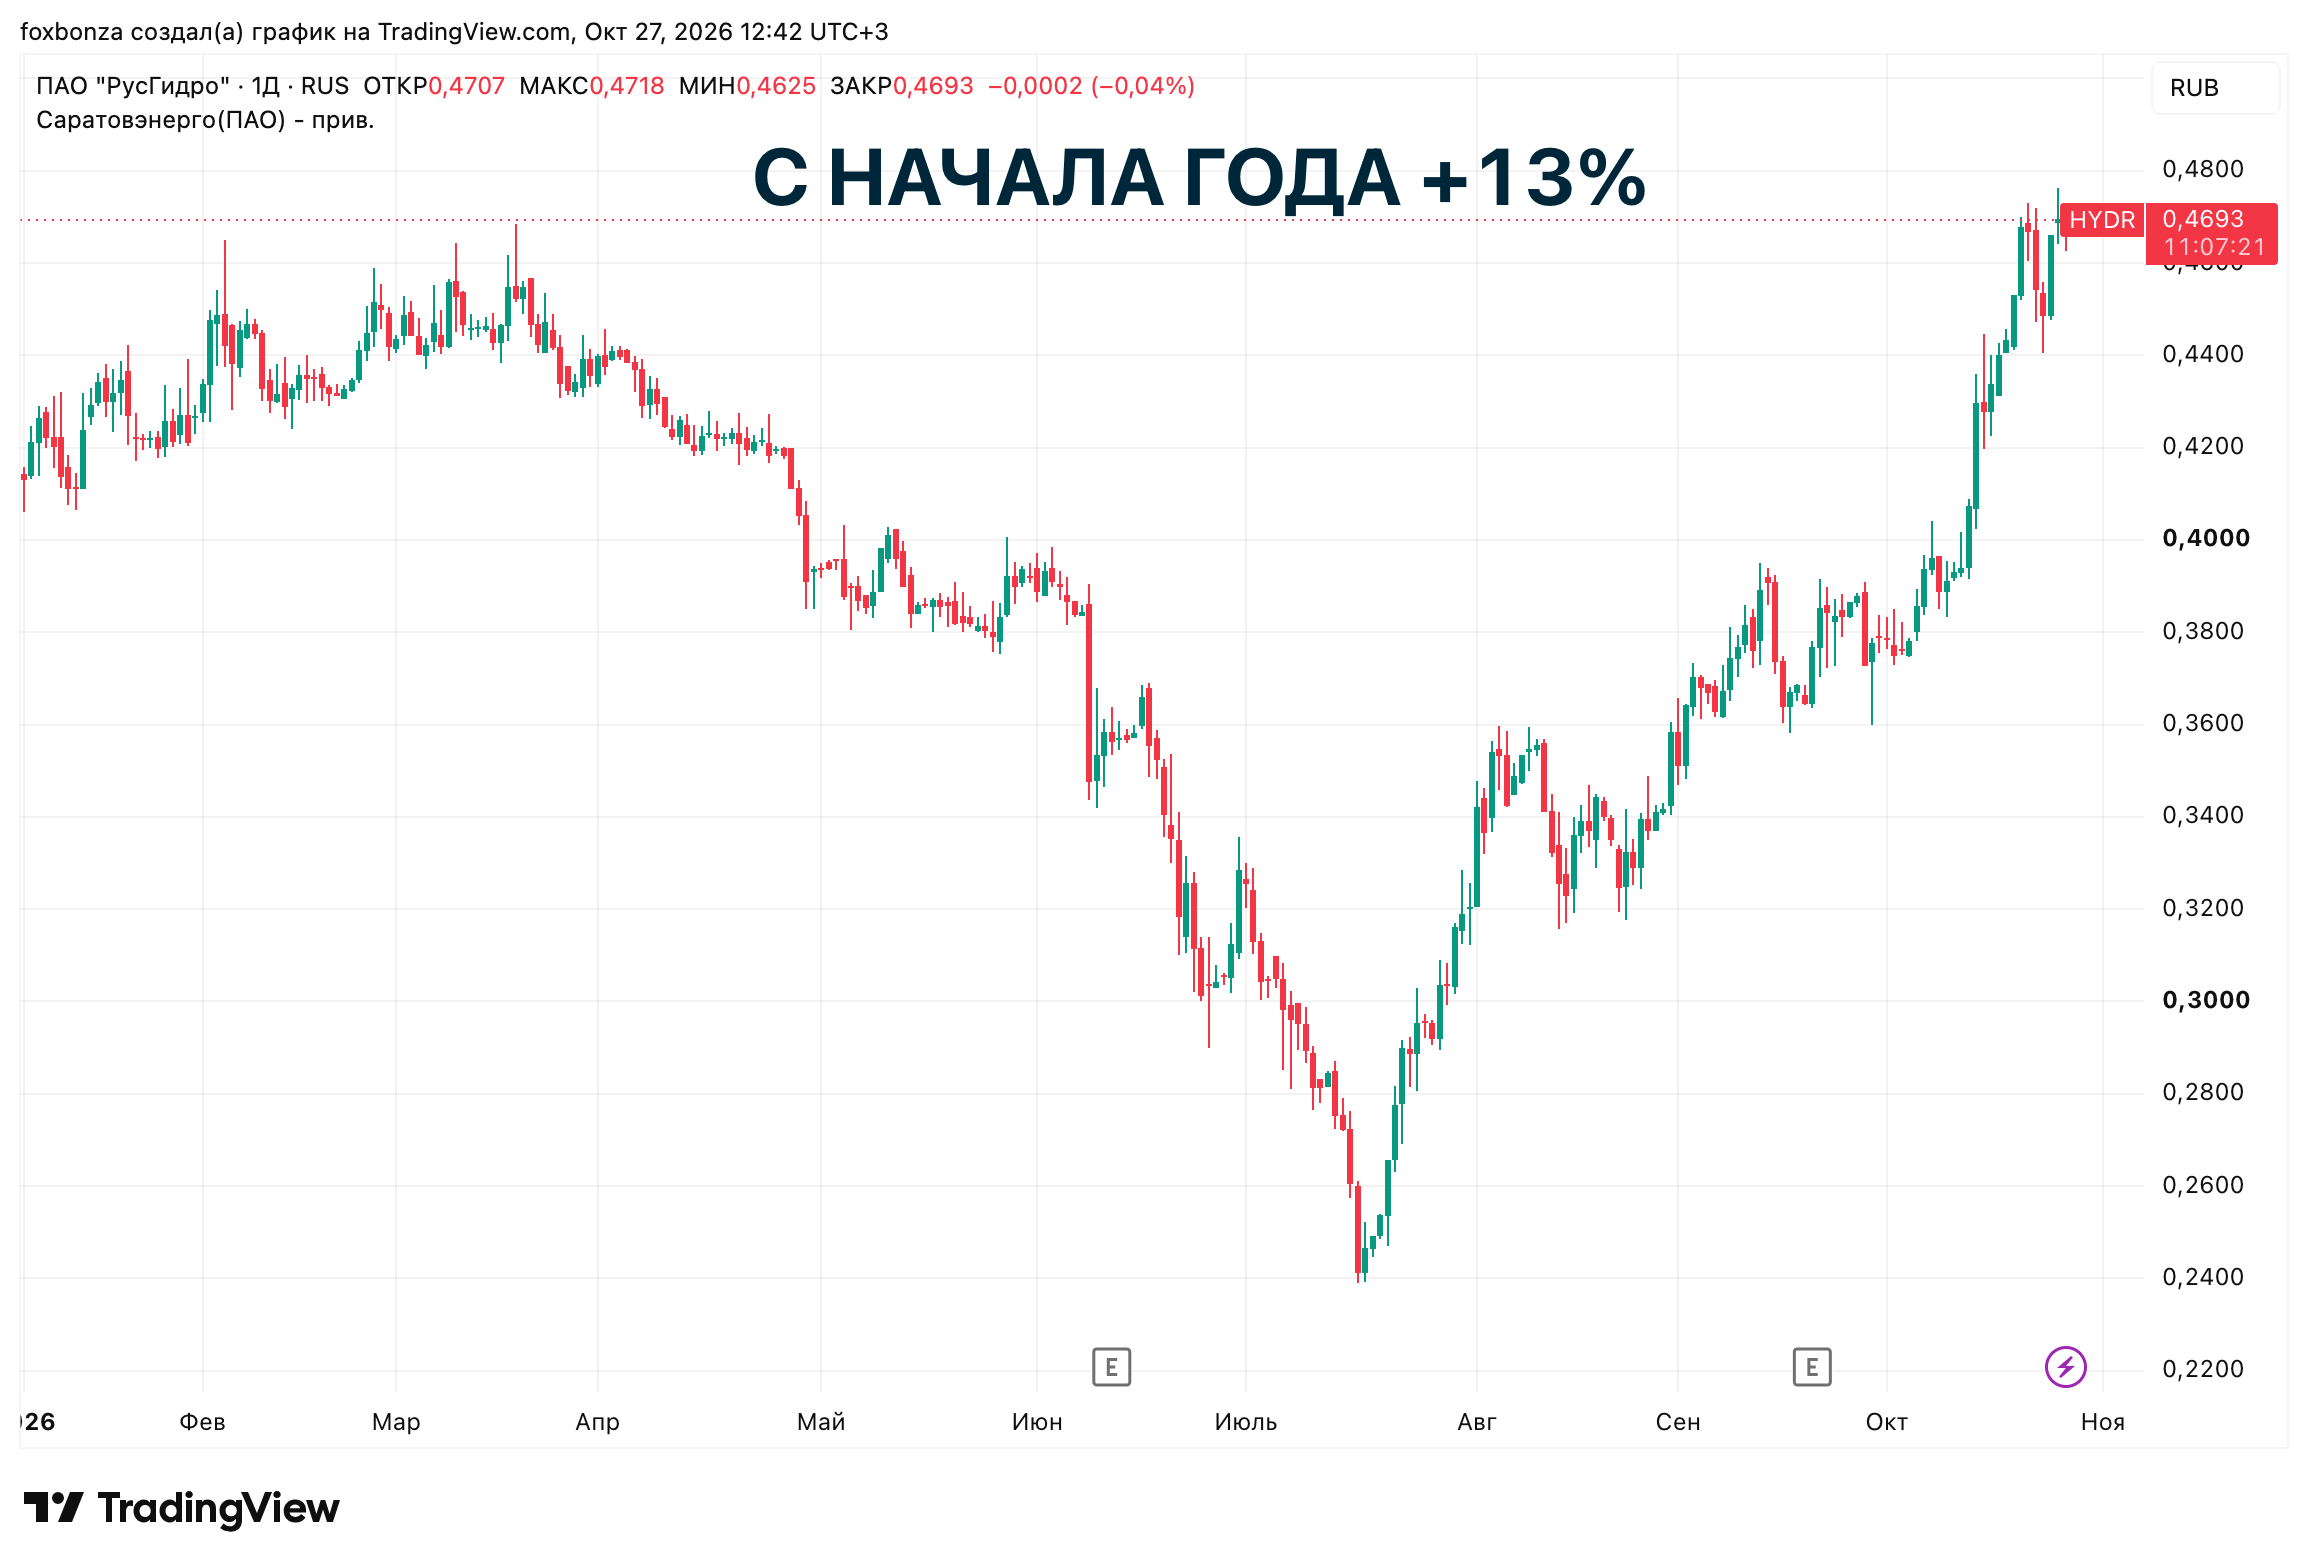
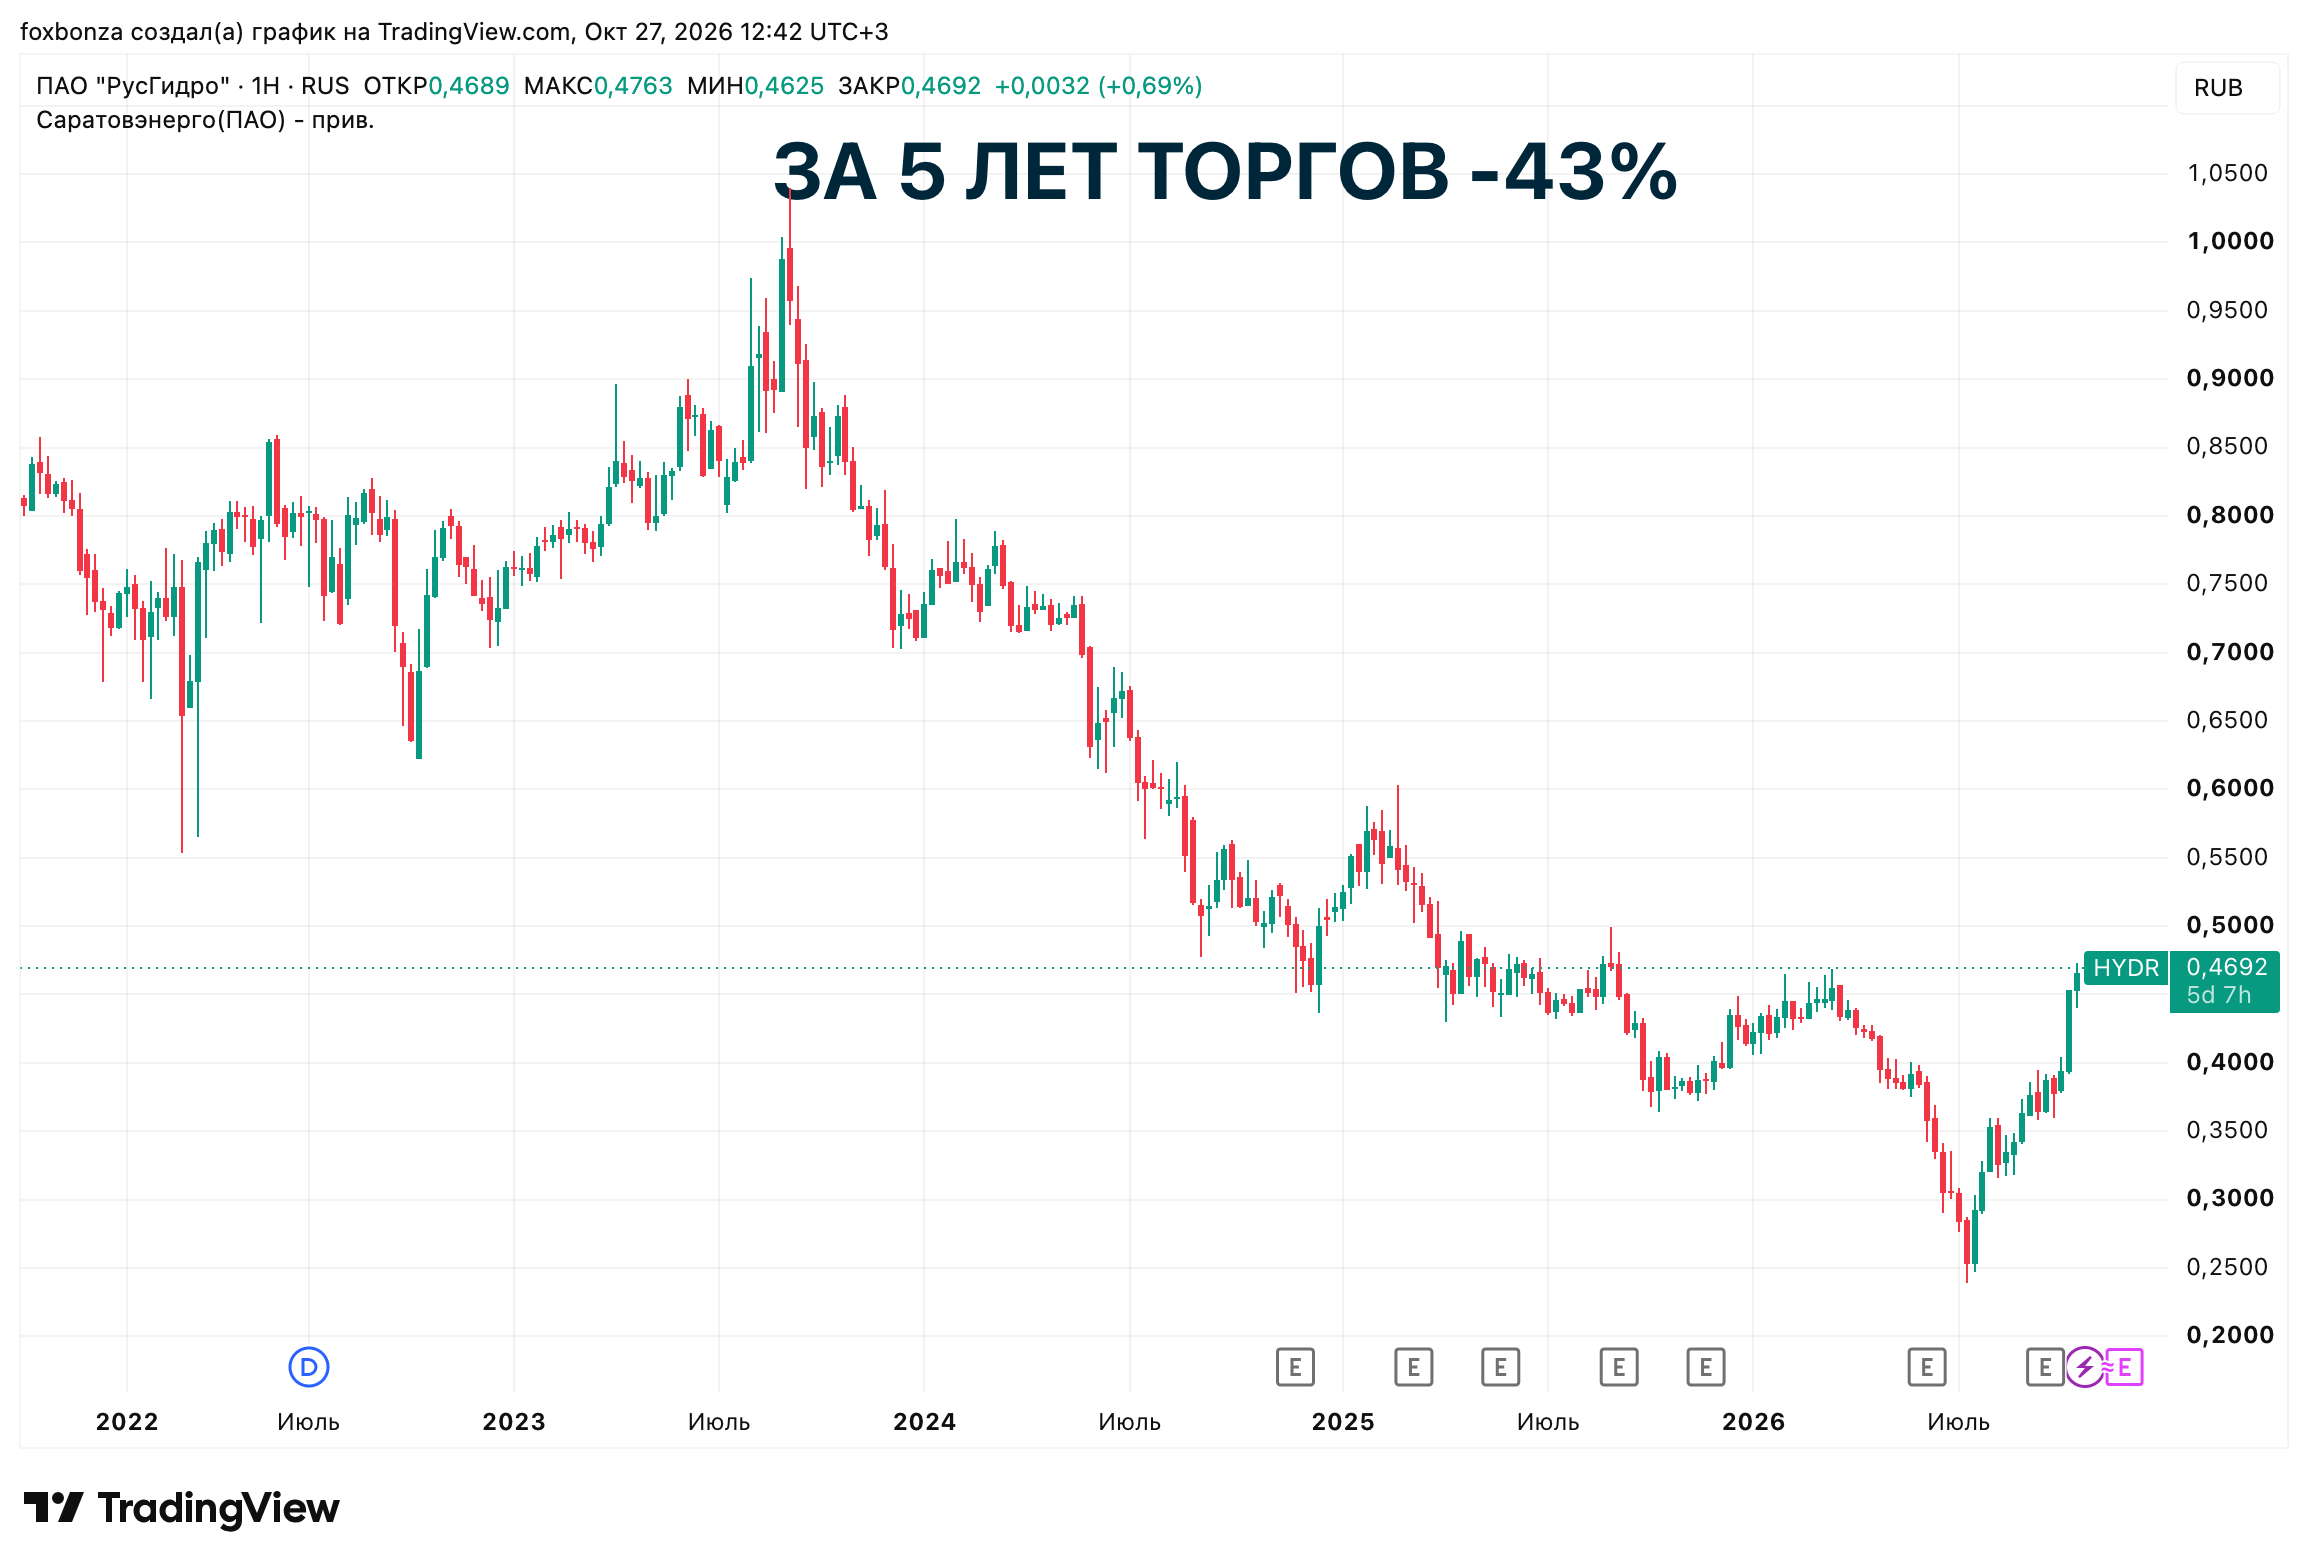
Проанализируй динамику цены за последние 5 лет, 1 год, 3 месяца и 1 месяц. Укажи процент изменения для каждого периода. Если данные недоступны, укажи это. За 5 лет торгов акции упали на 43%. За 6 месяцев торгов акции выросли на 16%. За 3 месяца торгов акции выросли на 53%. С начала года акции выросли на 13%. Оценка повышена до 4.2 из 5. Гипотеза Лиса: Рост за 3 месяца на 53% может быть хорошими операционными результатами компании за 9 месяцев 2026 года.
Блок: Финансовые показатели и мультипликаторы (Средняя оценка блока: 3.9 из 5)
Рост выручки: Оценка 5/5. Значение: 387,1 млрд руб. (за 6 мес.), изменение: +18,8%. Расчет: (387,1 - 325,7) / 325,7 * 100%. Чистая прибыль: Оценка 5/5. Значение: 60,1 млрд руб., изменение: +95,3%. Расчет: (60,1 - 31,6) / 31,6 * 100%. Свободный денежный поток (FCF): Оценка 2/5. Значение: -26,8 млрд руб. Расчет: CFO (131,3) - Capex (158,1). Обоснование пересмотра: ранее стояла 1/5, но минус FCF не является устойчивой многолетней нормой — в 2025 году CFO был положительным (157,3 млрд руб.), а Capex 270,9 млрд руб. отражал пик инвестпрограммы. Текущий минус — проектный и сезонный, поэтому оценка повышена до 2/5. Рентабельность по EBITDA (Margin): Оценка 4/5. Значение: 31,8%. Расчет: EBITDA (123,2) / Выручка (387,1) * 100%. Net Debt/EBITDA (Чистый долг/EBITDA): Оценка 2/5. Значение: 3,1. Расчет: (Совокупный долг 842,3 - Денежные средства 74,9) / Годовой EBITDA 246,4 (полугодовой EBITDA 123,2 * 2). ROA (Рентабельность активов): Оценка 4/5. Значение: 3,2%. Расчет: Чистая прибыль (60,1) / Средняя величина активов (1885,2) * 100%. ROE (Рентабельность собственного капитала): Оценка 4/5. Значение: 7,9%. Расчет: Чистая прибыль (60,1) / Собственный капитал (763,1) * 100%. ROIC (Рентабельность инвестированного капитала): Оценка 3/5. Значение: 4,5%. Расчет: NOPAT (60,1) / Инвестированный капитал (1336) * 100%. P/S (Капитализация/Выручка): Оценка 4/5. Значение: 0,27. Расчет: Капитализация (208,7) / Выручка (774,3). Обоснование пересмотра: 0,27 — это очень низкий уровень, компания торгуется существенно ниже выручки, что даёт запас прочности. Оценка повышена с 2/5 до 4/5. P/E (Цена/Прибыль): Оценка 5/5. Значение: 1,7. Расчет: Цена акции (0,4691) / EPS (0,2736). Обоснование пересмотра: P/E 1,7 — экстремально низкий уровень даже для энергетики, что отражает недооценку по прибыли. Оценка повышена с 4/5 до 5/5. P/B (Цена/Балансовая стоимость): Оценка 4/5. Значение: 0,27. Расчет: Рыночная капитализация (208,7) / Собственный капитал (763,1). Обоснование пересмотра: торгуется в 3,7 раза ниже балансовой стоимости, что даёт сильный аргумент в пользу недооценки. Оценка повышена с 3/5 до 4/5. EV/EBITDA (Enterprise Value/ EBITDA): Оценка 3/5. Значение: 3,9. Расчет: Enterprise Value (976,1) / EBITDA (246,4). Обоснование пересмотра: EV/EBITDA 3,9 ниже среднего по сектору, но долговая нагрузка съедает часть преимущества. Оценка повышена с 2/5 до 3/5.
Блок: Дивиденды (Средняя оценка блока: 2 из 5)
Прогнозируемая дивидендная доходность: Оценка 1/5. Значение: 0%. Коэффициент выплат по Положению о дивидендах (Payout Ratio): Оценка 3/5. Значение: 50%. История выплат: Оценка 2/5.
Блок: Факторы роста (Средняя оценка блока: 3 из 5)
Ключевые благоприятные факторы: высокая водность рек, рост цен на электроэнергию, модернизация оборудования, расширение мощностей, потенциальный экспортный контракт во Вьетнаме. Оценка: 4/5. Способность менеджмента использовать эти факторы: менеджмент активно инвестирует в новые проекты, но пока это не приносит плодов в виде FCF. Оценка: 3/5.
Блок: Оценка рисков (Средняя оценка блока: 3 из 5)
Операционные риски: 3/5. Высокие операционные расходы и рост затрат на топливо. Макроэкономические риски: 3/5. Высокая ключевая ставка (14,25%), которая увеличивает стоимость заимствований. Отраслевые риски: 3/5. Регулирование тарифов и конкуренция. Финансовые риски: 2/5. Высокий уровень долга и отрицательный FCF.
Безпоставочный форвардный контракт на акции: Обязательство по форварду выросло с 33,4 млрд руб. на 31.12.2025 до 38,4 млрд руб. на 30.06.2026, при этом изменение справедливой стоимости в размере 10,0 млрд руб. за полугодие признано убытком в составе финансовых расходов (примечание 22). Это неденежный эффект: он исключается при расчёте операционного денежного потока, а реальные промежуточные платежи по форварду (5,1 млрд руб.) отражены по финансовой деятельности. Переоценка чувствительна к рыночной цене акции (в примечании 26 анализ чувствительности: ±20% по цене даёт около ±3,4 млрд руб.), поэтому она делает отчётную прибыль волатильной и обратимой при развороте цены акции.
Подробнее...
Материал не является инвестиционной рекомендацией!


Комментарии (0)