


Главная новость отчетности Роснефть (ROSN)
Роснефть
(ROSN) показала противоречивые результаты: добыча нефти выросла до 89,8 млн тонн (+0,5%), газа — до 42,3 млрд куб. м (+7,6%), EBITDA подскочила на 23% до 1,296 трлн рублей, а чистая прибыль упала на 18,4% до 200 млрд рублей. Это пример того, как операционная эффективность бьет рекорды, а итоговая строка страдает от курсовых разниц и разовых обесценений. Если бы не эти «бумажные» эффекты, лисята бы скакали от радости, но рынок фиксирует сухой остаток, и он пока не радует.Ключевые мультипликаторы Роснефть (ROSN)
Роснефть
(ROSN) нарастила выручку до 4,289 трлн рублей — символический рост, который почти полностью съела инфляция издержек.- Капзатраты взлетели до 858 млрд рублей (+11,6%), и это прямое следствие интенсификации проекта «Восток Ойл».
- Свободный денежный поток на этом фоне вырос на 12% до 194 млрд рублей, что выглядит неплохо, но с учетом масштаба капвложений — это скорее «пока живы».
- Объем переработки сократился на 9% до 35,5 млн тонн из-за ремонтов и логистики, что добавило головной боли.
- Соотношение долга к EBITDA Лис не посчитал по данным отчета, но с учетом роста капзатрат — это не та цифра, которую стоит игнорировать.
Вердикт Лиса по Роснефть (ROSN)
Роснефть
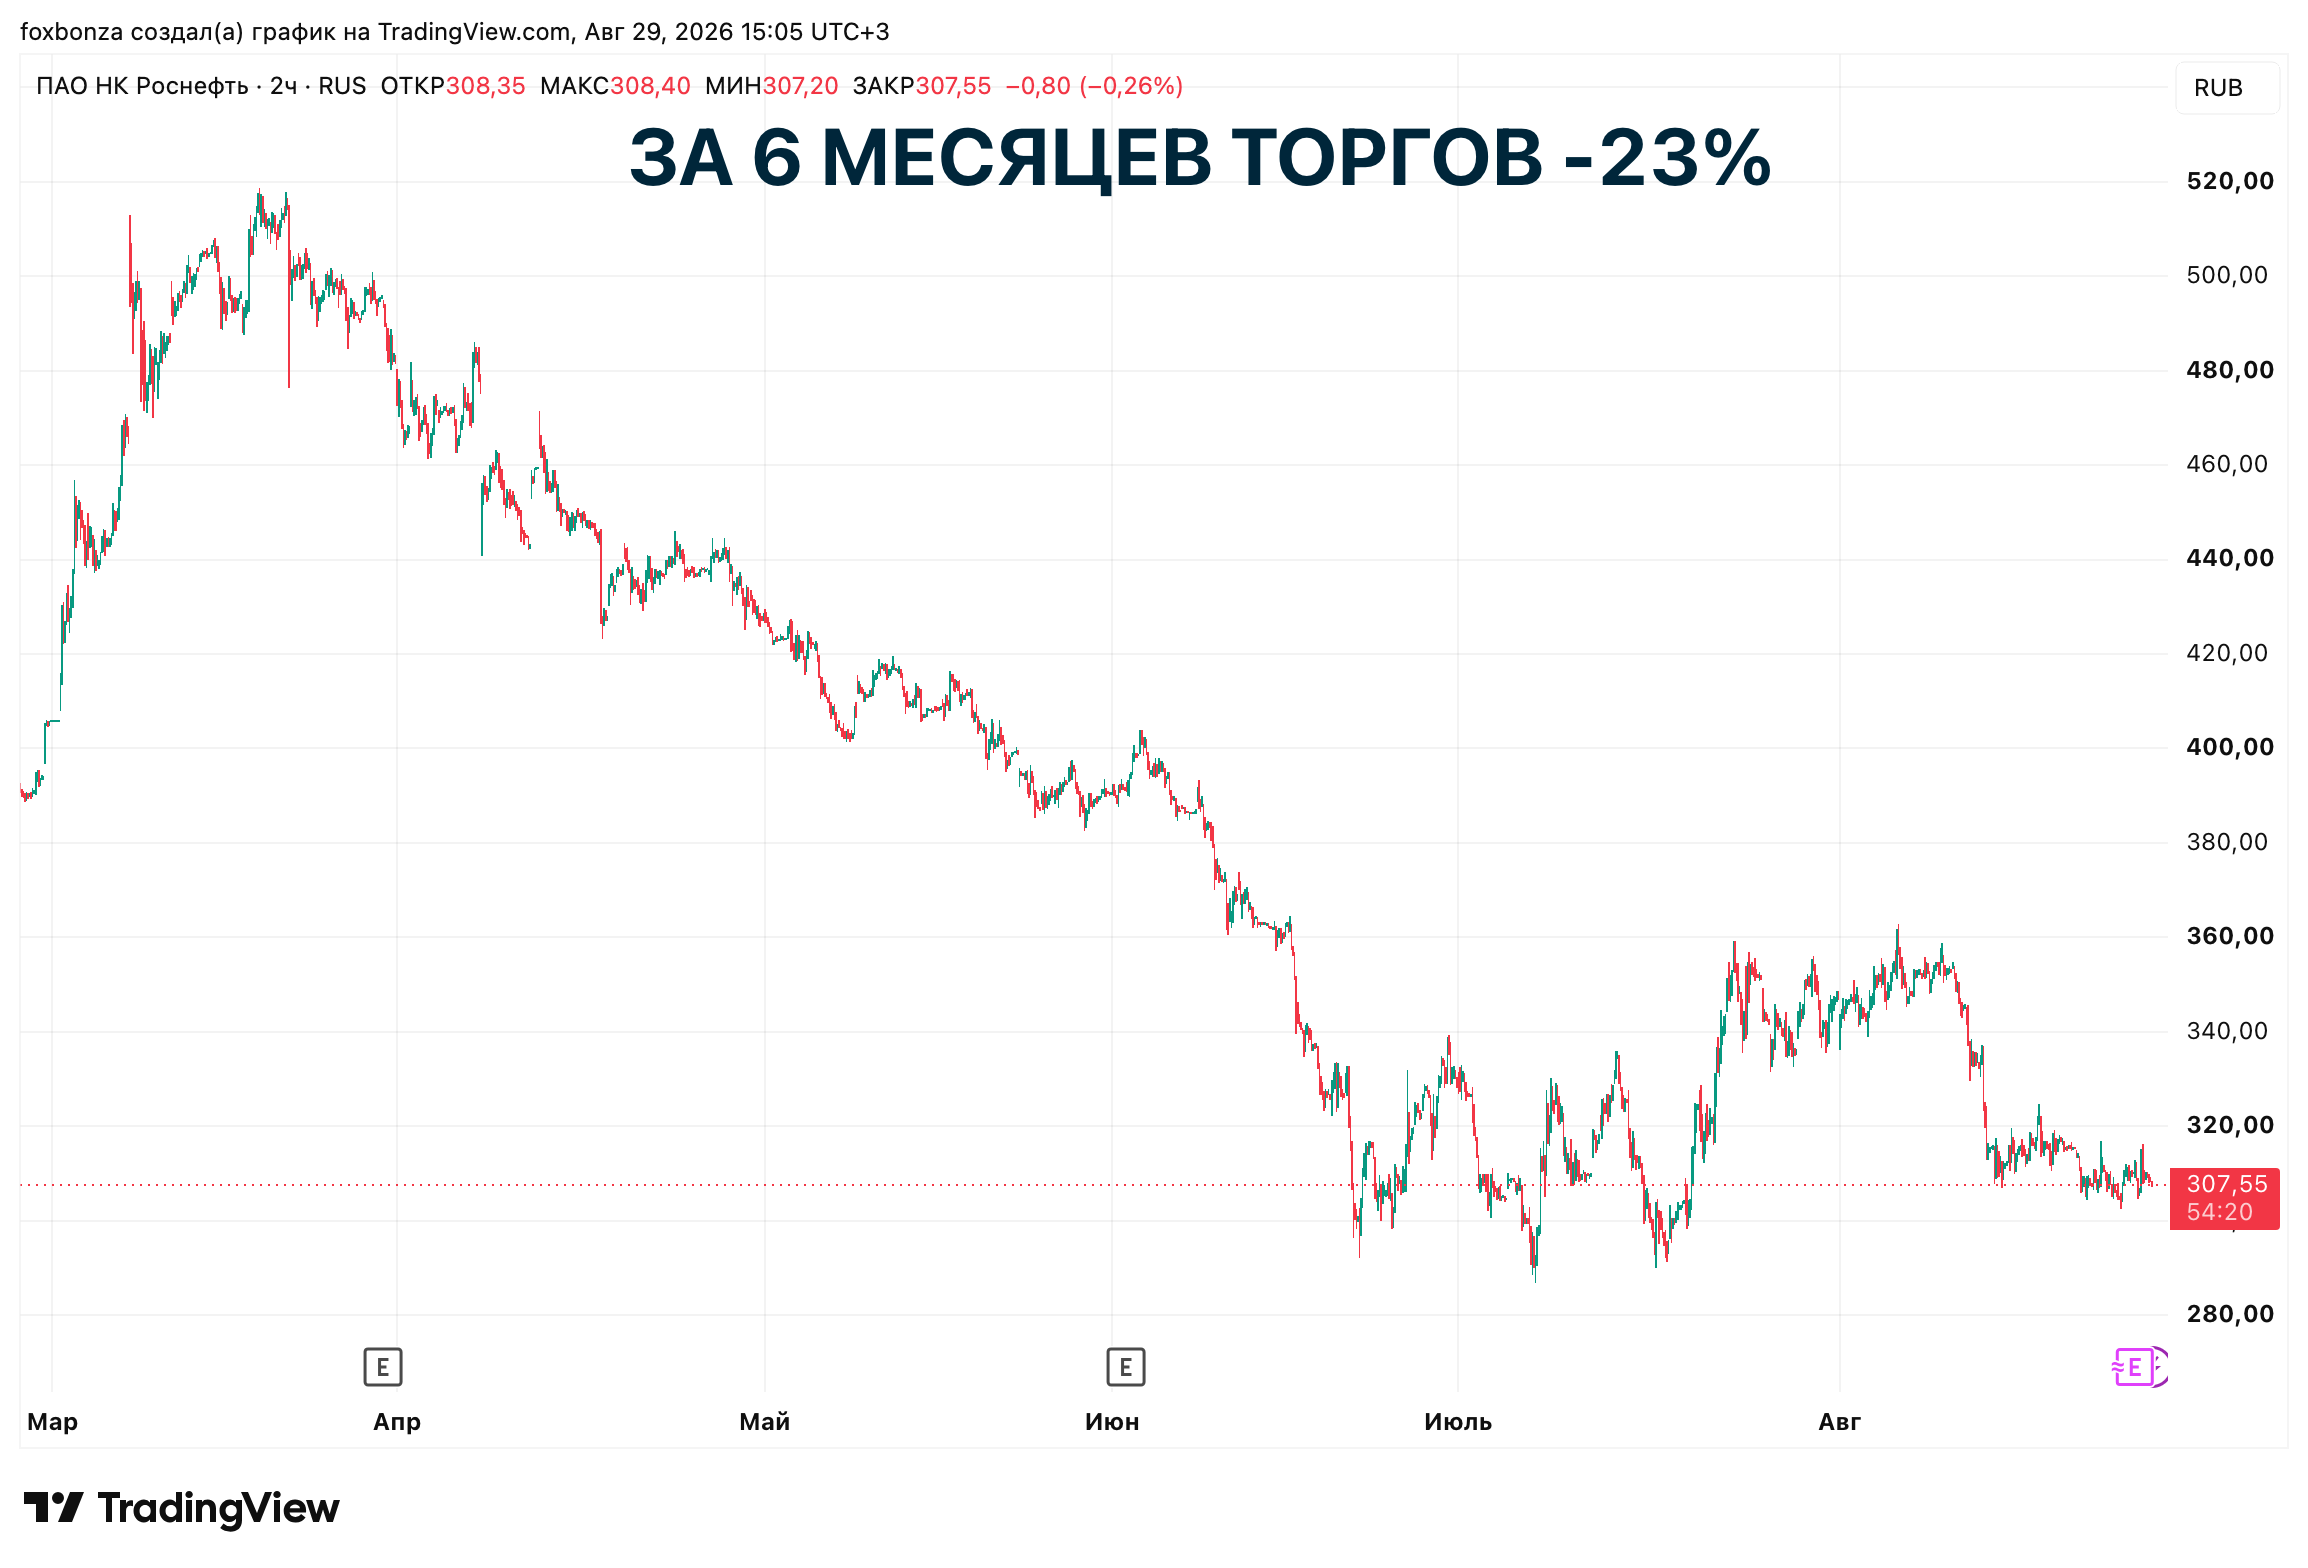
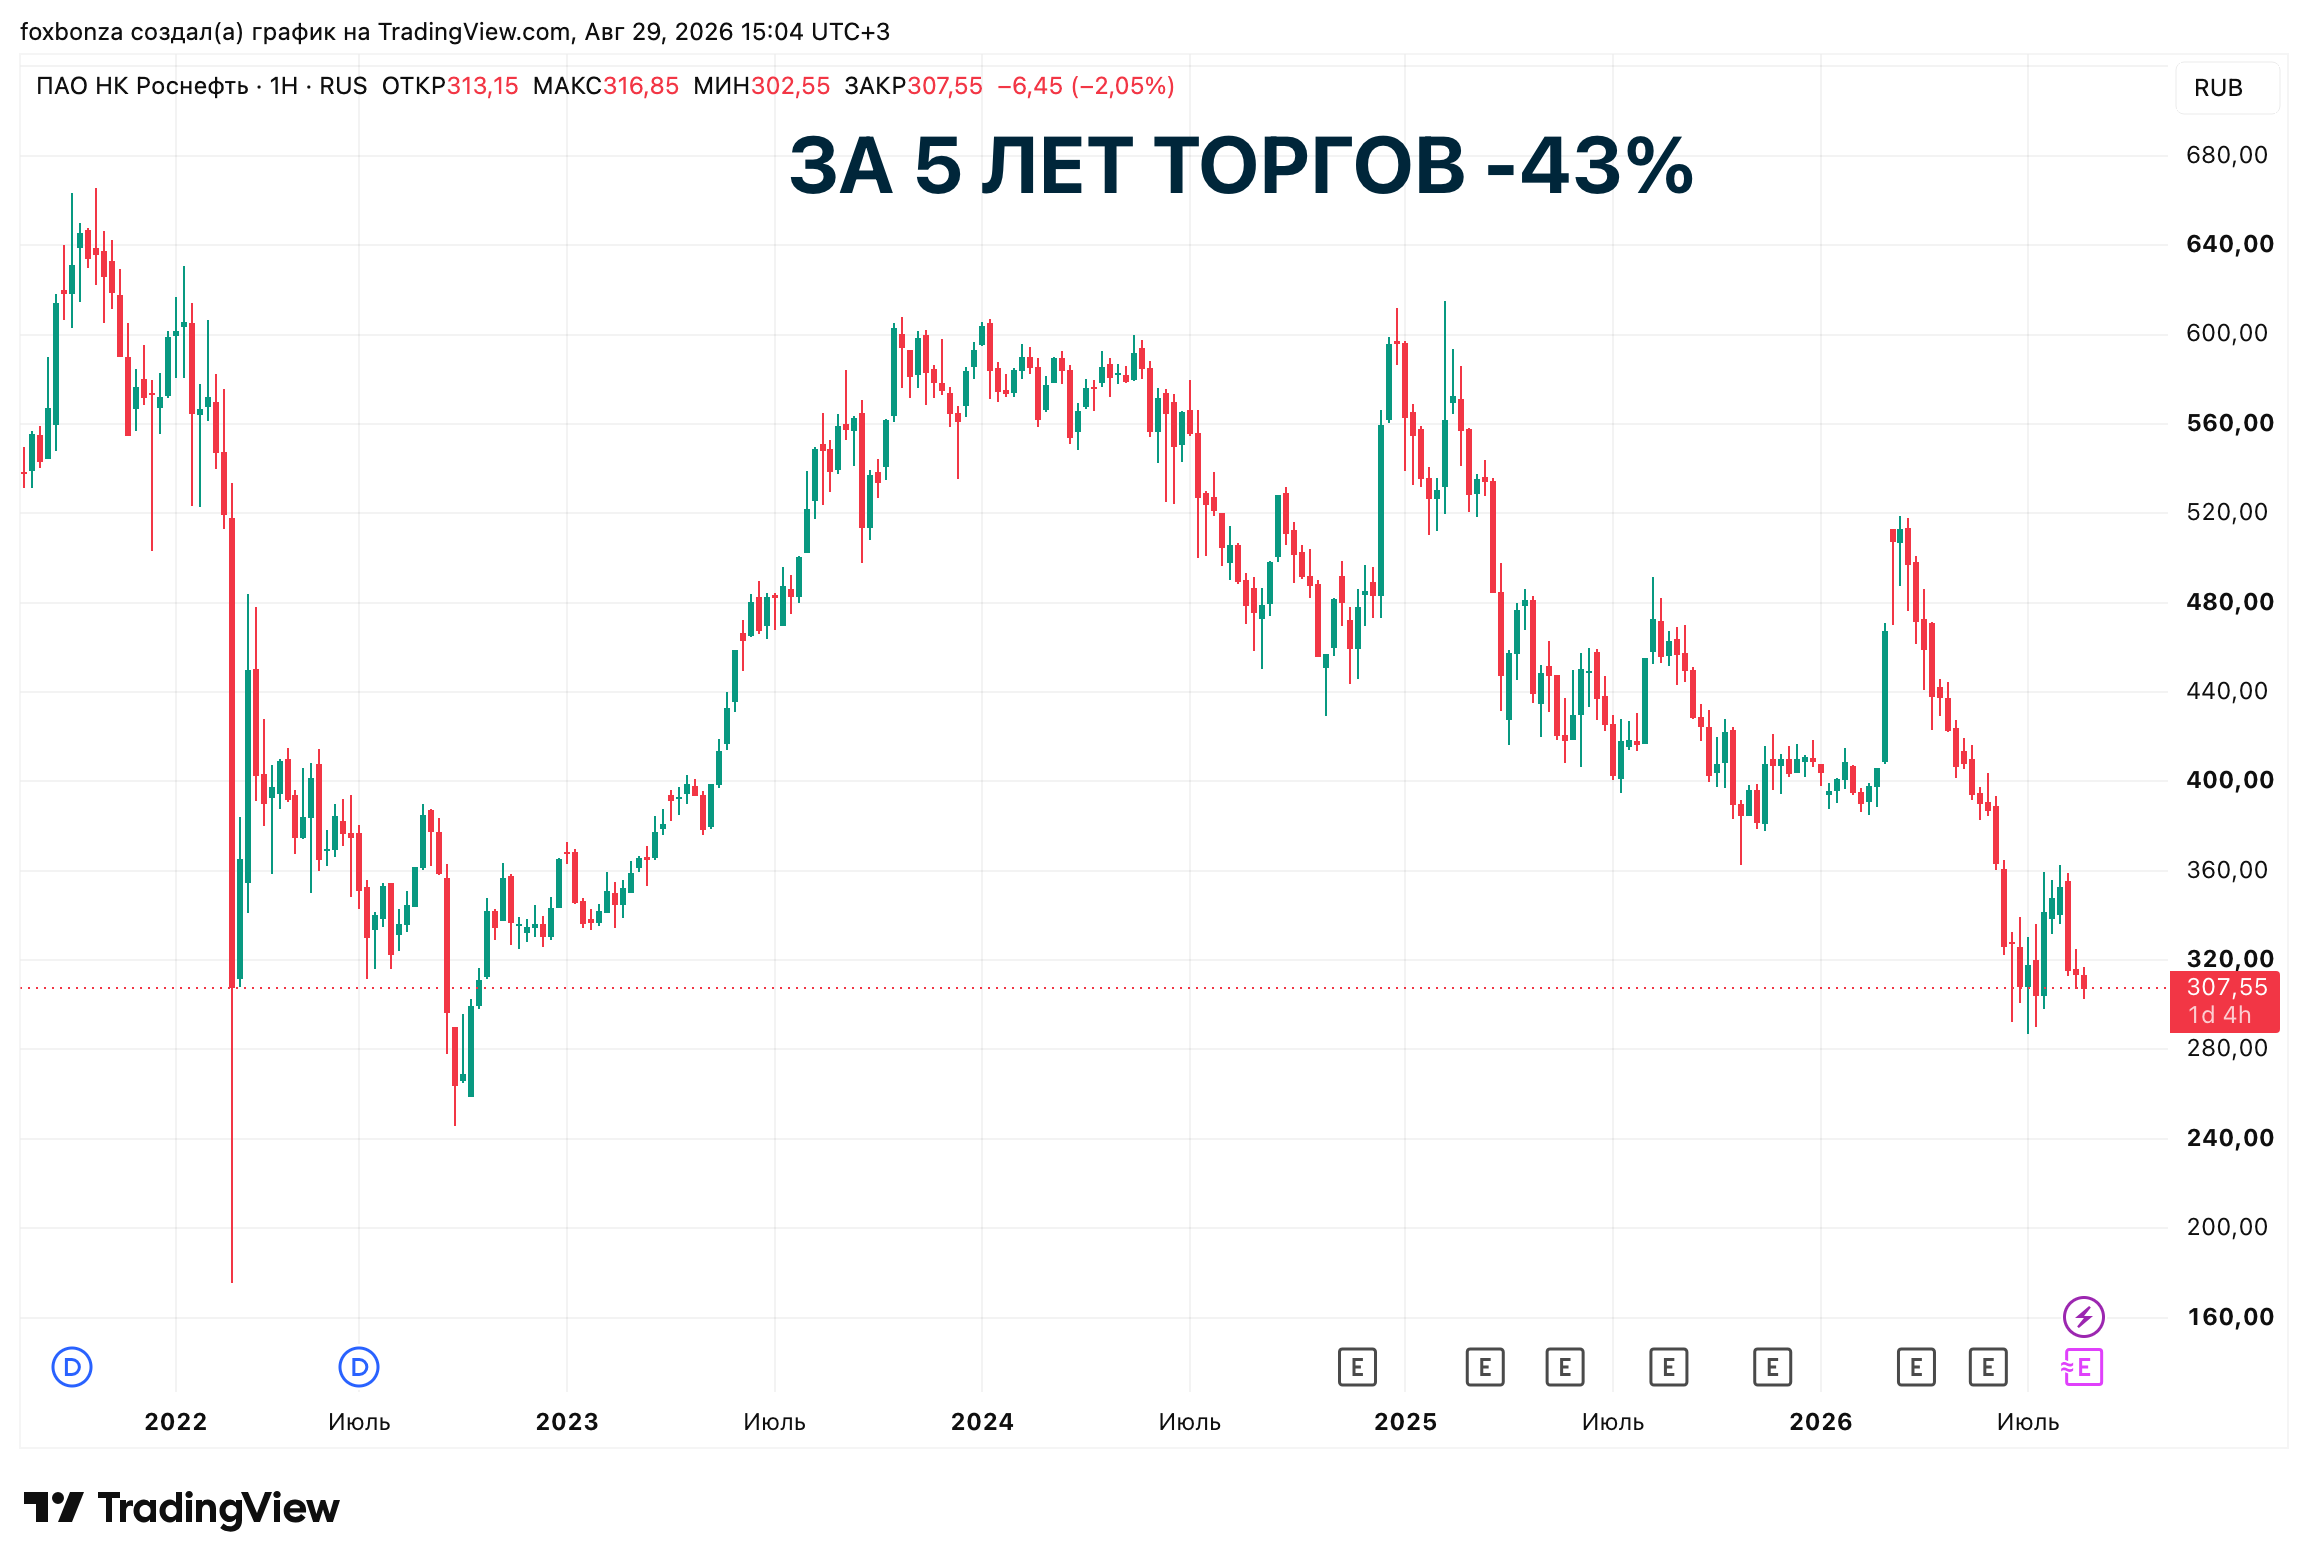
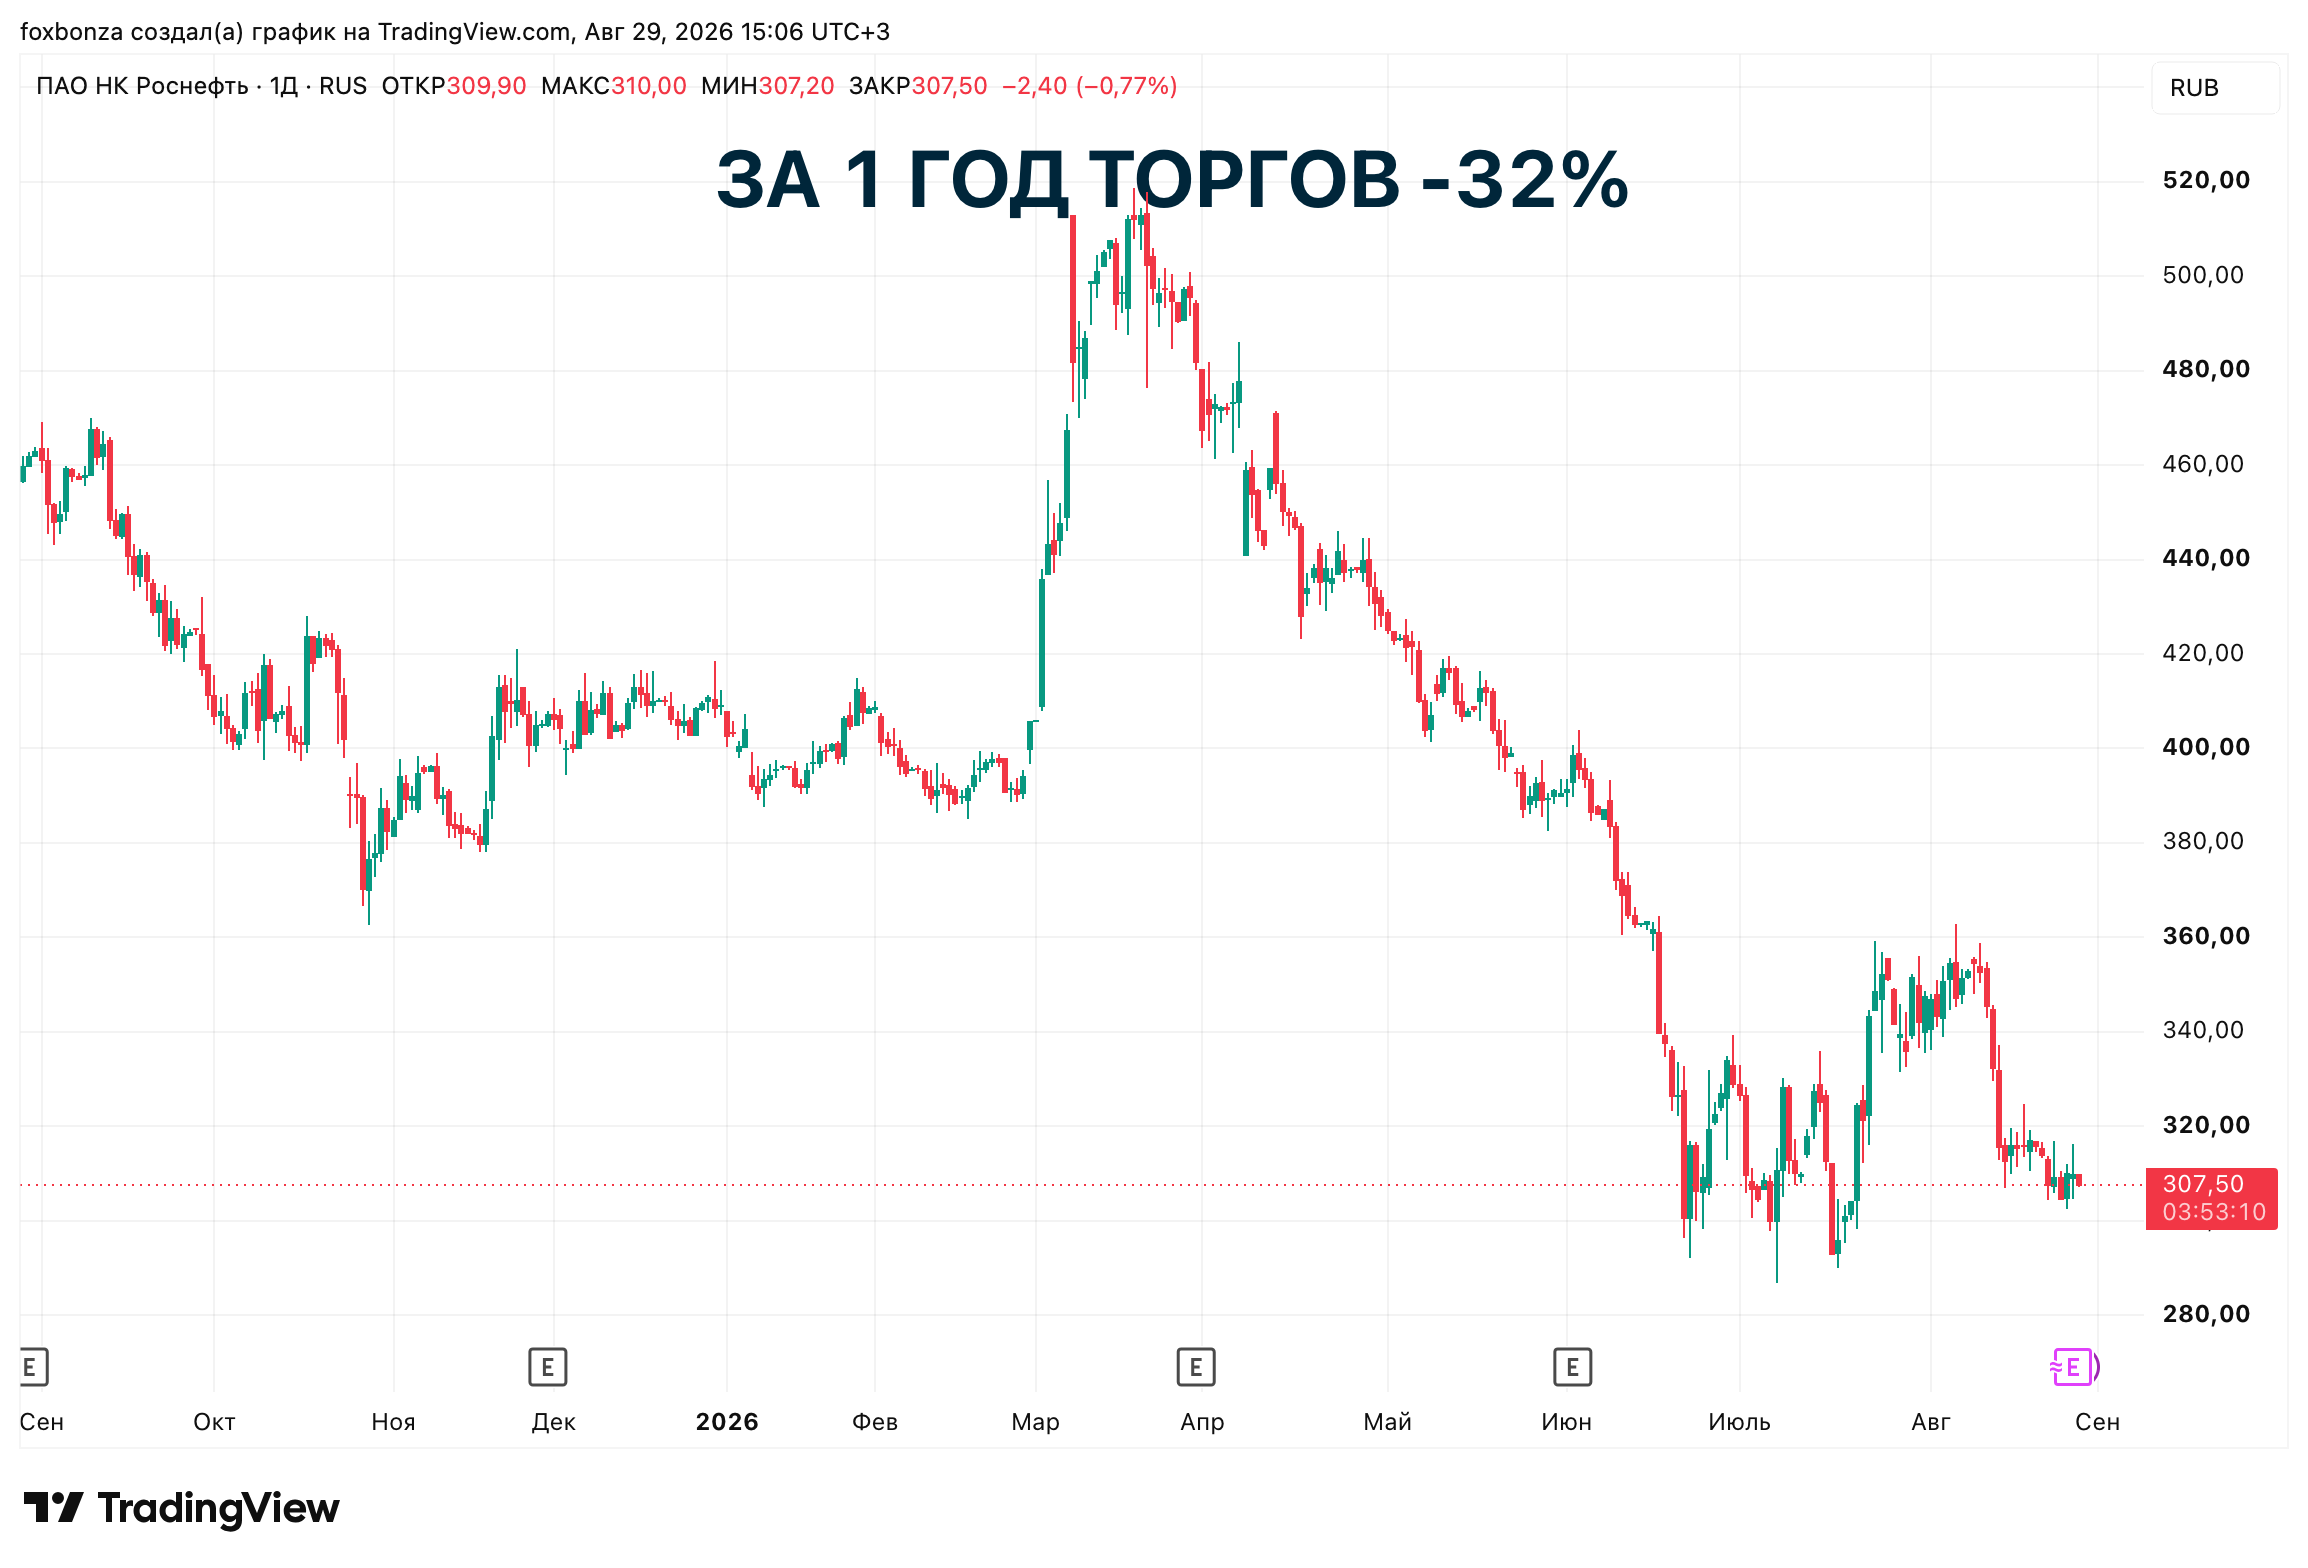
(ROSN) сейчас движется в зоне турбулентности: «Восток Ойл» — это амбициозный проект, но пока что он требует денег, а не приносит их. Капзатраты растут, а чистая прибыль падает. Рынок отреагировал снижением капитализации на 36% с начала года, и Лис понимает, почему. Ключевой риск — валютная нестабильность и затягивание выхода проекта на полную мощность. Если проект «Восток Ойл» в 2026 году начнет отдавать нефть в коммерческих объемах, и рубль стабилизируется, в Foxbonza Инвестиции могут пересмотреть позицию в сторону «присматреться». Но пока — ROSN история про будущее, а не про «бери пока дают».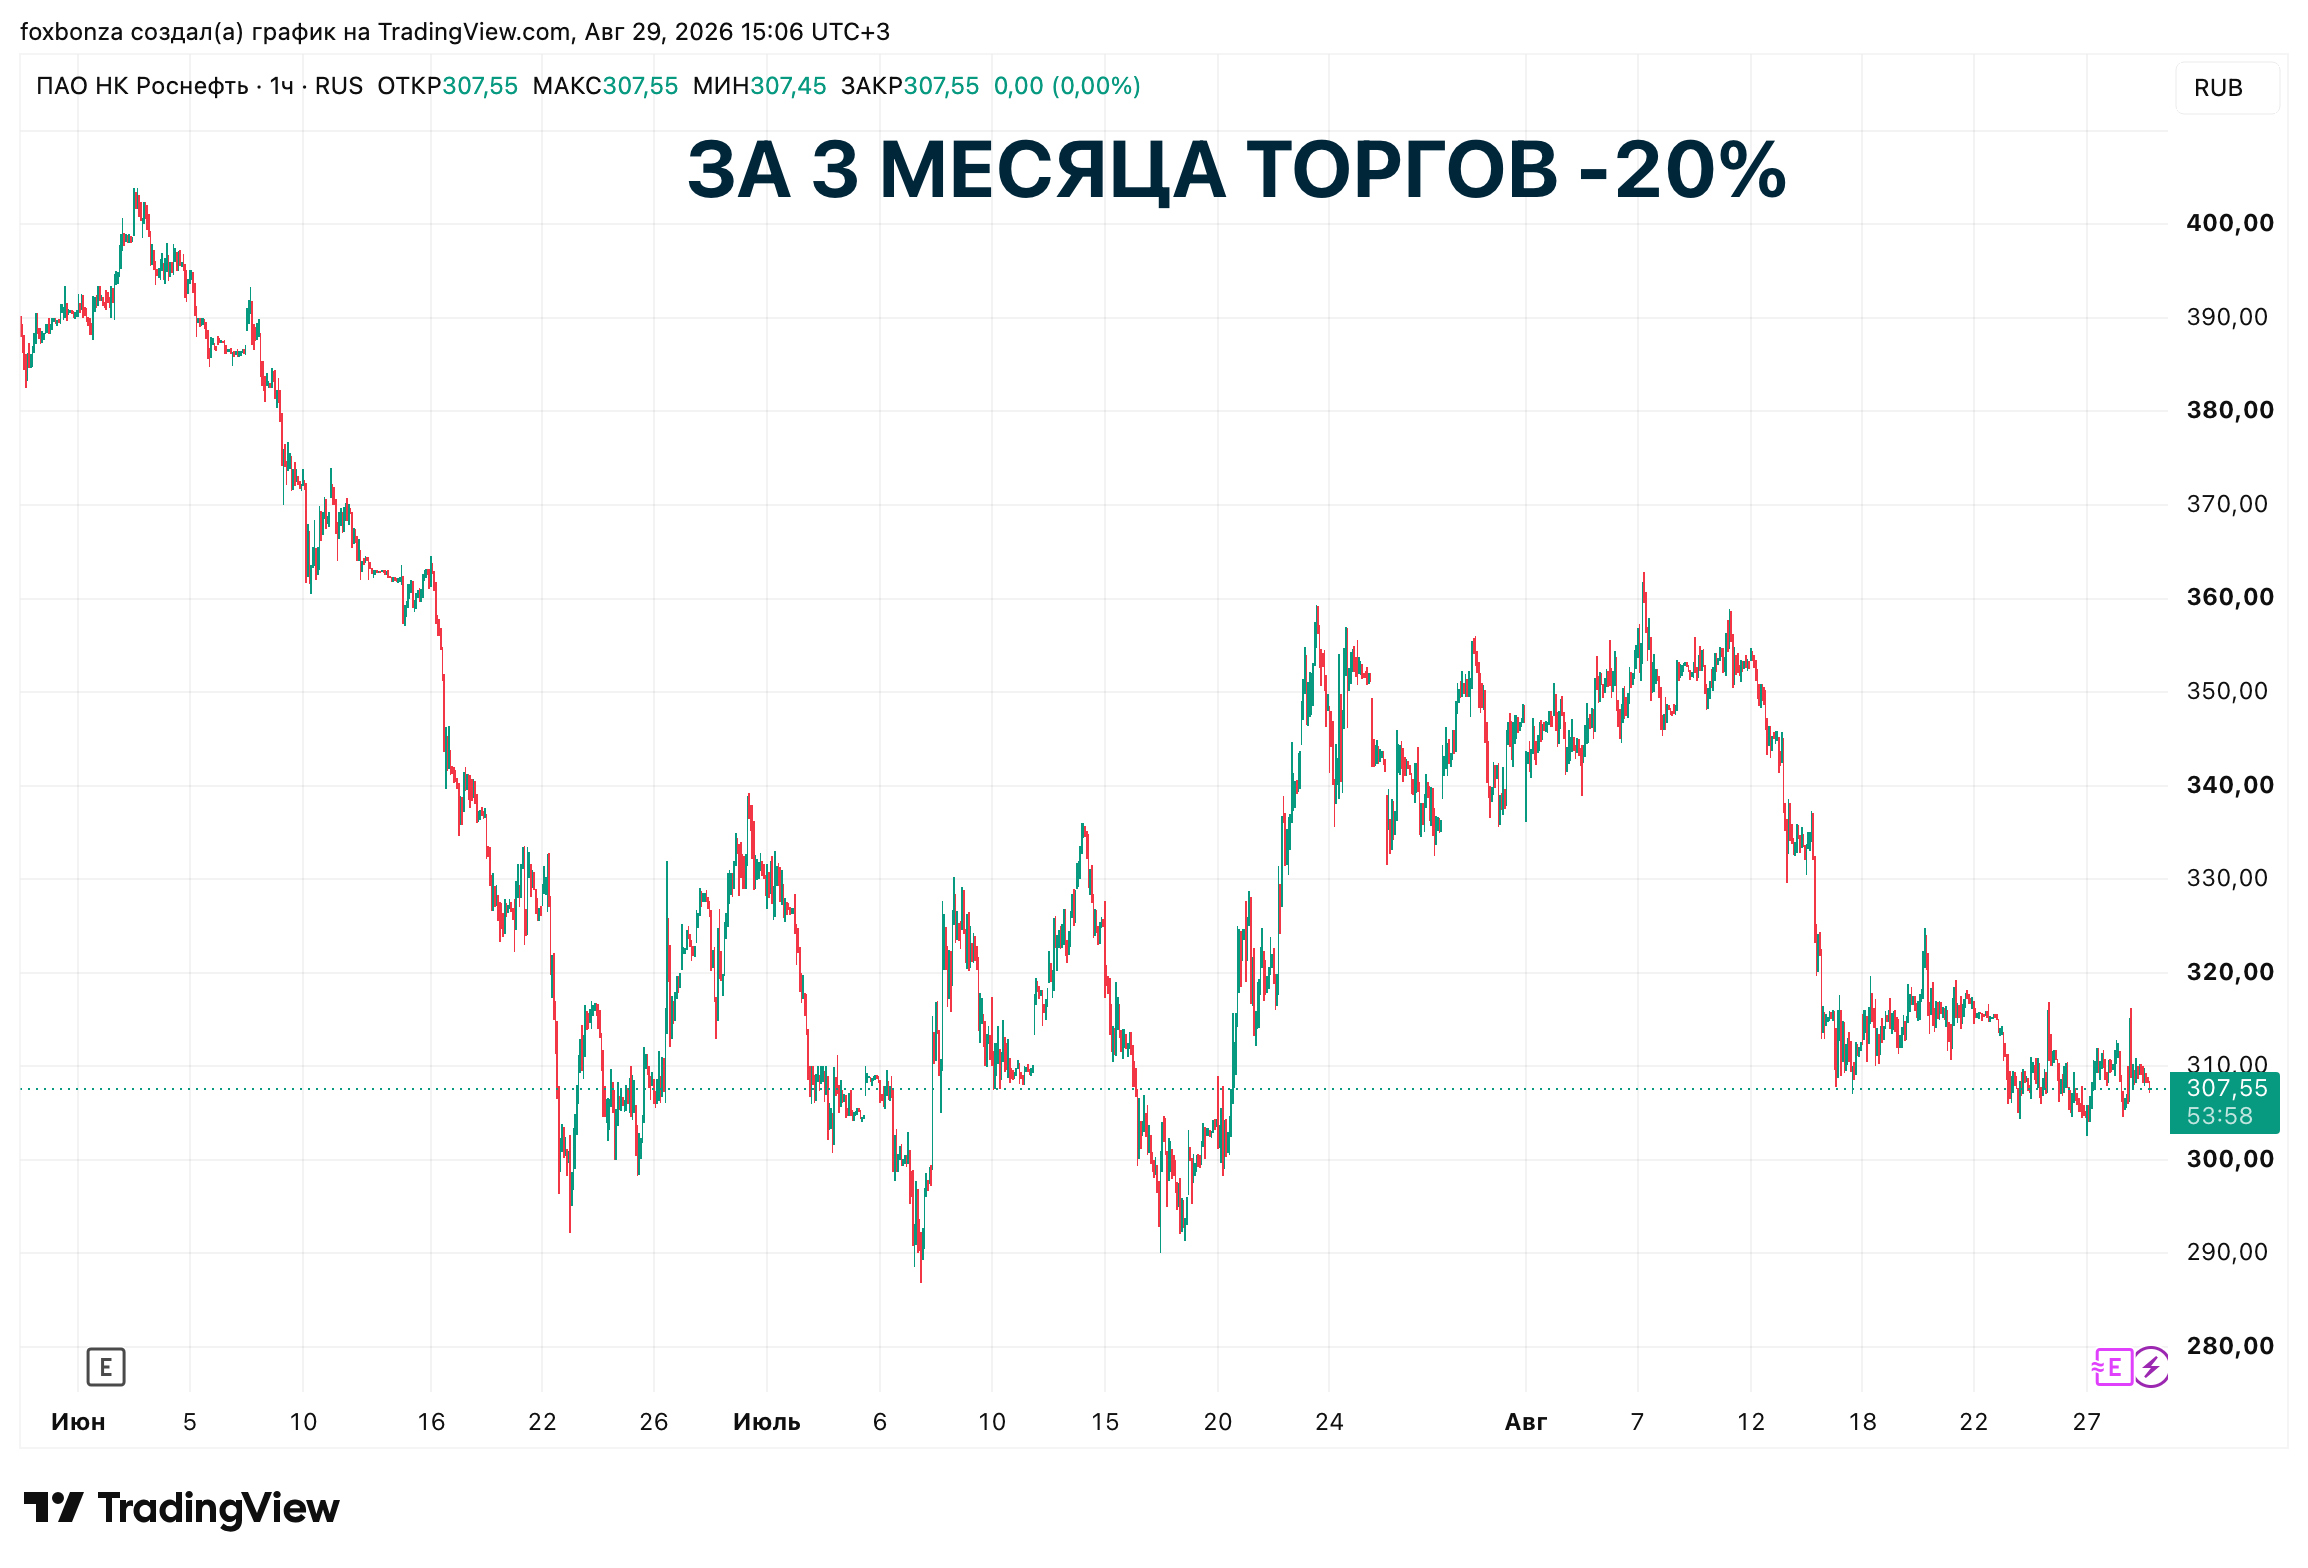
Комментарии (0)