


Главная новость отчетности Группа Черкизово (GCHE)
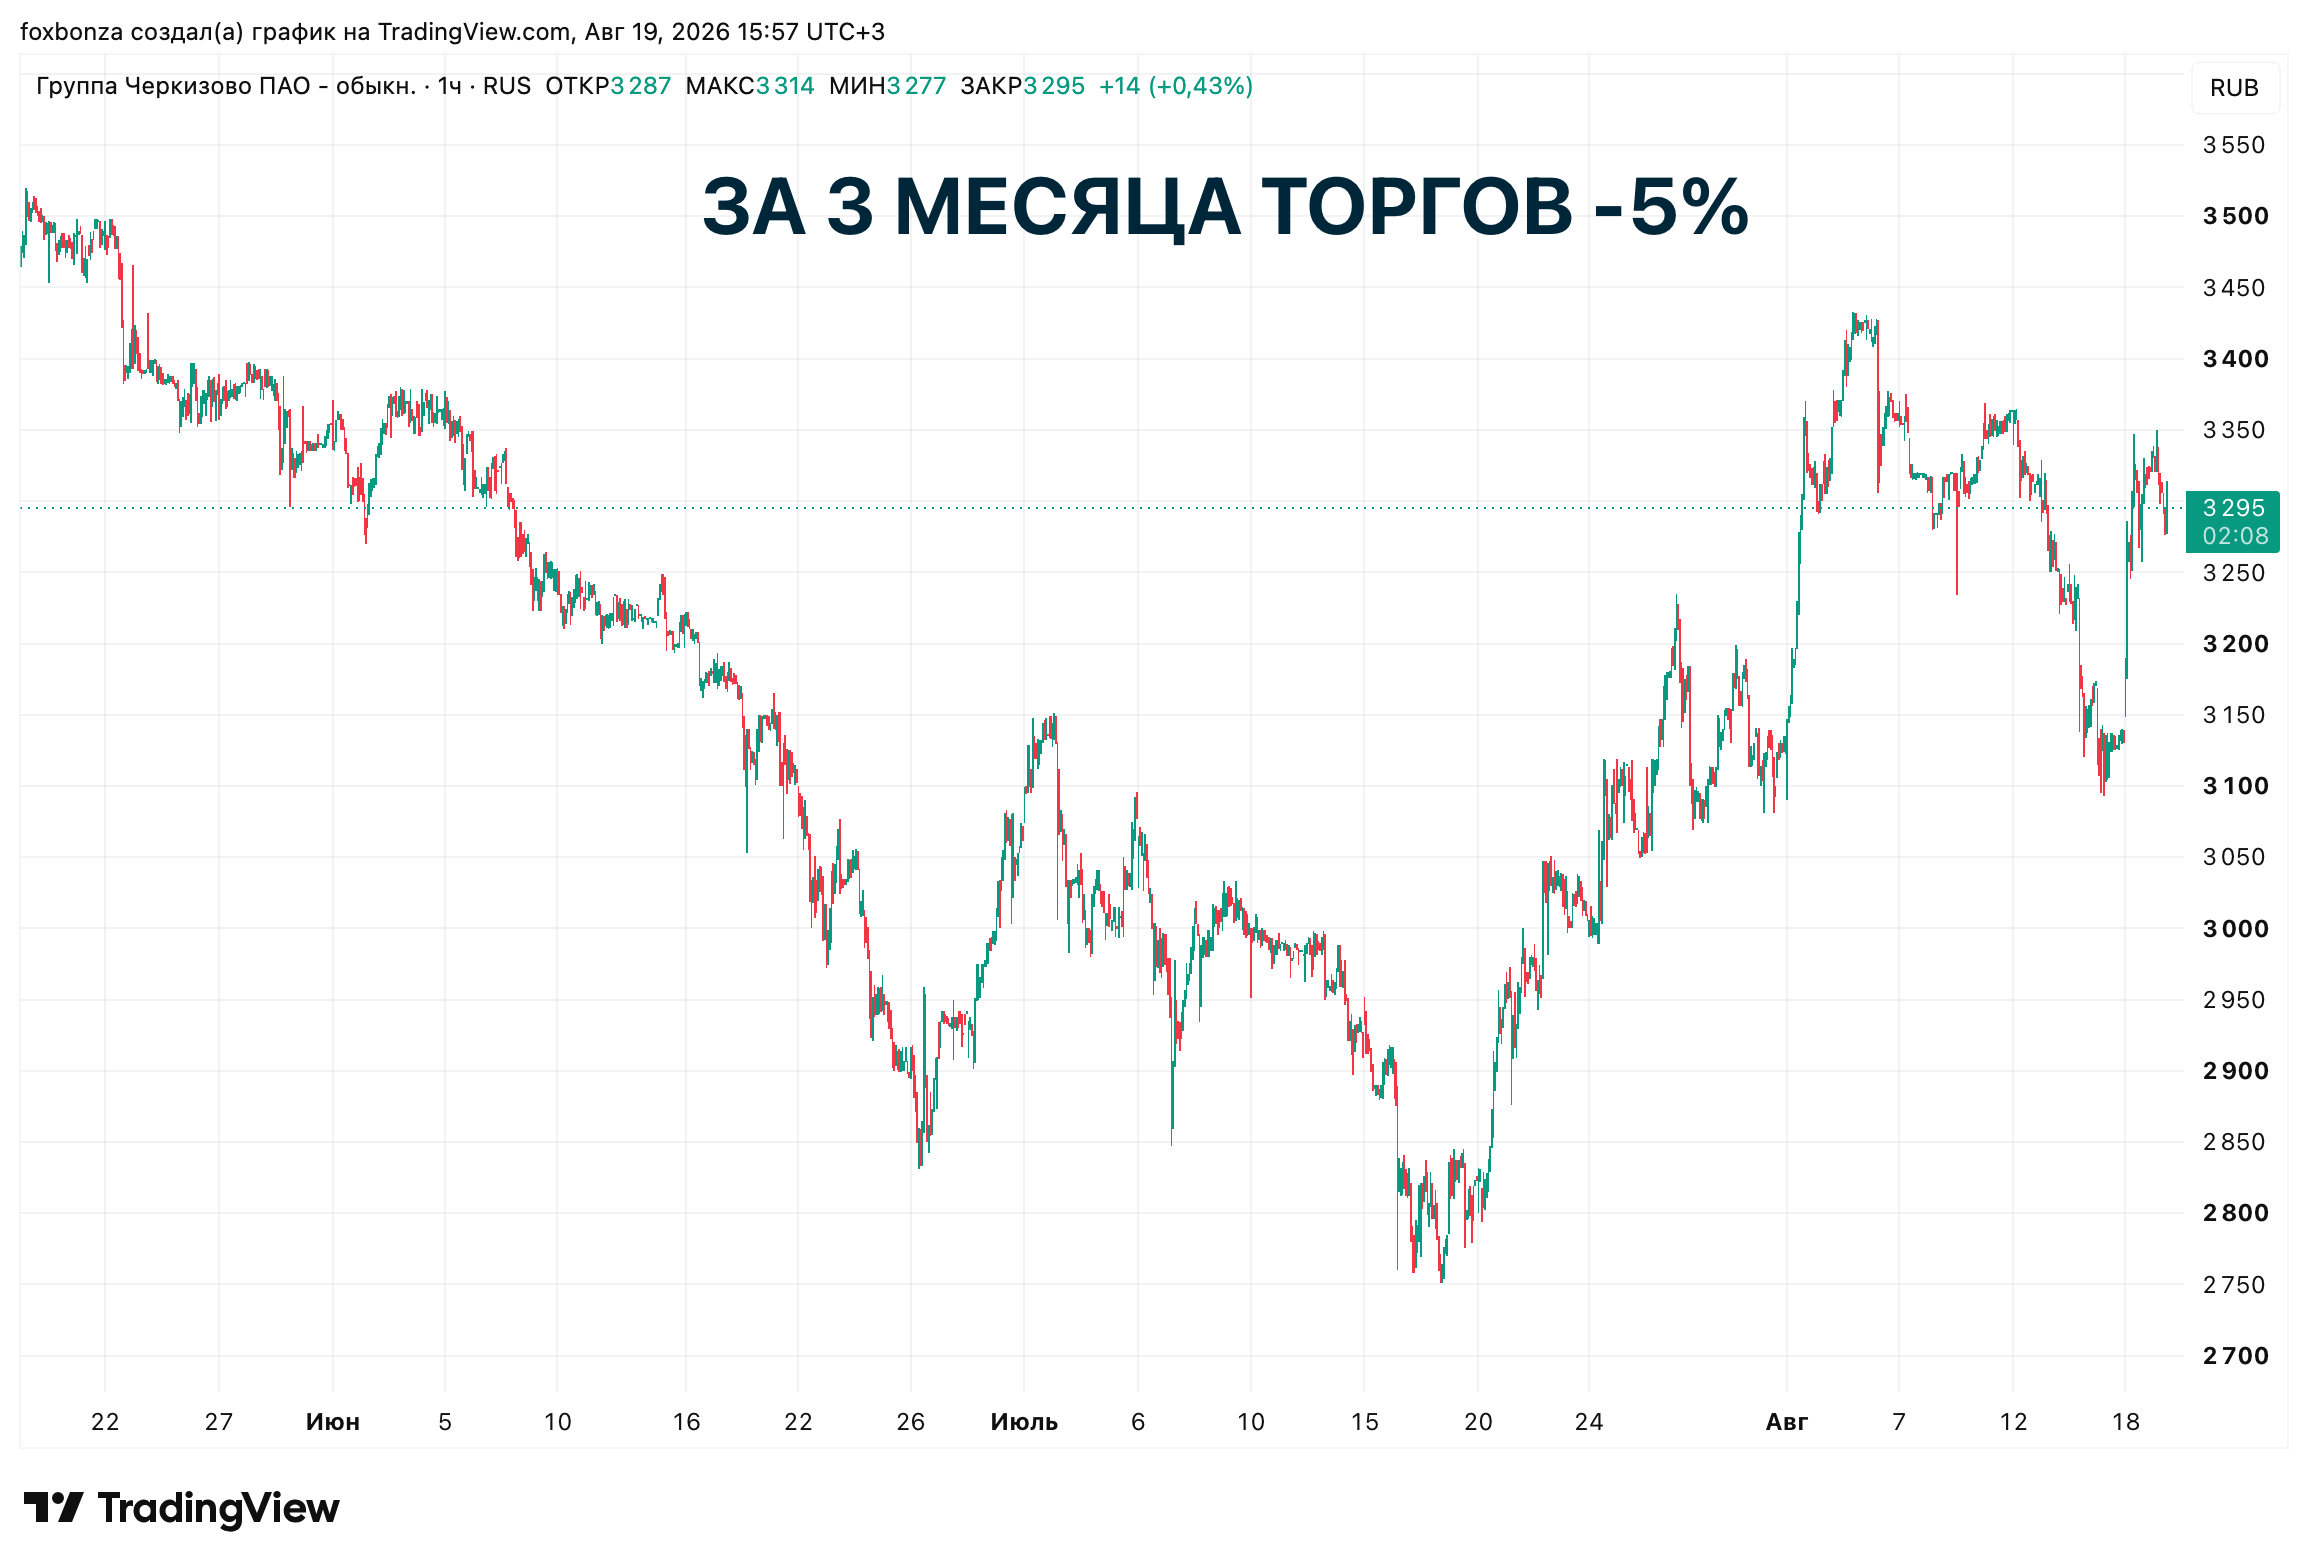
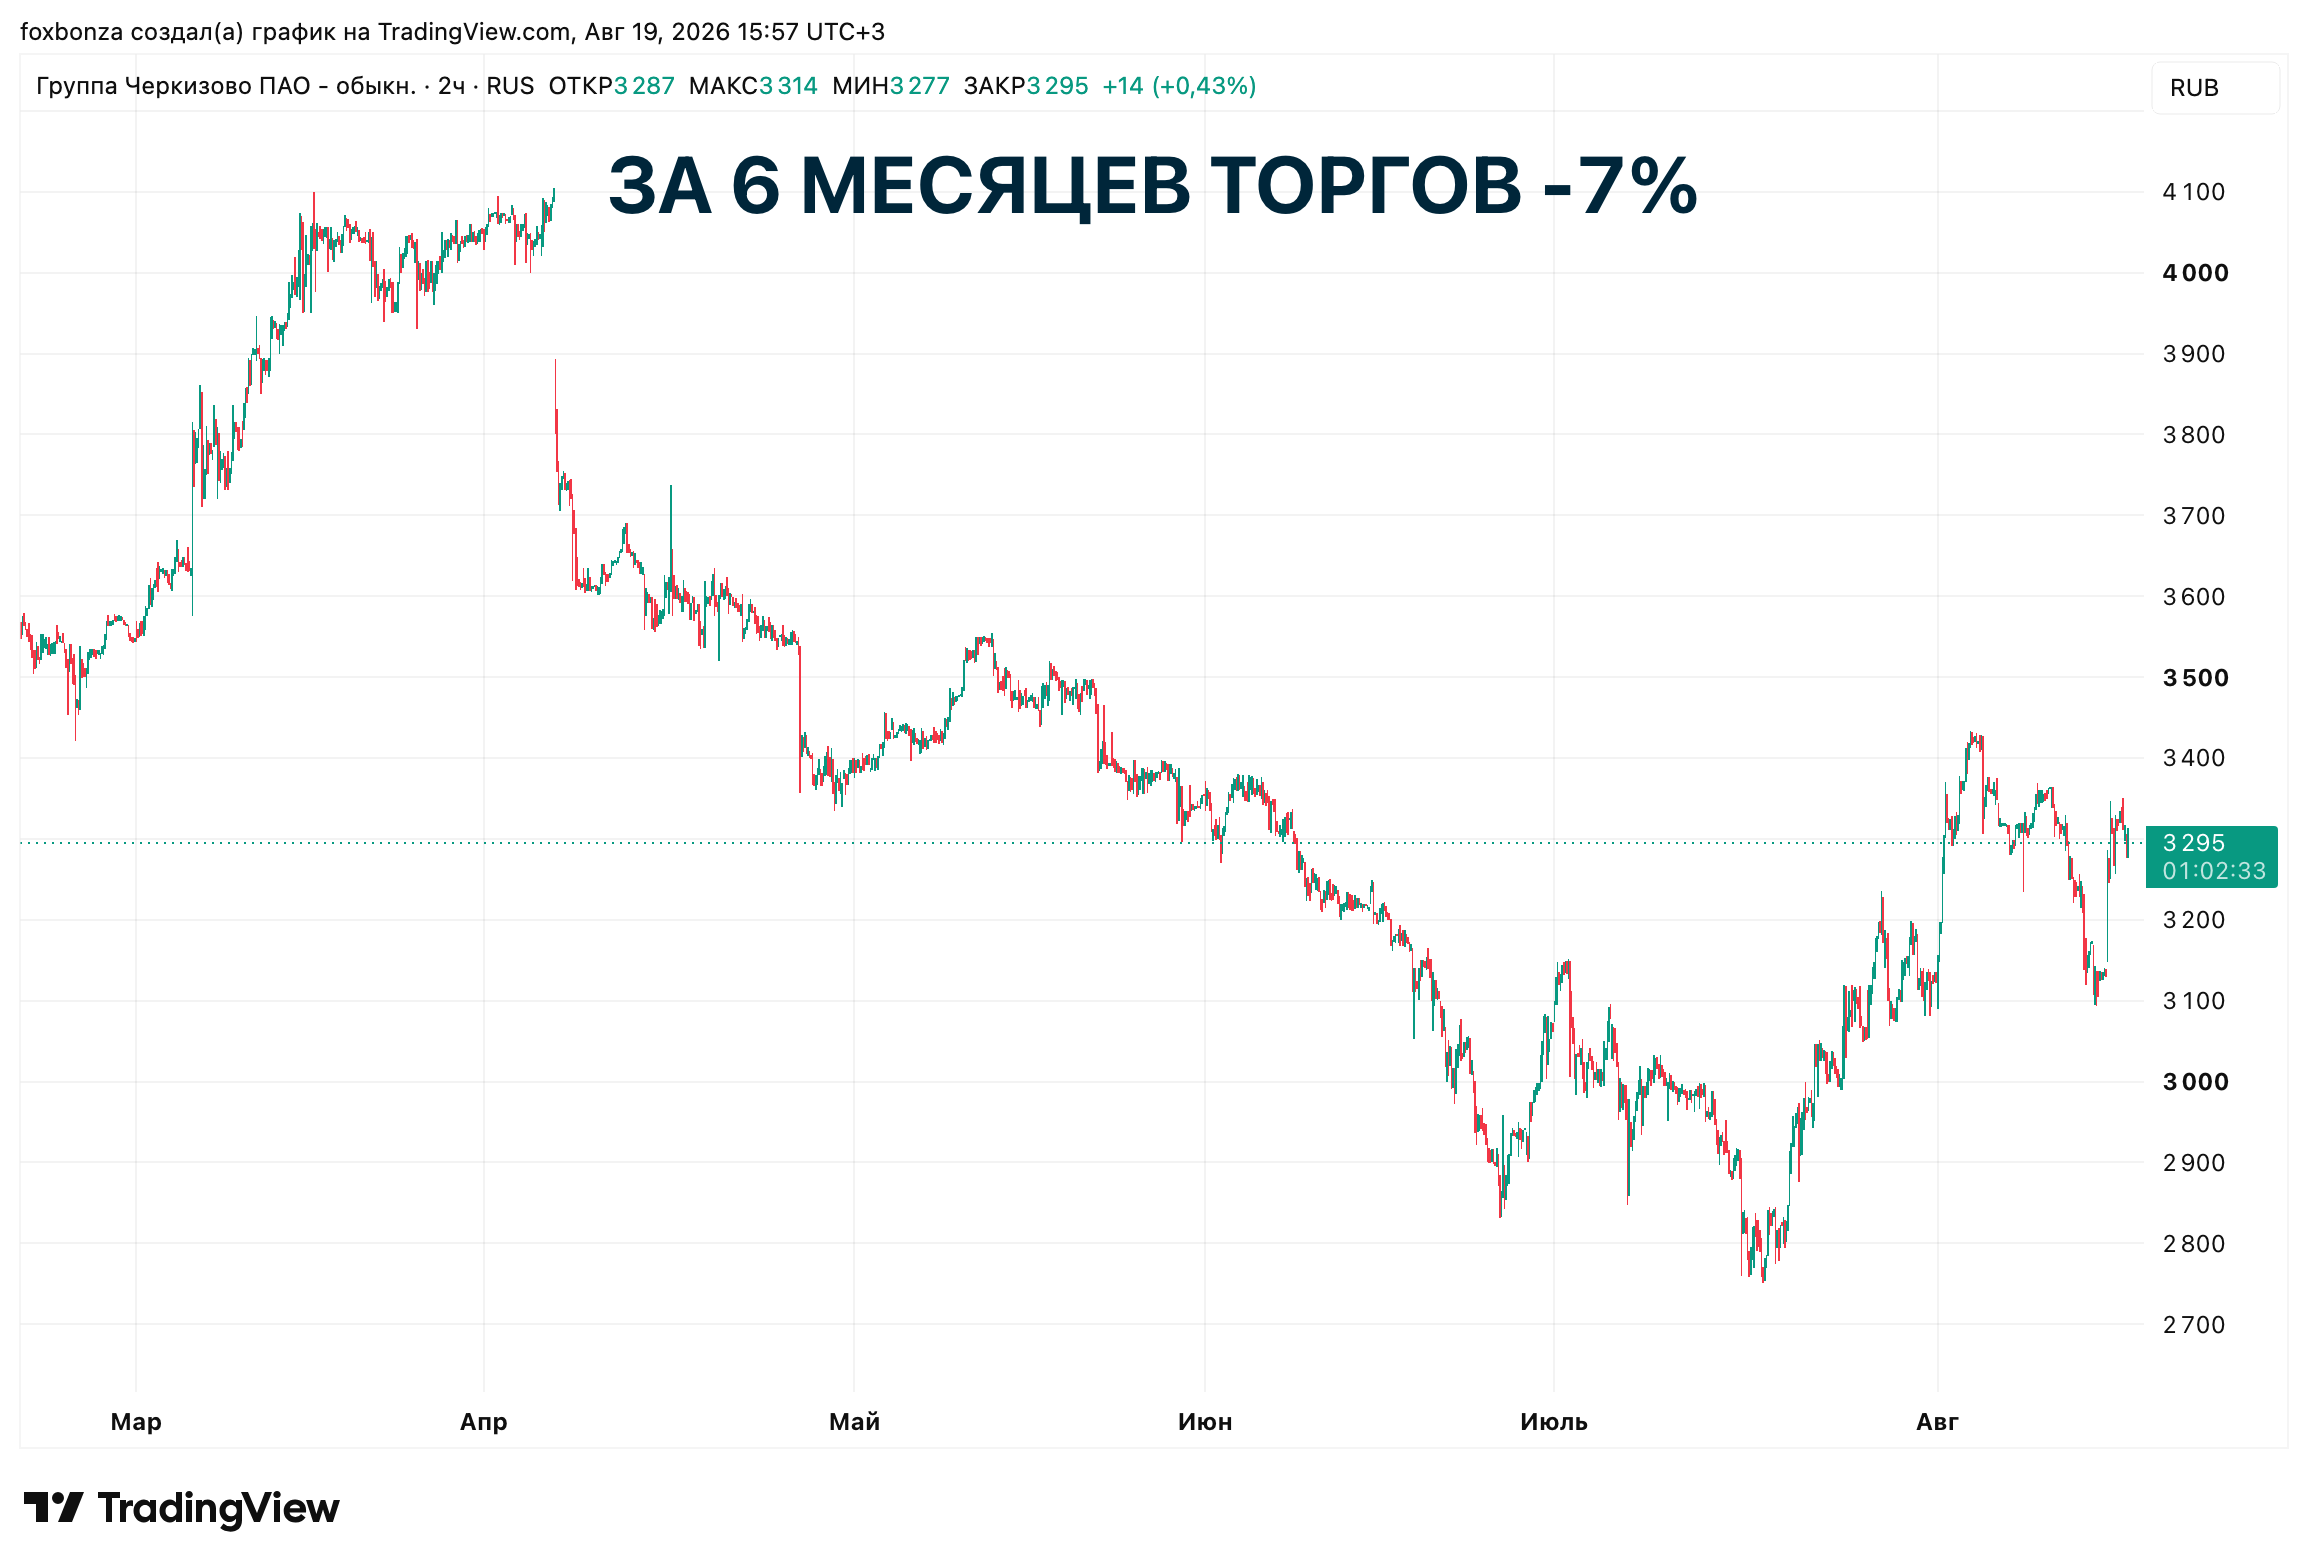
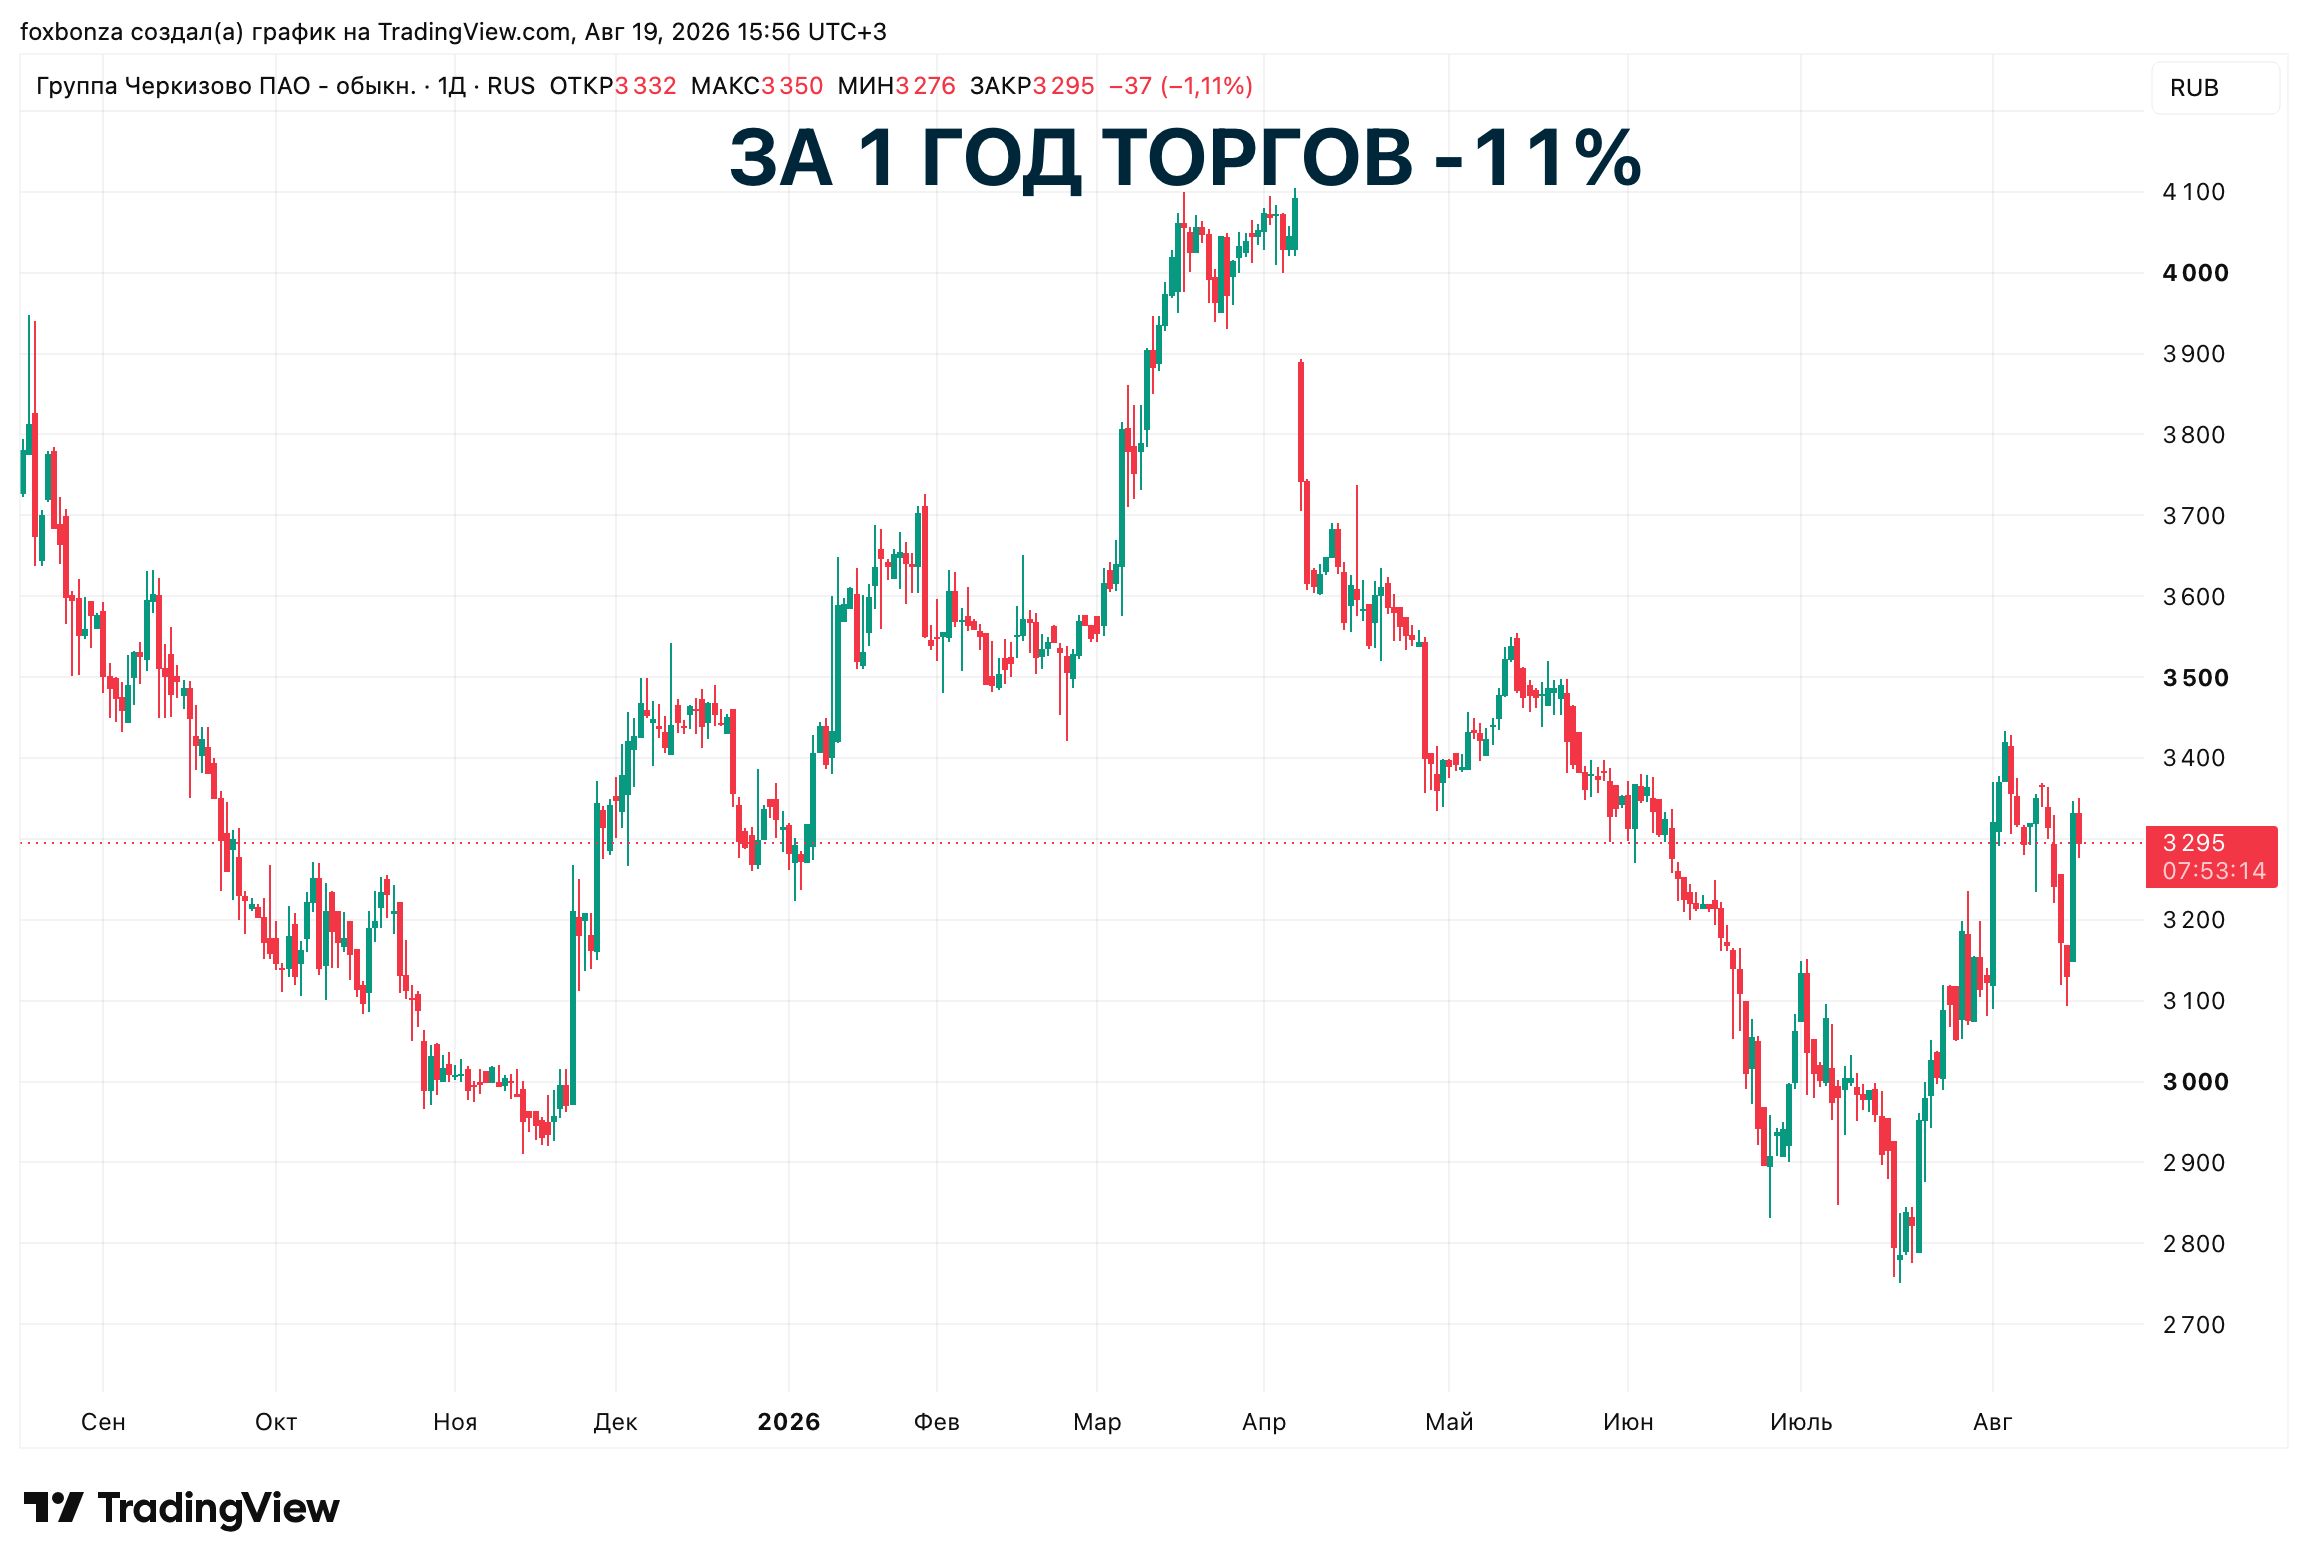
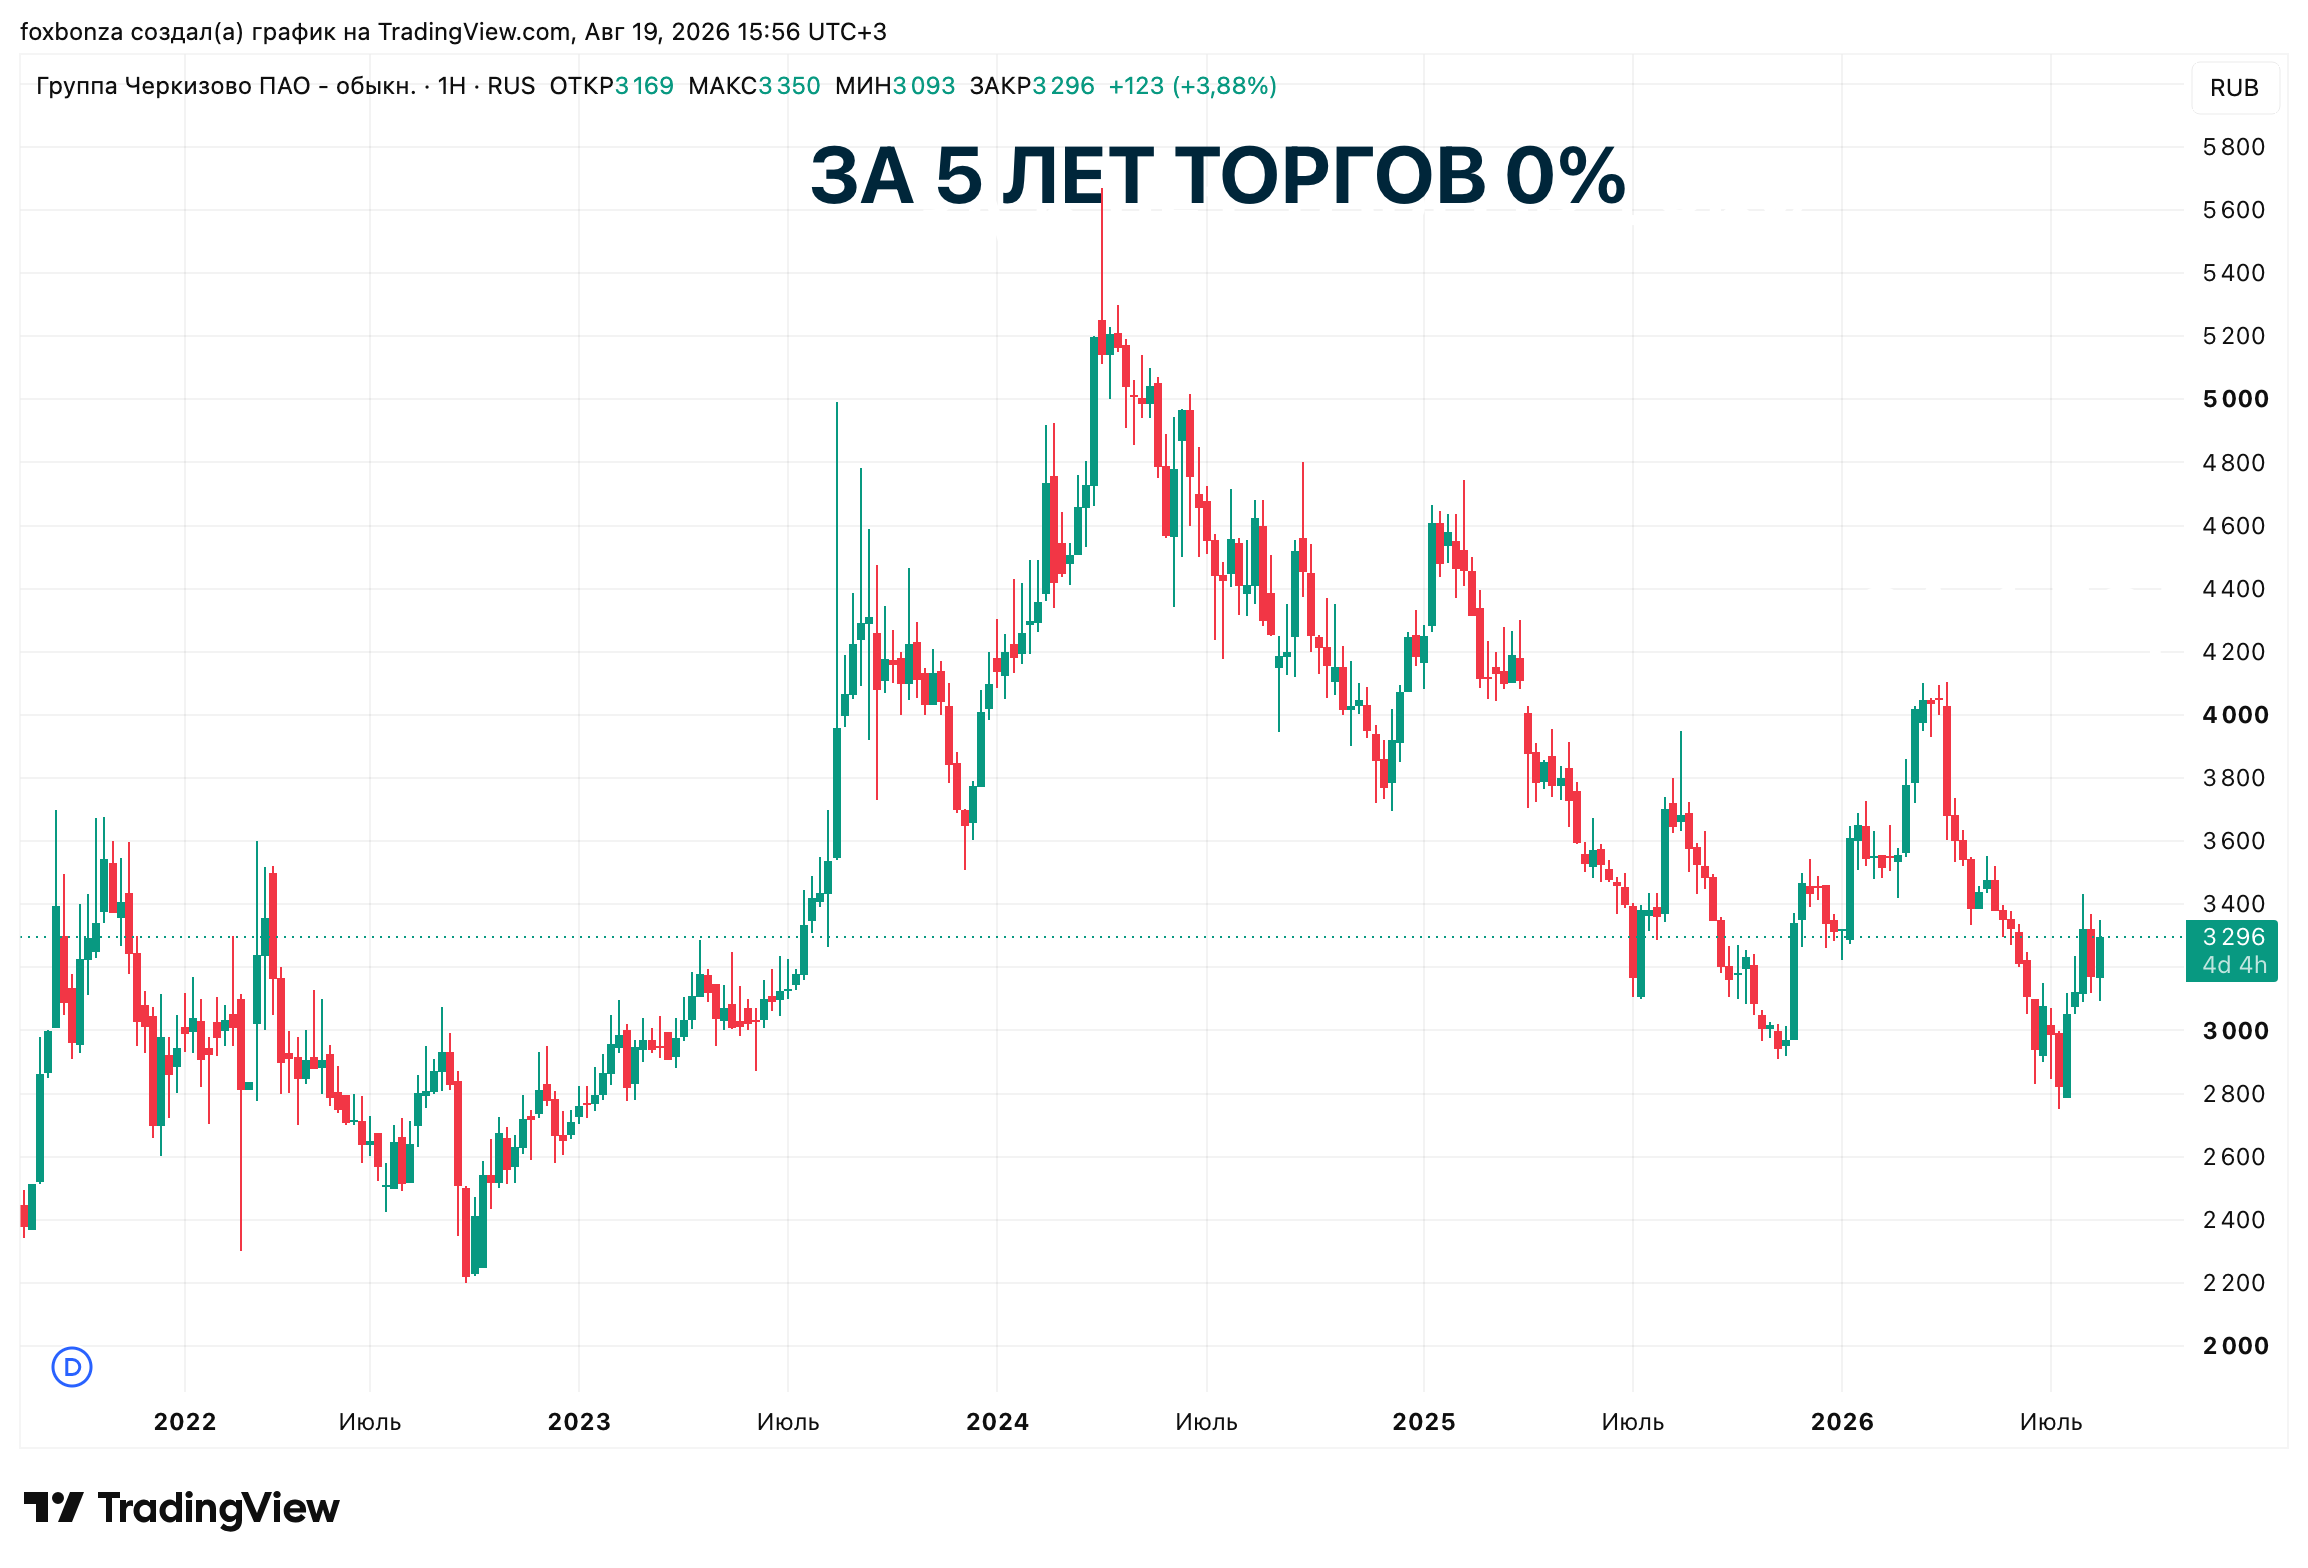
Группа Черкизово (GCHE) завершила 2025 год со снижением чистой прибыли на 9,4% при росте выручки на 6% — это «сжатие маржи», когда операционные расходы растут быстрее доходов. Однако в 1 полугодии 2026 года картина кардинально изменилась: выручка взлетела на 83% год-к-году (до 20,87 млрд руб.), а чистая прибыль выросла почти втрое (до 12,87 млрд руб.). Получается разрыв во времени: в 2025 году эффективность падала, а в текущем году она восстанавливается. Главное противоречие в том, что бизнес уже показывает впечатляющий разворот тренда, а рыночная капитализация компании за год всё равно снизилась на 11%. Инвесторы не верят в устойчивость этого восстановления из-за долгового бремени (процентные расходы съедают прибыль) и макроэкономической турбулентности, которая давит на весь мясоперерабатывающий сектор.
Возможно рынок занимает выжидательную позицию: хочет увидеть, сможет ли компания подтвердить текущие темпы в отчётности за 9 месяцев 2026 года.
Ключевые мультипликаторы Группа Черкизово (GCHE)
Группа Черкизово (GCHE) завершила 2025 год с выручкой 99,8 млрд руб. по МСФО, увеличив её на 22% к 2024 году, однако чистая прибыль по МСФО составила 11,1 млрд руб., что лишь на 10,7% выше прошлогоднего показателя, что указывает на сдерживание роста чистой эффективности.
Рентабельность по EBITDA за 2024 год зафиксирована на уровне 15,2%, но более свежих данных за 2025 год нет.
Долговая нагрузка остается ключевым бременем: соотношение Чистый долг / EBITDA достигло 2,0x, а процентные расходы за 1 полугодие 2026 года выросли на 27% к аналогичному периоду прошлого года, что подтверждает высокую чувствительность прибыли к ключевой ставке ЦБ.
Тем не менее, в 1 полугодии 2026 года бизнес показал мощный рывок: валовая прибыль достигла 15,8 млрд руб., что более чем вдвое превышает результат первого полугодия 2025 года, при этом управленческие расходы удалось сократить на 6,5%. Такая динамика, однако, контрастирует с падением капитализации, которая с начала года потеряла 7%, что, вероятно, отражает сомнения рынка в способности компании поддерживать высокие темпы в условиях дефицита бюджета и жесткой денежно-кредитной политики.
Вердикт Лиса по Группа Черкизово (GCHE)
Группа Черкизово (GCHE) в 2026 году демонстрирует хорошую операционную динамику, которая пока не находит отражения в котировках. Ключевая ставка имеет для компании прямое значение, несмотря на льготы. Хотя государство субсидирует часть процентов по кредитам АПК (конечная ставка для Черкизово составляет ключевая ставка минус субсидия), сам механизм привязан к ключевой ставке: когда она растёт, растут и платежи по "льготным" займам. Поэтому в 2025 году процентные расходы компании взлетели до 19,5 млрд рублей — почти вся операционная прибыль ушла на обслуживание долга. Дополнительный риск: Минсельхоз предложил пересматривать условия субсидирования уже выданных кредитов, что создаёт неопределённость для бизнеса с длинными инвестиционными циклами. Одновременно дефицит бюджета и высокая инфляция сжимают потребительский спрос: покупатели переключаются на более дешёвые продукты, а производители не могут поднимать розничные цены. Это характерно сейчас для качественного капиталоёмкого бизнеса — операционная эффективность высокая, но чистая прибыль стагнирует из-за долгового бремени и сжатия спроса. Ключевой риск — сохранение жёсткой денежно-кредитной политики. Однако если ЦБ начнёт цикл снижения ставки, а компания подтвердит сохранение текущей маржинальности в отчётности за 9 месяцев, Лис пересмотрит позицию — текущий спрэд между фундаментальными показателями и ценой акции выглядит избыточно широким.
Комментарии (0)