


Главная новость отчетности МТС (MTSS)
МТС
(MTSS) в 2025 году: бизнес наращивал обороты, но чистая прибыль таяла (как у ряда других компаний). Выручка по МСФО выросла на 14.7%, достигнув 807.2 млрд рублей, однако чистая прибыль рухнула на 28% до 35.3 млрд рублей из-за высоких процентных ставок. Но уже в первом полугодии 2026 года ситуация кардинально изменилась: чистая прибыль взлетела в 9.6 раз до 74 млрд рублей, что подтверждает: снижение ставок и разовые эффекты от продажи активов всё же могут превращать МТС в генератор прибыли.Ключевые мультипликаторы МТС (MTSS)
МТС
(MTSS) демонстрирует уверенный рост операционных показателей:- Выручка за 1 полугодие 2026 года прибавила 11.8% до 414.7 млрд рублей, а OIBDA выросла на 16.3% во 2 квартале, достигнув 84.6 млрд рублей .
- Ключевым драйвером роста чистой прибыли во 2 квартале 2026 года (рост в 24 раза до 66.9 млрд рублей) стала не только операционная эффективность, но и разовый доход от продажи доли в дочерней структуре, а также значительное снижение процентных расходов.
- Долговая нагрузка при этом снизилась до комфортного уровня: соотношение Чистый долг / LTM OIBDA составило 1.6x, что является лучшим показателем с 2021 года.
- На этом фоне рентабельность бизнеса восстанавливается, а давление на свободный денежный поток ослабевает.
Вердикт Лиса по МТС (MTSS)
МТС
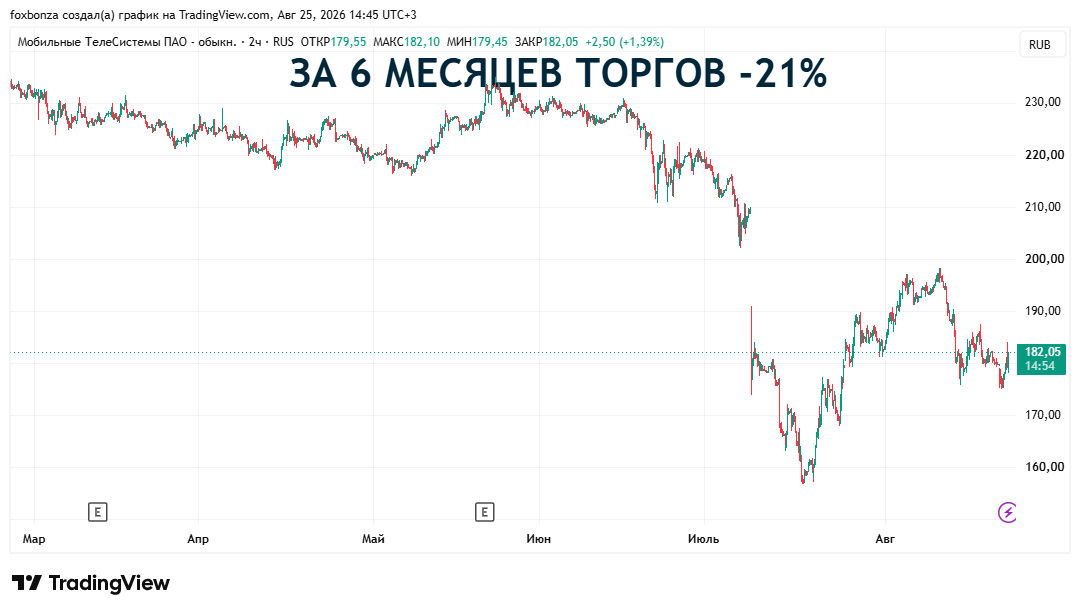
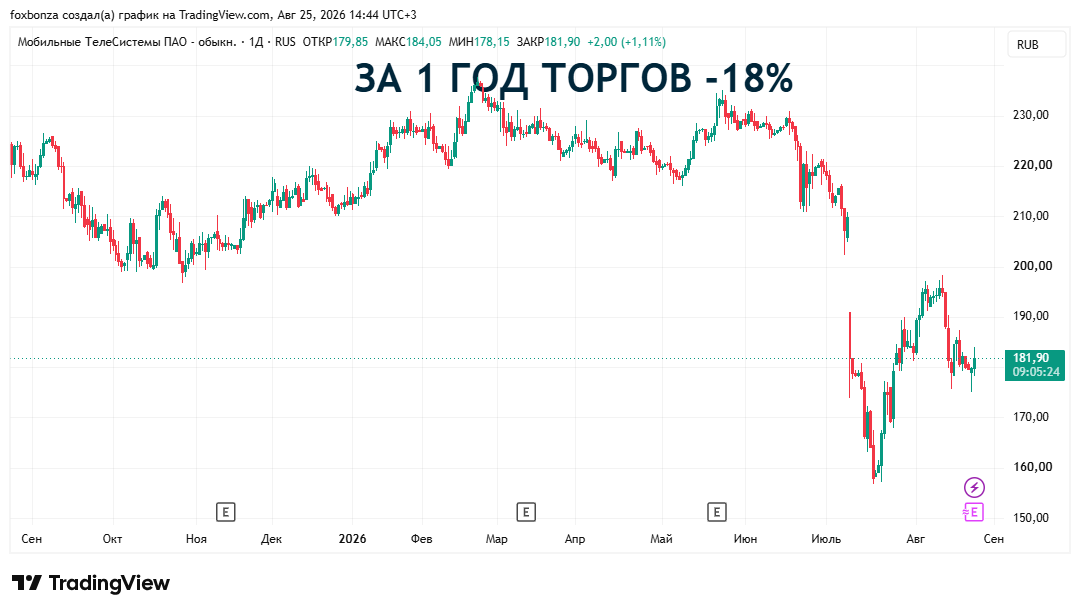
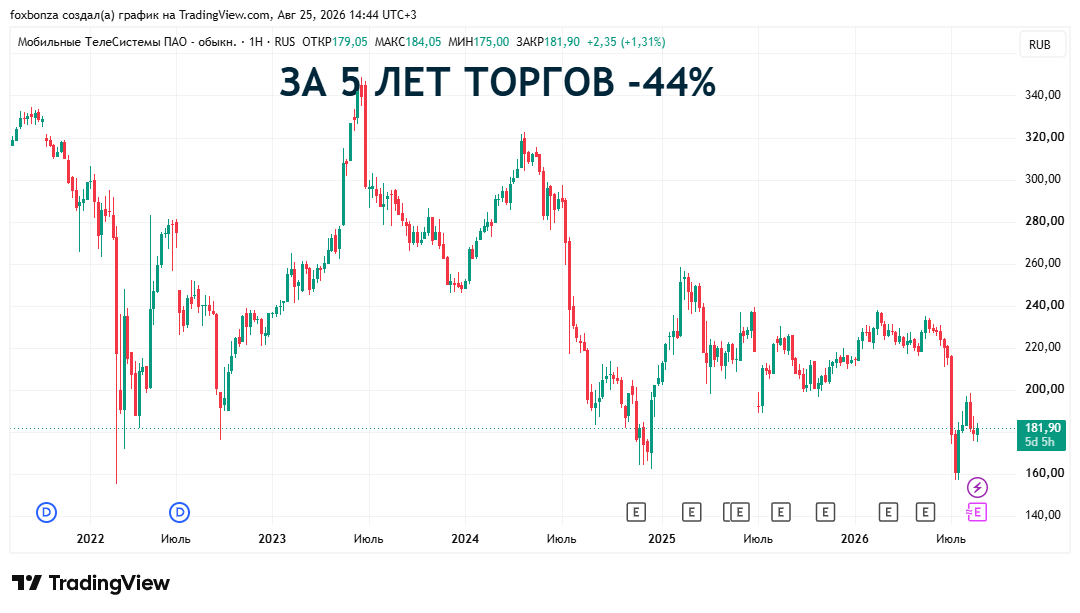
(MTSS) находится на перепутье. Главным тормозом для акций остается макроэкономическая неопределенность и пик капитальных затрат в 2026-2027 годах, но компания адаптируется. Ключевой риск — утверждение новой дивидендной политики на 2027 год, которая может отойти от фиксированных 35 рублей на акцию, лишив бумаги их главного «козыря» . Однако при текущей дивидендной доходности около 19% (за 2025 год) и потенциале IPO дочерних структур (МТС AdTech, Юрент), Лис видит компанию как крепкий и интересный технологический холдинг. Сценарий пересмотра позиции: если новая дивполитика сохранит щедрые выплаты, а снижение ключевой ставки продолжит ускорять темпы роста чистой прибыли, бумаги МТС могут получить мощный импульс к переоценке и место в инвестиционной Копилке Foxbonza Инвестиции.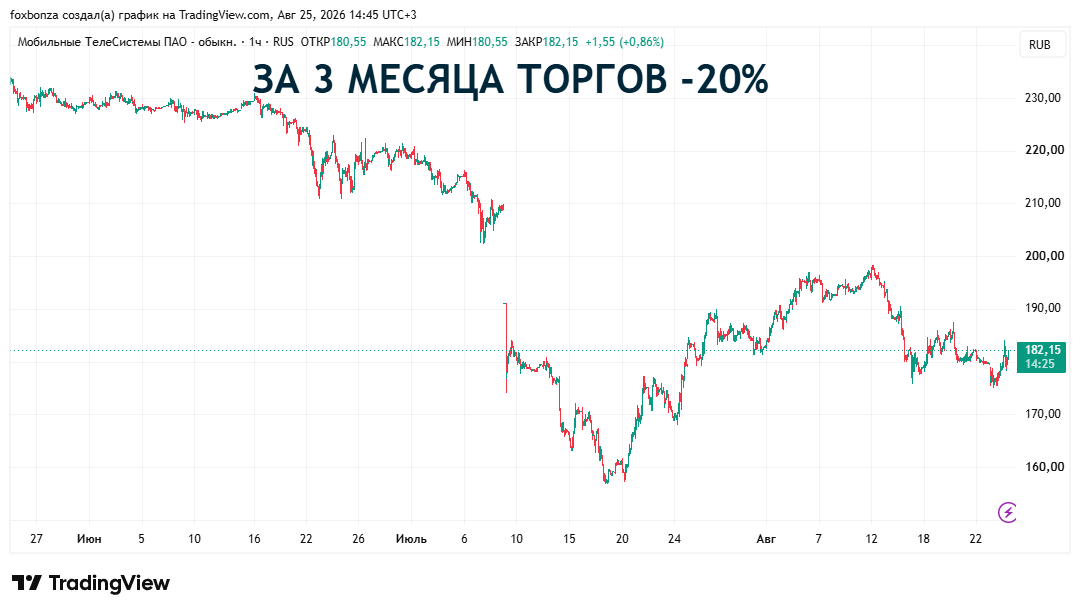
Комментарии (0)