


Главная новость отчетности МТС-Банк (MBNK)
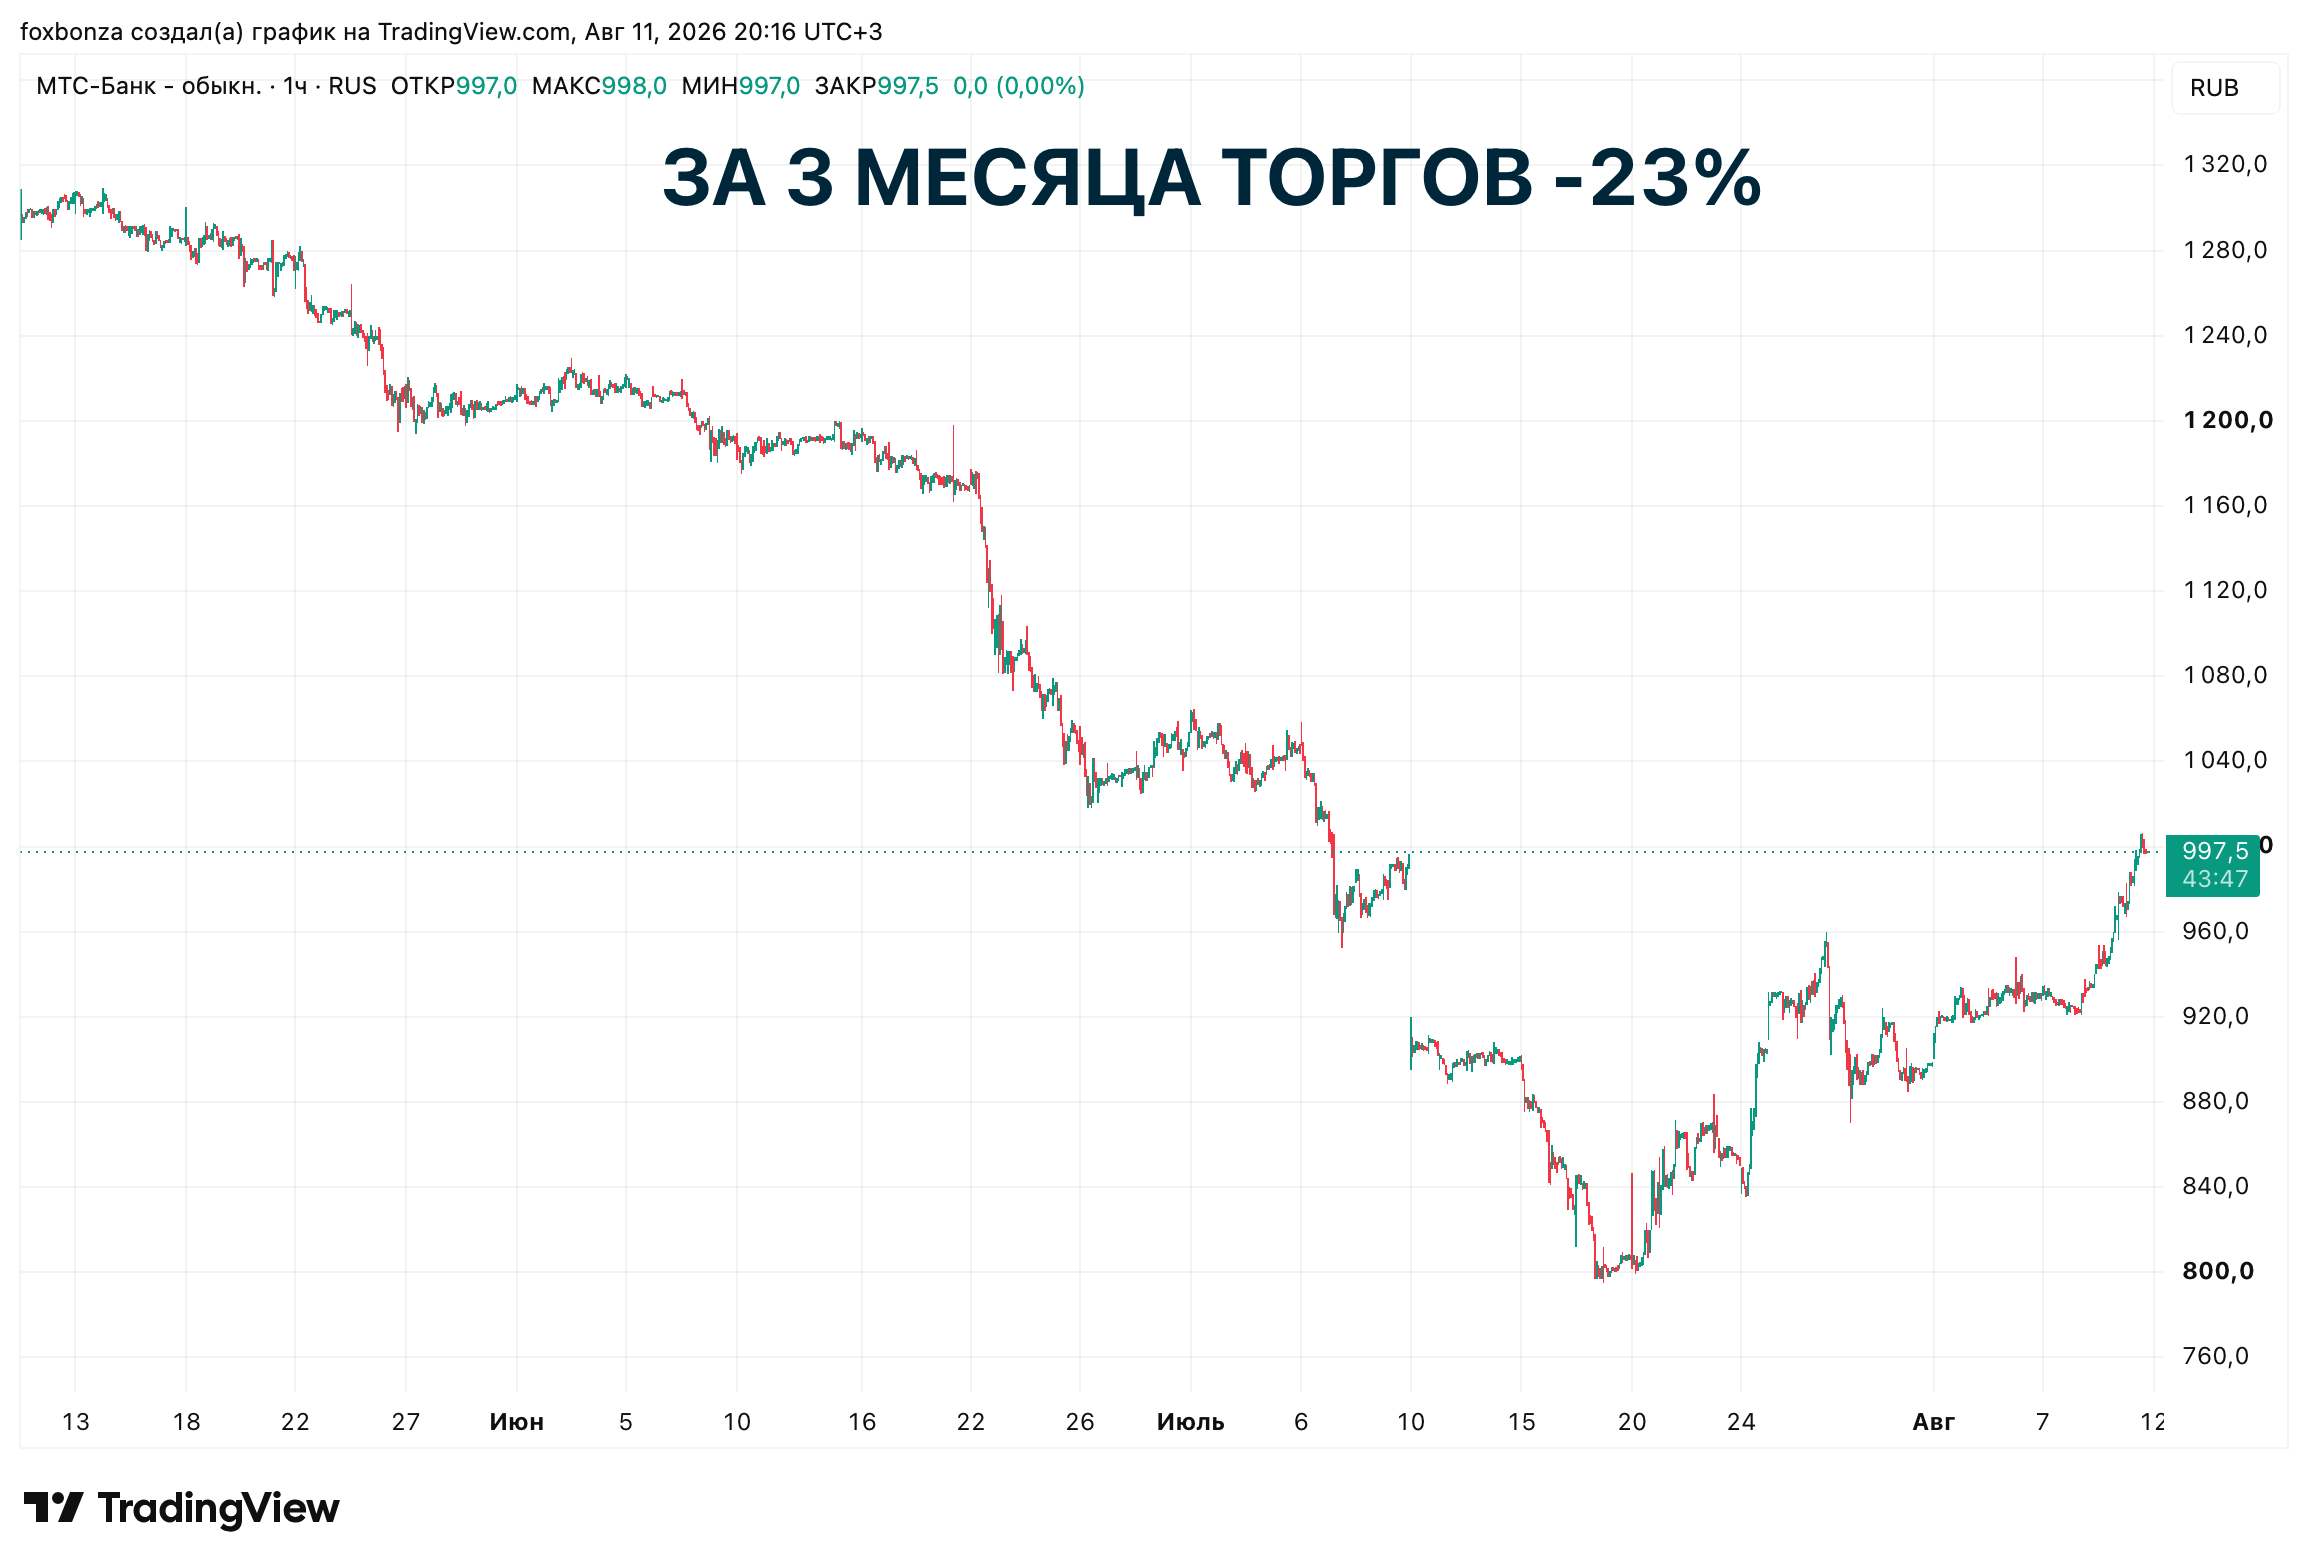
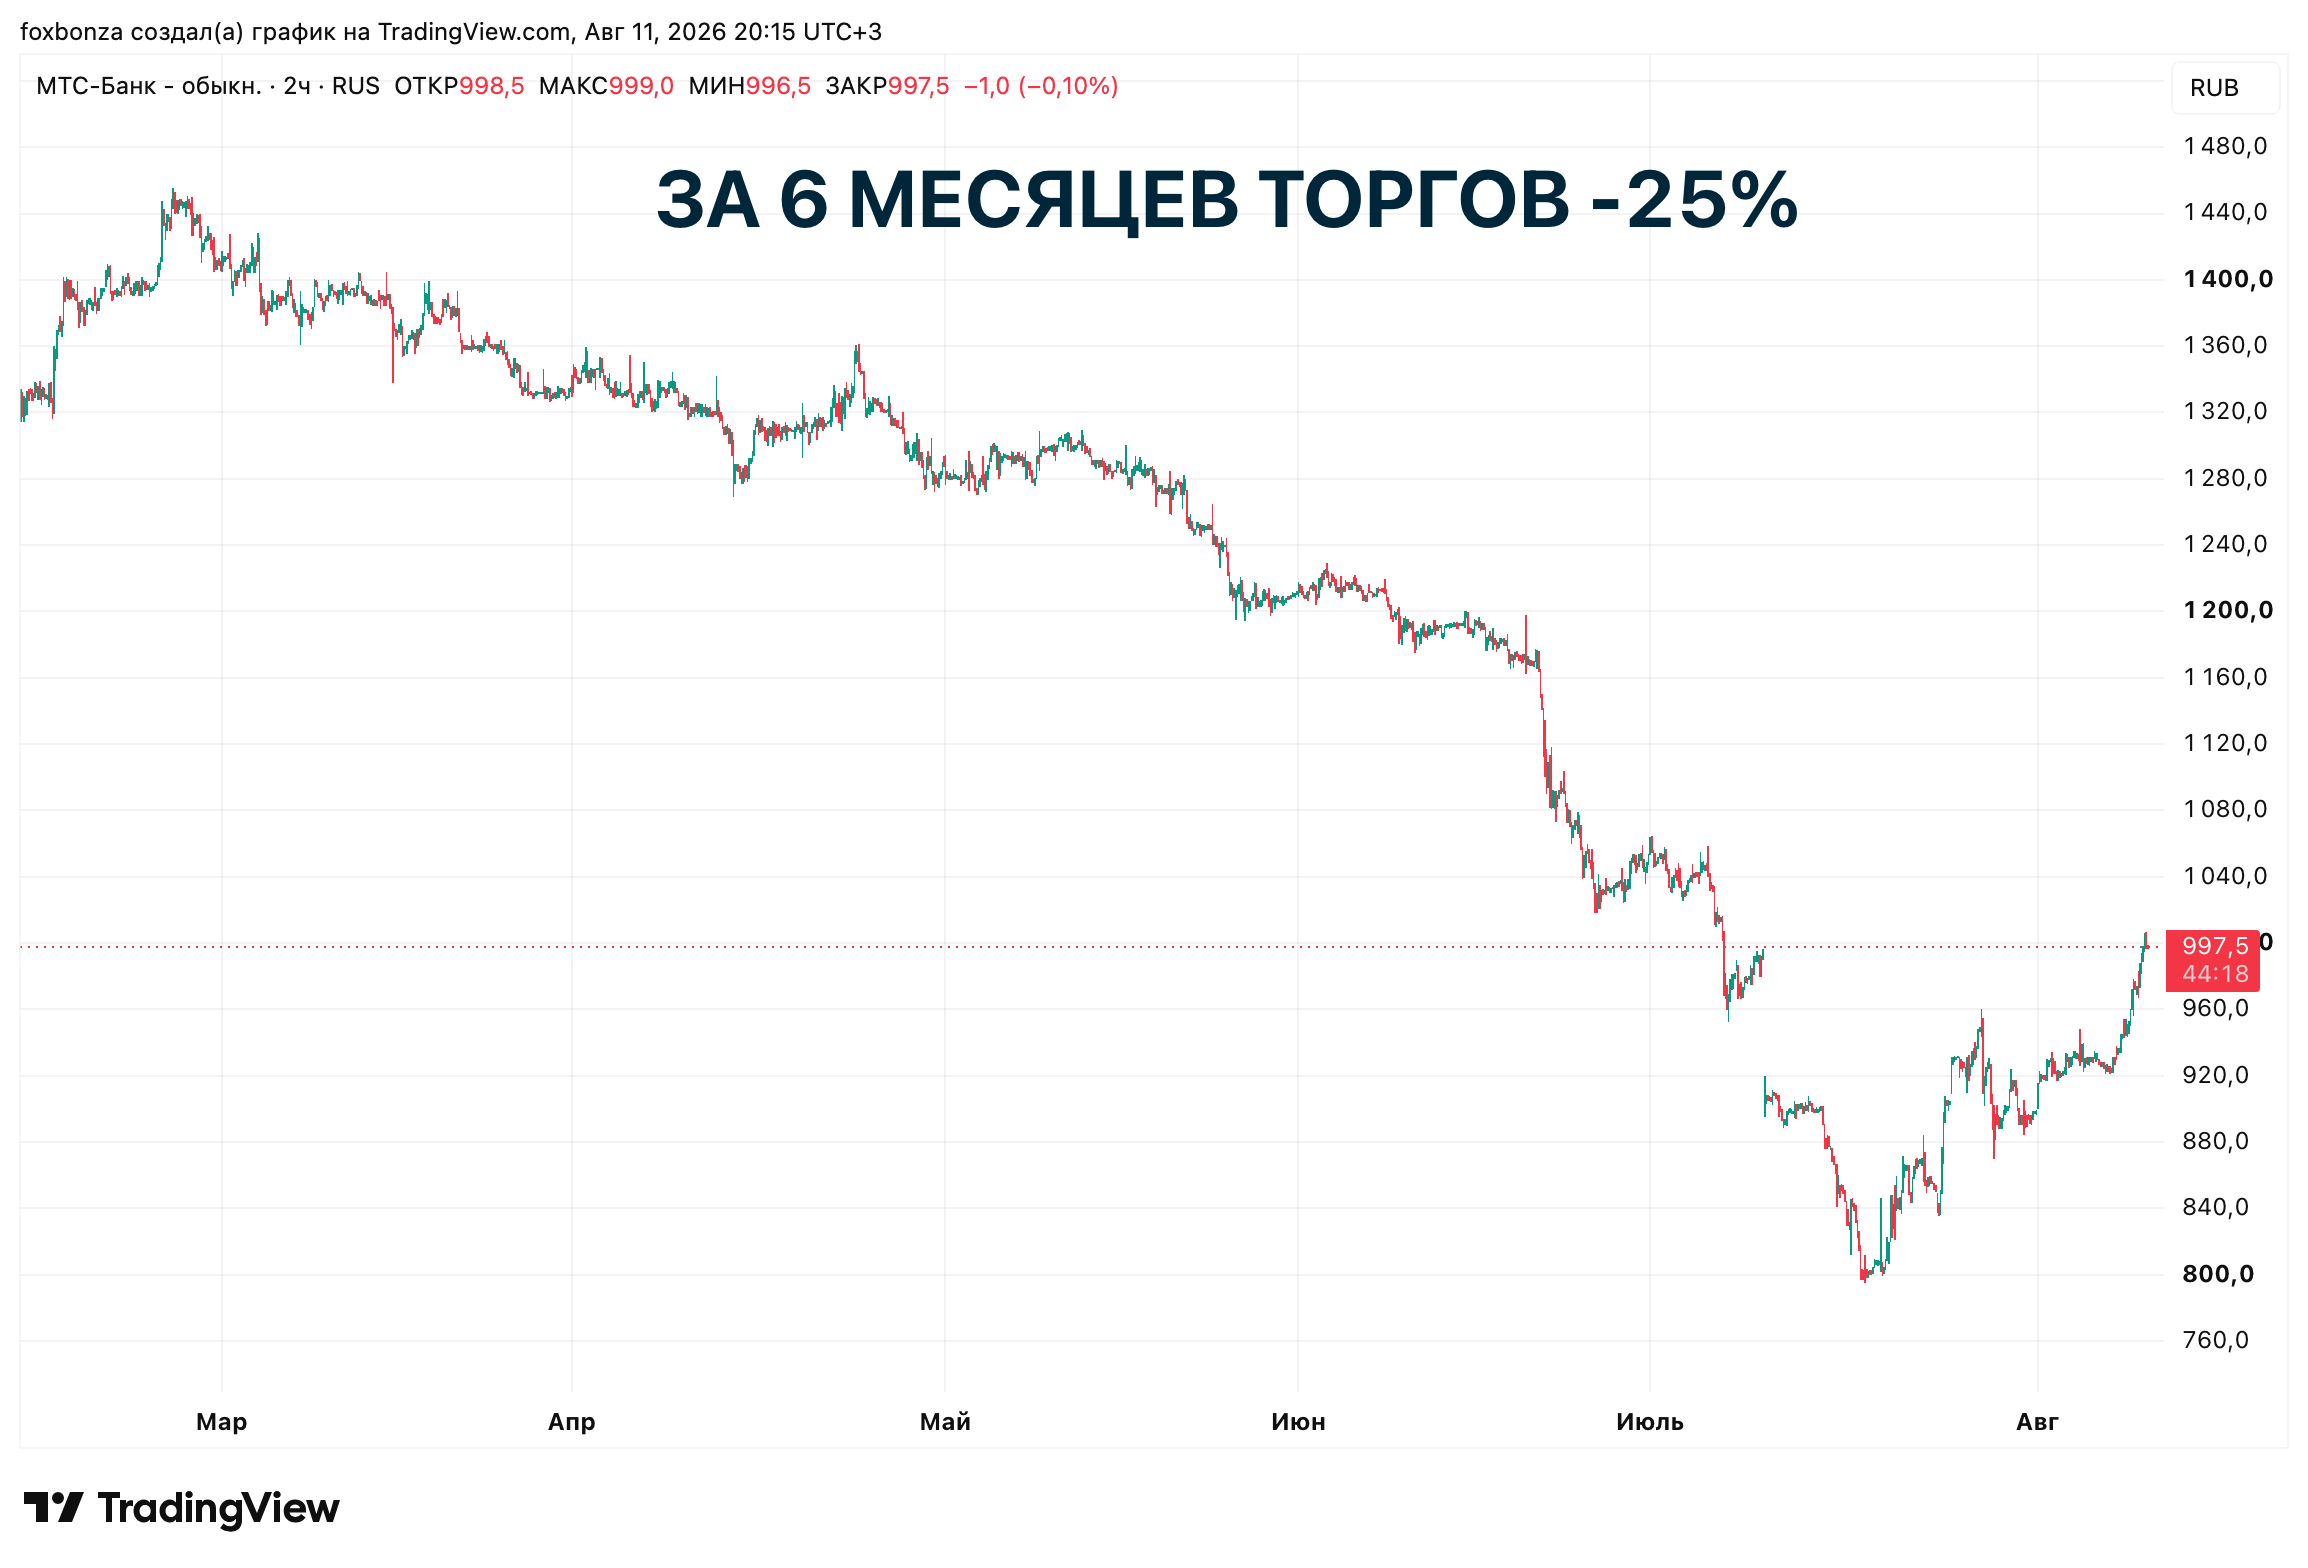
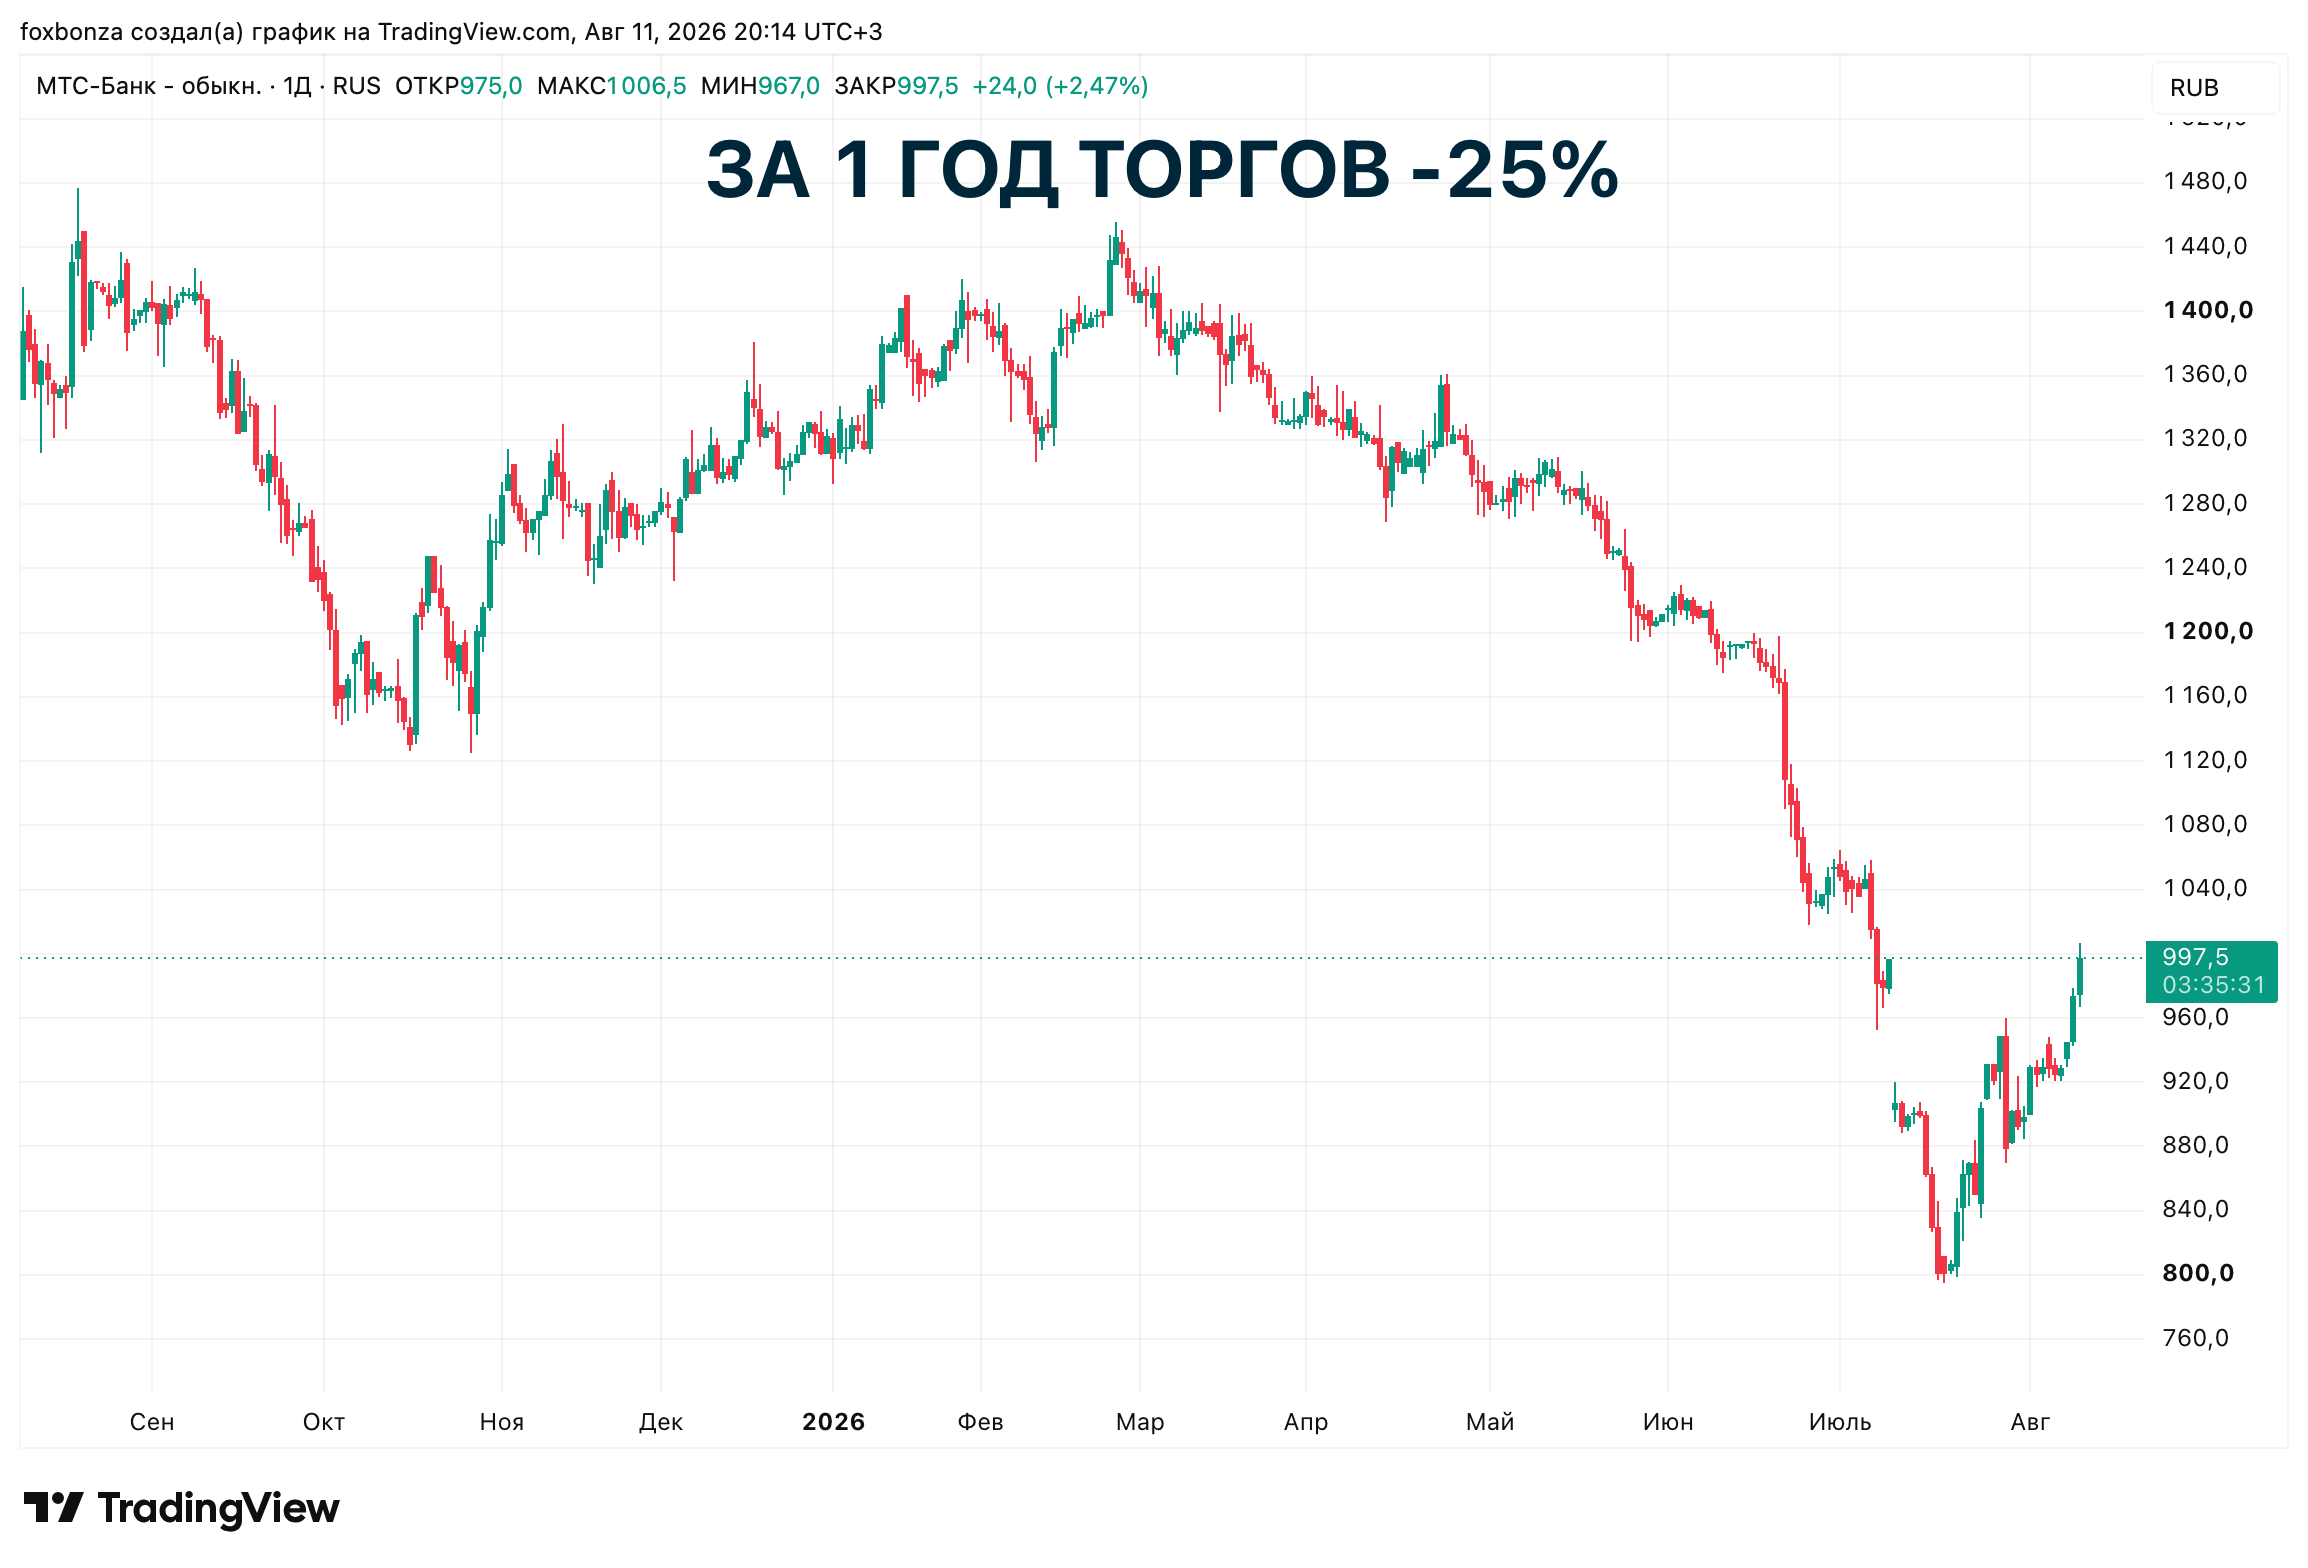
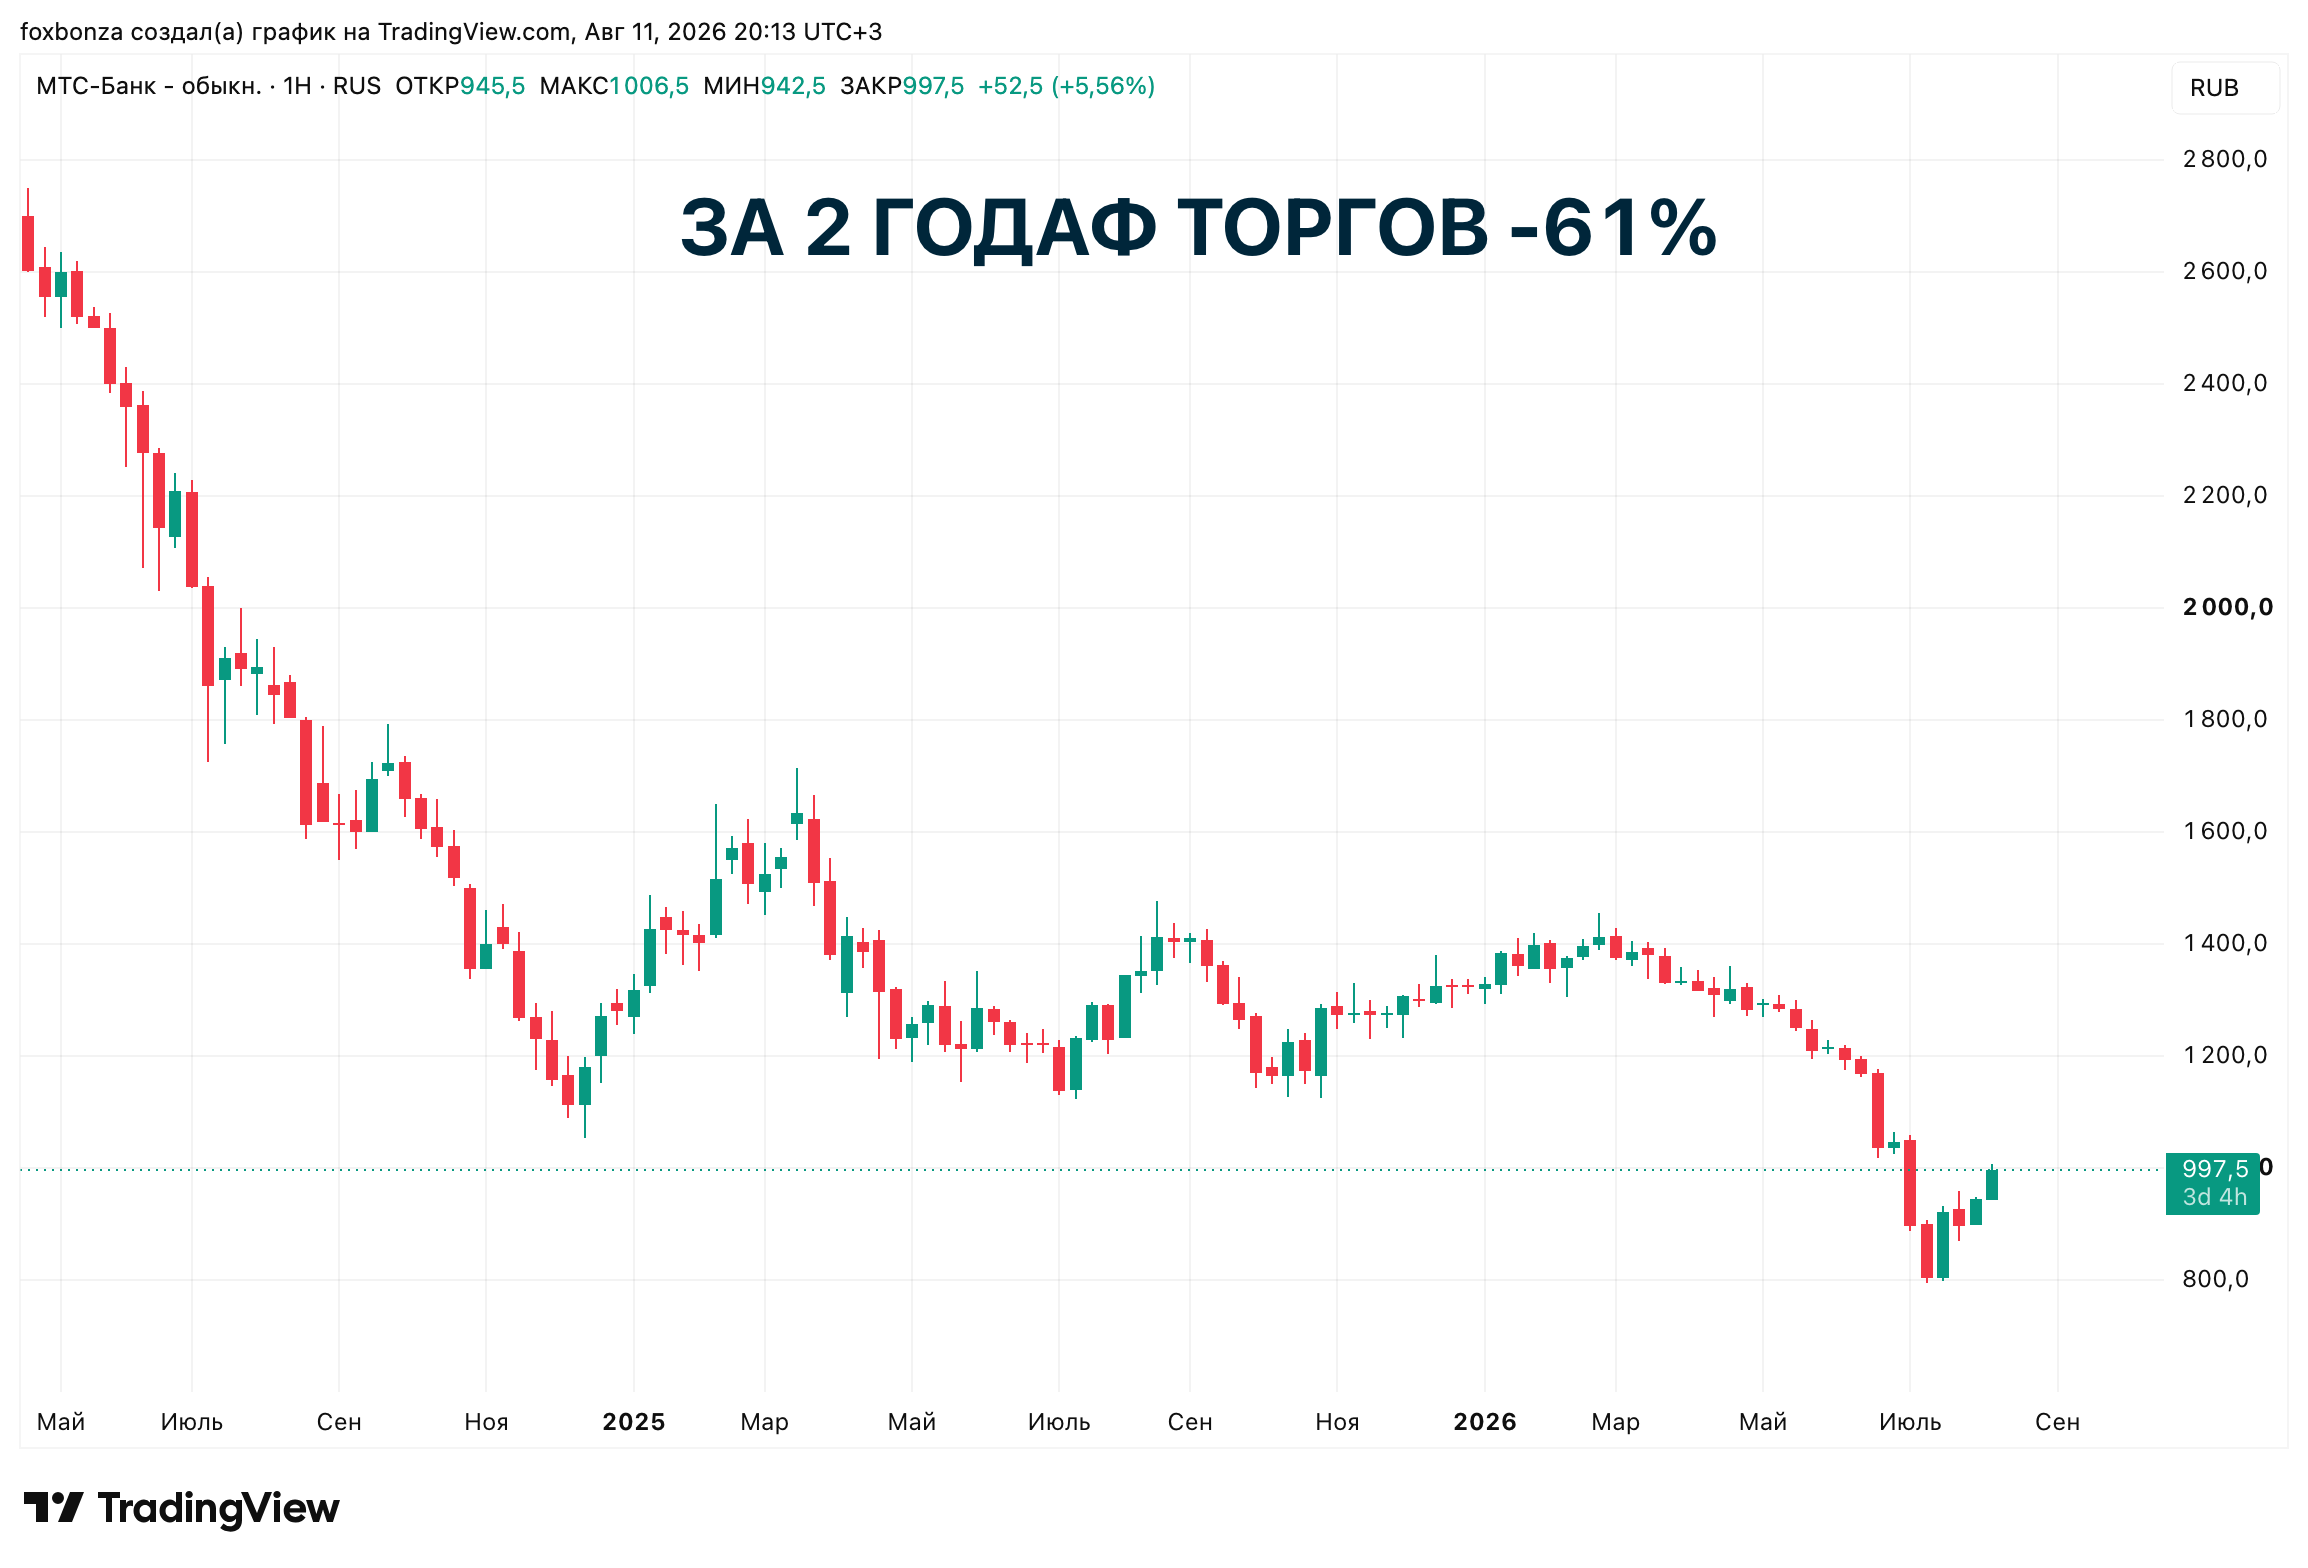
МТС-Банк в 2025 году продемонстрировал хорошую динамику, увеличив чистую прибыль по РСБУ почти в 1.5 раза до 16.5 млрд рублей. Однако за этой позитивной цифрой скрывается тревожный тренд: во втором полугодии 2025 года и в первом квартале 2026 года чистая прибыль резко замедлилась, а в 1К26 по РСБУ она составила всего 3.25 млрд рублей — падение более чем на 50% к пиковым квартальным значениям 2024 года. Лис рассматривает это как перегрев: МТС-Банк активно наращивал розничный портфель, но стоимость риска (резервирование) начала съедать маржинальность, а высокие ставки давят на стоимость фондирования.
Ключевые мультипликаторы МТС-Банк (MBNK)
- Чистая прибыль по МСФО за 2025 год выросла до 14.4 млрд рублей (+16.7% к 2024 году), что подтверждает операционную эффективность.
- Однако в 1К26 по РСБУ чистая прибыль составила 3.25 млрд рублей, а по МСФО — 2.5 млрд рублей, что красноречиво говорит о сезонном или циклическом замедлении.
- Чистый процентный доход в 1К26 вырос до 14.3 млрд рублей (+65% к 1К25), но рост резервов под обесценение (7.4 млрд рублей) съел почти всю прибавку, указывая на рост проблемной задолженности в рознице.
- Рентабельность капитала (ROE) по итогам 2025 года держалась на уровне 22-25%, но уже в первом квартале 2026 года она, вероятно, существенно снизилась из-за сокращения прибыли.
- Уровень достаточности капитала Н1.0 остается комфортным (12.27% на 1 апреля 2026), однако ухудшение качества ссудного портфеля — ключевой фактор, за которым Лис будет следить особенно пристально.
Вердикт Лиса по МТС-Банк (MBNK)
Главный тормоз для МТС-Банка, как инвестиционного актива сейчас — это не внешние санкции, а внутренние риски розничного портфеля. Активный рост необеспеченного кредитования привел к тому, что банк вынужден наращивать резервы, и в 1К26 они выросли до 7.4 млрд рублей, что практически сравнялось с процентной маржой. Позитив — высокая маржинальность бизнеса и сильная поддержка материнской компании (ПАО «МТС»), которая позволяет привлекать дешевое фондирование. Риск — дальнейшее ухудшение макроэкономической конъюнктуры может заставить банк доформировывать резервы в еще большем объеме.
Комментарии (0)