ПАО М.Видео (MVID) быстрый взгляд на отчетность за 1 полугодие 2026 года
ПАО «М.Видео» (MVID) сейчас — на первый «нюх» или взгляд может запутать даже Лиса: рост маркетплейса на виртуальной бумаге, но финансовая пропасть в реальной реальности. Позитивный макрофактор — снижение ключевой ставки ЦБ с 16% до 14%, что даёт надежду на рефинансирование долгов. Однако главный тормоз для инвестиционной привлекательности — накопленный убыток в 126 млрд руб. и отрицательный капитал. Ключевой риск, который уже висит над головой, — нарушение ковенант и кассовый разрыв, а объявленная допэмиссия на 500 млн акций лишь усиливает размытие доли миноритариев. Лис из Foxbonza Инвестиции пересмотрит взгляд, если компания покажет устойчивый положительный свободный денежный поток и сократит долг без новых размытий. Не является инвестиционной рекомендацией!
Выручка ПАО «М.Видео» (MVID) за 1 полугодие 2026 года рухнула на 37% год к году (до 108,2 млрд руб.), что отражает болезненный отказ от классической модели выкупа товаров*. Уже называемое маркетплейсом, «М.Видео» демонстрирует взрывной рост (оборот за 9 мес. вырос в 3 раза, до 22,8 млрд руб.), но это капля в море: чистый убыток за 6 месяцев 2026 года составил 36,1 млрд руб. против 25,2 млрд годом ранее. Лис вынужден констатировать: цифровая трансформация идёт бодро, но «сжигание» капитала при этом только ускорилось. В сентябре 2026 года совет директоров утвердил допэмиссию 500 млн акций по цене 49,9 руб. за бумагу (закрытая подписка) — это увеличит количество акций в обращении с 179,8 млн до 679,8 млн, то есть почти в 3,8 раза.
Выручка ПАО «М.Видео» (MVID) сократилась на 37%, а операционный убыток вырос на 239% (с −7,6 до −25,6 млрд руб.). Рентабельность по чистой прибыли ушла в глубокий минус, превысив 33%. Долговая нагрузка остаётся критической: краткосрочные обязательства превышают оборотные активы на 184,6 млрд руб. Финансовые расходы выросли на 40%, достигнув 22,4 млрд руб., что съедает всю валовую прибыль. На фоне этого EBITDA стала отрицательной (−14,7 млрд руб.), что в сочетании с долгом в 159,2 млрд руб. делает обслуживание обязательств неподъёмным. Допэмиссия на 25 млрд руб. (по цене 49,9 руб.) должна закрыть часть долговых обязательств, но для миноритариев это означает размытие доли в 3,8 раза — старые акции будут представлять лишь около 26% увеличенного капитала.
Вердикт Foxbonza Инвестиции по ПАО «М.Видео» (MVID)
Для Foxbonza Инвестиции очевидно, что бизнес ПАО «М.Видео» (MVID) находится в стадии тяжелейшей реструктуризации с риском для выживания, где возможно всякое. Главный тормоз — отрицательный собственный капитал в −81,7 млрд руб. и накопленный убыток в 126 млрд руб. Компания пытается закрывать убыточные магазины (около 60 ритейлеров в РФ сокращают офлайн-сети) и переходить на агентскую схему, что снижает потребность в оборотном капитале. Но ключевой риск для бизнеса — способность договориться с банками о ковенантах. Если этого не случится, компания может пойти по пути, о котором не хочется говорить. При текущей модели убыток на акцию составляет −202,48 руб., а после допэмиссии размытие сделает этот показатель ещё более удручающим. Лис из Foxbonza Инвестиции считает актив токсичным: пока не появится понятная стратегия выхода из долговой ямы и стабилизации денежного потока, инвестирование в него для ушастого и хвостатого — это чистая спекуляция.
Есть ли свет в конце тоннеля у ПАО «М.Видео» (MVID)?
Как бы заранее парируя возможные выпады «о непонимании текущего момента», Лис из Foxbonza Инвестиции хотел бы поразмышлять об одной теме.
В последнее время имеют место разговоры о «перетоке» продавцов и покупателей с Ozon и Wildberries на «М.Видео». И такие заявления имеют под собой определённую основу, но масштаб этого явления часто сильно преувеличен. Статистика «М.Видео» действительно впечатляет в процентном выражении: за 9 месяцев 2026 года число продавцов превысило 15 тысяч (только в июле — августе ежемесячно регистрировалось более 1600 новых), оборот маркетплейса вырос на 202% до 22,8 млрд руб., ассортимент увеличился в 7 раз до 1 млн SKU. Логика перетока понятна: на фоне роста комиссий и логистических издержек на Ozon и Wildberries (до 40–48%) и падения рентабельности продавцов с 15% до 5% (а в некоторых категориях — до отрицательных значений) продавцы ищут альтернативы, и «М.Видео» с более низкими комиссиями и притоком трафика выглядит привлекательно.
Однако есть три жёстких факта о ПАО «М.Видео» (MVID), отрезвляющих от иллюзий.
Во-первых, разница в абсолютных масштабах слишком велика: 15 тысяч продавцов «М.Видео» против 1,1–1,2 миллиона активных продавцов на трёх крупнейших платформах (Ozon, Wildberries, «Яндекс Маркет») — это менее 1,5% от общего числа, что не позволяет говорить о «перетоке»; это скорее «перехват части новых и небольших продавцов».
Во-вторых, уходящие продавцы не обязательно выбирают «М.Видео»: их основными альтернативами являются создание собственных интернет-магазинов, переход на нишевые маркетплейсы или работа с несколькими платформами (омниканальность), а «М.Видео» — лишь один из вариантов, причём ограниченный по категориям (сильные позиции в электронике и бытовой технике, но в одежде и повседневных товарах брендовая привлекательность гораздо слабее, чем у крупных платформ).
В-третьих, сам «М.Видео» остаётся в глубоком финансовом кризисе: полугодовой чистый убыток составил 36,1 млрд руб., собственный капитал отрицательный, долгосрочная жизнеспособность зависит от допэмиссии и реструктуризации долга, — продавцы приходят, но если платформа не сможет конвертировать оборот в прибыль и продолжит «сжигать деньги», этот приток в конечном итоге окажется всего лишь «бесплатной рекламой», не свидетельствующей о переломе в фундаментальных показателях.
Лис делает вывод: ПАО «М.Видео» (MVID) получает определённую выгоду от оттока продавцов с Ozon и Wildberries, но это «утечка» в масштабе, неспособная изменить судьбу компании, и не является сигналом для Foxbonza Инвестиции пересматривать негативные взгляды.
Выручка: 108 171 млн руб. (в 2025: 171 233 млн руб.) → Изменение: (108171/171233 - 1) * 100 = -36,8% Чистая прибыль (убыток): -36 118 млн руб. (в 2025: -25 159 млн руб.) → Изменение: (36118/25159 - 1) * 100 = +43,6% Операционная прибыль (убыток): -25 625 млн руб. (в 2025: -7 559 млн руб.) → Изменение: (25625/7559 - 1) * 100 = +239% EBITDA = Операционная прибыль (-25625) + Амортизация (10906) = -14 719 млн руб. Финансовые расходы: 22 373 млн руб. (в 2025: 26 632 млн руб.) → Изменение: (22373/26632 - 1) * 100 = -16% Чистый долг = Долг (26 723 + 132 504 = 159 227) - Денежные средства (846) = 158 381 млн руб. Долг / EBITDA = 158 381 / (-14 719) = -10,76x (отрицательный, так как EBITDA < 0) Рентабельность по чистой прибыли = -36 118 / 108 171 * 100 = -33,4%
Допэмиссия (сентябрь 2026)
Цена размещения: 49,9 руб. за акцию Объём выпуска: 500 млн новых акций (закрытая подписка) Количество акций до: 179,8 млн (из них 178,38 млн в обращении) Количество акций после: 679,8 млн Размытие доли миноритариев: 178,38 / 679,8 * 100 = 26,2% (то есть доля старых акционеров сокращается примерно в 3,8 раза) Сумма привлечения: 500 * 49,9 = 24,95 млрд руб.
Оборот: 22,8 млрд руб. (в 2025: 7,55 млрд руб.) → Рост: (22,8/7,55 - 1) * 100 = +202% Количество продавцов: >15 тыс. Ассортимент: 1 млн SKU (в 2025: ~143 тыс. SKU) → Рост: в 7 раз Доля продавцов М.Видео от общего числа на крупнейших платформах (Ozon, WB, Яндекс Маркет ~1,1-1,2 млн): 15 000 / 1 150 000 * 100 ≈ 1,3%
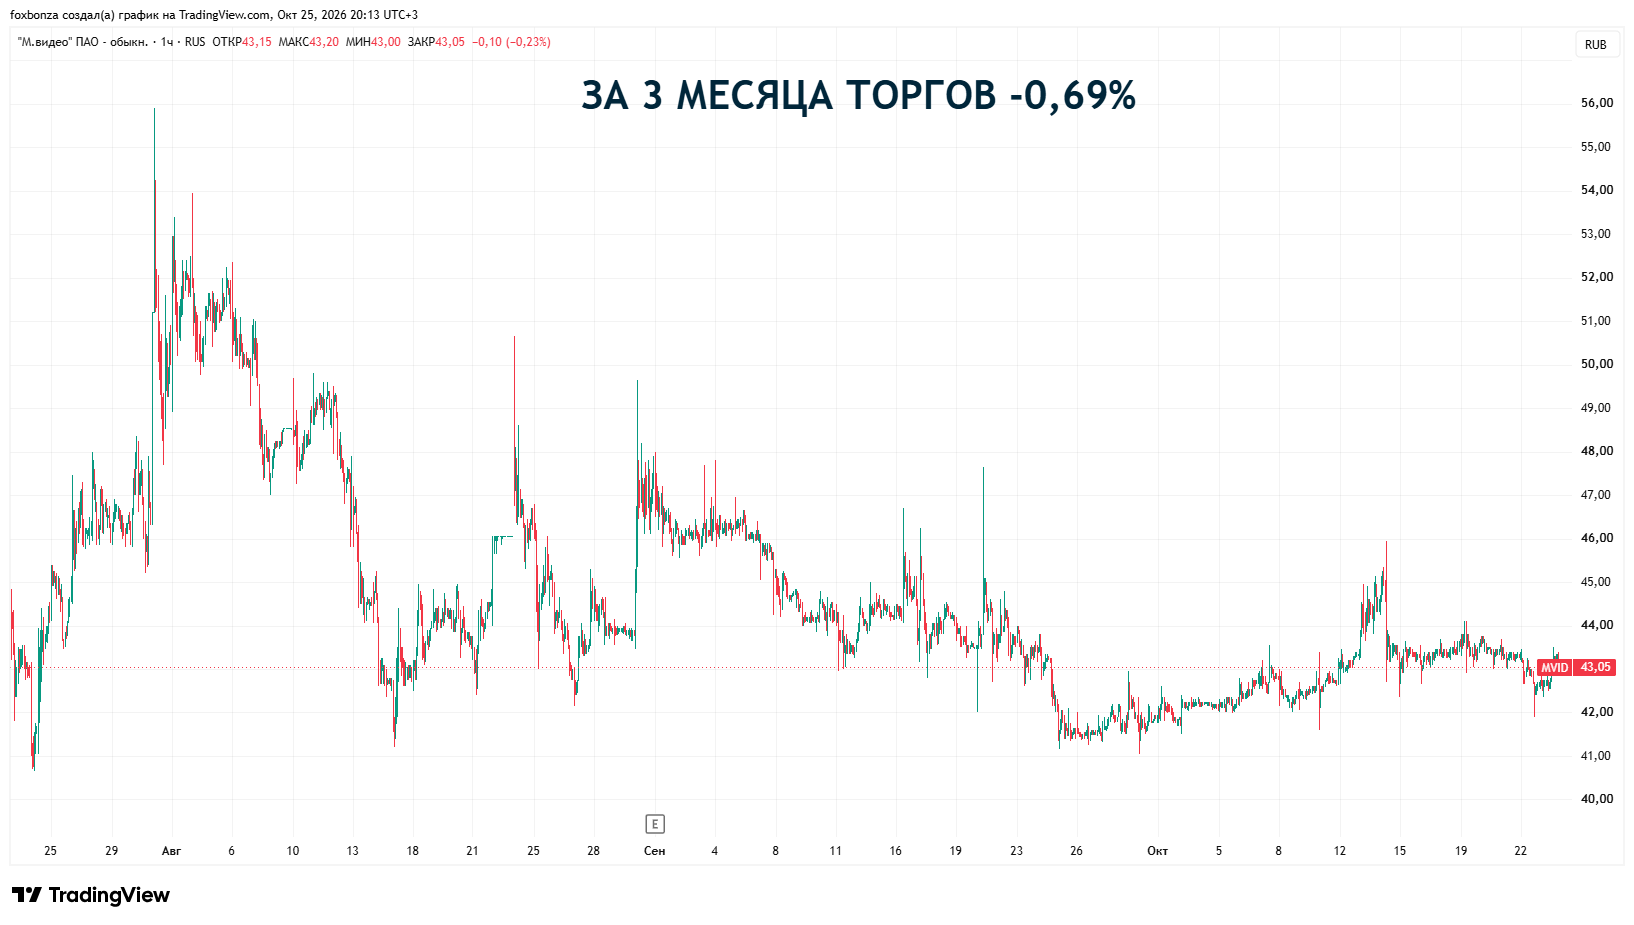
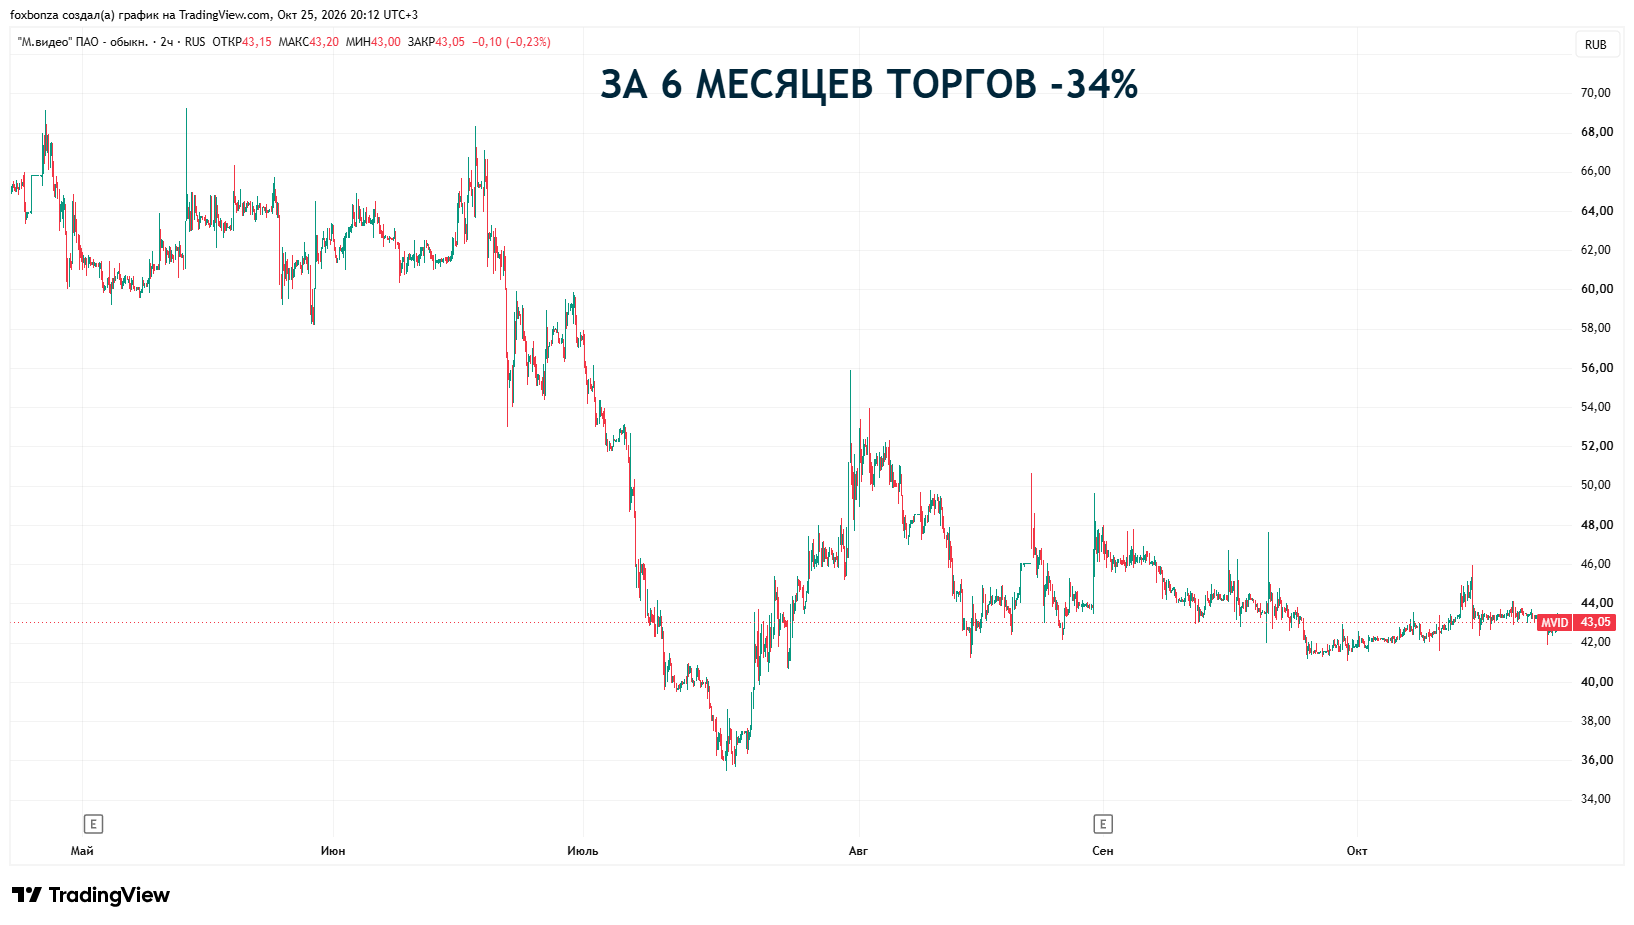
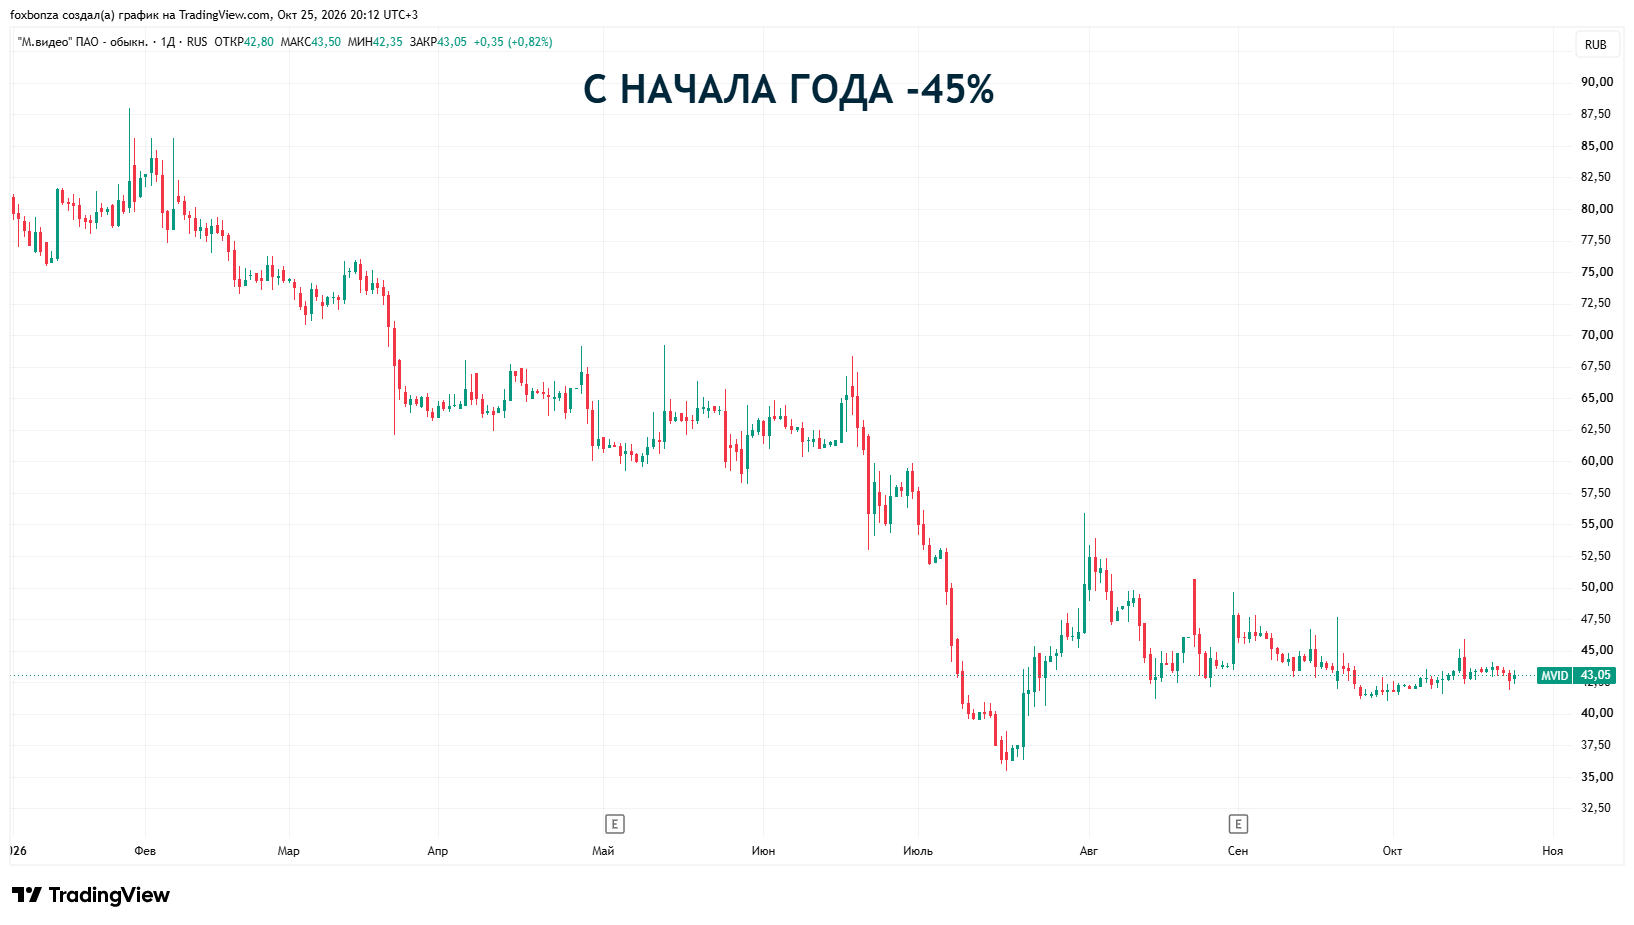
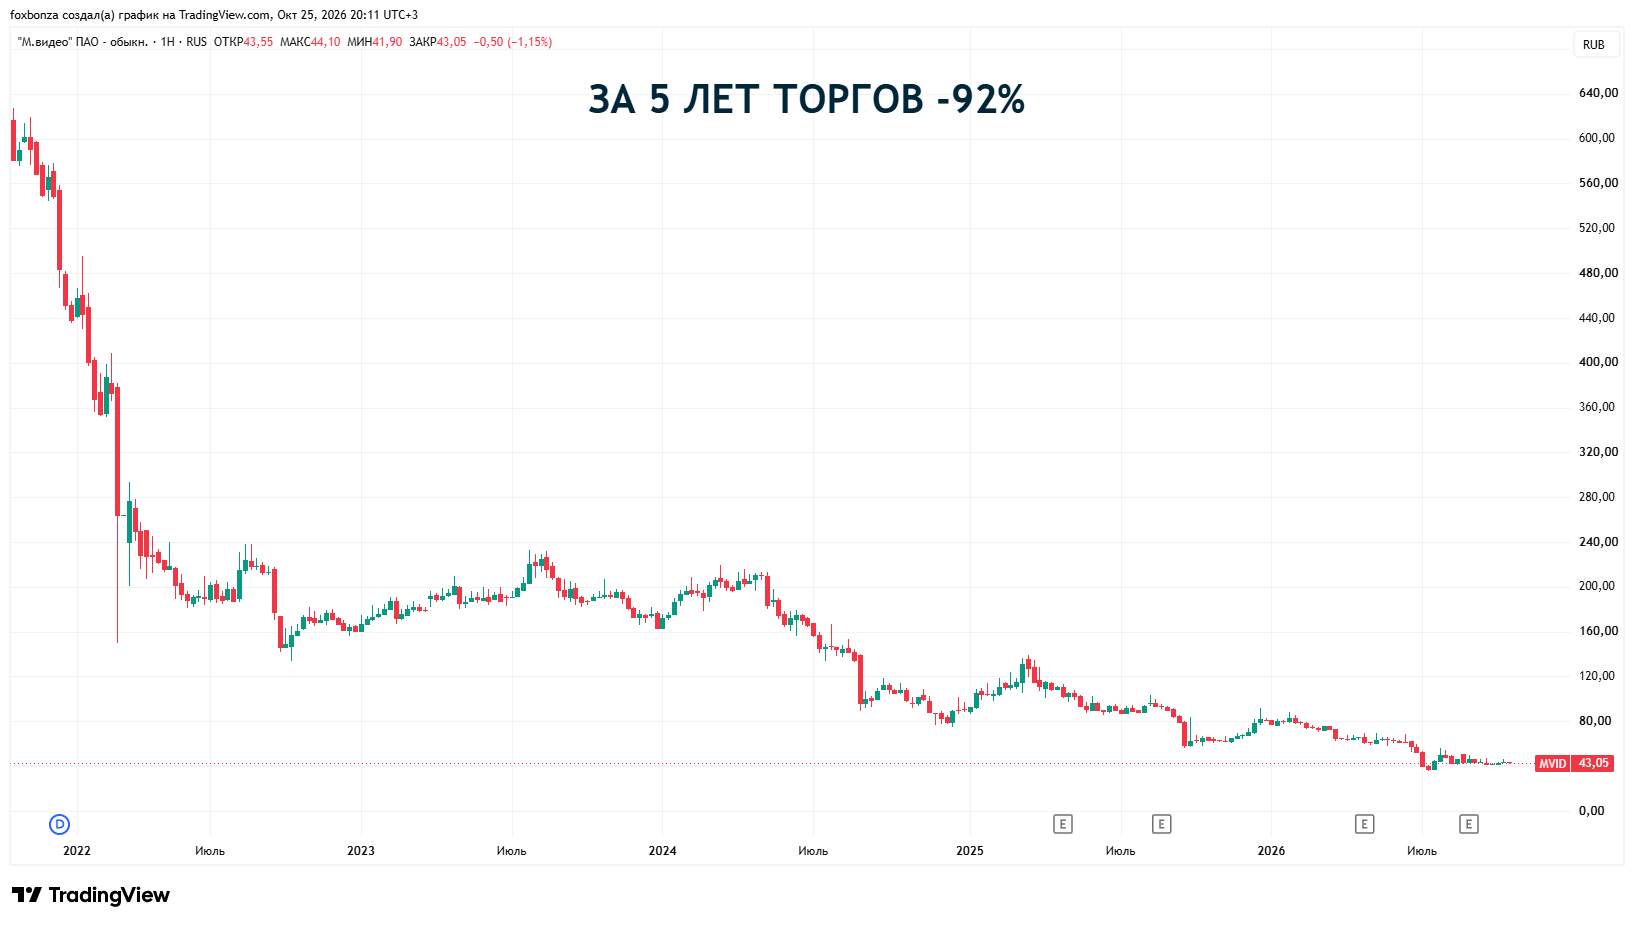
Цена (по графику): 43,05 руб. 5 лет торгов: -92% (цена упала с ~540 до 43,05 руб.) С начала 2026 года: -45% (с ~78,3 до 43,05 руб.) 6 месяцев торгов: -34% (с ~65,2 до 43,05 руб.) 3 месяца торгов: -0,69% (с ~43,35 до 43,05 руб.) Капитализация до допэмиссии (при 178,38 млн акций): 43,05 * 178,38 = 7,68 млрд руб. Капитализация после допэмиссии (при 679,8 млн акций): 43,05 * 679,8 = 29,26 млрд руб.
Отказ от классической модели выкупа товаров — Падение выручки на 36,8% в значительной степени обусловлено переходом с классической модели выкупа товаров на агентскую схему. При агентской схеме М.Видео признает только комиссионное вознаграждение, а не полную стоимость проданного товара, что снижает отчетную выручку, но уменьшает заморозку капитала в запасах.
Расшифровка:
EBITDA — прибыль до вычета процентов, налогов и амортизации
LFL — сопоставимые продажи (like-for-like)
SKU — складская единица (товарная позиция)
Ковенанты — условия кредитного договора, нарушение которых дает право кредитору требовать досрочного погашения
Допэмиссия — дополнительный выпуск акций, увеличивающий уставный капитал и размывающий доли существующих акционеров


Комментарии (0)