


Главное в отчётности ПАО «Ростелеком» (RTKM, RTKMP)
В отчётном периоде выручка ПАО «Ростелеком» (RTKM, RTKMP) достигла 368,2 млрд рублей, что на 6,7% превышает показатель аналогичного периода 2025 года (345,0 млрд руб.).
Основной драйвер роста — сегменты интернета (+13,5%), цифровых сервисов (+9,7%) и мобильной связи (+5,4%), которые компенсируют стагнацию в фиксированной телефонии. Однако себестоимость продаж ПАО «Ростелеком» (RTKM, RTKMP) росла быстрее выручки (+6,9%), что привело к снижению валовой прибыли до 3,5 млрд рублей, а операционная прибыль от продаж сократилась на 8,1% год к году.
Грубо говоря, компания продаёт всё больше, но зарабатывает меньше.
Ключевым фактором, определившим финансовый результат ПАО «Ростелеком» (RTKM, RTKMP), стали процентные расходы: за 9 месяцев 2026 года они составили 78,0 млрд рублей, практически полностью «съев» операционную прибыль и доходы от участия в других организациях (3,3 млрд руб.). В результате компания зафиксировала убыток до налогообложения в размере 21,5 млрд рублей, а чистый убыток ПАО «Ростелеком» (RTKM, RTKMP) составил 15,4 млрд рублей. При этом долговая нагрузка продолжает расти: общий долг (кредиты и займы) достиг 676,0 млрд рублей — это как ипотека, только не у вас, а у целой телеком-корпорации, и счета приходят не вам, а акционерам. Соотношение Net Debt/EBITDA (рассчитанное по данным РСБУ) приближается к 3,7х, что условно можно назвать комфортным, но требует контроля — примерно как «комфортный» уровень сахара в крови у человека, который продолжает налегать на сладкое.
Помимо убытка, ПАО «Ростелеком» (RTKM, RTKMP) столкнулось с отрицательным денежным потоком от операционной деятельности — минус 20,3 млрд рублей, что связано с сезонным фактором и ростом оборотного капитала: компании пришлось больше вкладывать в текущие активы (дебиторскую задолженность, запасы), чем она получила от основной деятельности. Проще говоря, деньги вроде бы есть, но они где-то гуляют — то ли у клиентов, то ли на складе. Однако инвестиционные вложения компании сократились, а финансовые операции принесли положительное сальдо (+27,9 млрд руб.) за счёт привлечения кредитов и размещения облигаций — компания продолжает активно занимать. Важно отметить, что ПАО «Ростелеком» (RTKM, RTKMP) сохраняет доступ к кредитным линиям (365,3 млрд руб.) и продолжает выплачивать дивиденды: за 2025 год было объявлено о выплате дивидендов на 9,5 млрд рублей, что при текущей цене акции даёт прогнозную доходность около 8% с учётом выплат к июлю 2027 года — то есть акционерам платят, даже когда компания в убытке, как чаевые официанту, который и не думал нести «жратву».
Подводим итог по ПАО «Ростелеком» (RTKM, RTKMP)
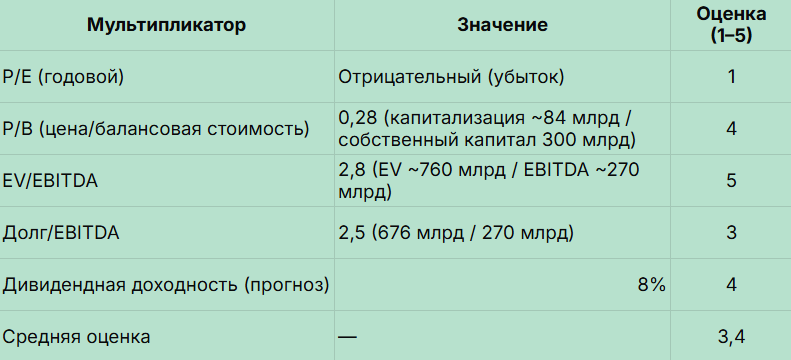
ПАО «Ростелеком» (RTKM, RTKMP) остаётся «банальной ставкой на снижение ключевой ставки» — то есть инвестицией для тех, кто верит в безотказность монетарной политики и умеет ждать дольше, чем условный торопыга сосед-инвестор. Убыток за 9 месяцев 2026 года — это не результат операционного кризиса, а следствие дорогого долга, который будет нивелирован при развороте денежно-кредитной политики (если, конечно, этот разворот когда-нибудь случится, а не останется вечным обещанием, как ремонт теплотрассы на бесхозной территории). Оценка по мультипликаторам (P/B, EV/EBITDA) указывает на глубокую недооценку: рынок оценивает компанию ниже балансовой стоимости и всего в 2,8× EBITDA, что для телеком-сектора является минимальным уровнем — настолько низким, что кажется, будто рынок ждёт, что «Ростелеком» вот-вот перестанет существовать, а он всё равно платит дивиденды. Однако на ум приходят старые догмы о рисках: высокая ставка может сохраниться дольше ожидаемого, а отрицательный свободный денежный поток ограничивает возможности для роста дивидендов — то есть акционерам могут налить чай, но пить его будет в закрытом кабинете чёрт знает кто. Для терпеливых инвесторов, по мнению Foxbonza Инвестиции, ПАО «Ростелеком» (RTKM, RTKMP) предлагает потенциал переоценки при улучшении макроэкономического фона, но требует готовности к волатильности и длительному ожиданию. А также инвестору участнику пригодится чувство юмора, как у Foxbonza Инвестиции, которые, возможно, такие весёлые, потому что вне позиции по «Ростелекому».
Не является инвестиционной рекомендацией.
Комментарии (0)