


X5
Group (X5) за 2025 годВыручка X5 Group (X5) выросла на 18,8% до 4,64 трлн руб., однако чистая прибыль сократилась на 20% до 83,1 млрд руб. на фоне высокой ключевой ставки. В первом квартале 2026 года тенденция усилилась: выручка прибавила 11,3% до 1,19 трлн руб., но чистая прибыль рухнула на 43% до 9,3 млрд руб. из-за резкого роста финансовых расходов. Причина: после выплаты жирных дивидендов денег на счетах стало меньше, и компании пришлось больше занимать. Долговая нагрузка при этом остается под контролем — чистый долг/EBITDA на конец марта 2026 года достиг 1,17x (без учета аренды), что соответствует целевому диапазону 1,2–1,4x, установленному дивидендной политикой.
Акционеры X5 Group (X5) утвердили финальные дивиденды за 2025 год — 245 рублей на акцию с отсечкой 7 июля 2026 года. При текущих ценах доходность этой выплаты около 10%, а если прибавить промежуточные 368 рублей за 9 месяцев, суммарно за год получается 613 рублей — около 27% доходности. Однако рекордные выплаты стали возможны во многом за счет использования долгового пространства, и в следующие 12 месяцев потенциал для новых крупных выплат выглядит ограниченным. Прогноз на 2026 год предполагает рост выручки на 12–16% и рентабельность EBITDA выше 6%.
Ключевые мультипликаторы X5 Group (X5) выглядят привлекательно.
EV/EBITDA около 3,1–3,3x, P/E примерно 7x на 2026 год. Однако снижение рентабельности и рост операционных расходов остаются ключевыми рисками.
Компания X5 Group (X5) рассматривает варианты монетизации казначейского пакета (9,7% УК), ведет переговоры с пулом долгосрочных инвесторов, однако при текущей конъюнктуре рынка активных действий не предпринимается. Решение может быть принято в течение трех лет. И это может стать дополнительным драйвером.
Вердикт Лиса по X5 Group (X5)
X5
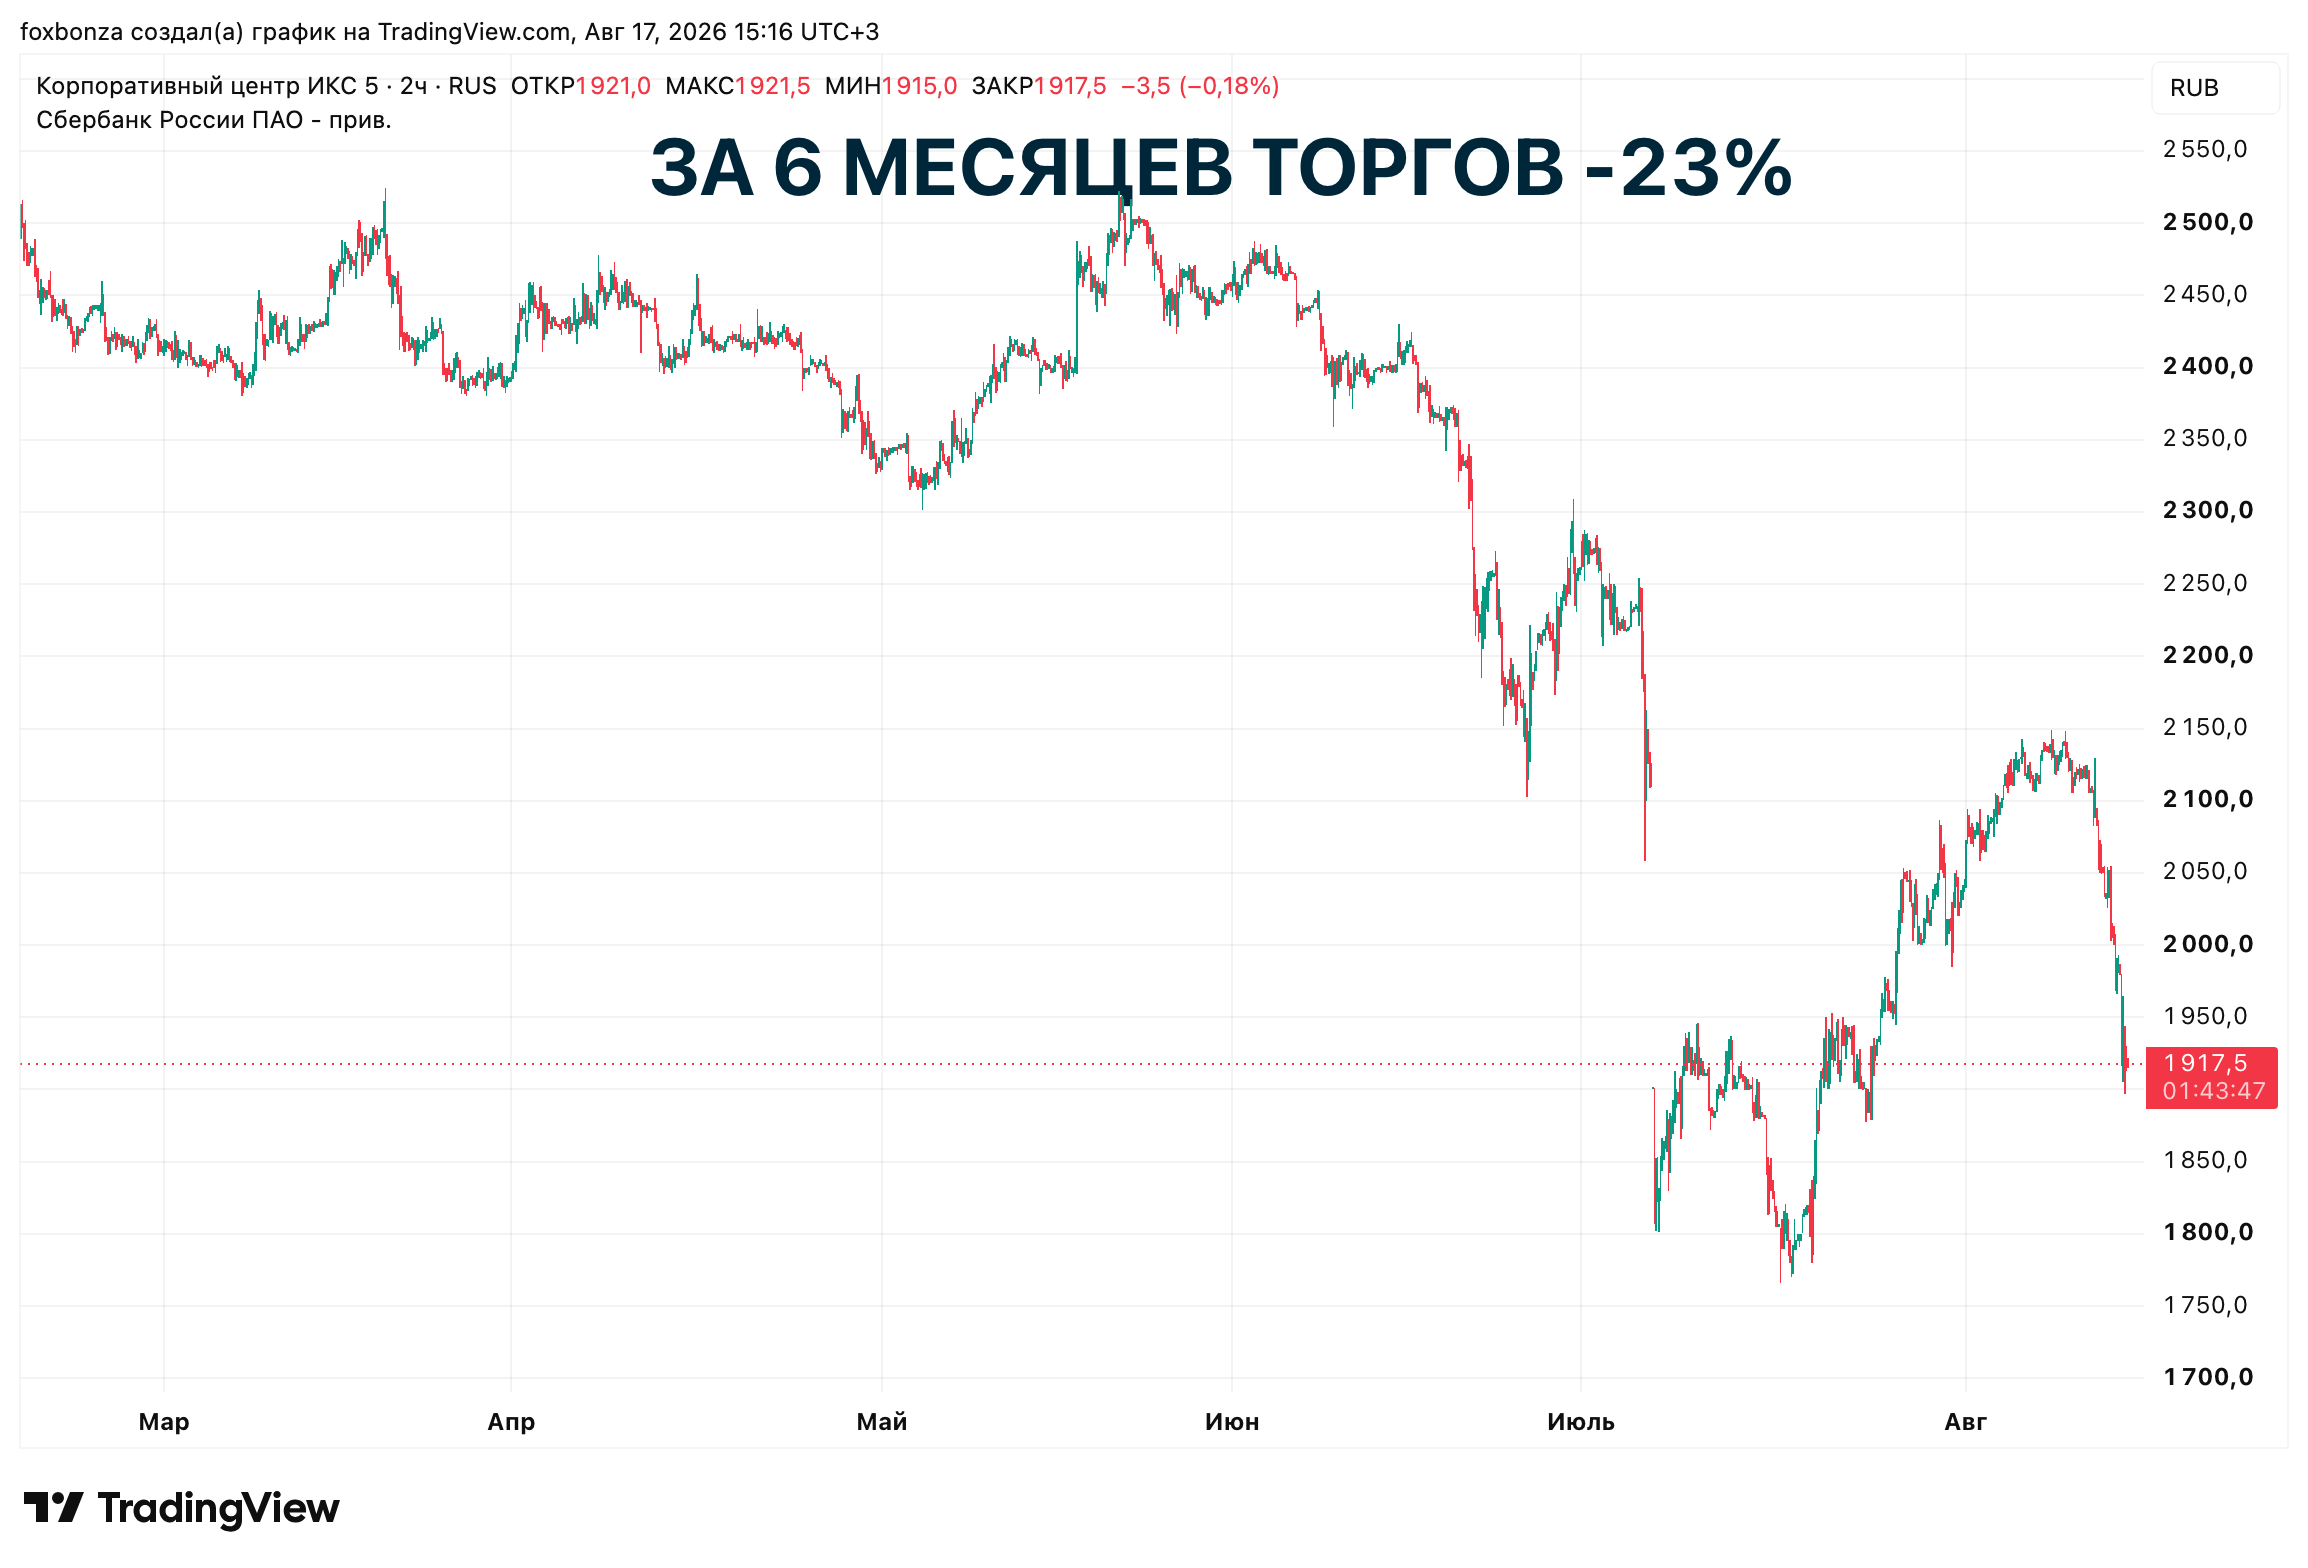
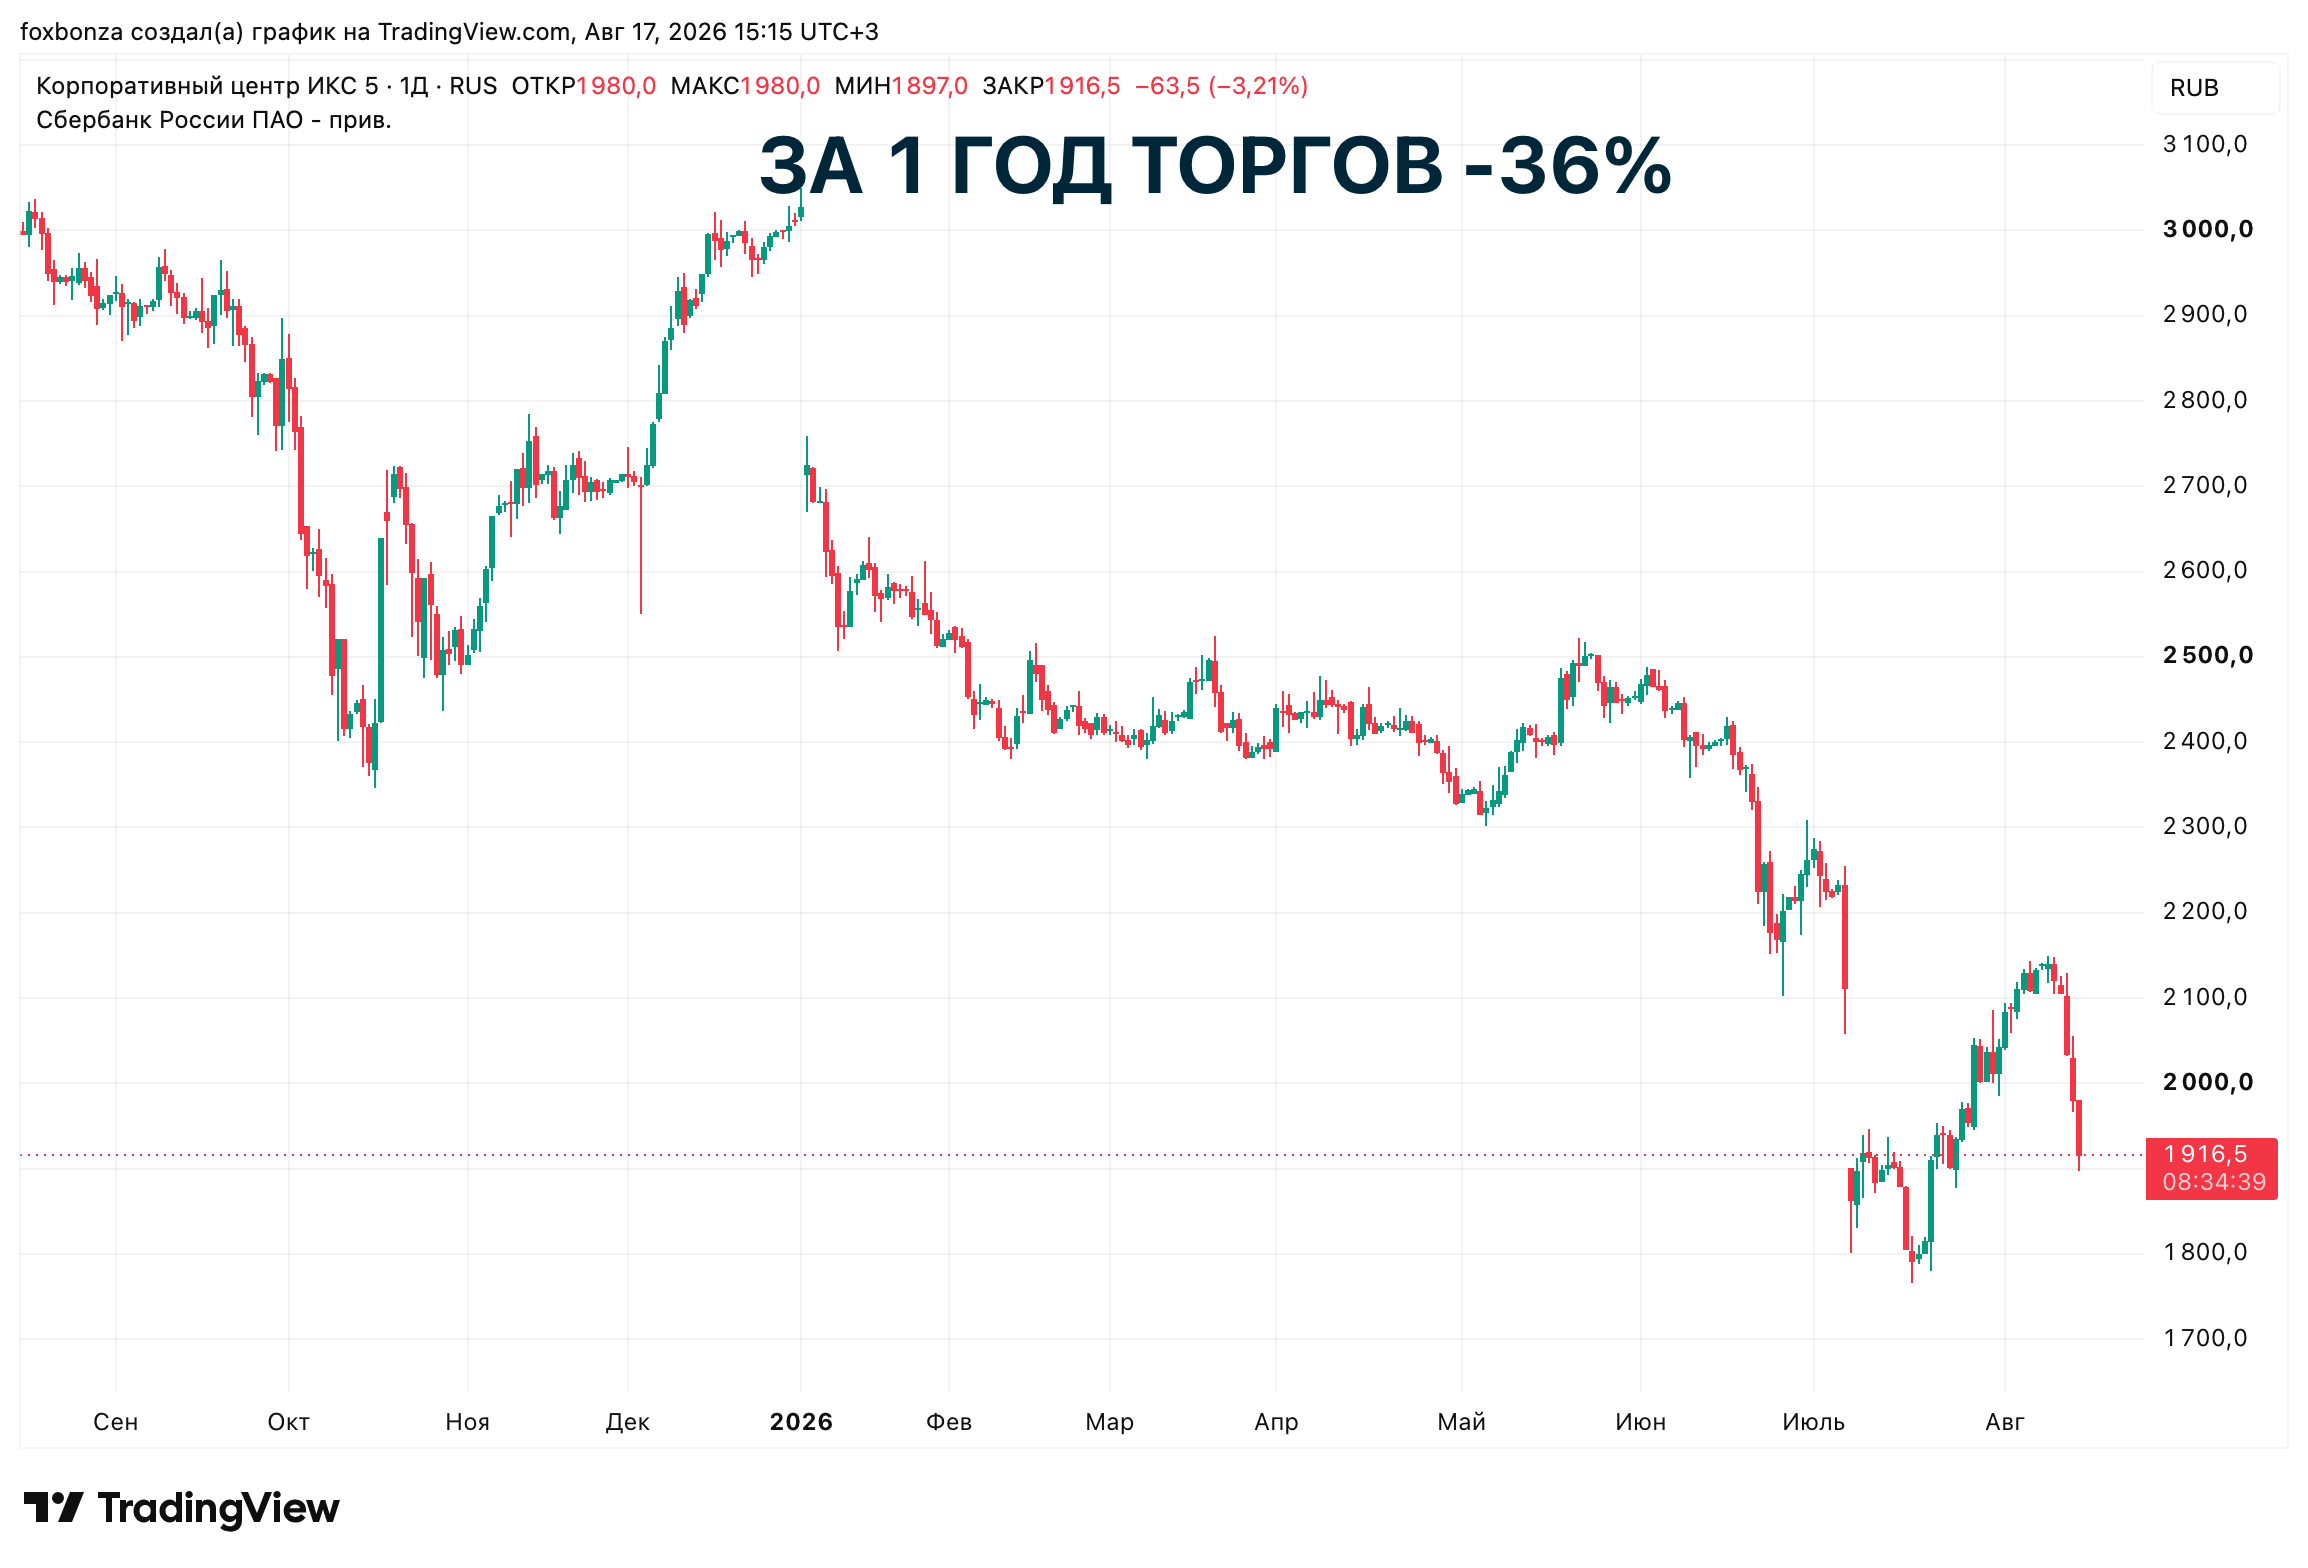
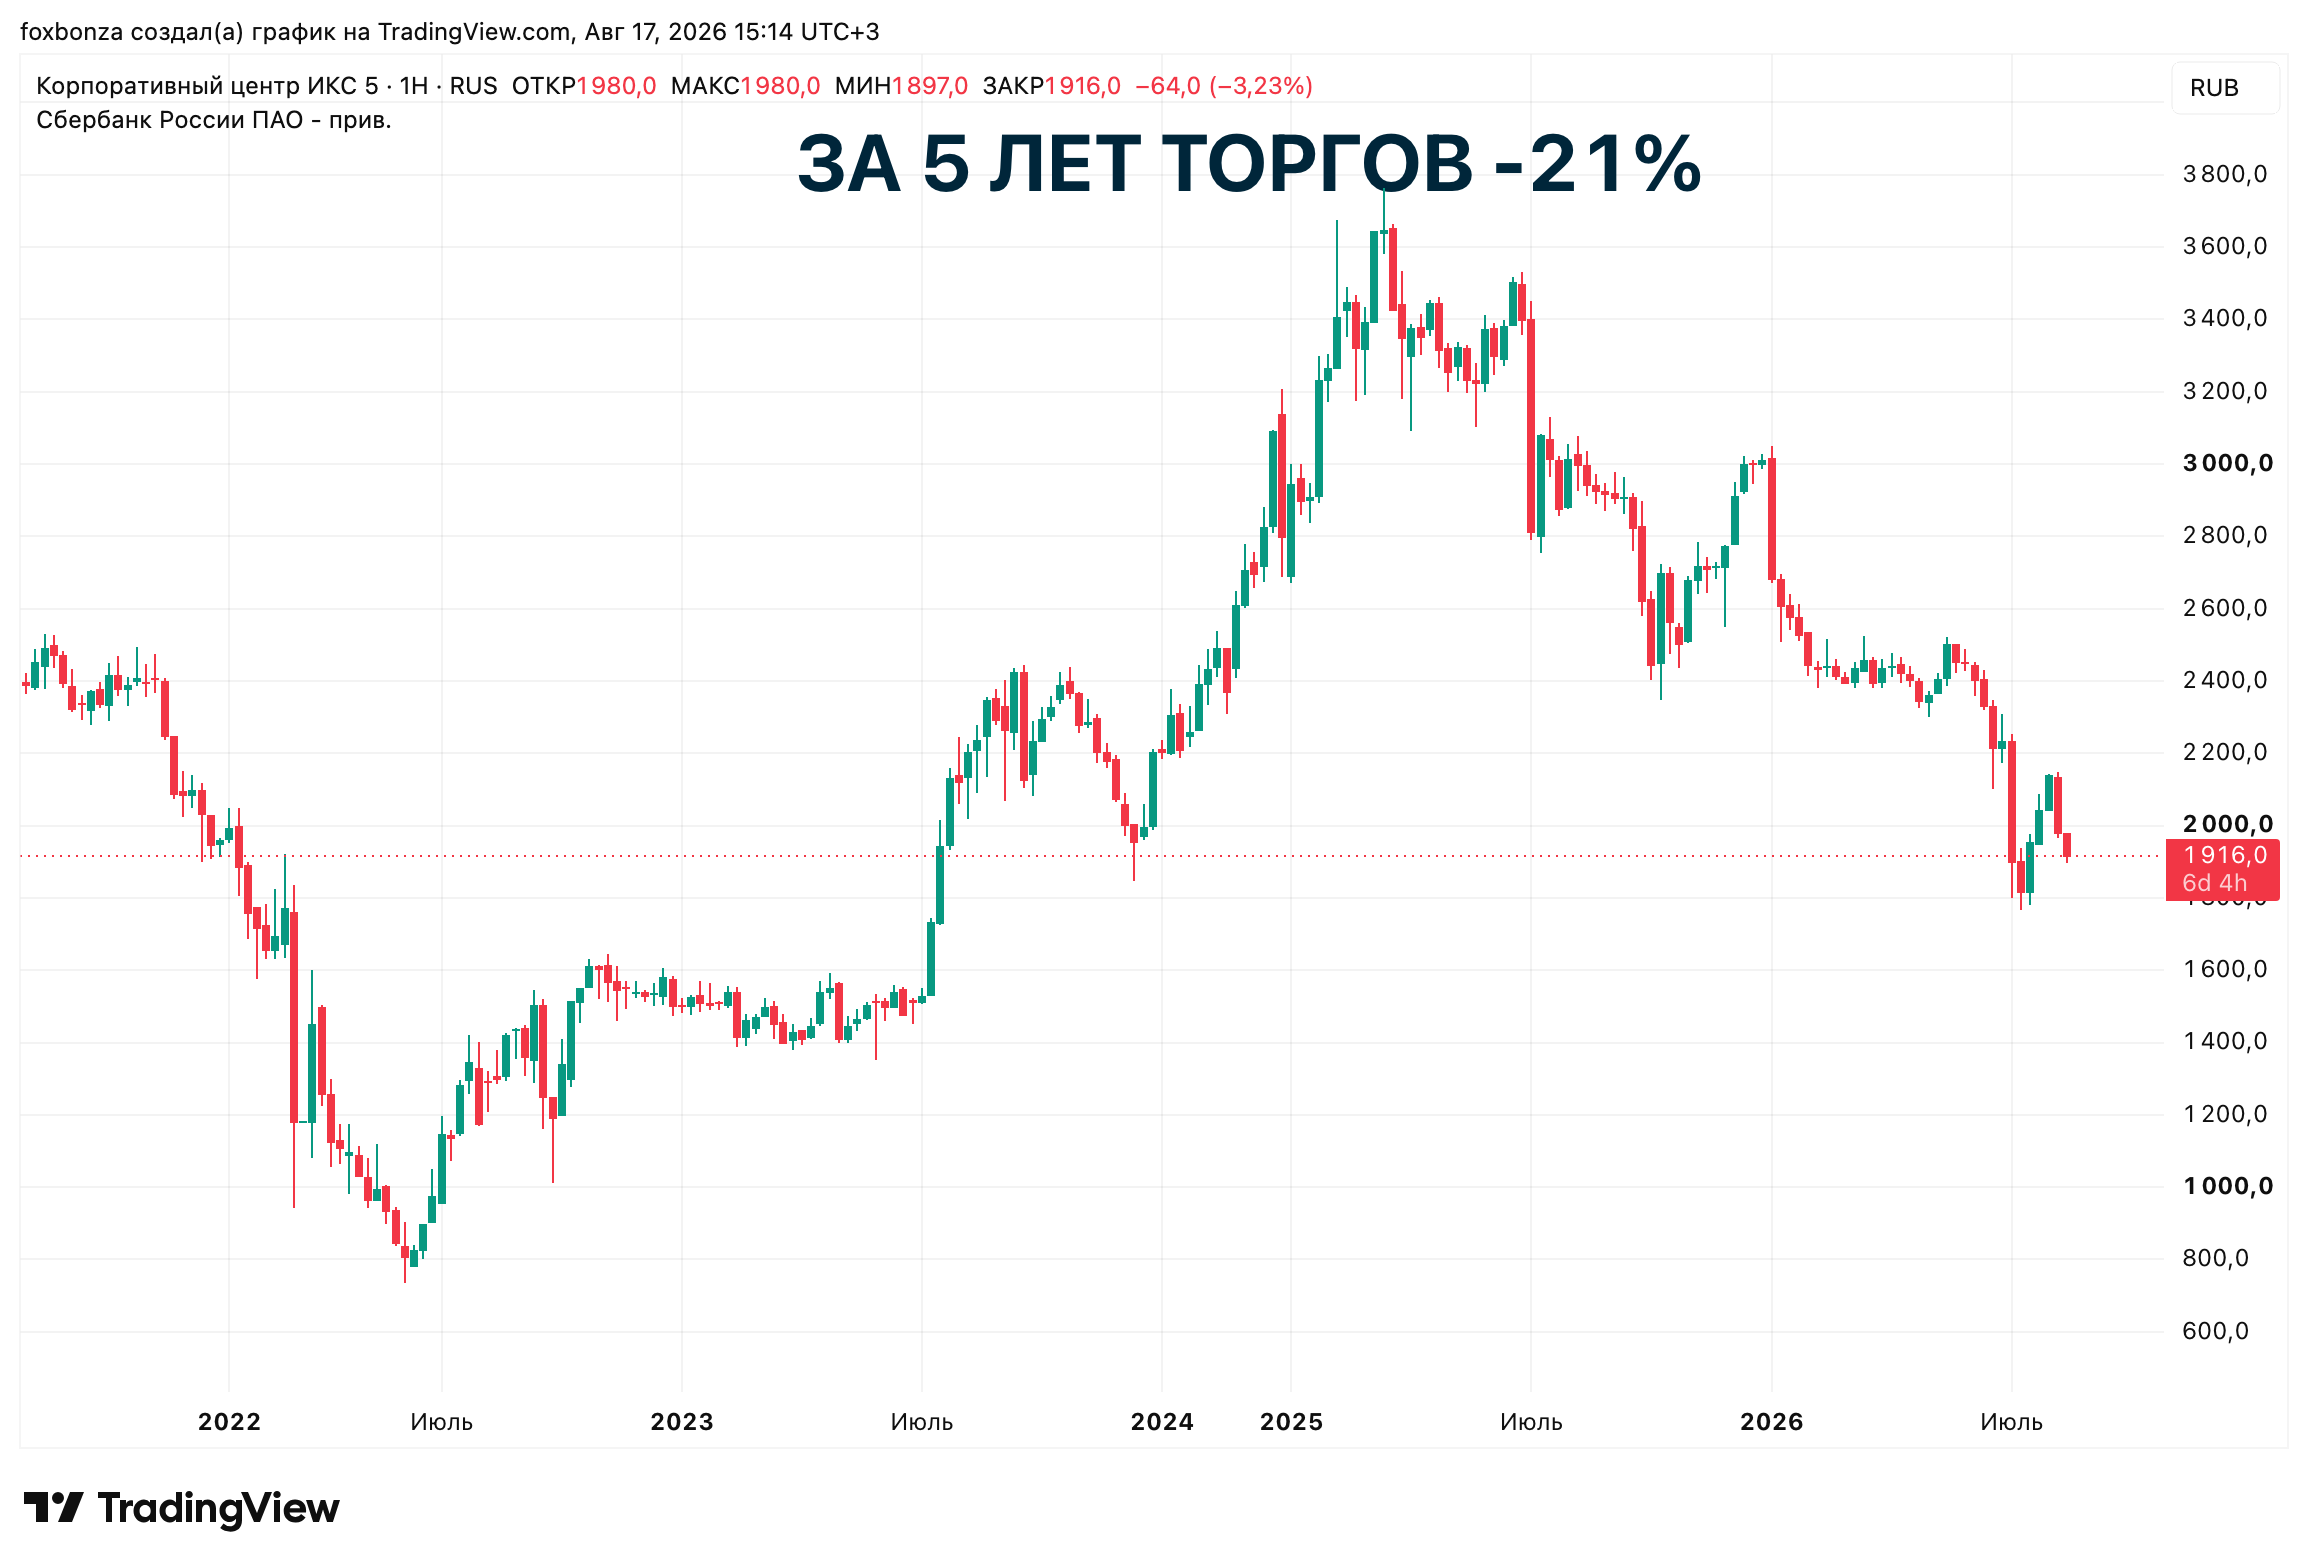
Group (X5) — это пример дивидендной жатвы: высокая доходность на время маскировала ухудшение операционных показателей эффективности. Фундаментальная ценность компании сохраняется за счет масштаба и лидерства в секторе, однако текущая капитализация, особенно после выплаты дивидендов сверх чувствительна к рискам. Для долгосрочного владения (2+ года) бумага может показать себя привлекательно, если компания выполнит прогнозные ориентиры 2026 года и докажет способность генерировать свободный денежный поток без наращивания долга. Но риск временной просадки котировок остается высоким. При этом технически акции и так уже перепроданы.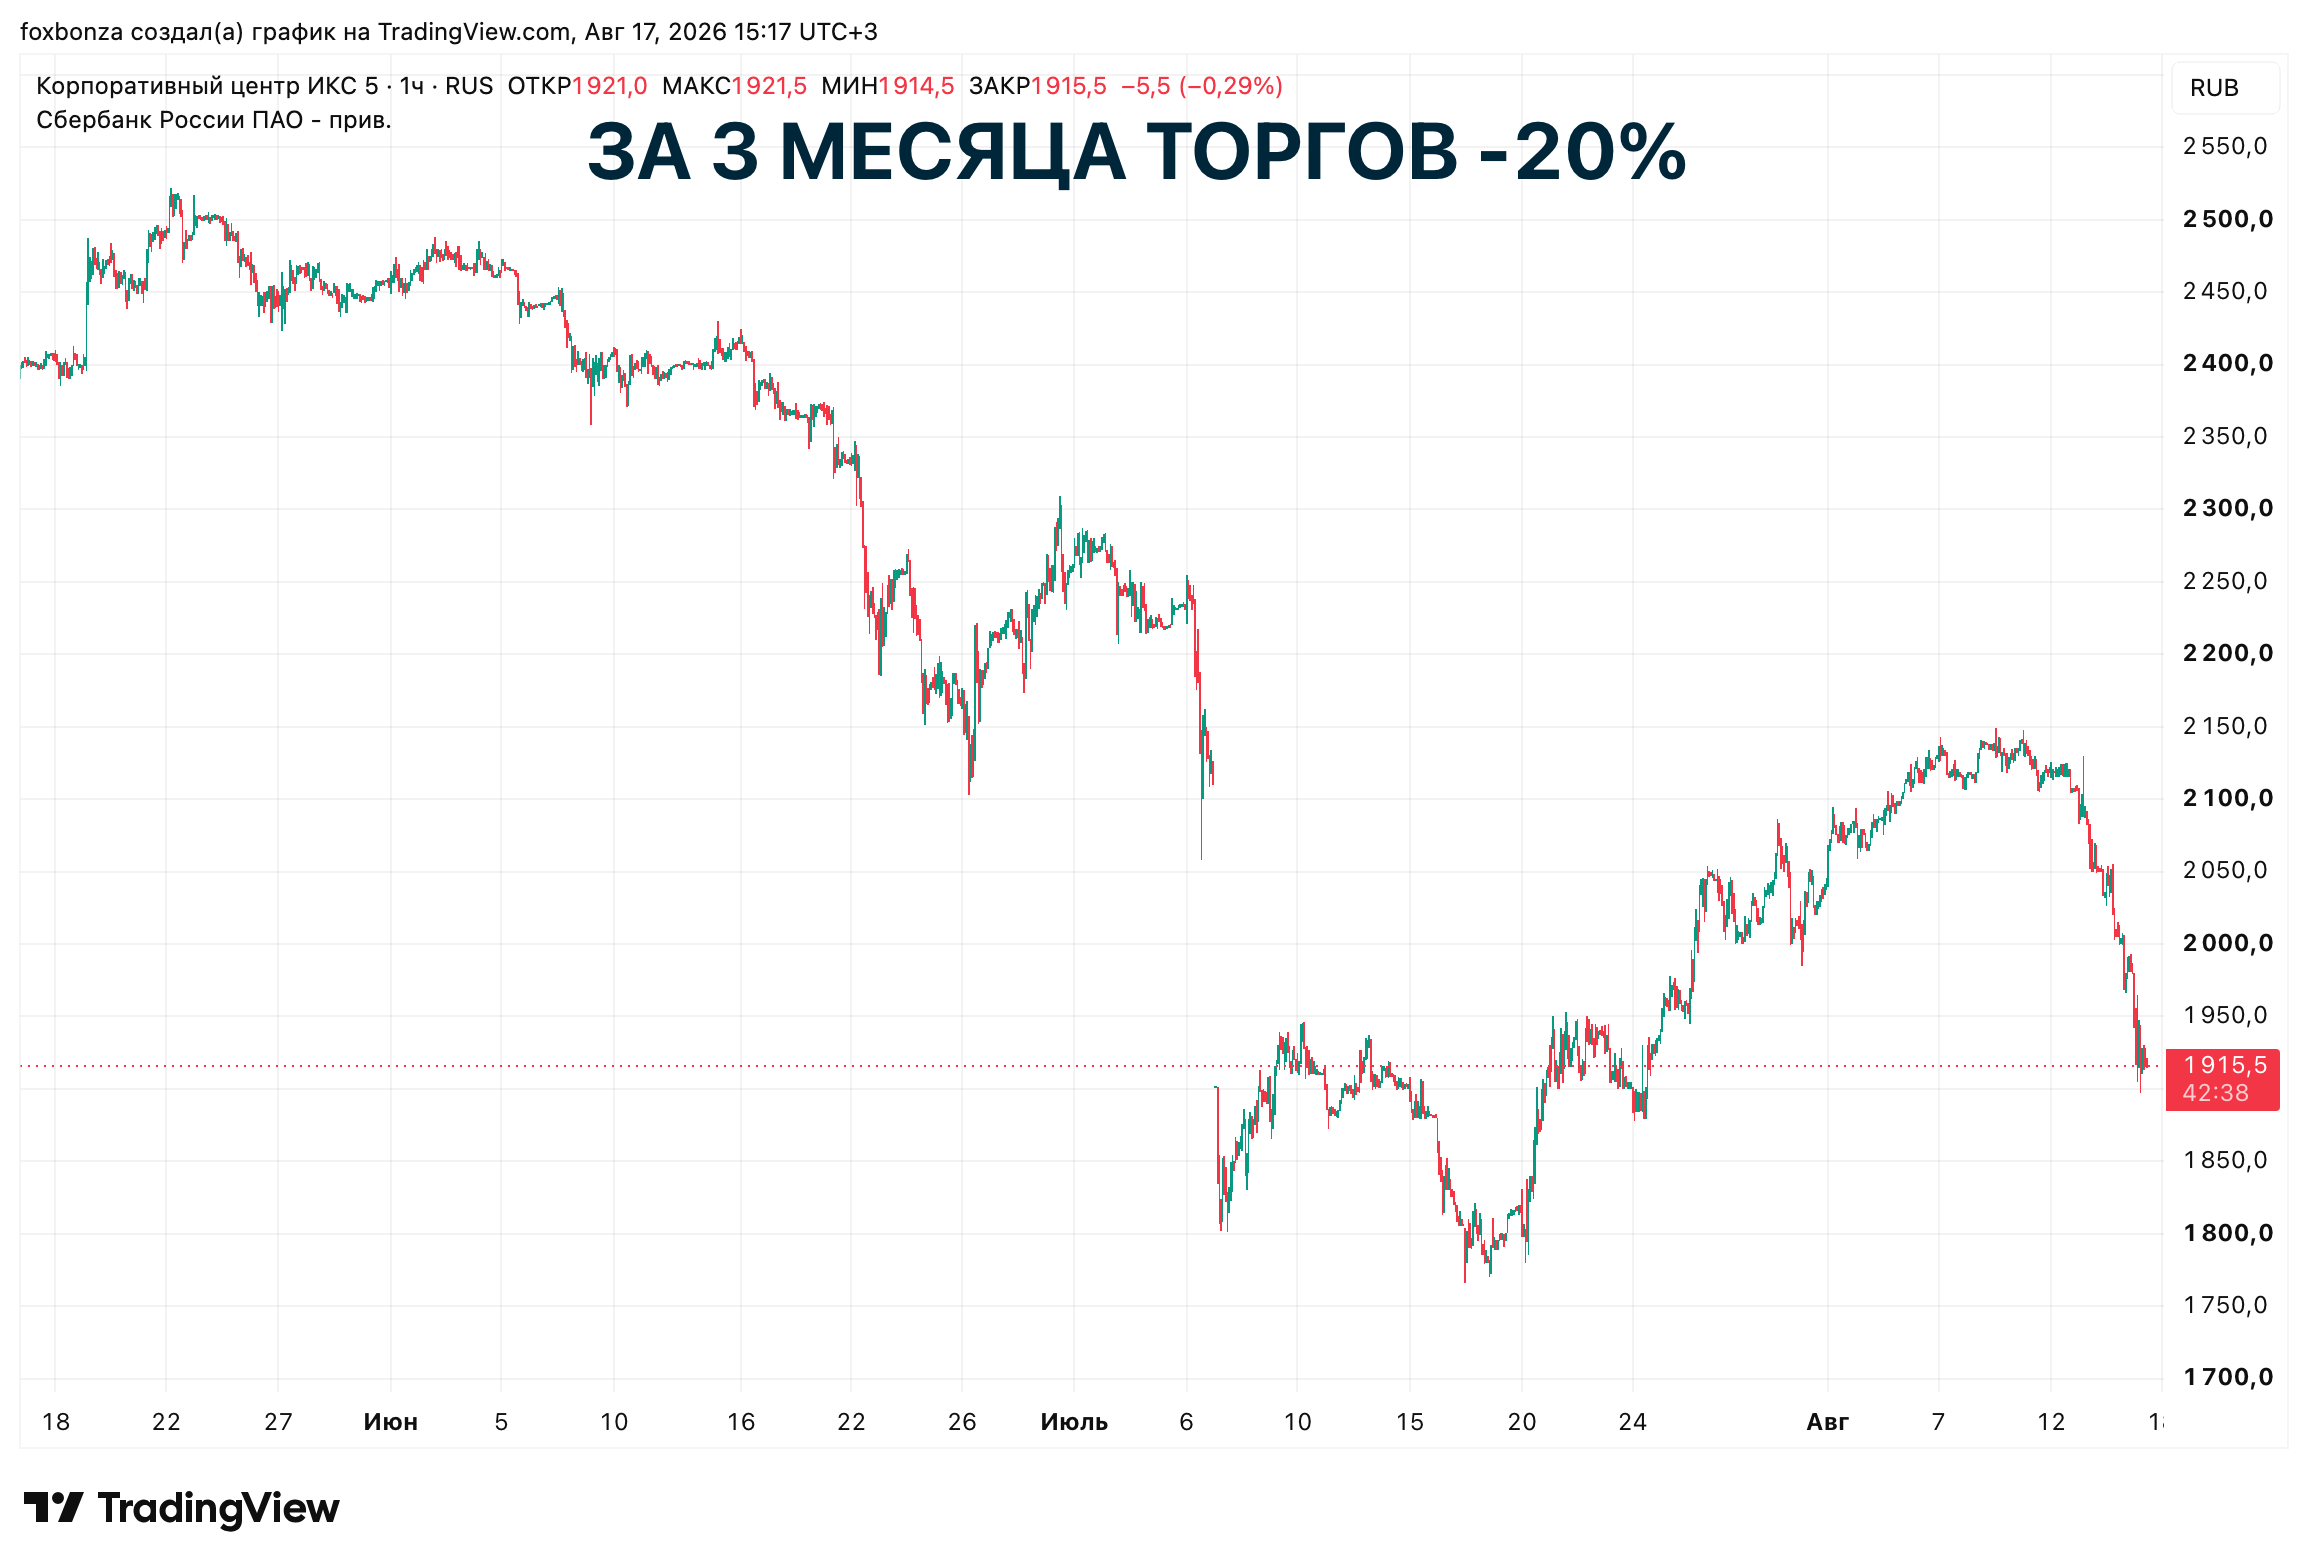
Комментарии (0)