


Главная новость отчетности Банка Санкт-Петербург (BSPB, BSPBP)
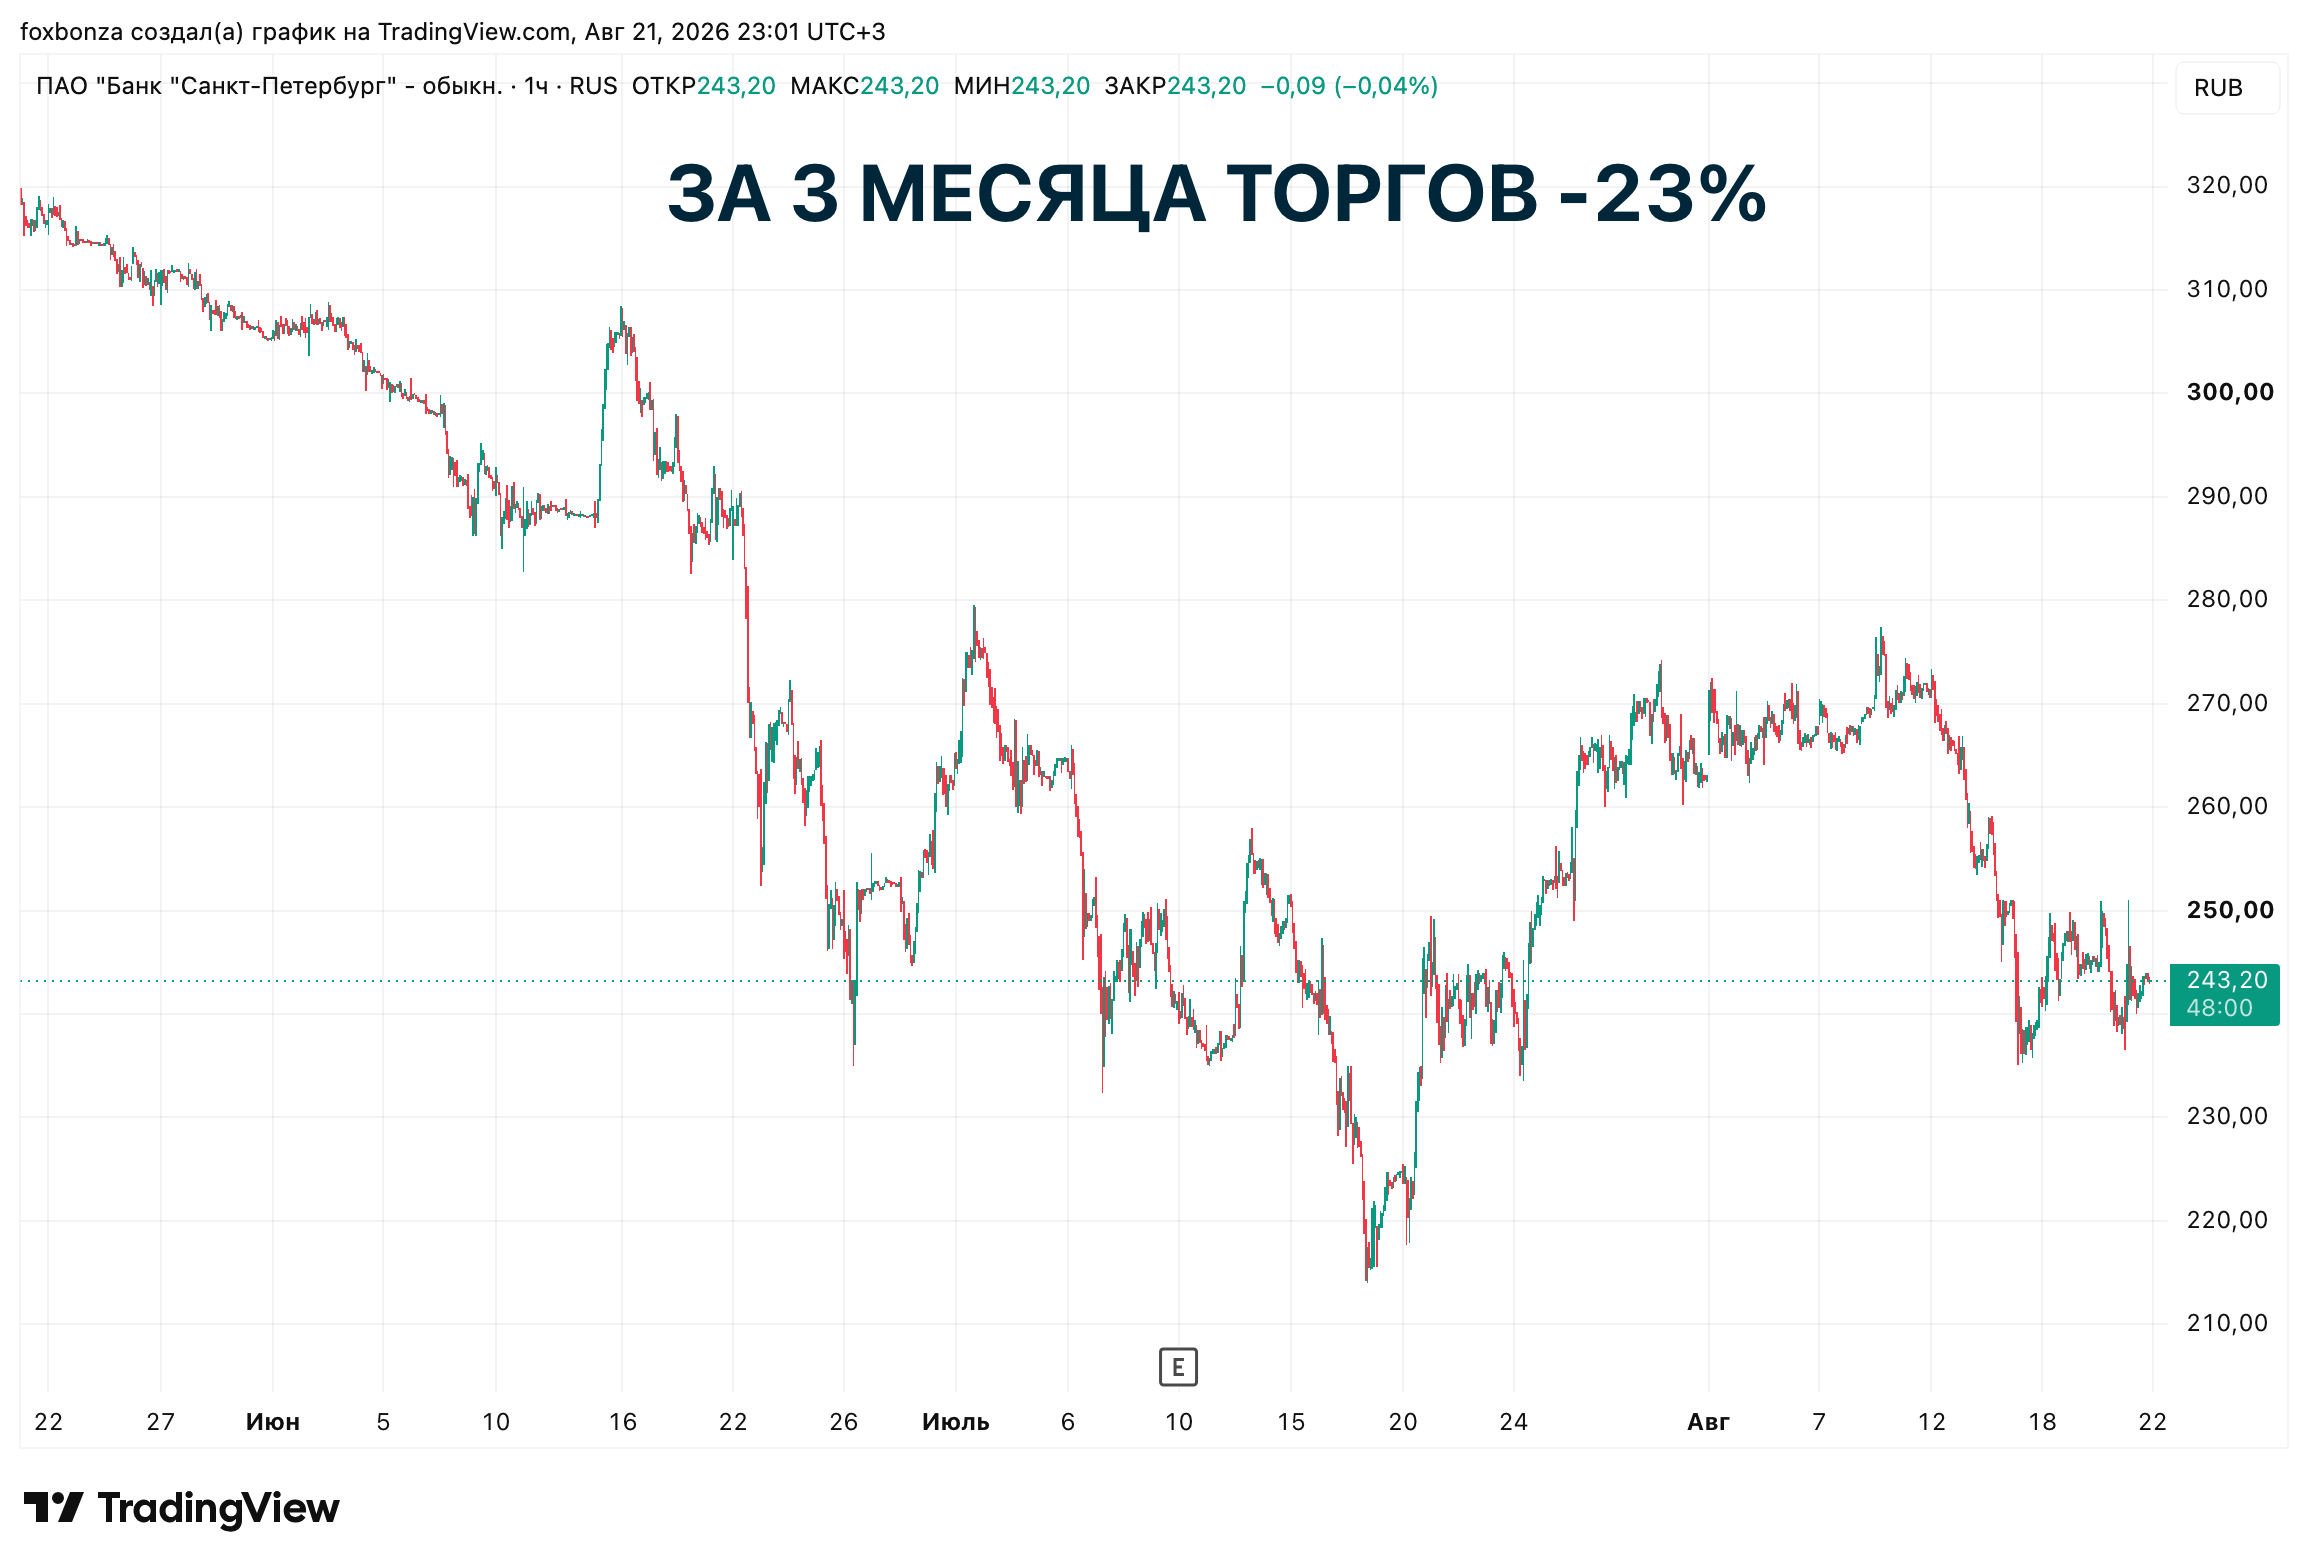
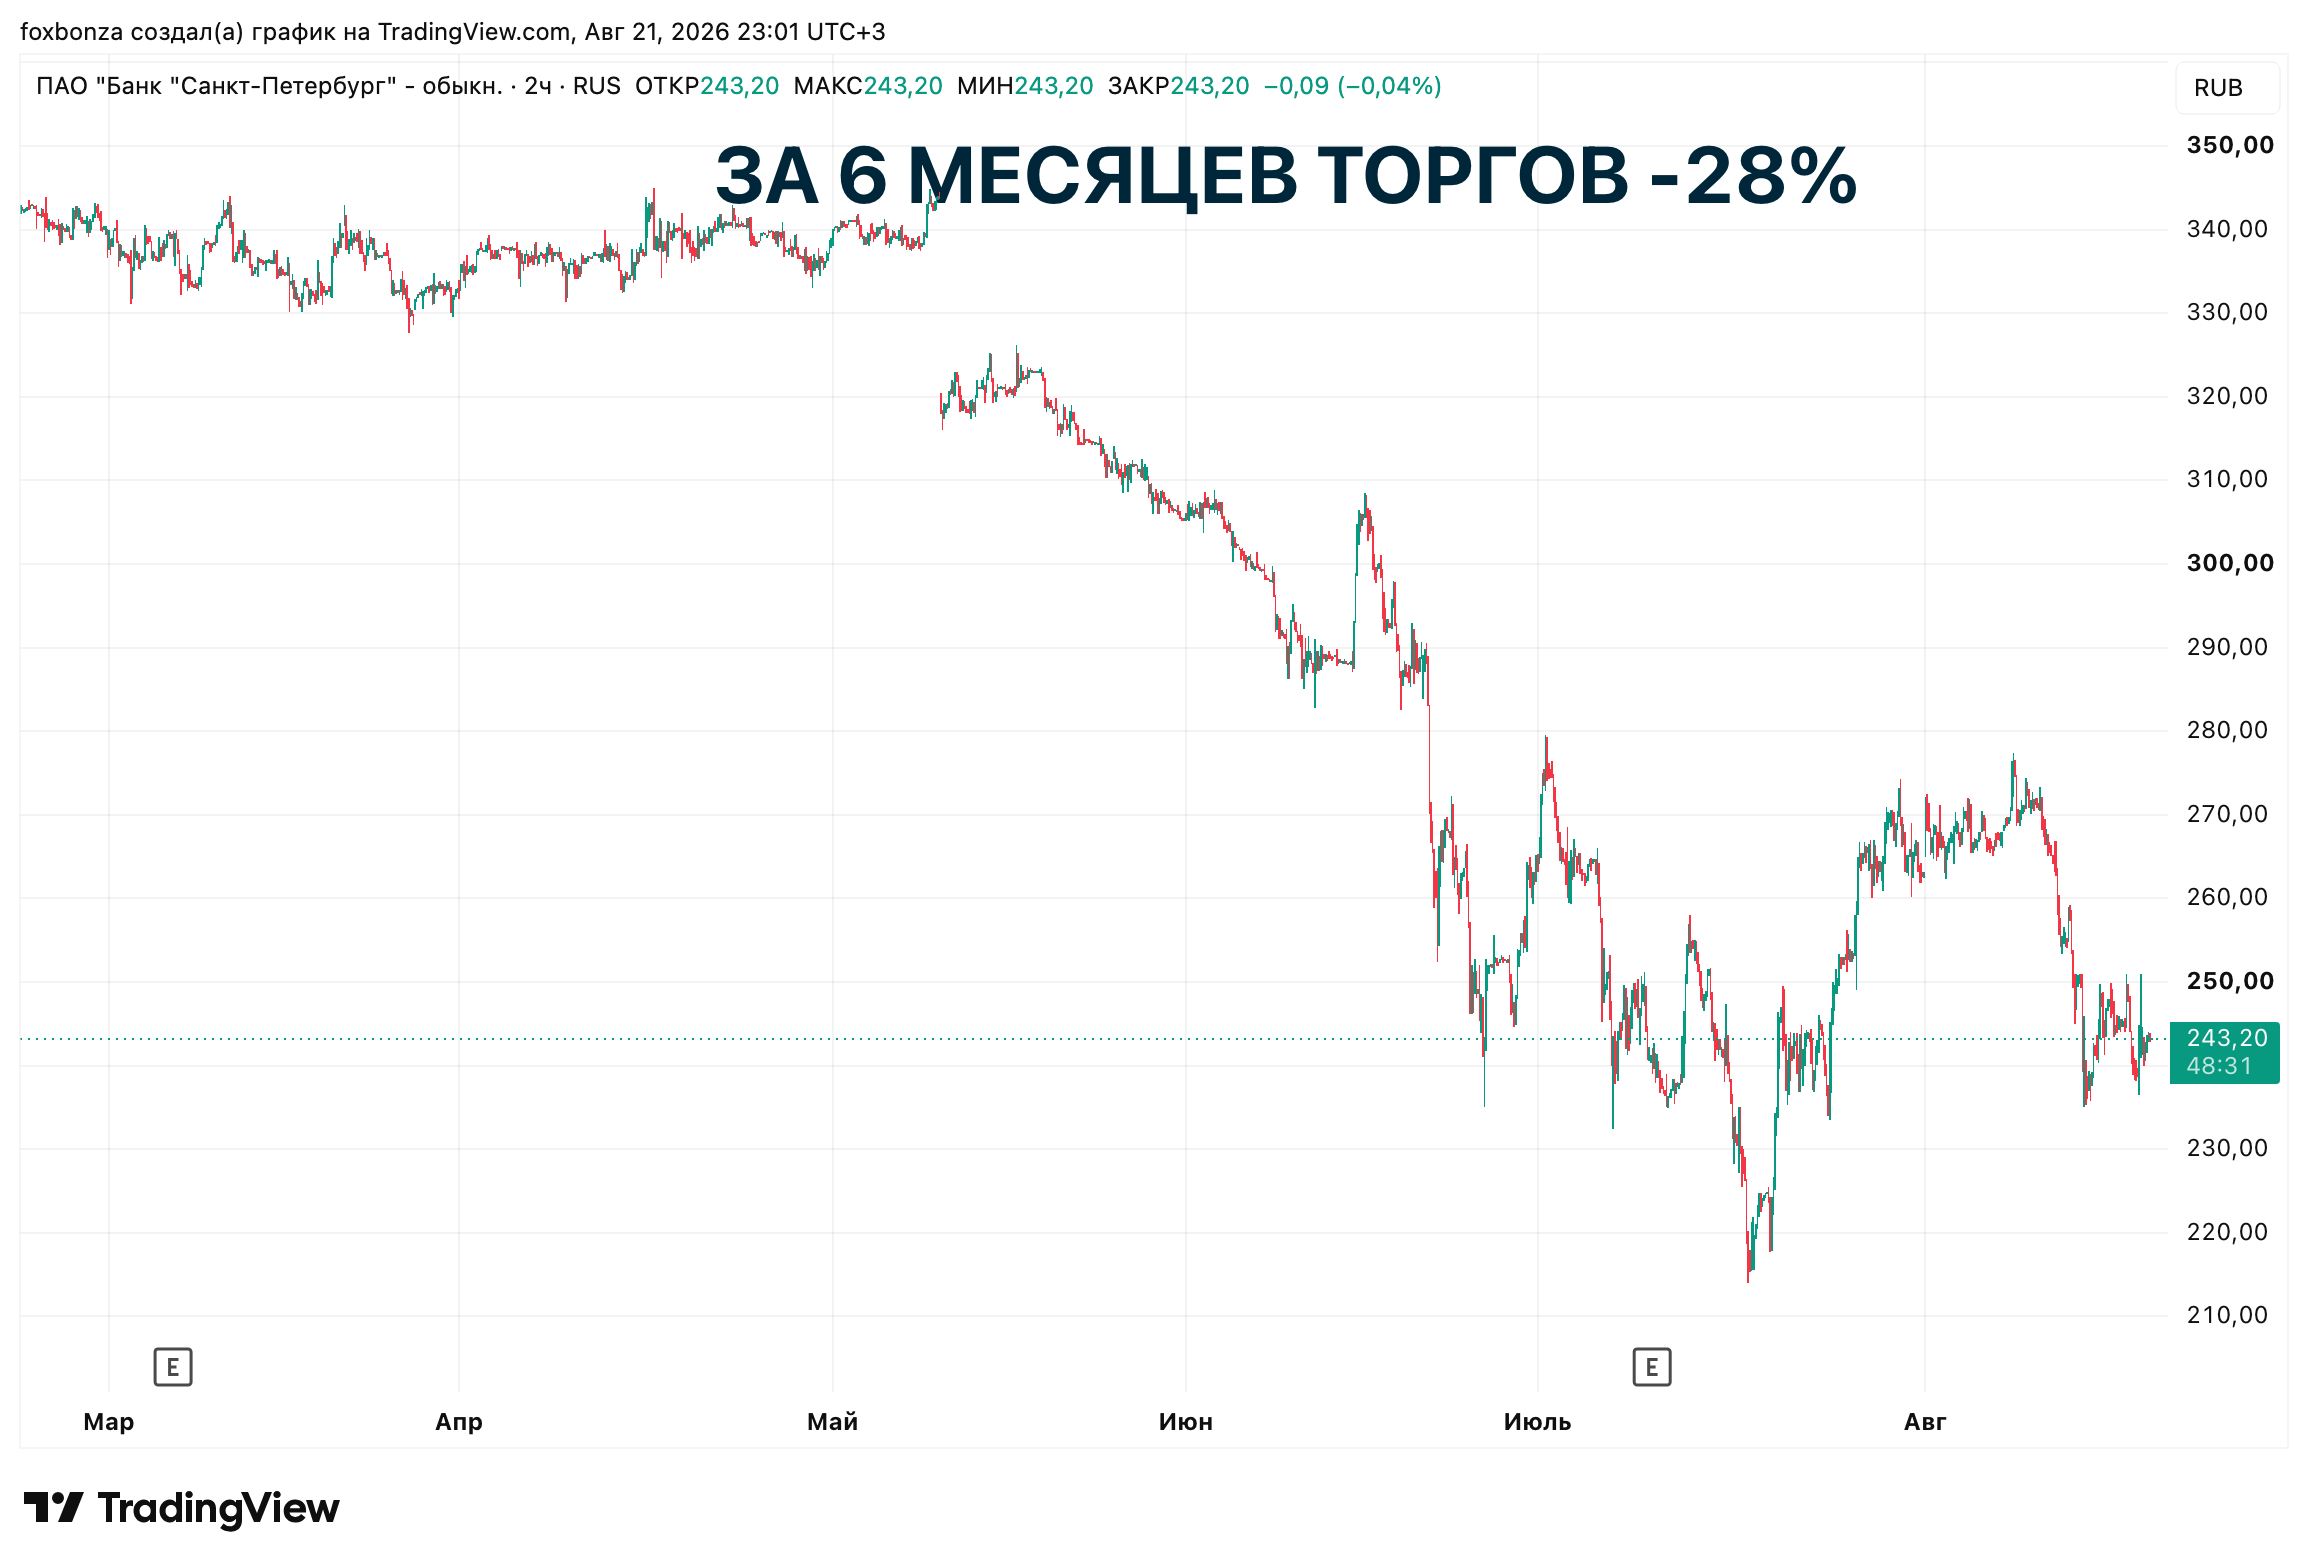
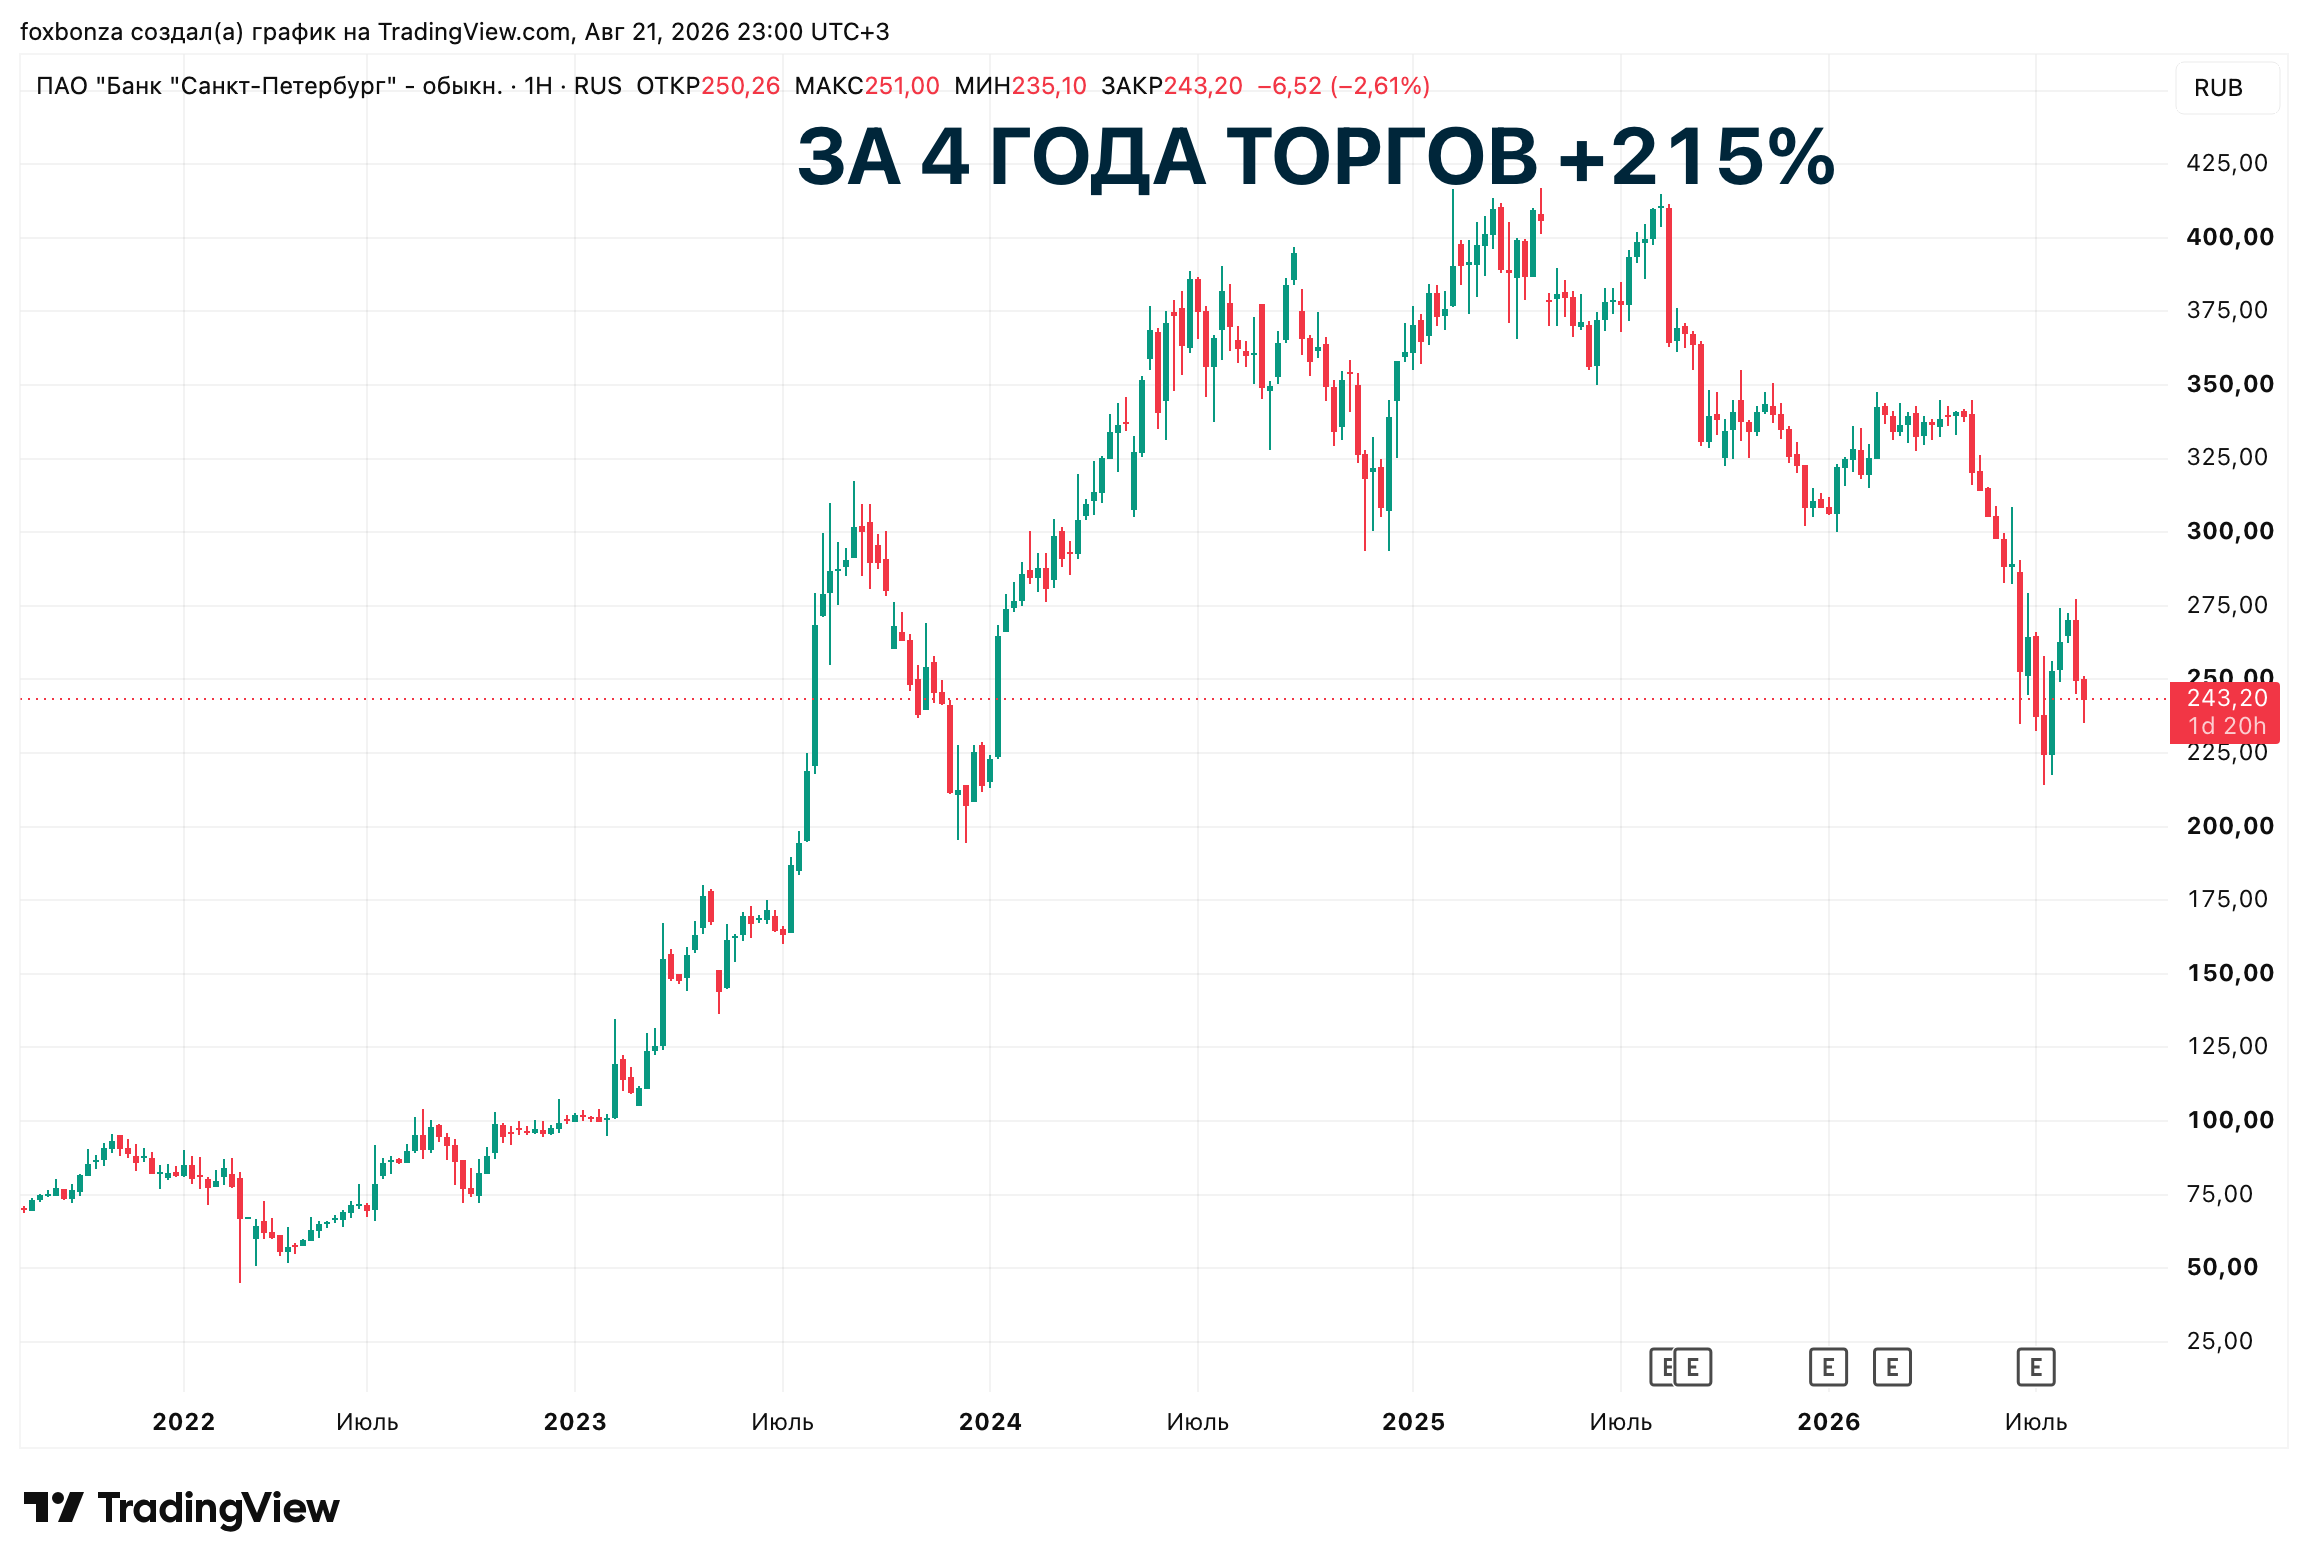
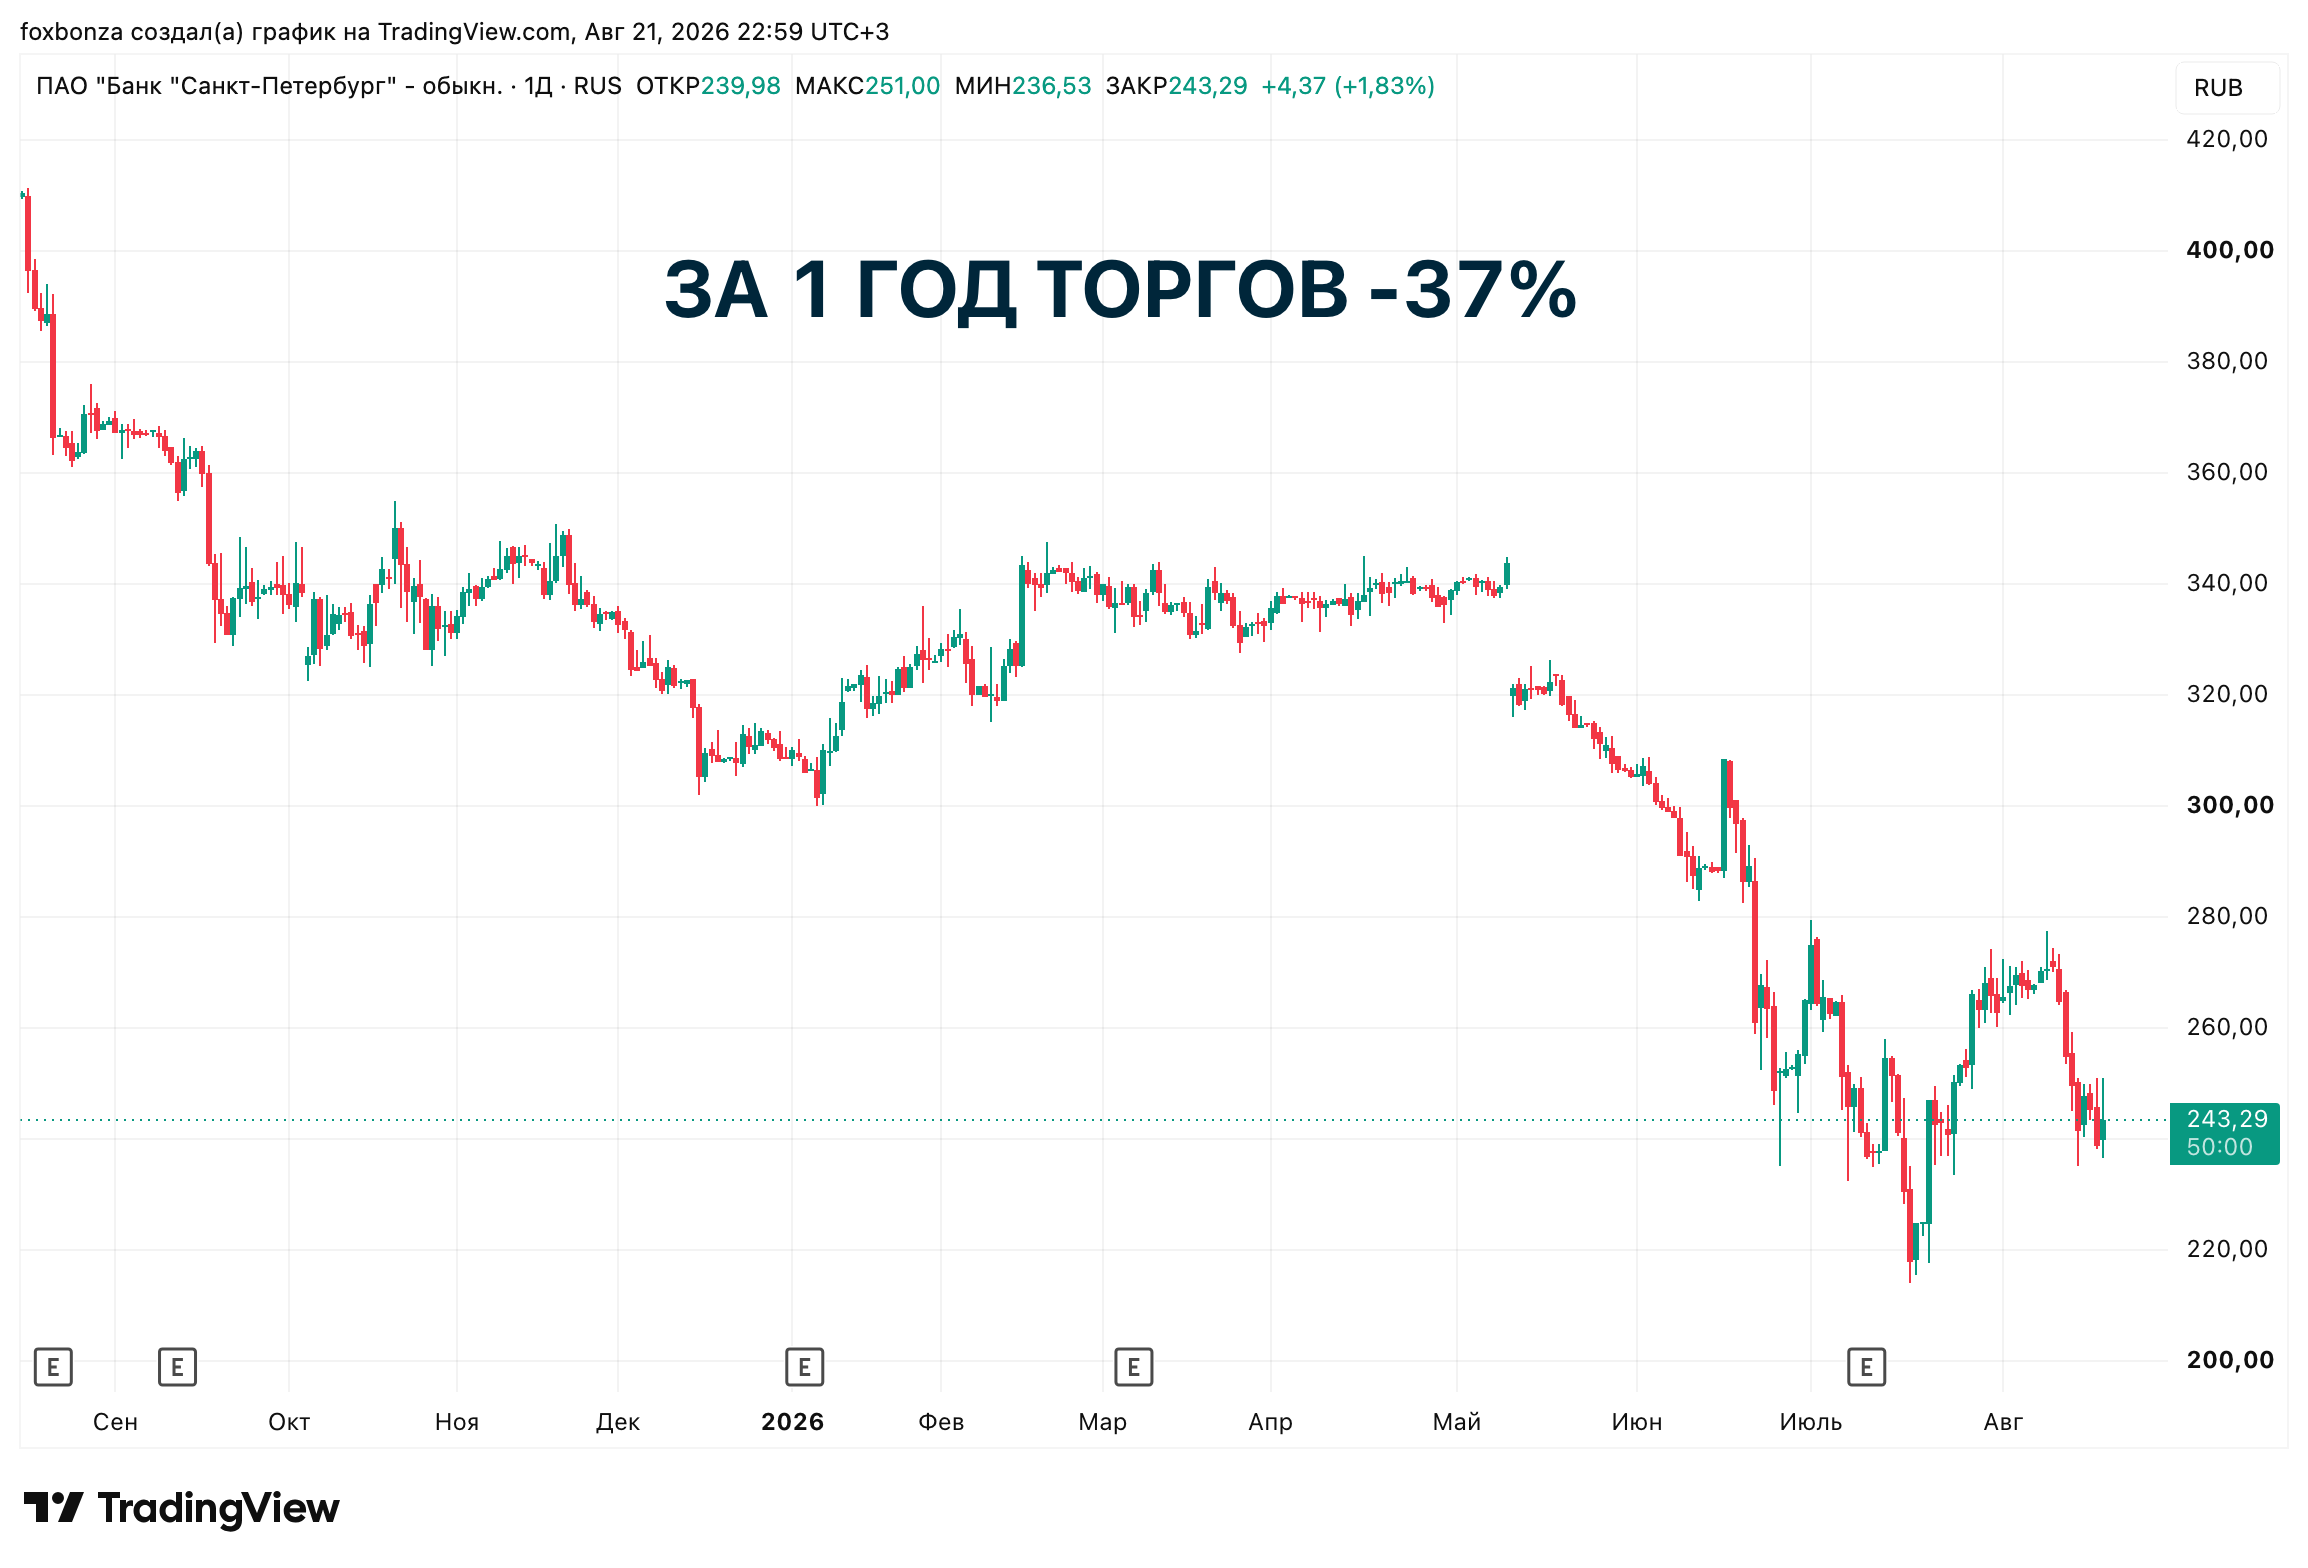
В отчетности Банк Санкт-Петербург (BSPB, BSPBP) Лис зафиксировал противоречивый "нюанс": чистая прибыль обвалилась на треть, а дивиденды могут оказаться щедрее, чем ожидалось. С одной стороны, за 6 месяцев 2026 года чистый процентный доход сократился на 7,2%, до 36,6 млрд рублей, а операционные расходы выросли на 28,4% — итоговая прибыль рухнула на 33% до 16,5 млрд рублей, и менеджмент уже понизил годовой прогноз до 30 млрд. С другой стороны, Набсовет рекомендовал выплатить 19,17 рубля на обыкновенную акцию по итогам первого полугодия 2026 года, что при текущей цене 243,2 рубля дает полугодовую доходность около 8%. Акции отреагировали на эту новость ростом на 1,83% за день, хотя долгосрочный тренд остается медвежьим: за год бумага потеряла 37%.
Ключевые мультипликаторы Банка Санкт-Петербург (BSPB, BSPBP)
- Чистый процентный доход Банк Санкт-Петербург (BSPB, BSPBP) сократился на 7,2%, до 36,6 млрд рублей, что напрямую ударило по чистой прибыли.
- Процентная маржа продолжает сползать вниз уже четвертый квартал подряд — с 9,9% до 7,7%, так как банк оказался особенно чувствителен к снижению ключевой ставки из-за высокой доли кредитов с плавающими ставками и дешевого фондирования.
- Стоимость риска выросла до 200 б.п., и банк вынужден создавать резервы на фоне ухудшения финансового положения ряда заемщиков.
- Рентабельность капитала (ROE) сократилась с 24% до 15,3%, а отношение расходов к доходам (CIR) ухудшилось, что свидетельствует об объективном снижении операционной эффективности.
Вердикт Лиса по Банк Санкт-Петербург (BSPB, BSPBP)
Главным тормозом для Банк Санкт-Петербург (BSPB, BSPBP), как актива, сейчас является цикл вялотекущего снижения ключевой ставки, который, тем не менее сжимает процентную маржу быстрее, чем ожидалось. Компания оказалась аутсайдером сектора: пока Сбер и ВТБ показывают рост прибыли, у БСПБ она падает, и это вряд ли изменится в ближайшие кварталы. Ключевой риск — дальнейшее ухудшение кредитного качества и рост стоимости риска, что может привести к новому снижению прогнозов и дивидендов. При текущем P/E около 3,6x и дивидендной доходности порядка 12-15% (с учетом годовых дивидендов) бумага выглядит дешево, но этот соблазн может дорого стоить — дешевизна оправдана падением прибыли. Лис пересмотрит позицию только в случае стабилизации процентной маржи или разворота денежного потока, но пока предпочтет избегать этого актива.
Комментарии (0)