Сбербанк России (SBER, SBERP) отчетность МСФО 2025 год, 1 квартал и 1 полугодие 2026 года - быстрый взгляд
Сбербанк России (SBER, SBERP) опубликовал отчетность по МСФО за 2025 год, а также промежуточные результаты за 1 квартал и 1 полугодие 2026 года. Foxbonza Инвестиции изучили публикацию данных и видят, что рекордная прибыль прошлого года сменилась замедлением темпов роста и сжатием маржи на фоне, по-прежнему, жесткой денежно-кредитной политики Банка России.
Foxbonza.ru Инвестиции в соцсетях
Дмитрий Железин
| 19.08.2026
На чтение: 3 минуты
Главная новость отчетности Сбербанк России (SBER, SBERP)
Сбербанк России (SBER, SBERP) завершил 2025 год с чистой прибылью в 1,7 трлн рублей, что на 8% выше показателя 2024 года, однако динамика не без вопросов (они пока не стоят ребром, но всё же): по итогам 1 полугодия 2026 года чистая прибыль выросла на 18,6% к аналогичному периоду прошлого года, но квартальное замедление во 2 квартале 2026 года (прибыль +20,9% год к году против +16,5% в 1 квартале). Лис также с прищуром смотрит на ключевое противоречие: чистые процентные доходы растут (2 051 млрд руб. в 1П26, +22,5% к 1П25), однако резервирование остаётся высоким, а операционные расходы увеличиваются быстрее выручки, что давит на маржинальность.
Ключевые мультипликаторы Сбербанк России (SBER, SBERP)
- Чистая прибыль Сбербанк России (SBER, SBERP) за 2025 год достигла 1 706 млрд руб., увеличившись на 8% к уровню 2024 года, однако по итогам 1 полугодия 2026 года прибыль составила 1 019 млрд руб., что на 18,6% выше аналогичного периода прошлого года.
- Рентабельность капитала (ROE) за 2025 год составила 20,4%, что на 1,4 п.п. ниже значения 2024 года, а по итогам 1 полугодия 2026 года ROE снизилась до 19,5% (в пересчете на годовые).
- Прибыль на акцию за 2025 год составила 77,81 руб., увеличившись на 8% по сравнению с 2024 годом, однако по итогам 1 полугодия 2026 года показатель EPS достиг 46,05 руб. против 38,59 руб. в 1П25.
- Коэффициент достаточности капитала Н1.0 по состоянию на 30 июня 2026 года вырос до 14,6% против 13,5% на конец 2025 года, что свидетельствует о прочной позиции по капиталу.
- Разовым событием стало восстановление в составе собственных средств невостребованных дивидендов за 2022 год в размере 55,3 млрд руб. в 1 полугодии 2026 года.
Вердикт Лиса по Сбербанк России (SBER, SBERP)
Сбербанк России (SBER, SBERP) демонстрирует устойчивые финансовые результаты, но Лис обеспокоен тремя факторами:
- замедлением корпоративного кредитования (рост 11,6% в 2025 году против 18,7% в 2024 году),
- сжатием чистой процентной маржи из-за высокой ключевой ставки,
- опережающим ростом операционных расходов (расходы на персонал в 1П26 выросли на 8,8% против роста операционных доходов на 7,3%).
Позитивно выделяет банк активное развитие цифровых каналов и экосистемы: количество активных пользователей мобильного приложения превысило 80 млн человек, а доля удаленных продаж в розничном кредитовании достигла 85% (потенциал роста до 90–92% в среднесрочной перспективе).
Ключевой риск — сохранение жесткой монетарной политики и ужесточение макропруденциальных требований, что может ограничить кредитную активность и сжать маржинальность. Но, это сложно прогнозируемый риск макроэкономической среды в услових масштабного противостояния - здесь полномочия Лиса всё.
Не является инвестиционной рекомендацией!
Инфографика
Верификация расчетов Лиса по отчетности Сбербанк России (SBER, SBERP)
Прибыль за 2025 год (МСФО): 1 705,9 млрд руб. (РСБУ — нет данных в приложенных файлах)
Прибыль за 2025 год: 1 705,9 млрд руб.; 2024 год: 1 580,3 млрд руб.; рост = (1 705,9 - 1 580,3) / 1 580,3 = 8,0%
Прибыль за 1П26: 1 019,1 млрд руб.; 1П25: 859,0 млрд руб.; рост = (1 019,1 - 859,0) / 859,0 = 18,6%
Прибыль за 2 кв. 2026: 511,2 млрд руб.; 2 кв. 2025: 422,9 млрд руб.; рост = (511,2 - 422,9) / 422,9 = 20,9%
EPS 2025: 77,81 руб.; 2024: 72,03 руб.; рост = (77,81 - 72,03) / 72,03 = 8,0%
ROE 2025: 20,4% (1 705,9 / ((8 346,5 + 7 173,5)/2)); ROE 2024: 21,8% (1 580,3 / ((7 173,5 + 6 584,4)/2))
Доля удаленных продаж: 85% (оценка на основе данных о количестве клиентов цифровых каналов и объемах онлайн-выдач)
Капитализация SBER (обыкн. + прив.): 270,77 руб. * 21,4 млрд акций ≈ 5,8 трлн руб. (по состоянию на 17.08.2026)
Коэффициент P/E 2025 (trailing): 5 800 млрд руб. / 1 705,9 млрд руб. ≈ 3,4x
Прогнозный P/E 2026 (по прибыли за 1П26 *2): 5 800 млрд руб. / 2 038,2 млрд руб. ≈ 2,85x
Дивидендная доходность за 2025 год: 850,2 млрд руб. / 5 800 млрд руб. = 14,7%
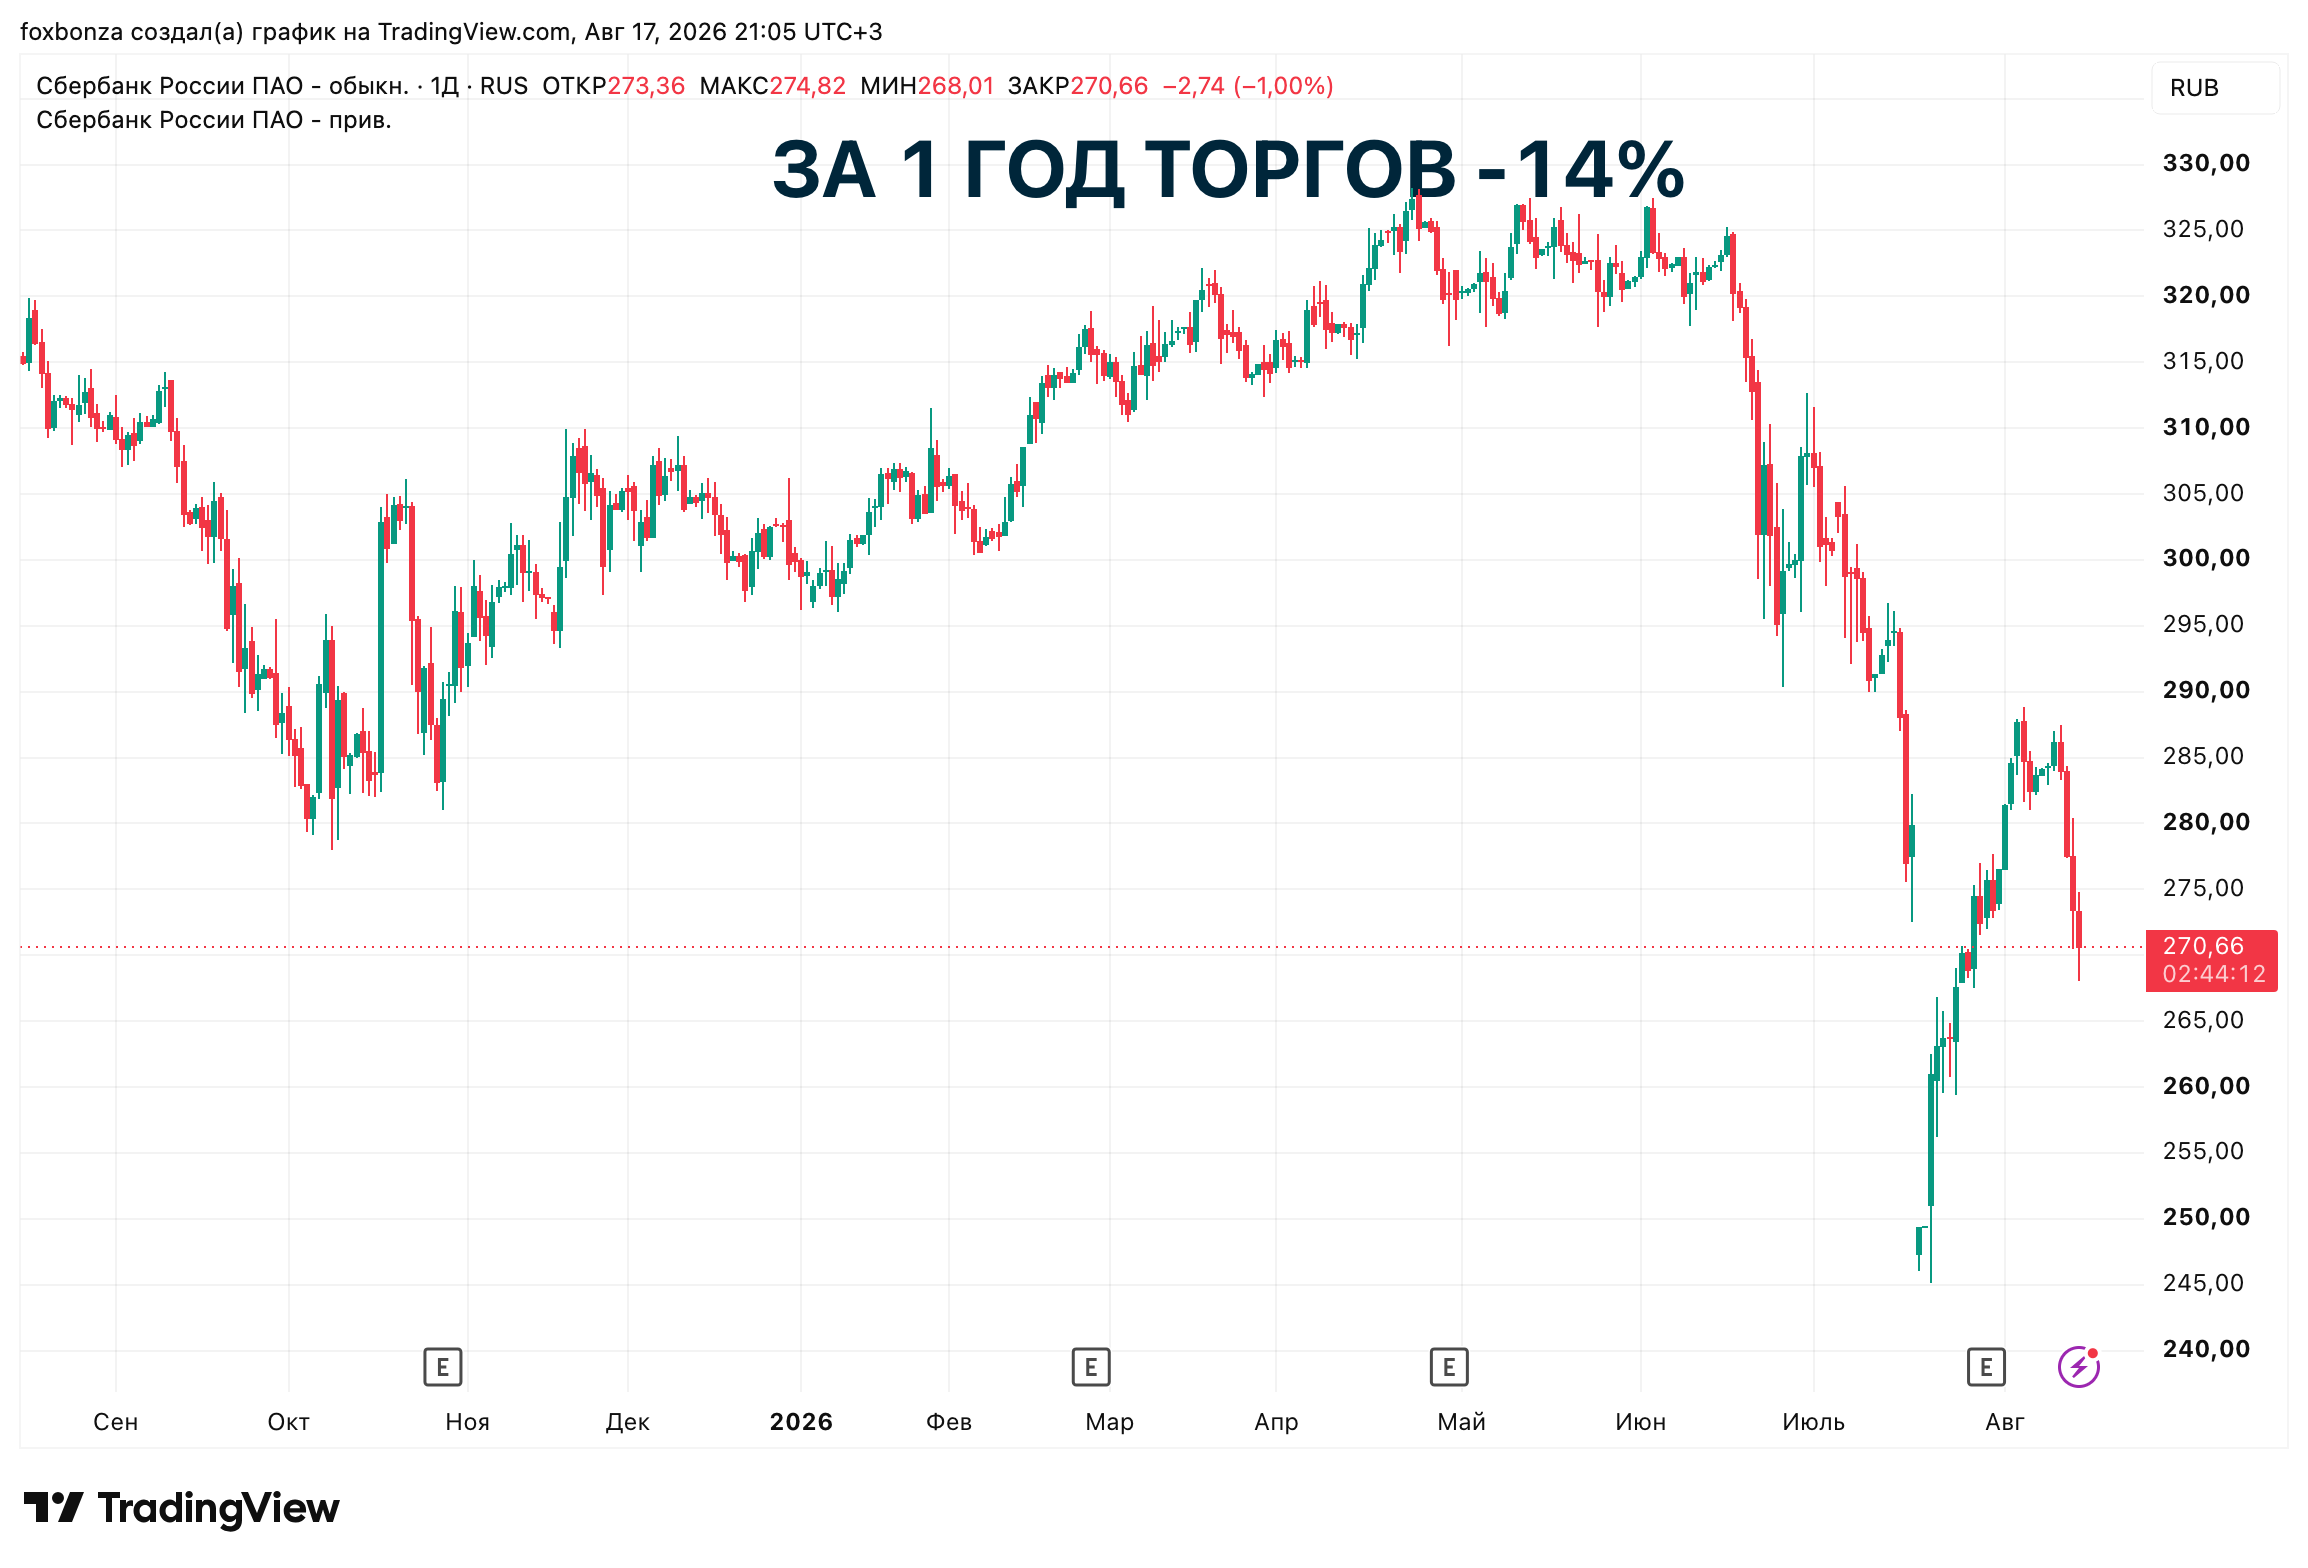
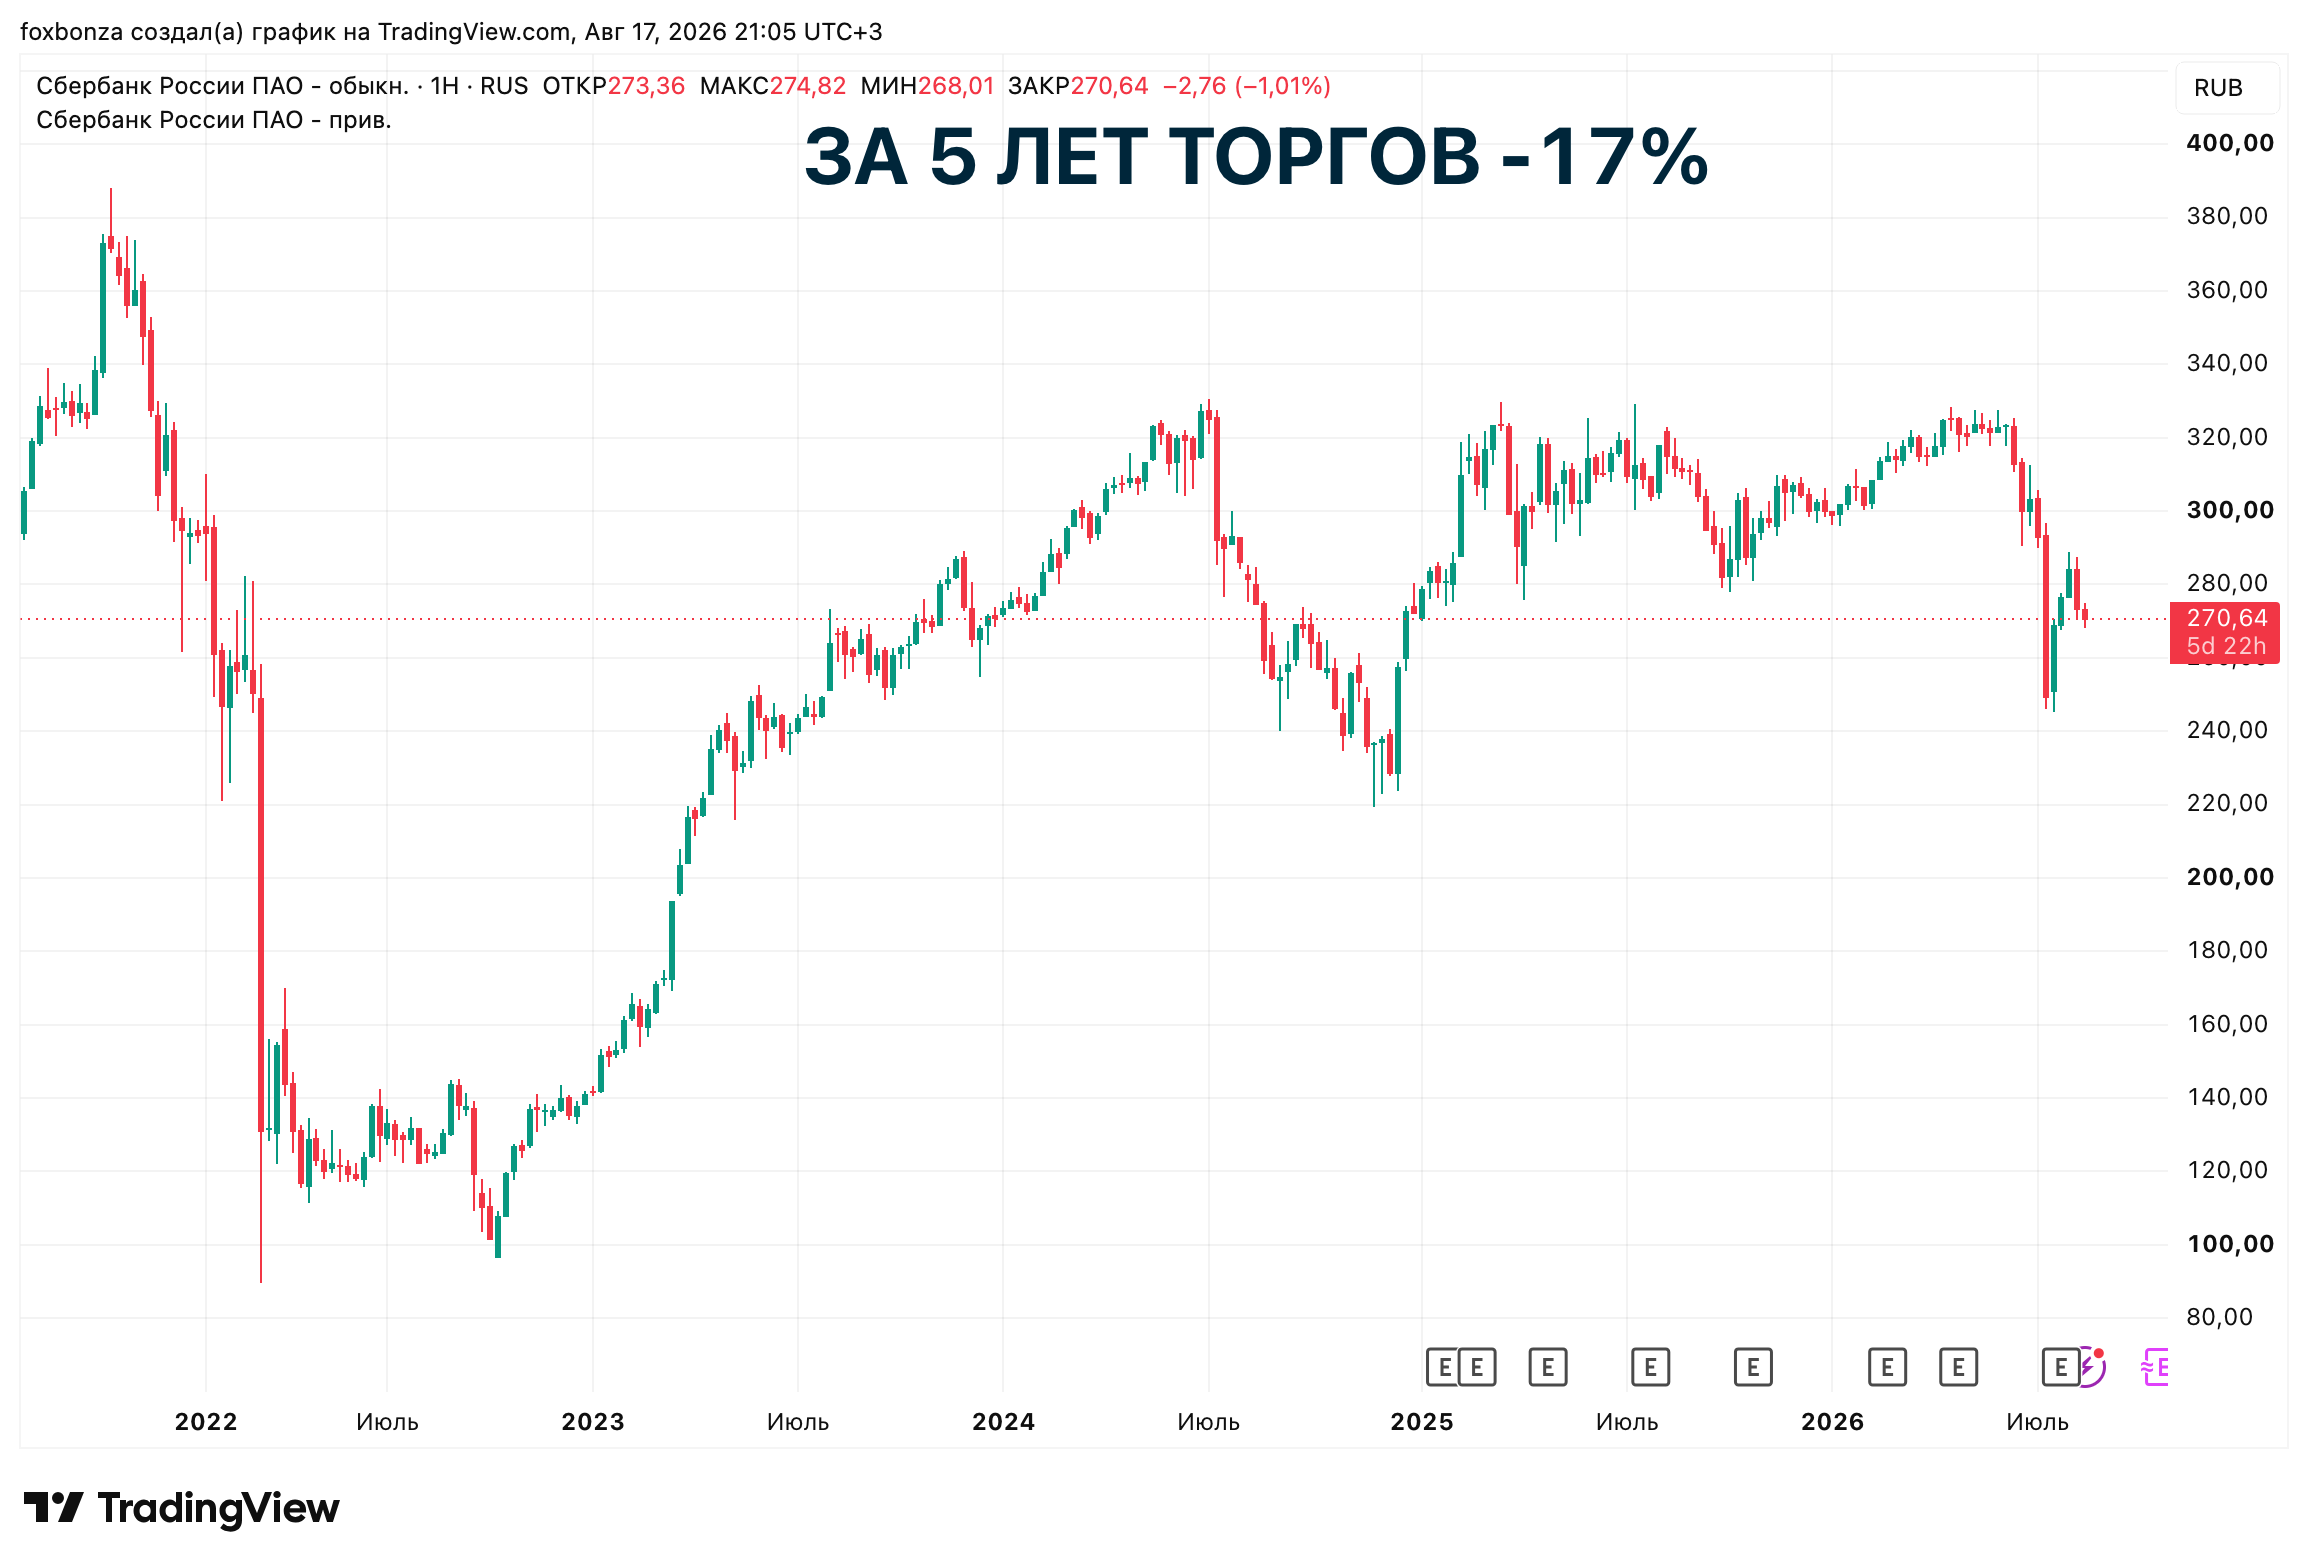
Снижение акций за 1 год: -14%; за 5 лет: -17%
Оценка отчетности: 4,2/5
Оценка акций на 1 год: 4/5
Оценка акций на 3–5 лет: 4,8/5
Взгляд Foxbonza Инвестиции на акции Сбербанк России (SBER, SBERP)
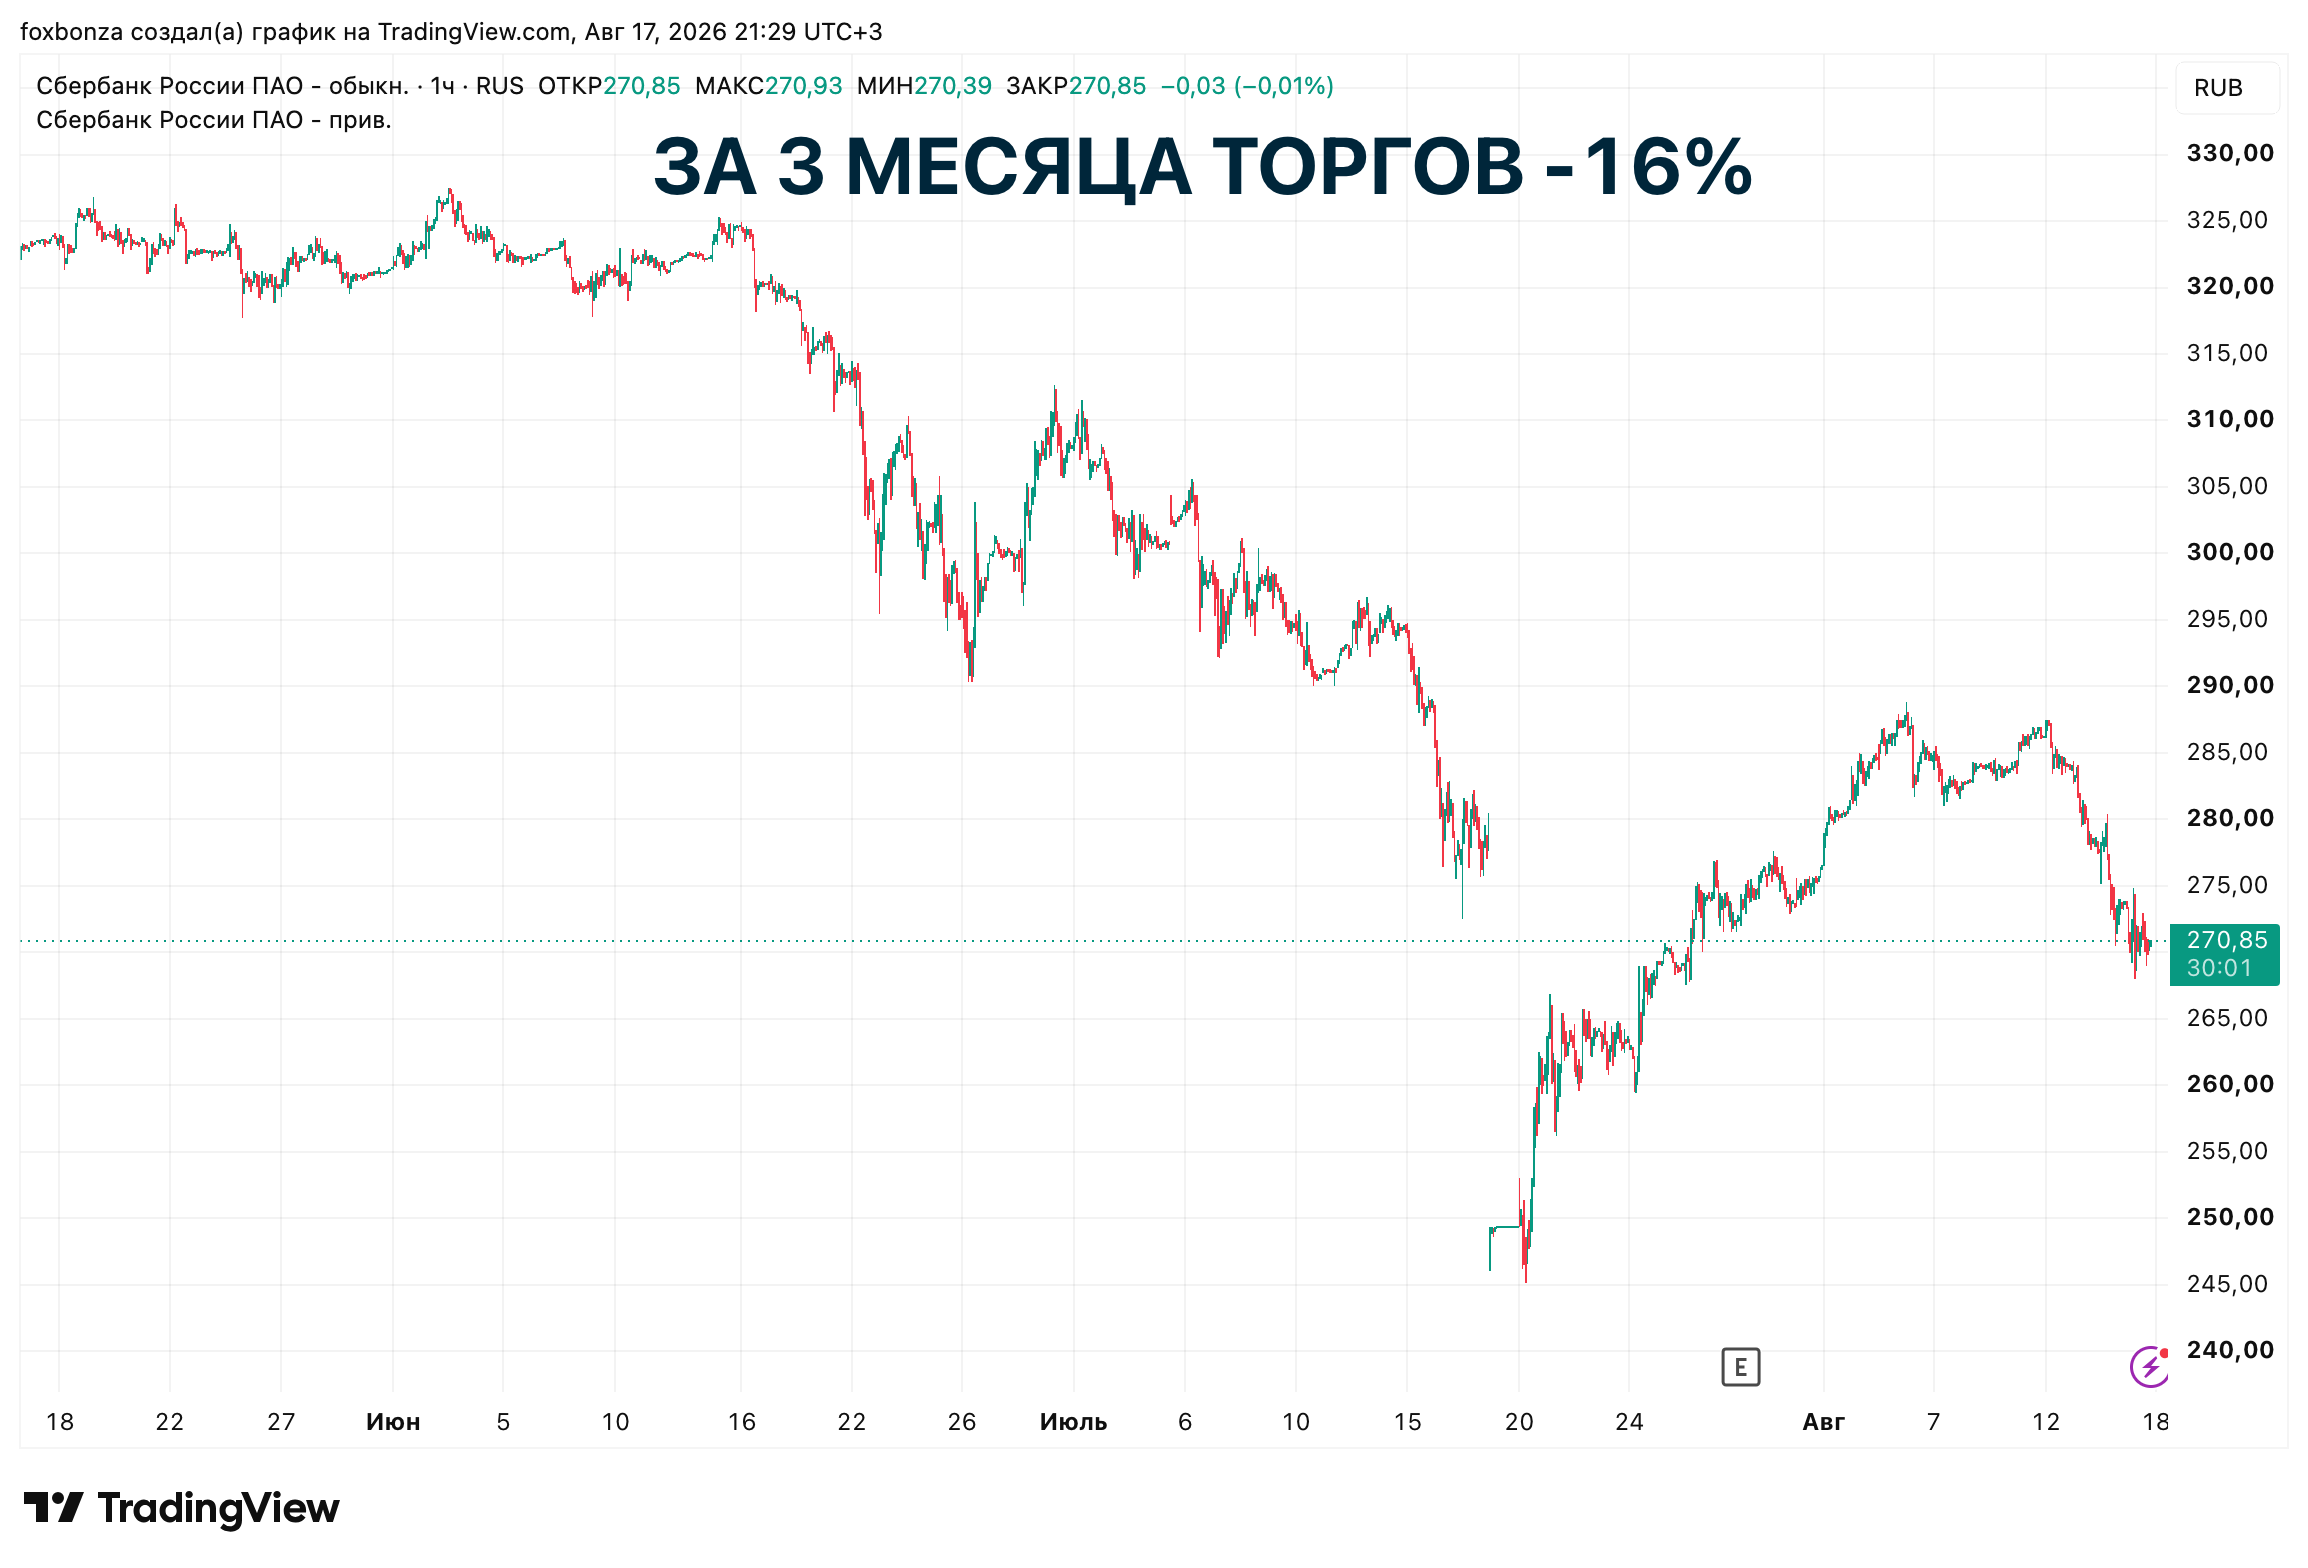
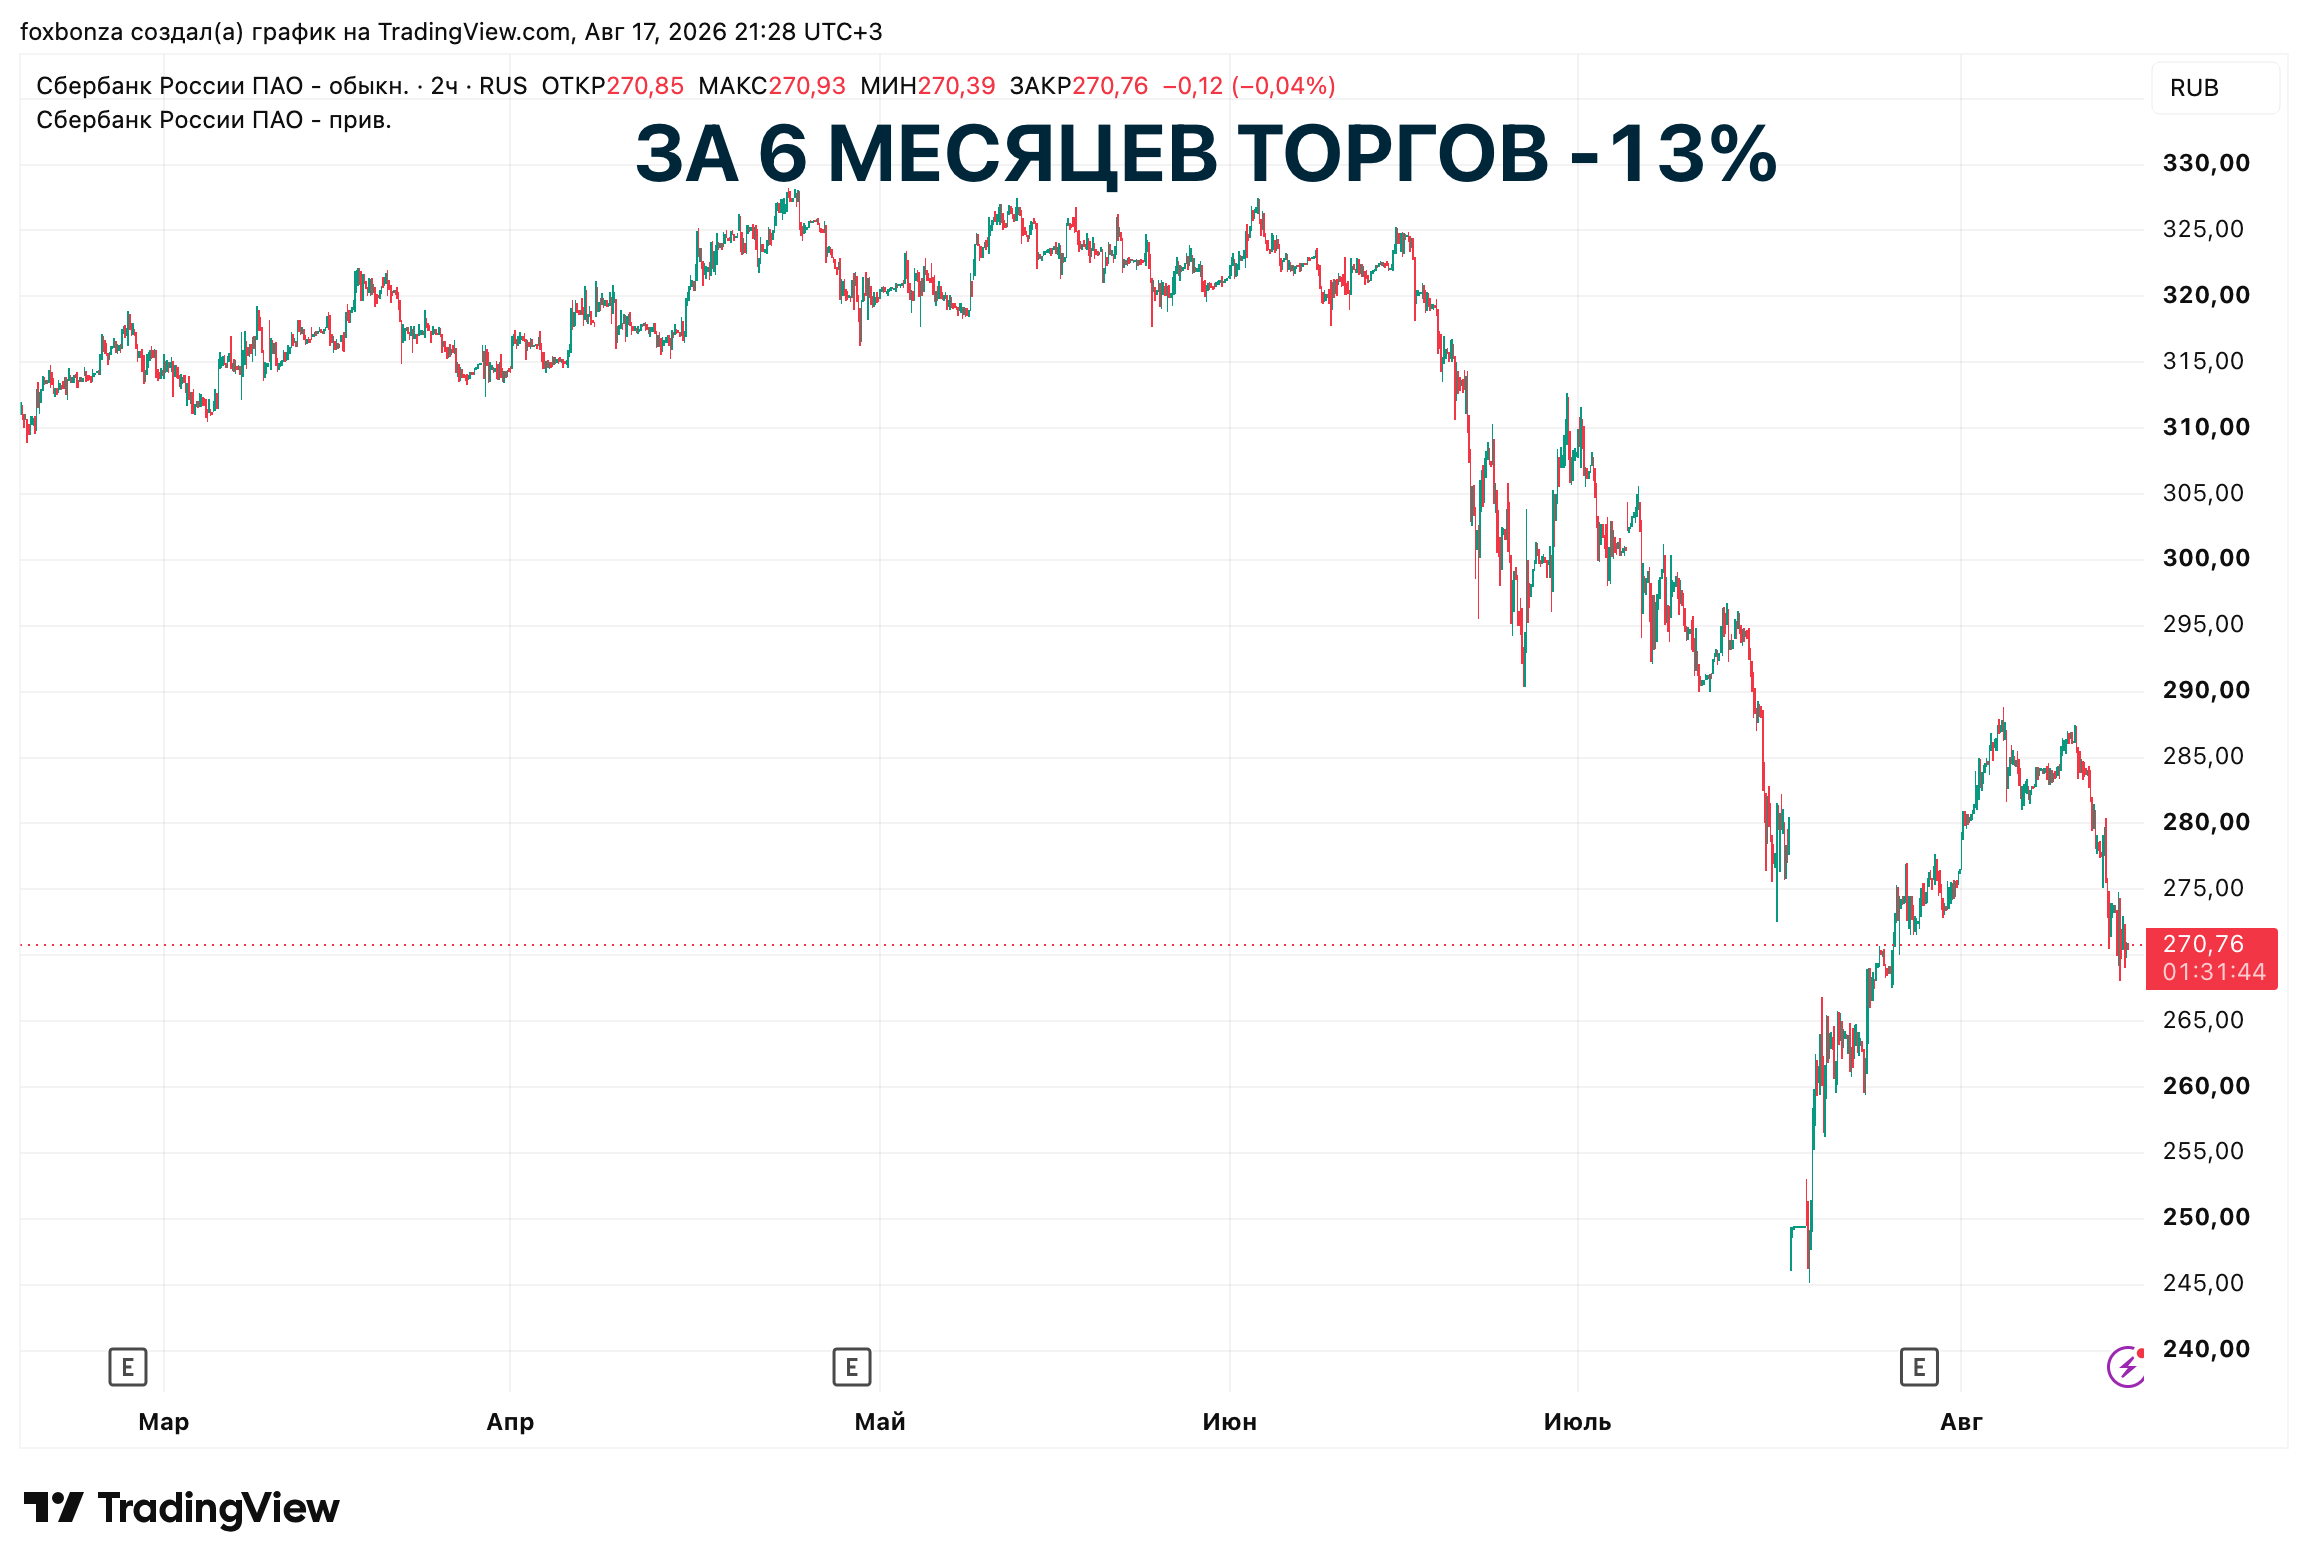
На графиках Сбербанк России (SBER, SBERP) показывает снижение на -14% за последний год и на -17% за 5 лет. При текущей цене ~270,77 руб. и дивидендах за 2025 год в 37,64 руб. на акцию дивидендная доходность достигает ~13,9% — это крайне высокий уровень, соотносящийся с тем, что рынок требует значительной премии за риски. Техническая картина подтверждает фундаментальные опасения: при растущей прибыли цена снижается, что говорит о закладывании в котировки будущих рисков. Ближайшая поддержка — 268–270 руб., сопротивление — 275–280 руб.
Подробнее...
Итоговая оценка Foxbonza Инвестиции: отчетность Сбербанк России (SBER, SBERP) на 4,2 из 5, акции — от 4 из 5 до 4,8 из 5
Foxbonza Инвестиции выставляют отчетности Сбербанк России (SBER, SBERP) твердую 4,2 балла из 5. Это «хорошо с плюсом»: фундаментально банк силен, но есть тревожные признаки — расходы растут быстрее доходов, маржа сжимается, кредитование замедляется. Идеальной отчетность не назовешь, но качество активов, капитализация и дивидендная политика заслуживают высших оценок.
- На горизонте до 1 года Лис оценивает акции Сбербанк России (SBER, SBERP) на 4 из 5. Причины: сверхнизкий P/E ~3,4x (аномально дешево), дивдоходность ~14% (защита от падения), потенциал снижения ключевой ставки (сейчас 14,25%, ожидания — до 12–13%). Однако технический тренд нисходящий, а геополитические и макроэкономические риски сохраняются. Базовый сценарий Лиса: консолидация 260–290 руб. с движением к 300–320 руб. к концу 2026 года.
- На горизонте 3–5 лет оценка Сбербанк России (SBER, SBERP) вырастает до 4,8 из 5 — это почти максимальный балл, означающий «один из лучших долгосрочных активов на российском рынке». Исторически Сбер торговался с P/E 5–7x, текущий дисконт — более 40% к справедливым уровням. При возврате к историческим мультипликаторам цена вырастет на 60–100%. Технологическое лидерство, экосистема, цифровая трансформация (доля удаленных продаж 85% с потенциалом до 92%) и статус «too big to fail» делают банк якорным активом. Совокупная доходность за 5 лет с реинвестированием дивидендов оценивается в ~100–120% (~15–18% годовых).
Краткое резюме мнения Foxbonza Инвестиции
Сбербанк России (SBER, SBERP) сегодня дешев не потому, что бизнес подкачал, а потому что рынок боится будущего. Foxbonza Инвестиции считают этот страх избыточным на долгосрочном горизонте. В Foxbonza Инвестиции готовы ждать 3–5 лет и реинвестировать дивиденды. Текущие уровни — хорошая точка входа за последние годы. На 1 год волатильность сохранится, для краткосрочных спекуляций нужен четкий стоп-лосс, но это не тема Foxbonza Инвестиции, так как цель Лиса - присоединиться к прибыльному бизнесу.
Не является инвестиционной рекомендацией!


Комментарии (0)