


Параметры предложения
МКПАО «Т-Технологии» объявило о планах приобрести до 100% акций МКПАО «Циан». Как говорится в сообщении компании, она представила в ЦБ РФ добровольное предложение акционерам «Циана» о покупке их акций. Оферта предусматривает покупку до 100% акций по цене 993,05 рубля за бумагу — премия в размере 29,3% к рыночным котировкам на дату закрытия основных торгов 5 ноября.
«Т-Технологии» рассчитывают профинансировать сделку без размещения дополнительной эмиссии акций и закрыть ее в I квартале 2027 года после прохождения всех необходимых процедур и получения согласований. «Добровольное предложение "Т-Технологий" предполагает приобретение как минимум 50% размещенных обыкновенных акций МКПАО "Циан"», — отмечается в сообщении.
После рассмотрения предложения Банком России оно будет направлено в «Циан». Акционеры получат оферту после того, как совет директоров компании примет рекомендации в ее отношении.
Логика сделки
«Мы считаем премию к рыночной цене "Циана" обоснованной с учетом ускоряющегося роста выручки и высокой рентабельности бизнеса, а также перспектив синергий в рамках дальнейшей совместной работы. В случае закрытия сделки "Циан" продолжит самостоятельную работу в рамках общей стратегии развития группы "Т-Технологии" в сегменте недвижимости. Компания сохранит бренд и будет развивать бизнес как открытую для партнерств платформу под управлением текущей команды», — заявил президент «Т-Технологий» Станислав Близнюк.
По его словам, сделка станет логичным продолжением стратегии группы по развитию специализированных платформ. «Т-Технологии» уже строят автоэкосистему на базе «Авто.ру». «Аналогичным образом мы планируем подойти и к развитию в сегменте недвижимости — развивать платформу в интересах арендаторов, арендодателей, продавцов и покупателей недвижимости, банков-партнеров, а также застройщиков, риелторов и всех, чей бизнес так или иначе связан с недвижимостью», — отметил глава «Т-Технологий».
Структура акционеров
Основным акционером «Т-Технологий» с долей 41,4% является «Интеррос» Владимира Потанина. Согласно отчету за шесть месяцев 2026 года, основатель Elbrus Capital Дмитрий Крюков через подконтрольные организации является владельцем 37,5% МКПАО «Циан». Еще 8,14% у LBVF Investments Ltd основателя «Циана» Дмитрия Демина, 7% — у MM Asia Invest Ltd экс-главы проекта Максима Мельникова. В свободном обращении находятся 40% акций «Циана».
Оценка аналитиков
По оценкам аналитика по ТМТ-сектору «Эйлер аналитические технологии», цена оферты предполагает стоимость всего «Циана» в 69,5 млрд рублей (без учета квазиказначейского пакета под программу мотивации и выкупленных под нее же акций в рамках buyback) или мультипликатор в 12х EV/EBITDA за 2026 год, «что в целом сопоставимо с недавней сделкой по приобретению "Авто.ру"». По ее мнению, «условия оферты выглядят интересными для акционеров».
Аналитики «Синары» считают, что предложение соответствует «фундаментальной справедливой стоимости» бизнеса «Циана» «с учетом временной стоимости денег и ожидаемых дивидендов». При этом они отмечают риск того, что сделка может не состояться, если к выкупу будет предъявлено «меньше пороговых 50% акций». «На данном этапе мы оцениваем потенциальную покупку нейтрально, так как, несмотря на существенную премию к котировкам на момент объявления, приобретение актива позволит, вероятно, в долгосрочной перспективе получить существенный синергический эффект — в первую очередь в части финансирования в сегменте недвижимости. "Т-Технологии" нацелились на качественный актив, где не требуются существенные капитальные затраты и где мы на ближайшие годы предполагали, без сделки, 29%-й среднегодовой темп роста прибыли (CAGR 2026–2030)», — заключили в «Синаре».
В «Вектор капитале» допускают, что «Т-Технологии» уже могли выкупить доли у крупных владельцев «Циана». При этом если компания станет владельцем 30% или 50% в капитале «Циана», то сможет запустить вторую оферту по аналогичной цене.
Взгляд частного инвестора: что важно понять
Для акционеров «Циана». Главный и наиболее очевидный эффект — премия 29,3% к рынку. Если оферта состоится, миноритарии получают возможность выйти из бумаги по цене выше текущих котировок, что для частного инвестора выглядит привлекательно. Однако важно понимать риск: сделка может не состояться, если к выкупу будет предъявлено меньше пороговых 50% акций. Кроме того, оферта еще должна пройти рассмотрение в ЦБ и получить рекомендацию совета директоров «Циана». До завершения всех процедур сохраняется неопределенность.
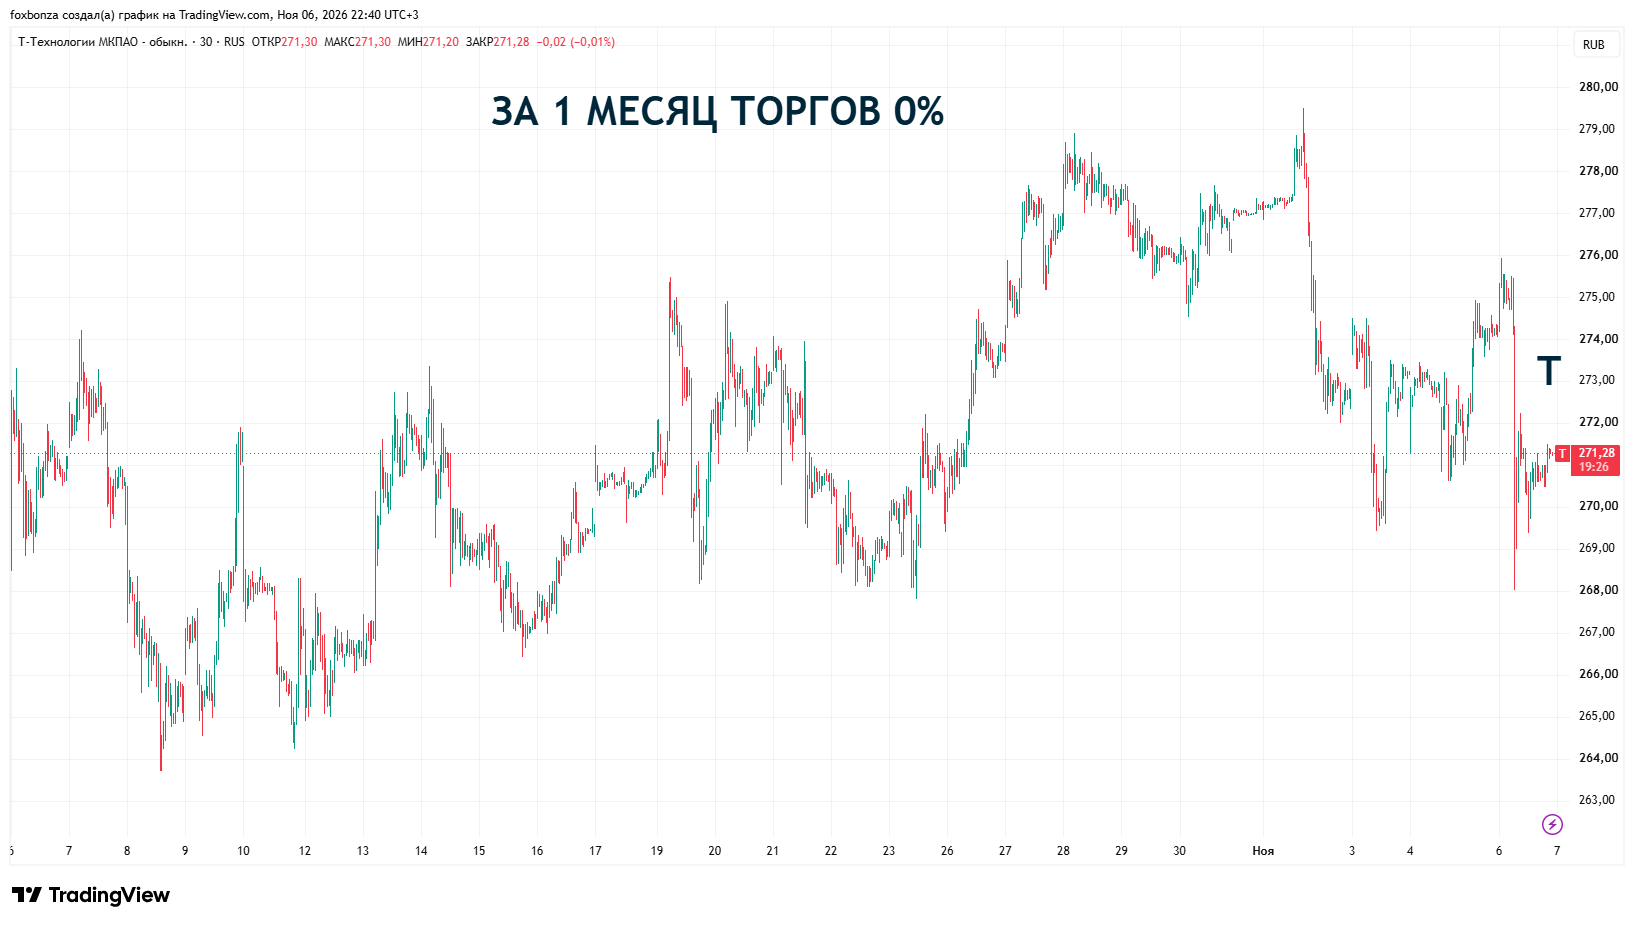
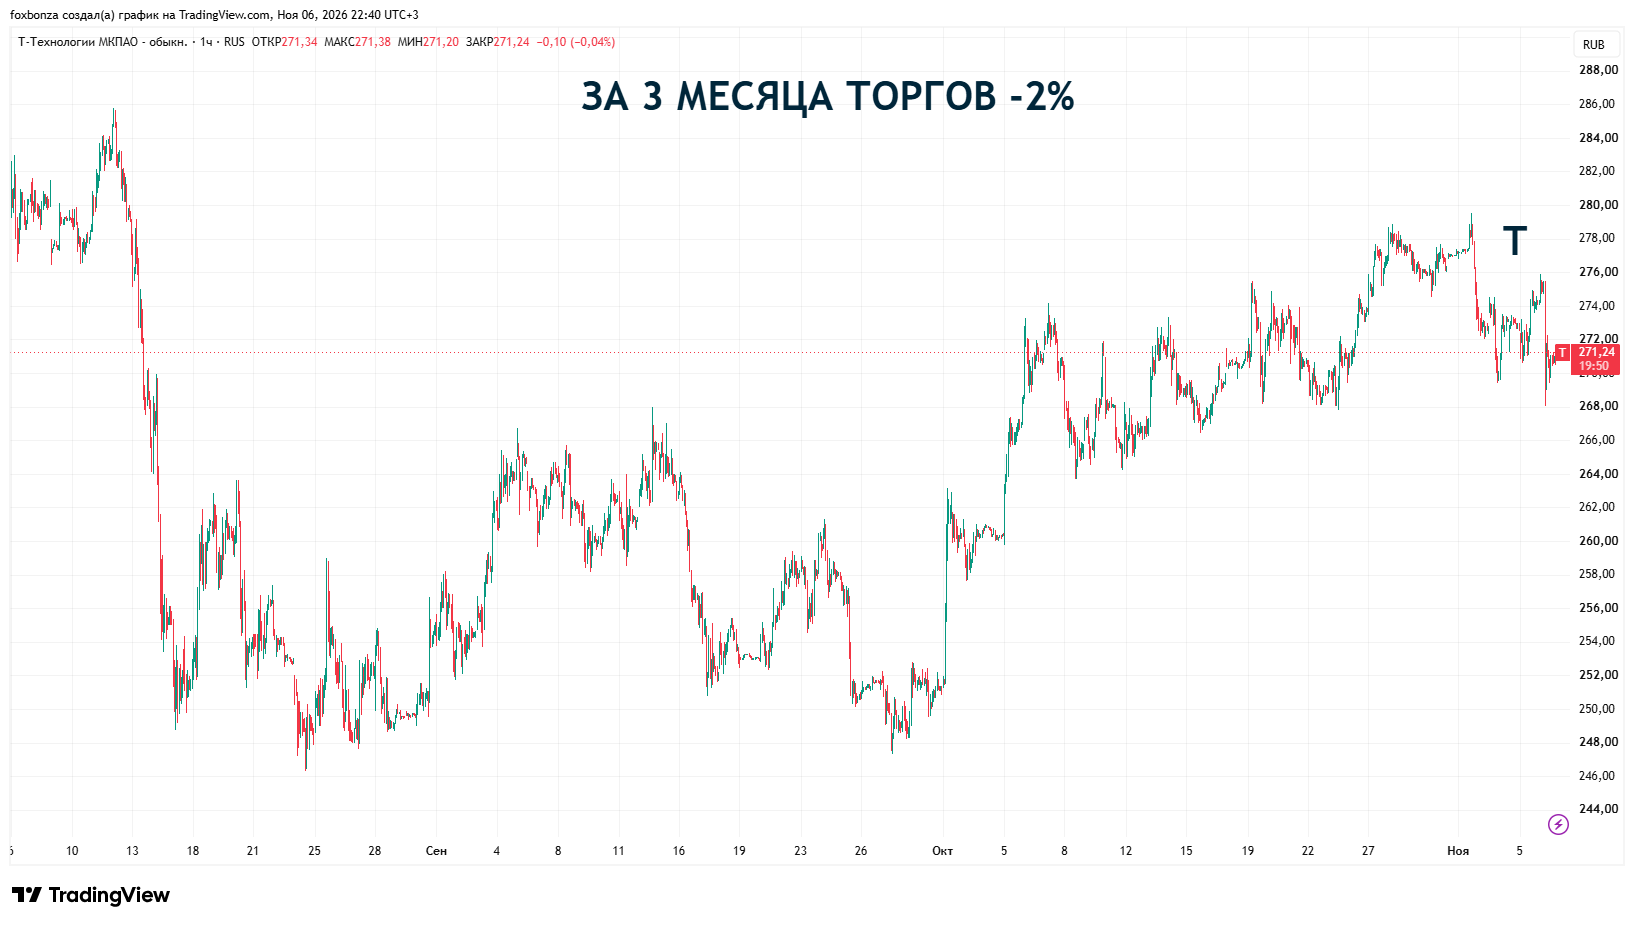
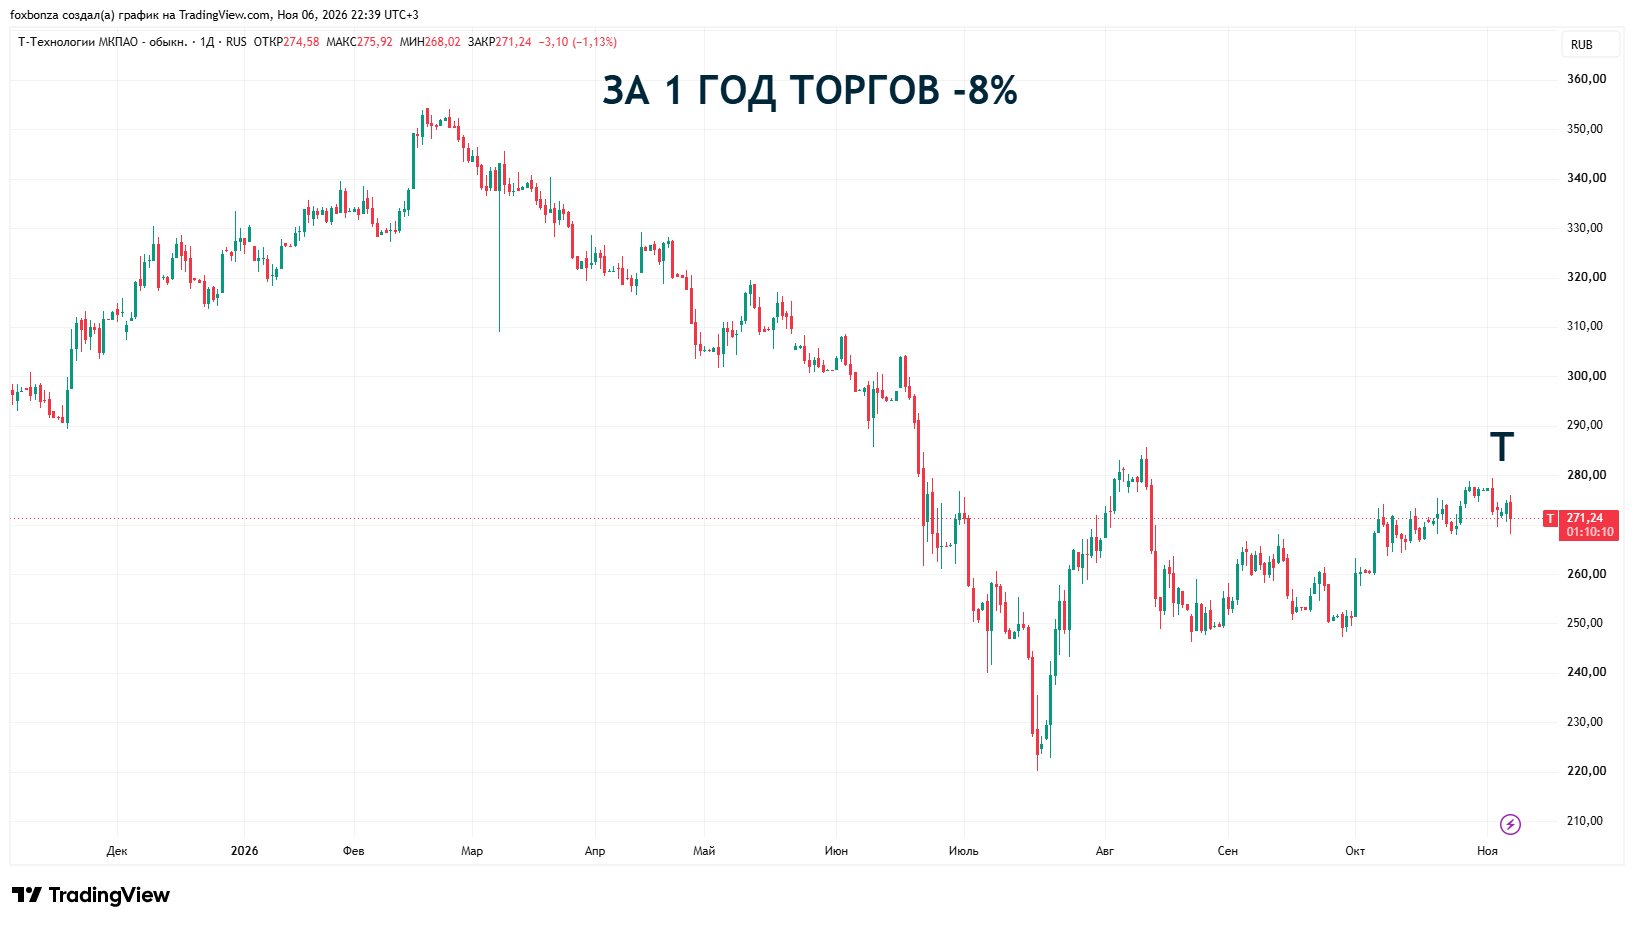
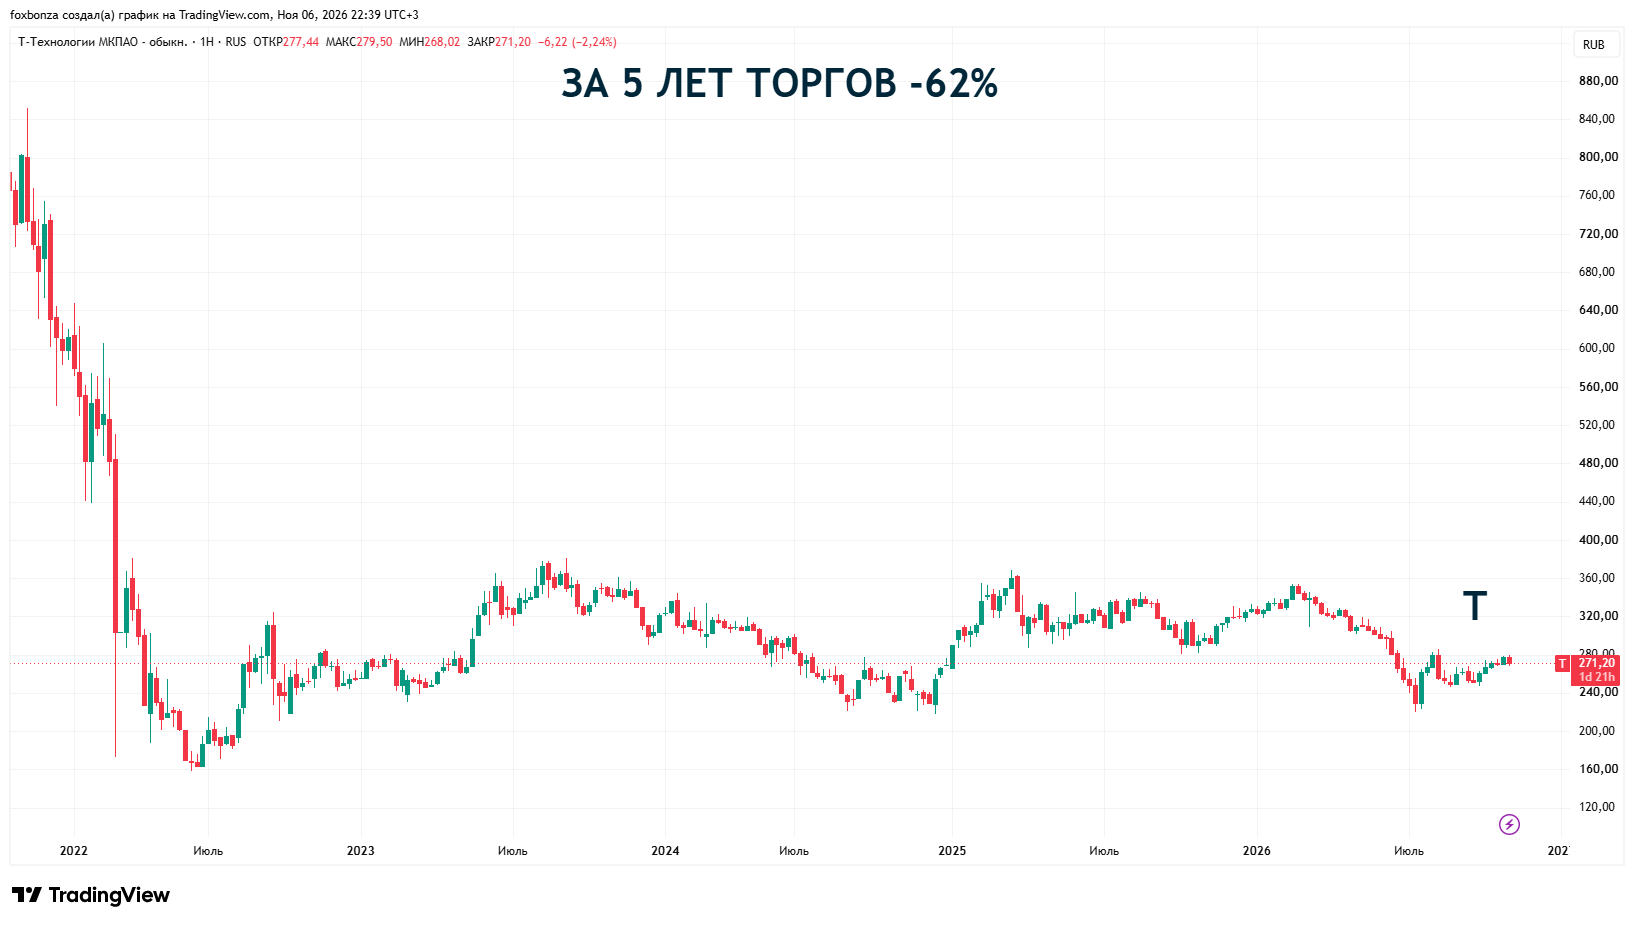
Для акционеров «Т-Технологий». Здесь картина сложнее и зависит от горизонта. С одной стороны, компания покупает качественный актив с высокой рентабельностью и без необходимости существенных капитальных затрат, что укладывается в стратегию построения специализированных платформ (по аналогии с «Авто.ру»). С другой стороны, покупка совершается с премией к рынку, а значит, компания платит за синергию вперед. Оценка «нейтральная» со стороны аналитиков отражает именно это: краткосрочно рынок может воспринять сделку как расходную, долгосрочно — как источник синергии в сегменте недвижимости. Для частного инвестора ключевым вопросом остается, насколько быстро эта синергия материализуется в прибыли и не потребует ли она дополнительного финансирования в будущем (компания заявляет, что обойдется без допэмиссии).
Для рынка в целом. Сделка показывает, что крупные технологические группы продолжают консолидацию активов в смежных сегментах, выстраивая экосистемы. Это может стать ориентиром для оценки других платформенных бизнесов: рынок получает бенчмарк в 12х EV/EBITDA, сопоставимый с покупкой «Авто.ру».
Итог
С точки зрения частного инвестора, событие содержит как очевидную возможность (премия для держателей «Циана»), так и неопределенность (риск несостоявшейся сделки, вопросы к окупаемости премии для «Т-Технологий»). Оценивать сделку как однозначно «хорошую» или «плохую» нельзя — она зависит от горизонта инвестирования и от того, насколько инвестор верит в реализацию синергии в сегменте недвижимости.
Комментарии (0)