


Главная новость отчетности Московская Биржа (MOEX)
ПАО Московская Биржа (MOEX) интригует динамикой (ну хоть такое развлечение!): на фоне падения чистой прибыли в 2025 году по МСФО до 59,4 млрд руб. (-25% г/г) и роста комиссионных доходов (+24,9% до 78,7 млрд руб.), в РСБУ картина кардинально иная — чистая прибыль по РСБУ взлетела до 84,1 млрд руб., что почти в 1,4 раза выше МСФО-показателя. Это расхождение объясняется разовыми эффектами: дивиденды от дочерних компаний — НКО НКЦ (АО), НКО АО НРД, АО "Национальная товарная биржа" и ООО "МБ Инновации" — в РСБУ составили порядка 55,7 млрд руб., тогда как в МСФО они нивелируются внутригрупповыми оборотами.
В консолидированной отчётности по МСФО (Международные стандарты финансовой отчётности) исключаются все операции между компаниями внутри Группы. Это делается для того, чтобы показать финансовое состояние всей Группы как единого целого, как если бы это была одна компания.
Однако уже в 1 полугодии 2026 года чистая прибыль по МСФО рухнула до 1,37 млрд руб. против 59,4 млрд руб. за весь 2025 год. Причина — цикличность дивидендных поступлений, которые традиционно приходятся на вторую половину года. Без учета этого эффекта операционная прибыль выглядит стабильной, но снижение процентных доходов (с 61,5 млрд руб. в 2025 до 3,6 млрд руб. за 1 полугодие 2026) вызывает, как это сейчас принято у нас говорить "обеспокоенность".
Ключевые мультипликаторы Московская Биржа (MOEX)
ПАО Московская Биржа (MOEX) демонстрирует сильную операционную эффективность: рентабельность по чистой прибыли в 2025 году по МСФО достигла 46%, что вдвое выше исторических уровней. Однако к 1 полугодию 2026 года этот показатель упал до 2,7% из-за цикличности доходов.
- Прибыль на акцию (EPS) по МСФО в 2025 году составила 26,2 руб., а дивидендная доходность за 2025 год — около 11,2% при рекомендованных дивидендах 19,57 руб. на акцию и цене ~175 руб.
- Долговая нагрузка остается минимальной: соотношение чистого долга к EBITDA не превышает 0,1x, что подтверждает финансовую устойчивость.
- Норматив достаточности капитала по РСБУ на 30 июня 2026 года составил 656,9% (выше 100% минимума), а собственные средства достигли 183 млрд руб. (+11% с начала года).
- Свободный денежный поток за 2025 год остался сильным (более 100 млрд руб.), но в 1 полугодии 2026 года он снизился из-за сезонного налогового периода и оттока клиентских средств.
Вердикт Лиса по Московская Биржа (MOEX)
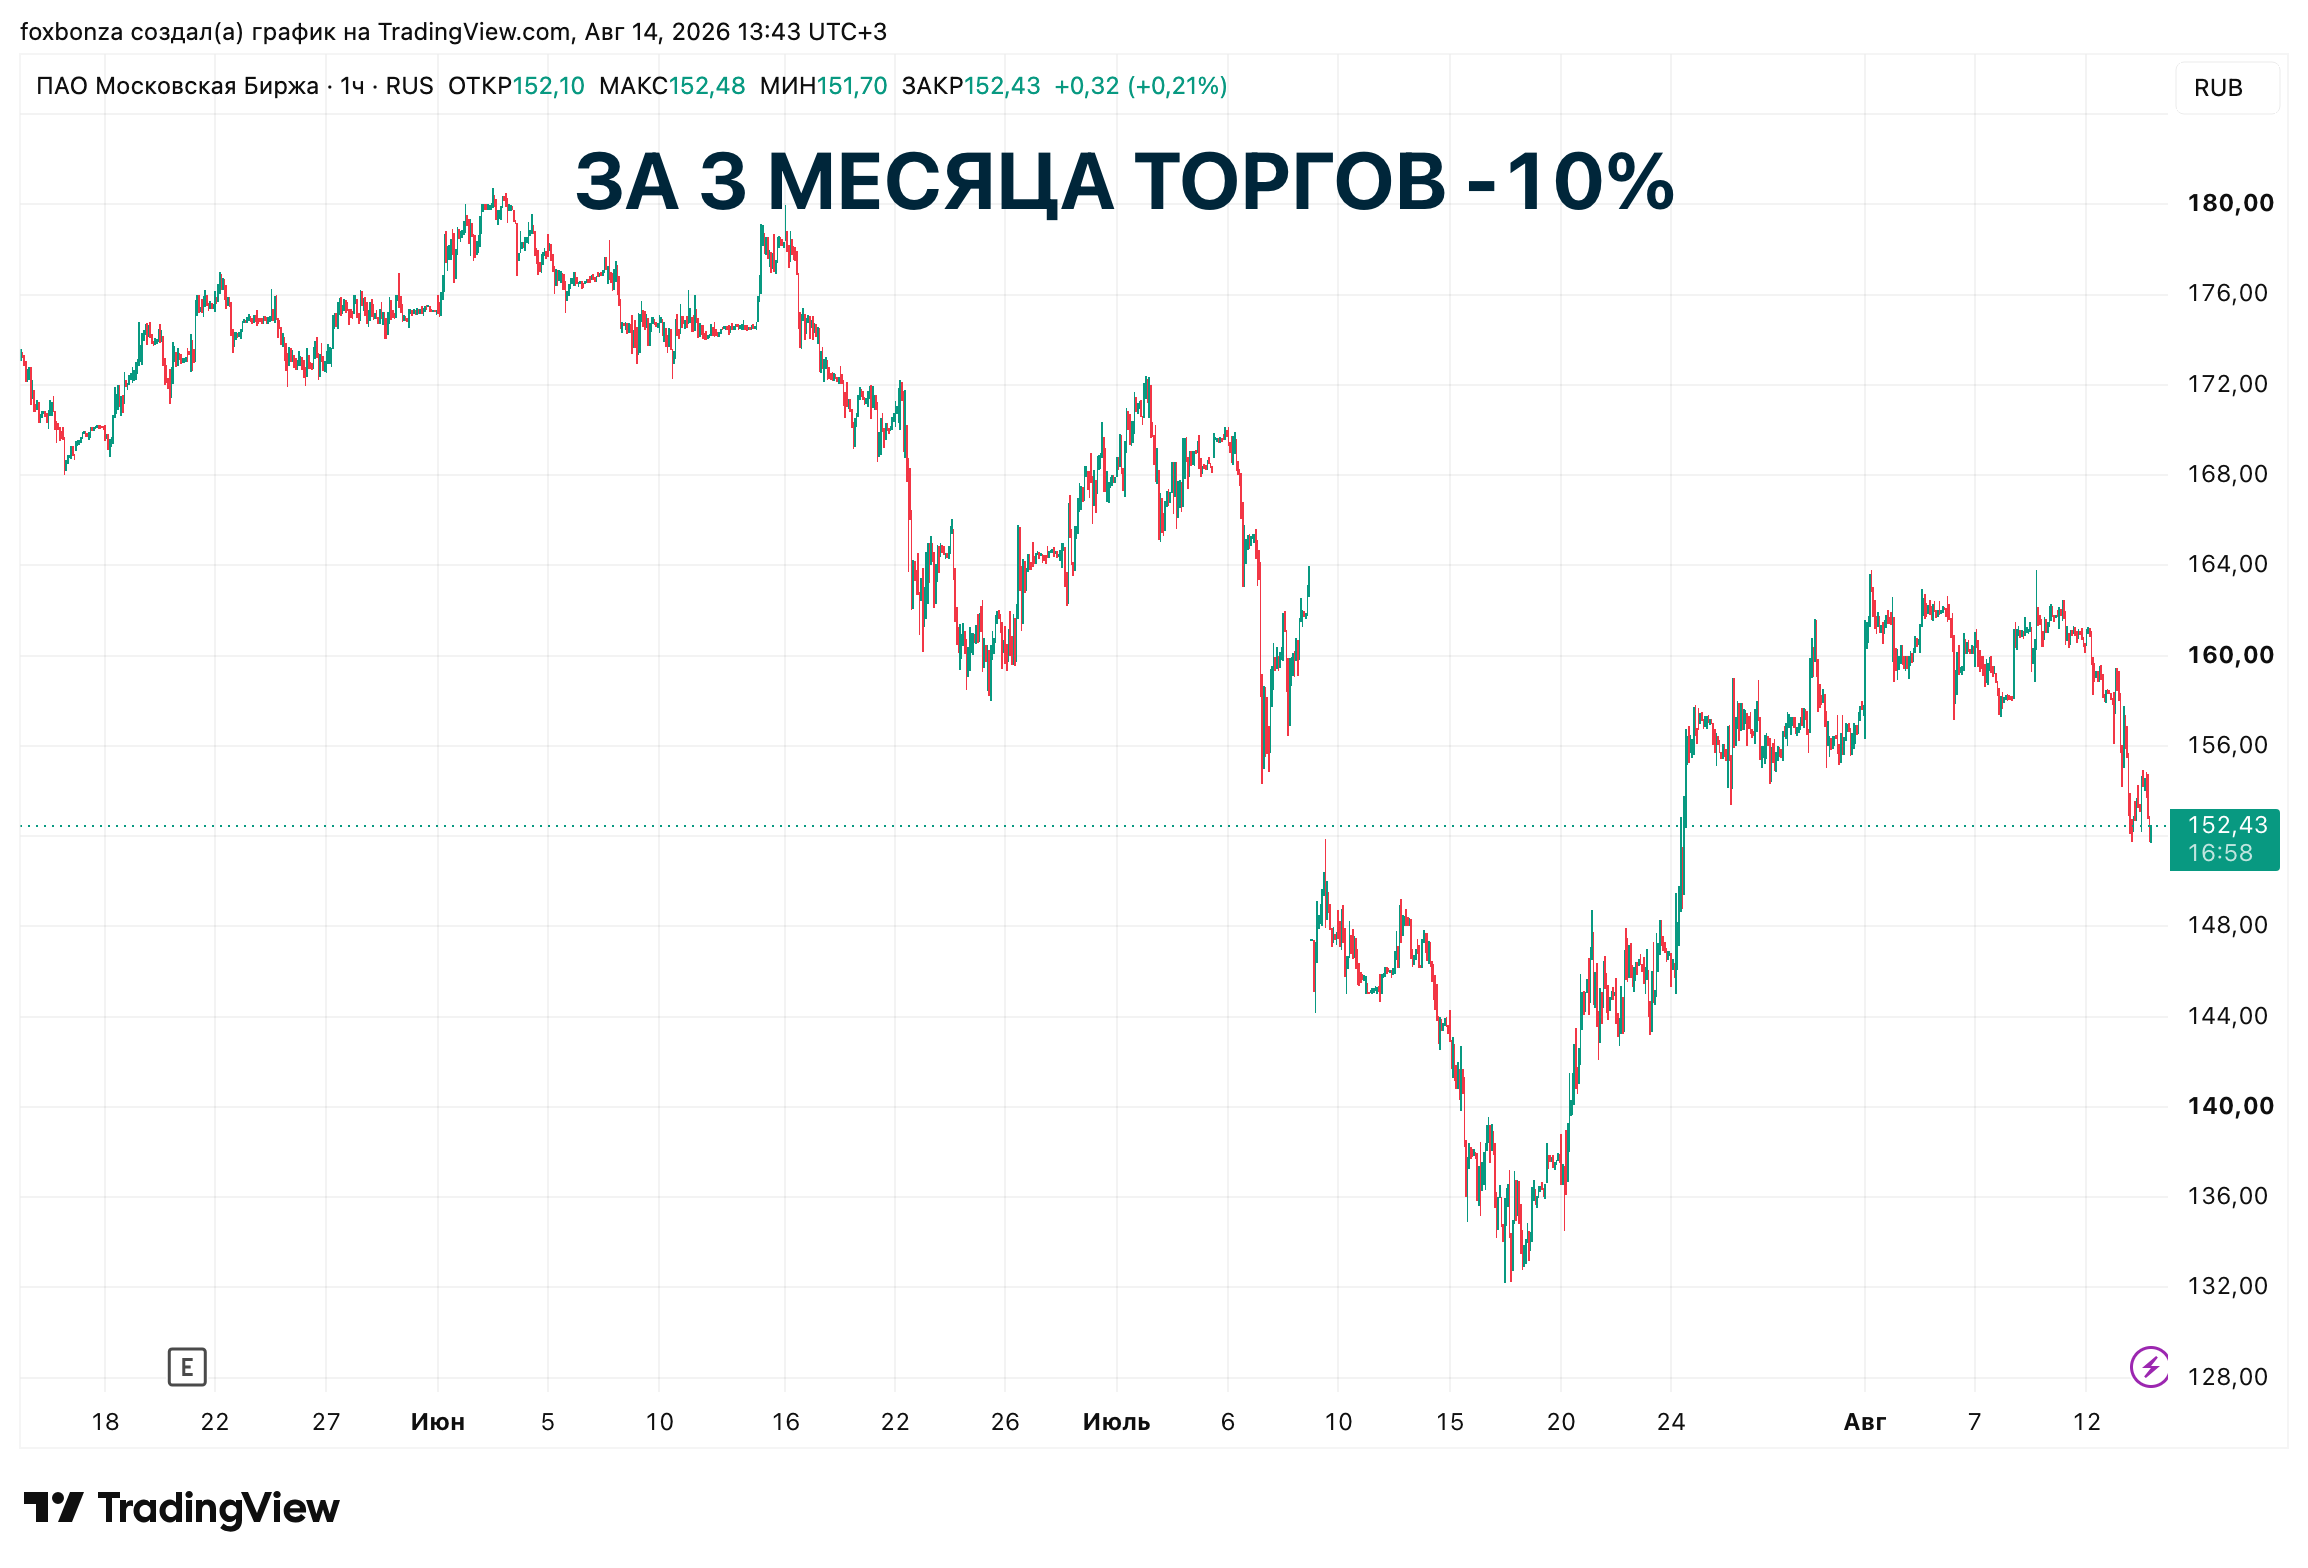
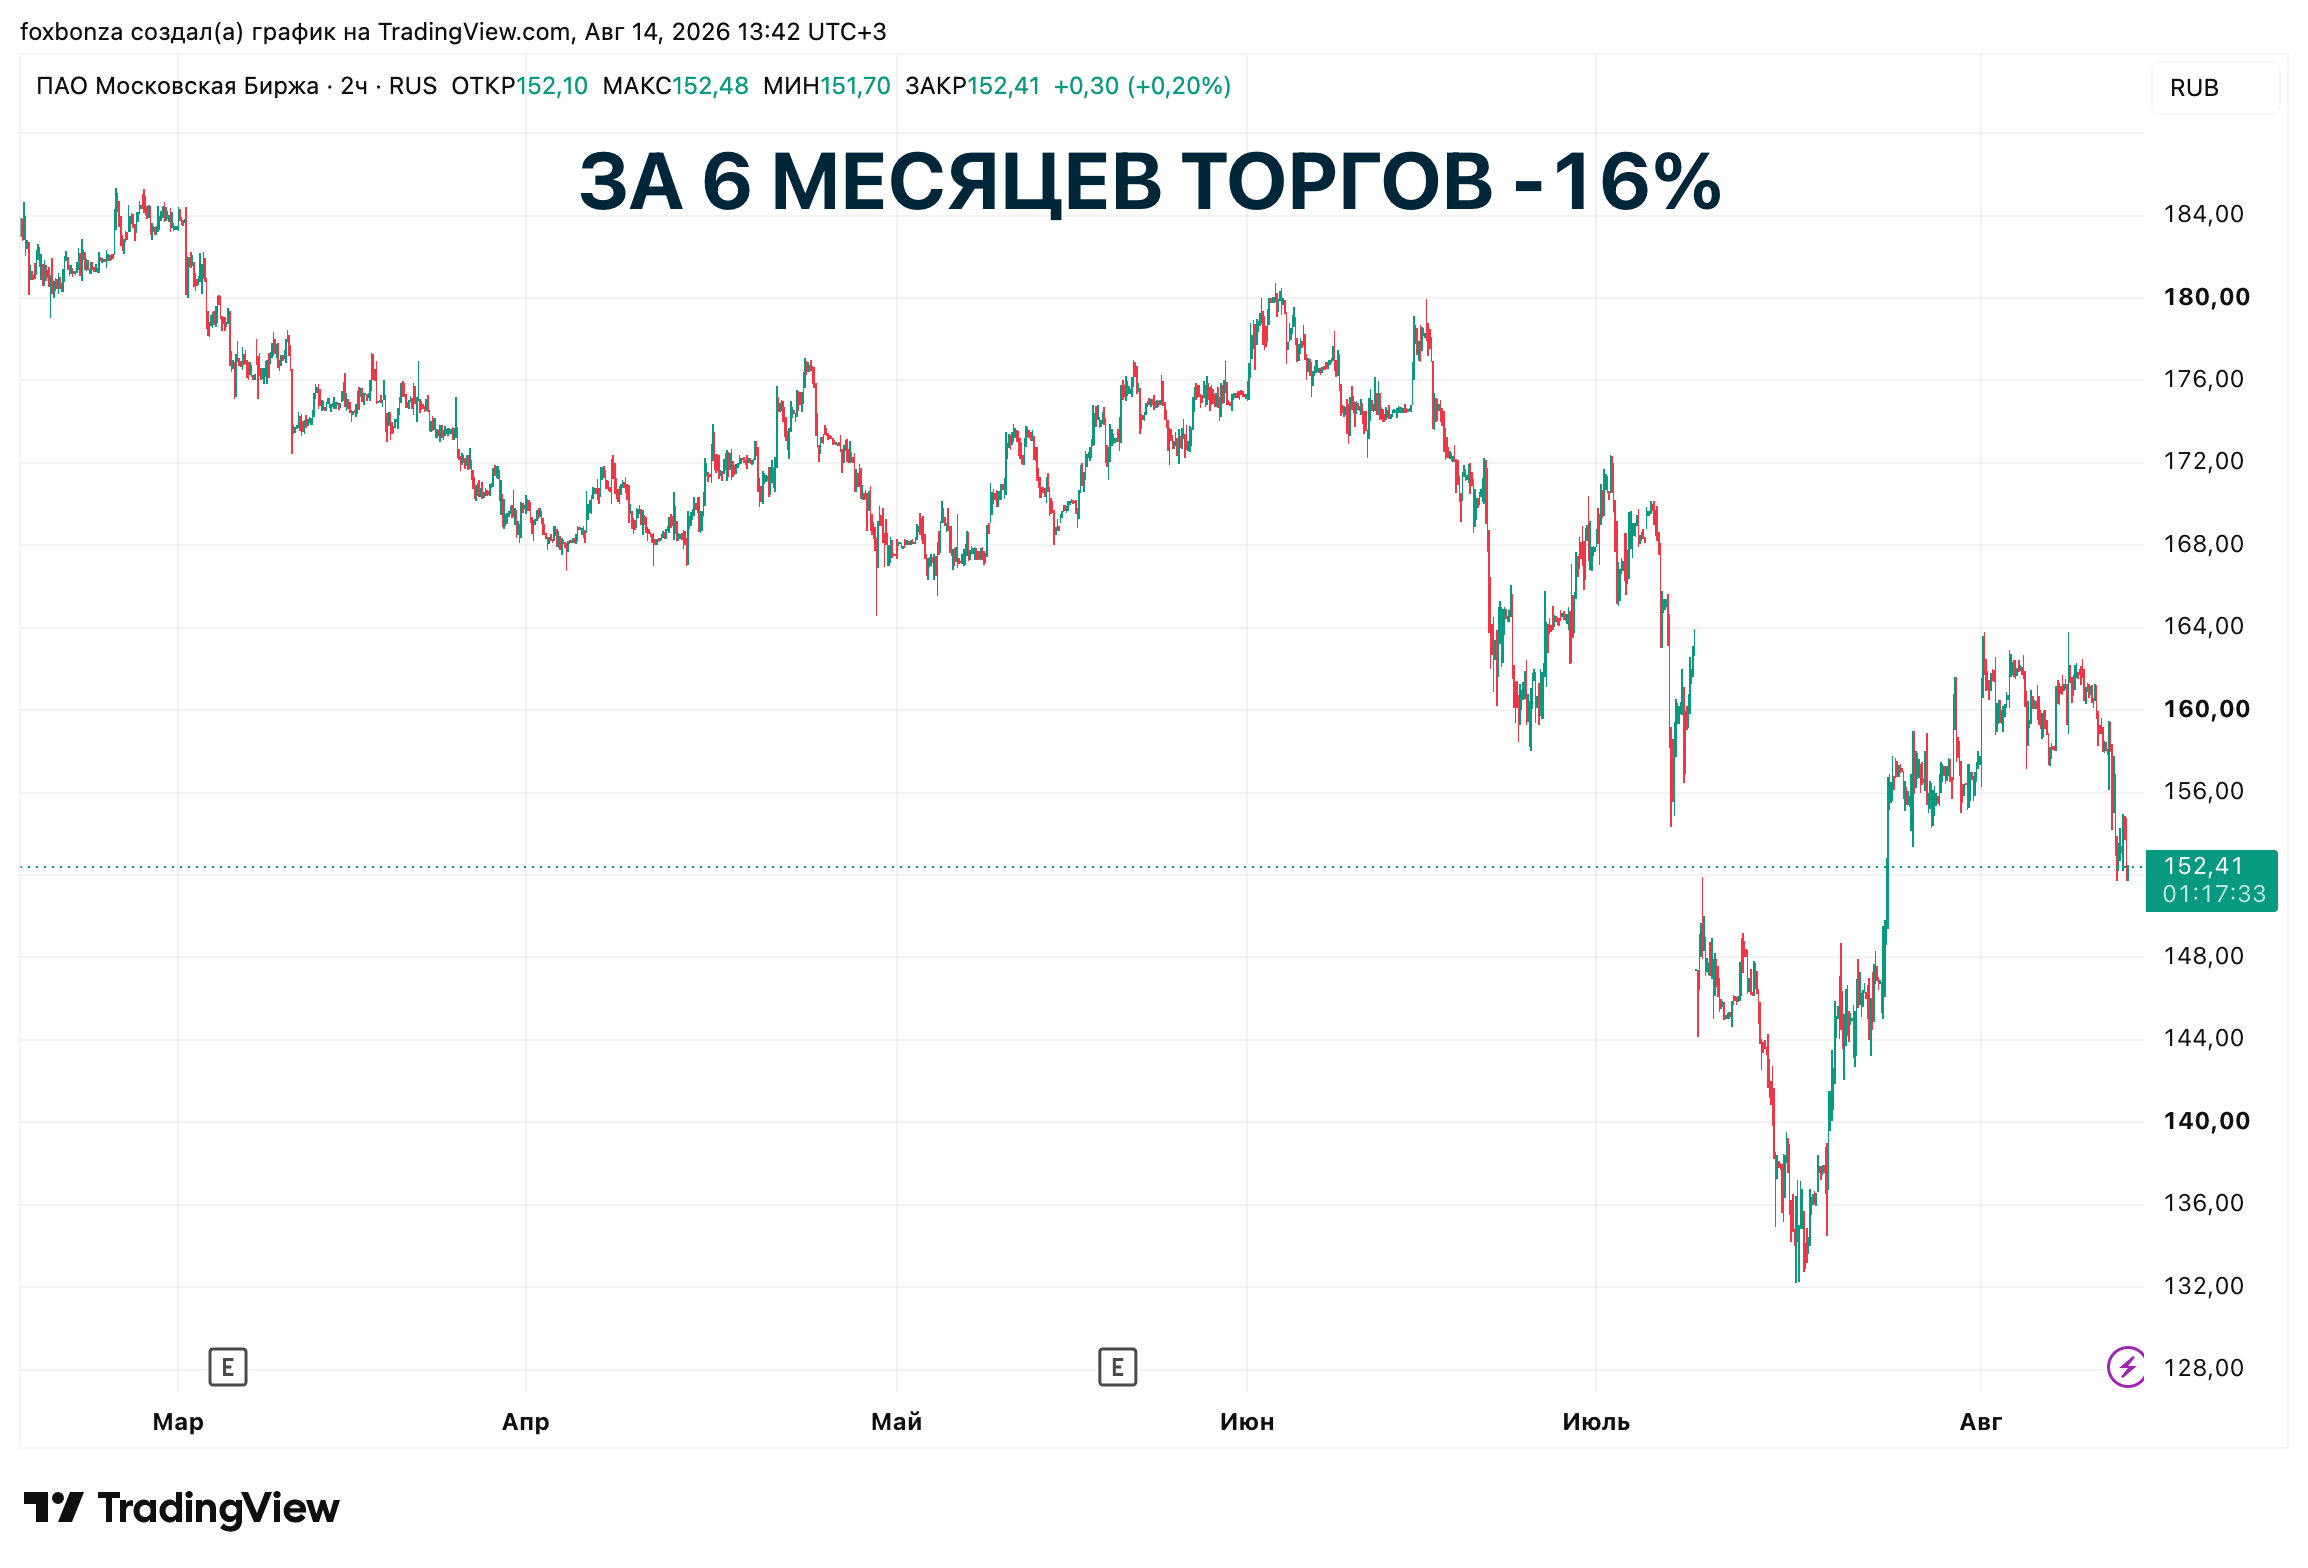
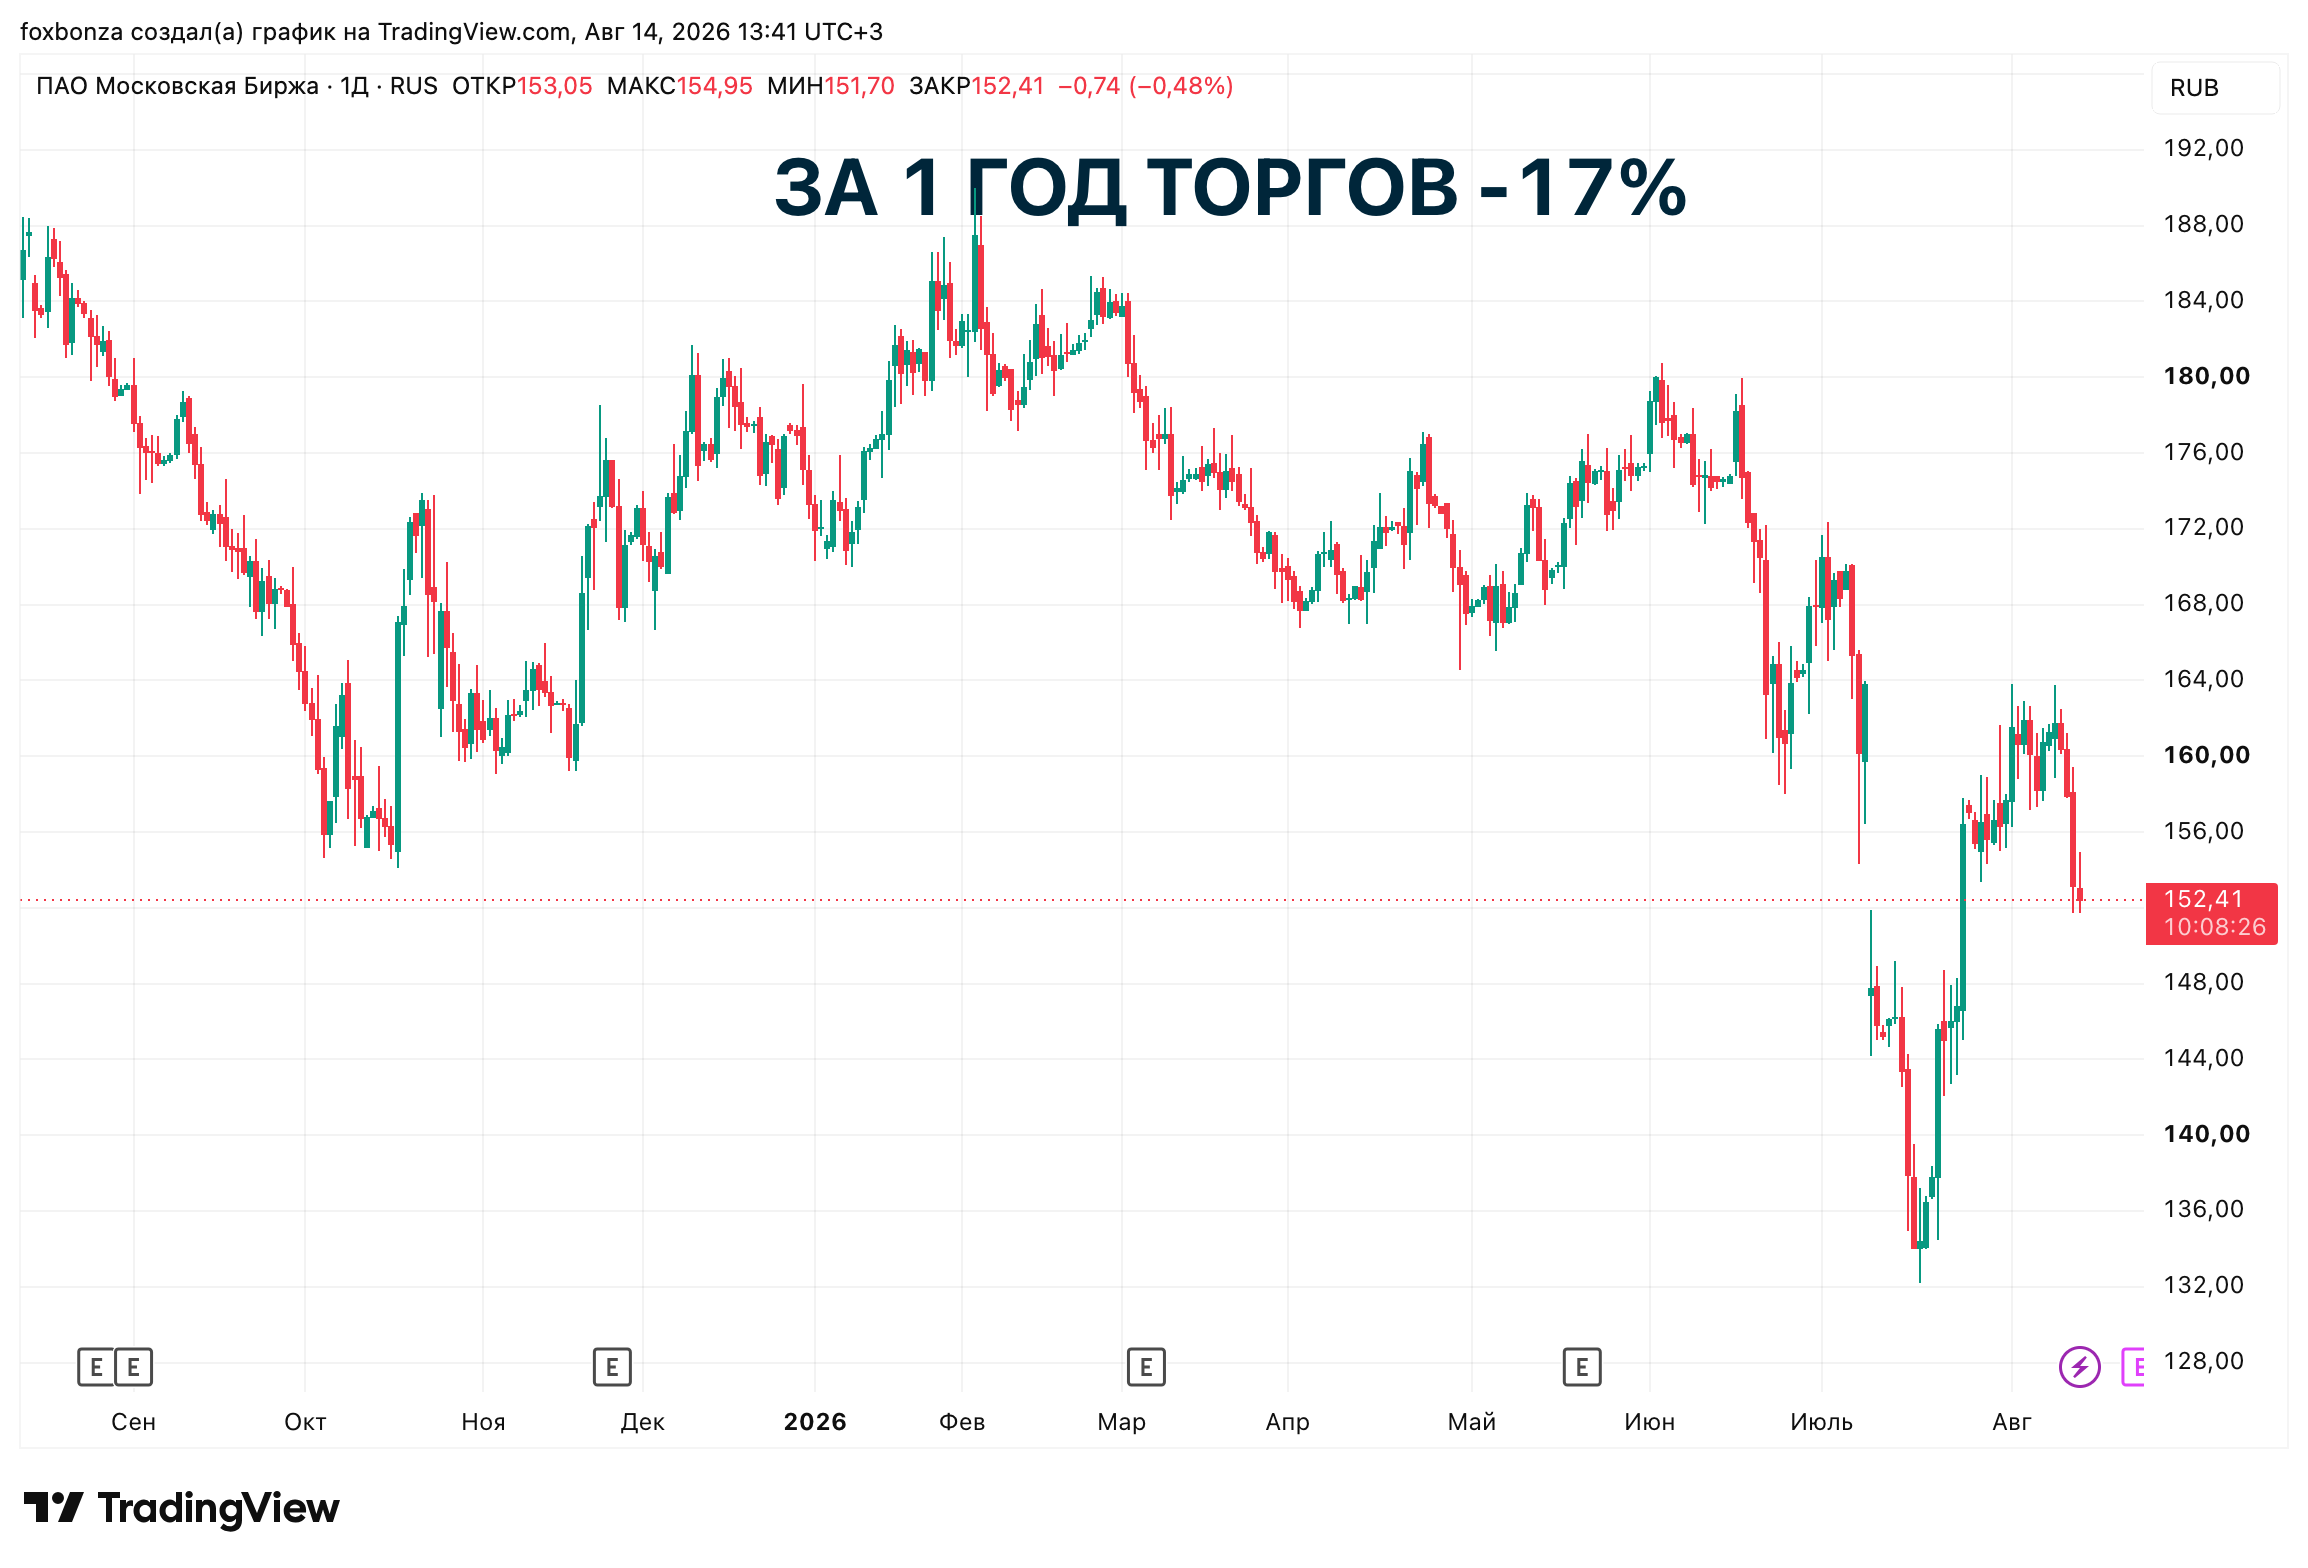
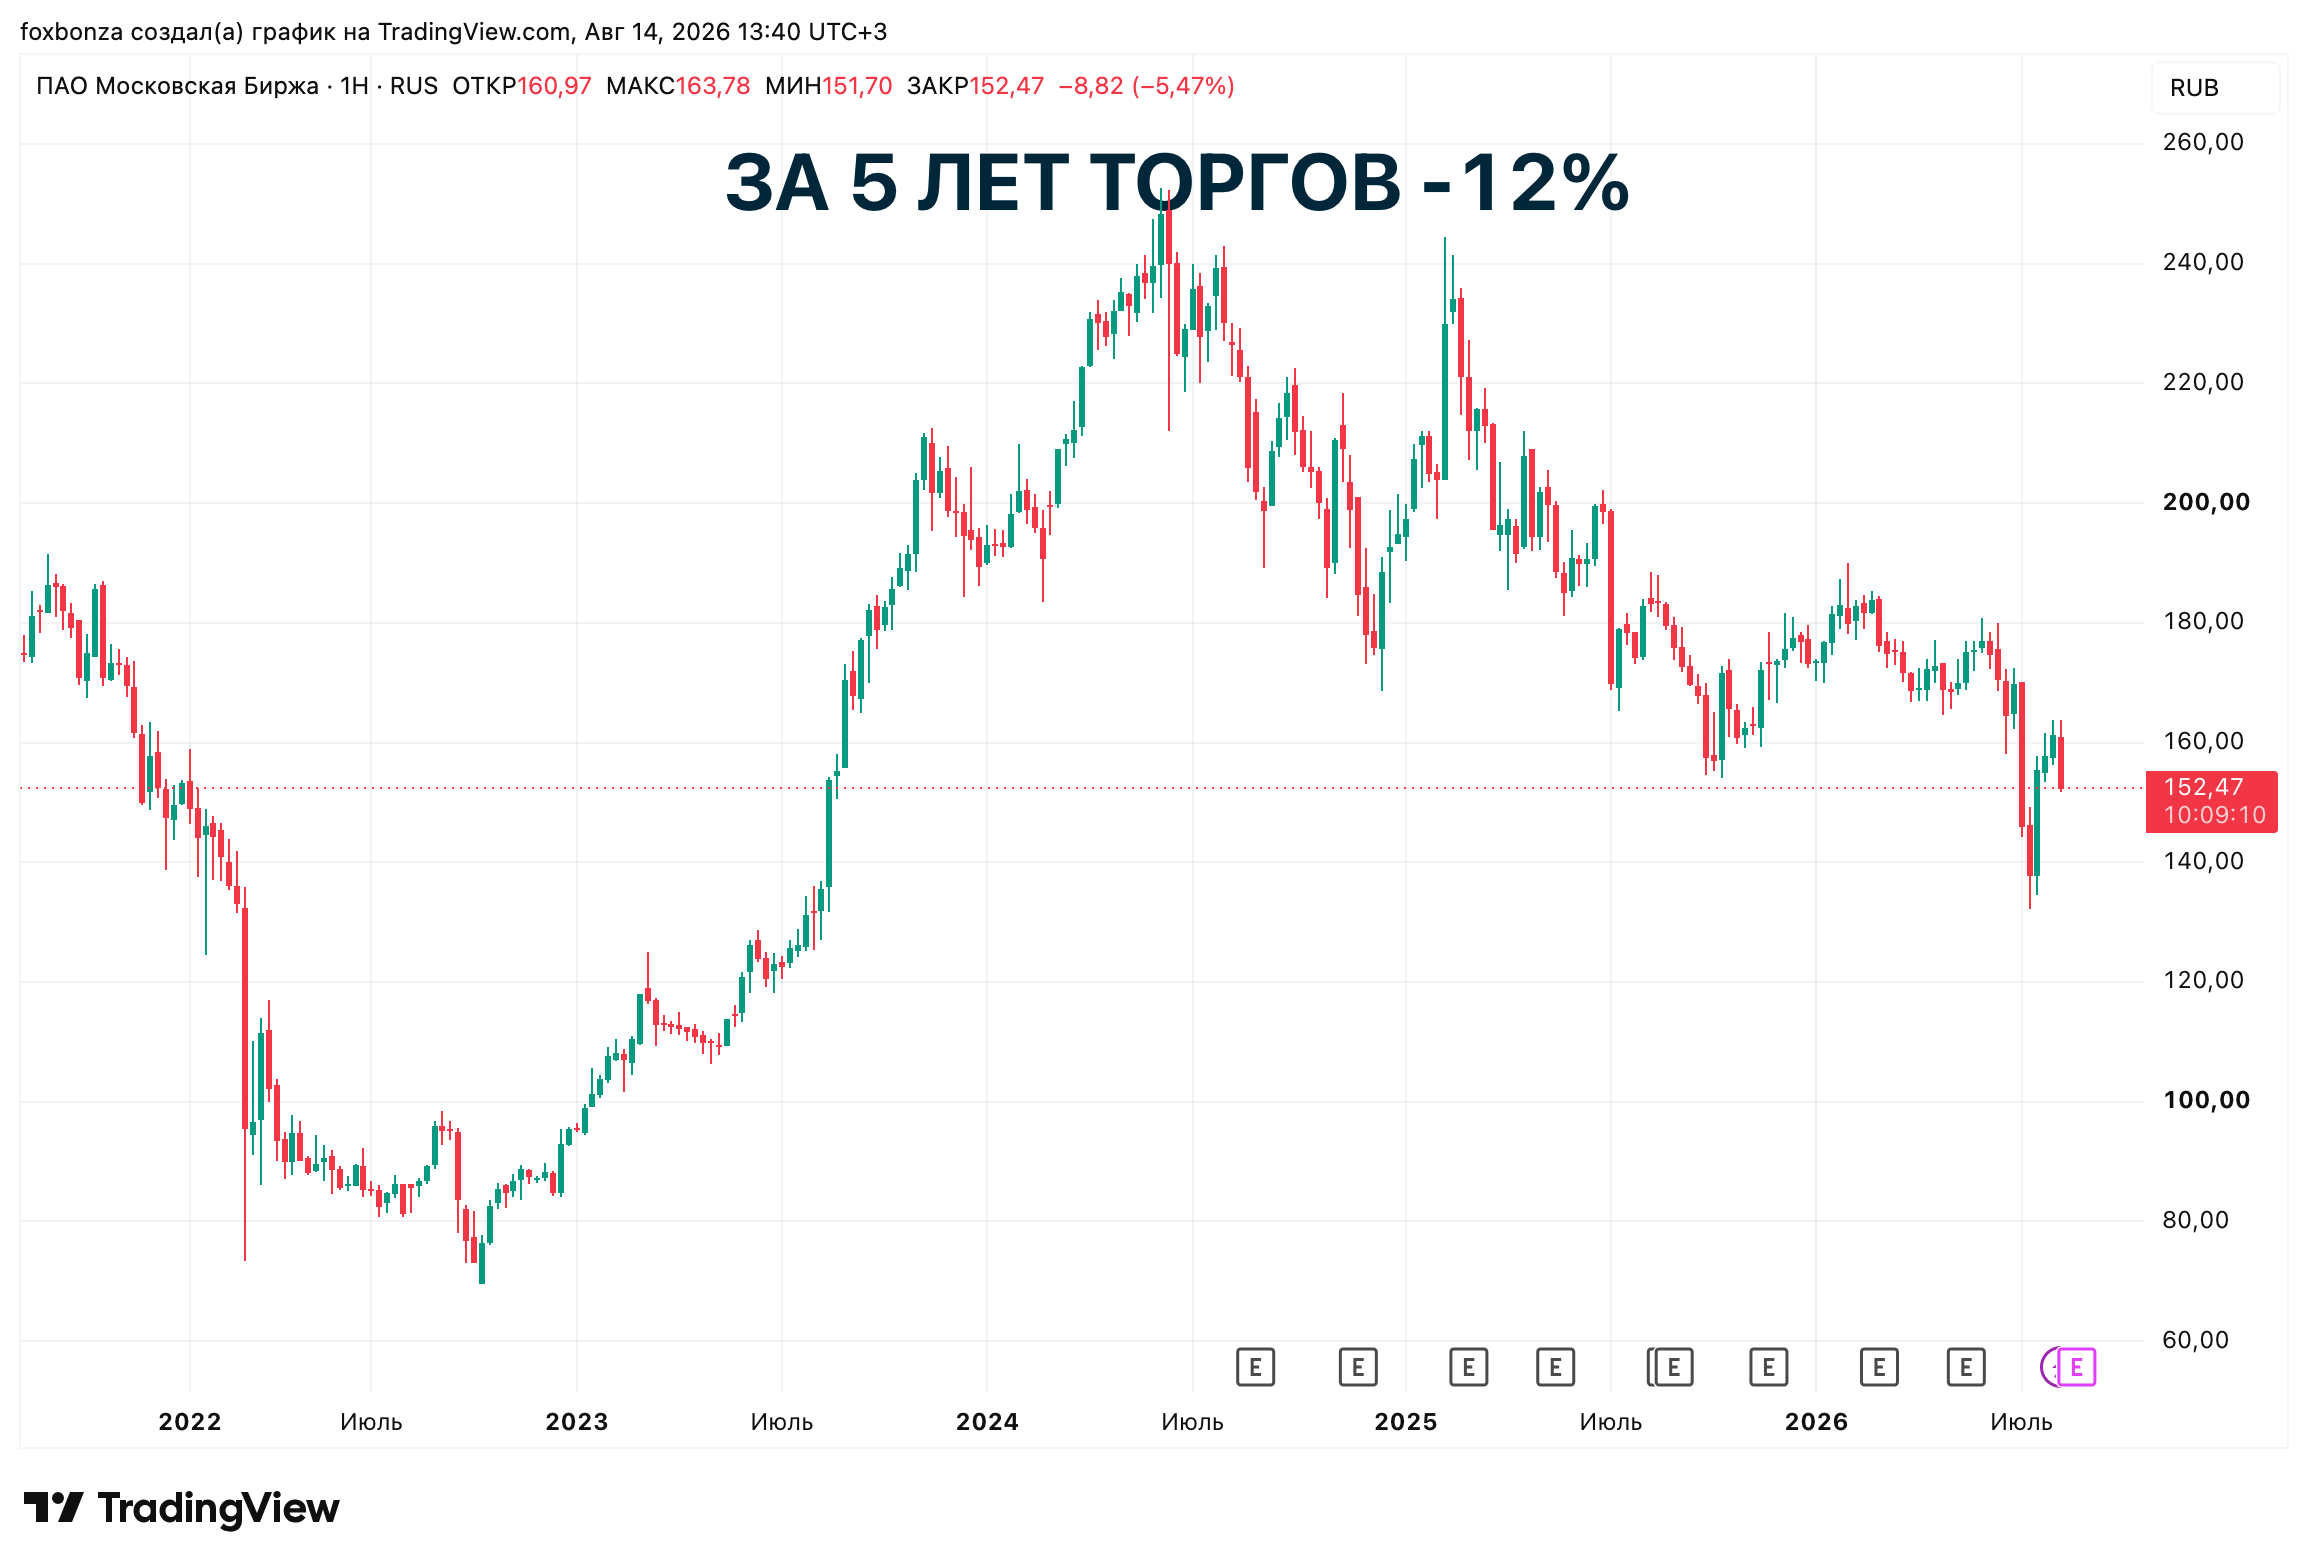
ПАО Московская Биржа (MOEX) остается недооценённой с точки зрения классических мультипликаторов: P/E 2025 около 4,5x, дивидендная доходность — 11%. Однако главный риск — высокая зависимость от процентных доходов и цикличности дивидендных поступлений от "дочек". В условиях снижения ключевой ставки ЦБ процентные доходы будут сокращаться, что уже заметно по 1 полугодию 2026 года. Это краткосрочный негатив для бизнеса, так как маржинальность размещения средств клиентов сжимается. Однако в долгосрочной перспективе снижение ставки делает депозиты менее привлекательными, стимулируя переток капитала в более доходные активы на бирже, что должно поддержать рост комиссионных доходов. При этом операционные комиссионные доходы уже растут (+15% в 1 полугодие 2026 к аналогичному периоду 2025), что частично компенсирует это падение. Ключевой вызов — сохранение объема торгов и приток новых клиентов на фоне геополитической нестабильности. Важнейший козырь Мосбиржи — статус монополиста на российском биржевом рынке. Это позволяет ей навязывать свои условия участникам, быть единственной точкой входа на организованные торги и сохранять высокую устойчивость даже в периоды турбулентности.
Foxbonza Инвестиции любит монополистов. Лис, будучи рыночным зверьком, даже и без этой соблазнительной характеристики Московской биржи видит в акциях MOEX хорошие долгосрочные инвестиционные перспективы.
Комментарии (0)