Разбор отчетности и перспектив акций ПАО Россети Ленэнерго (LSNG; LSNGP)
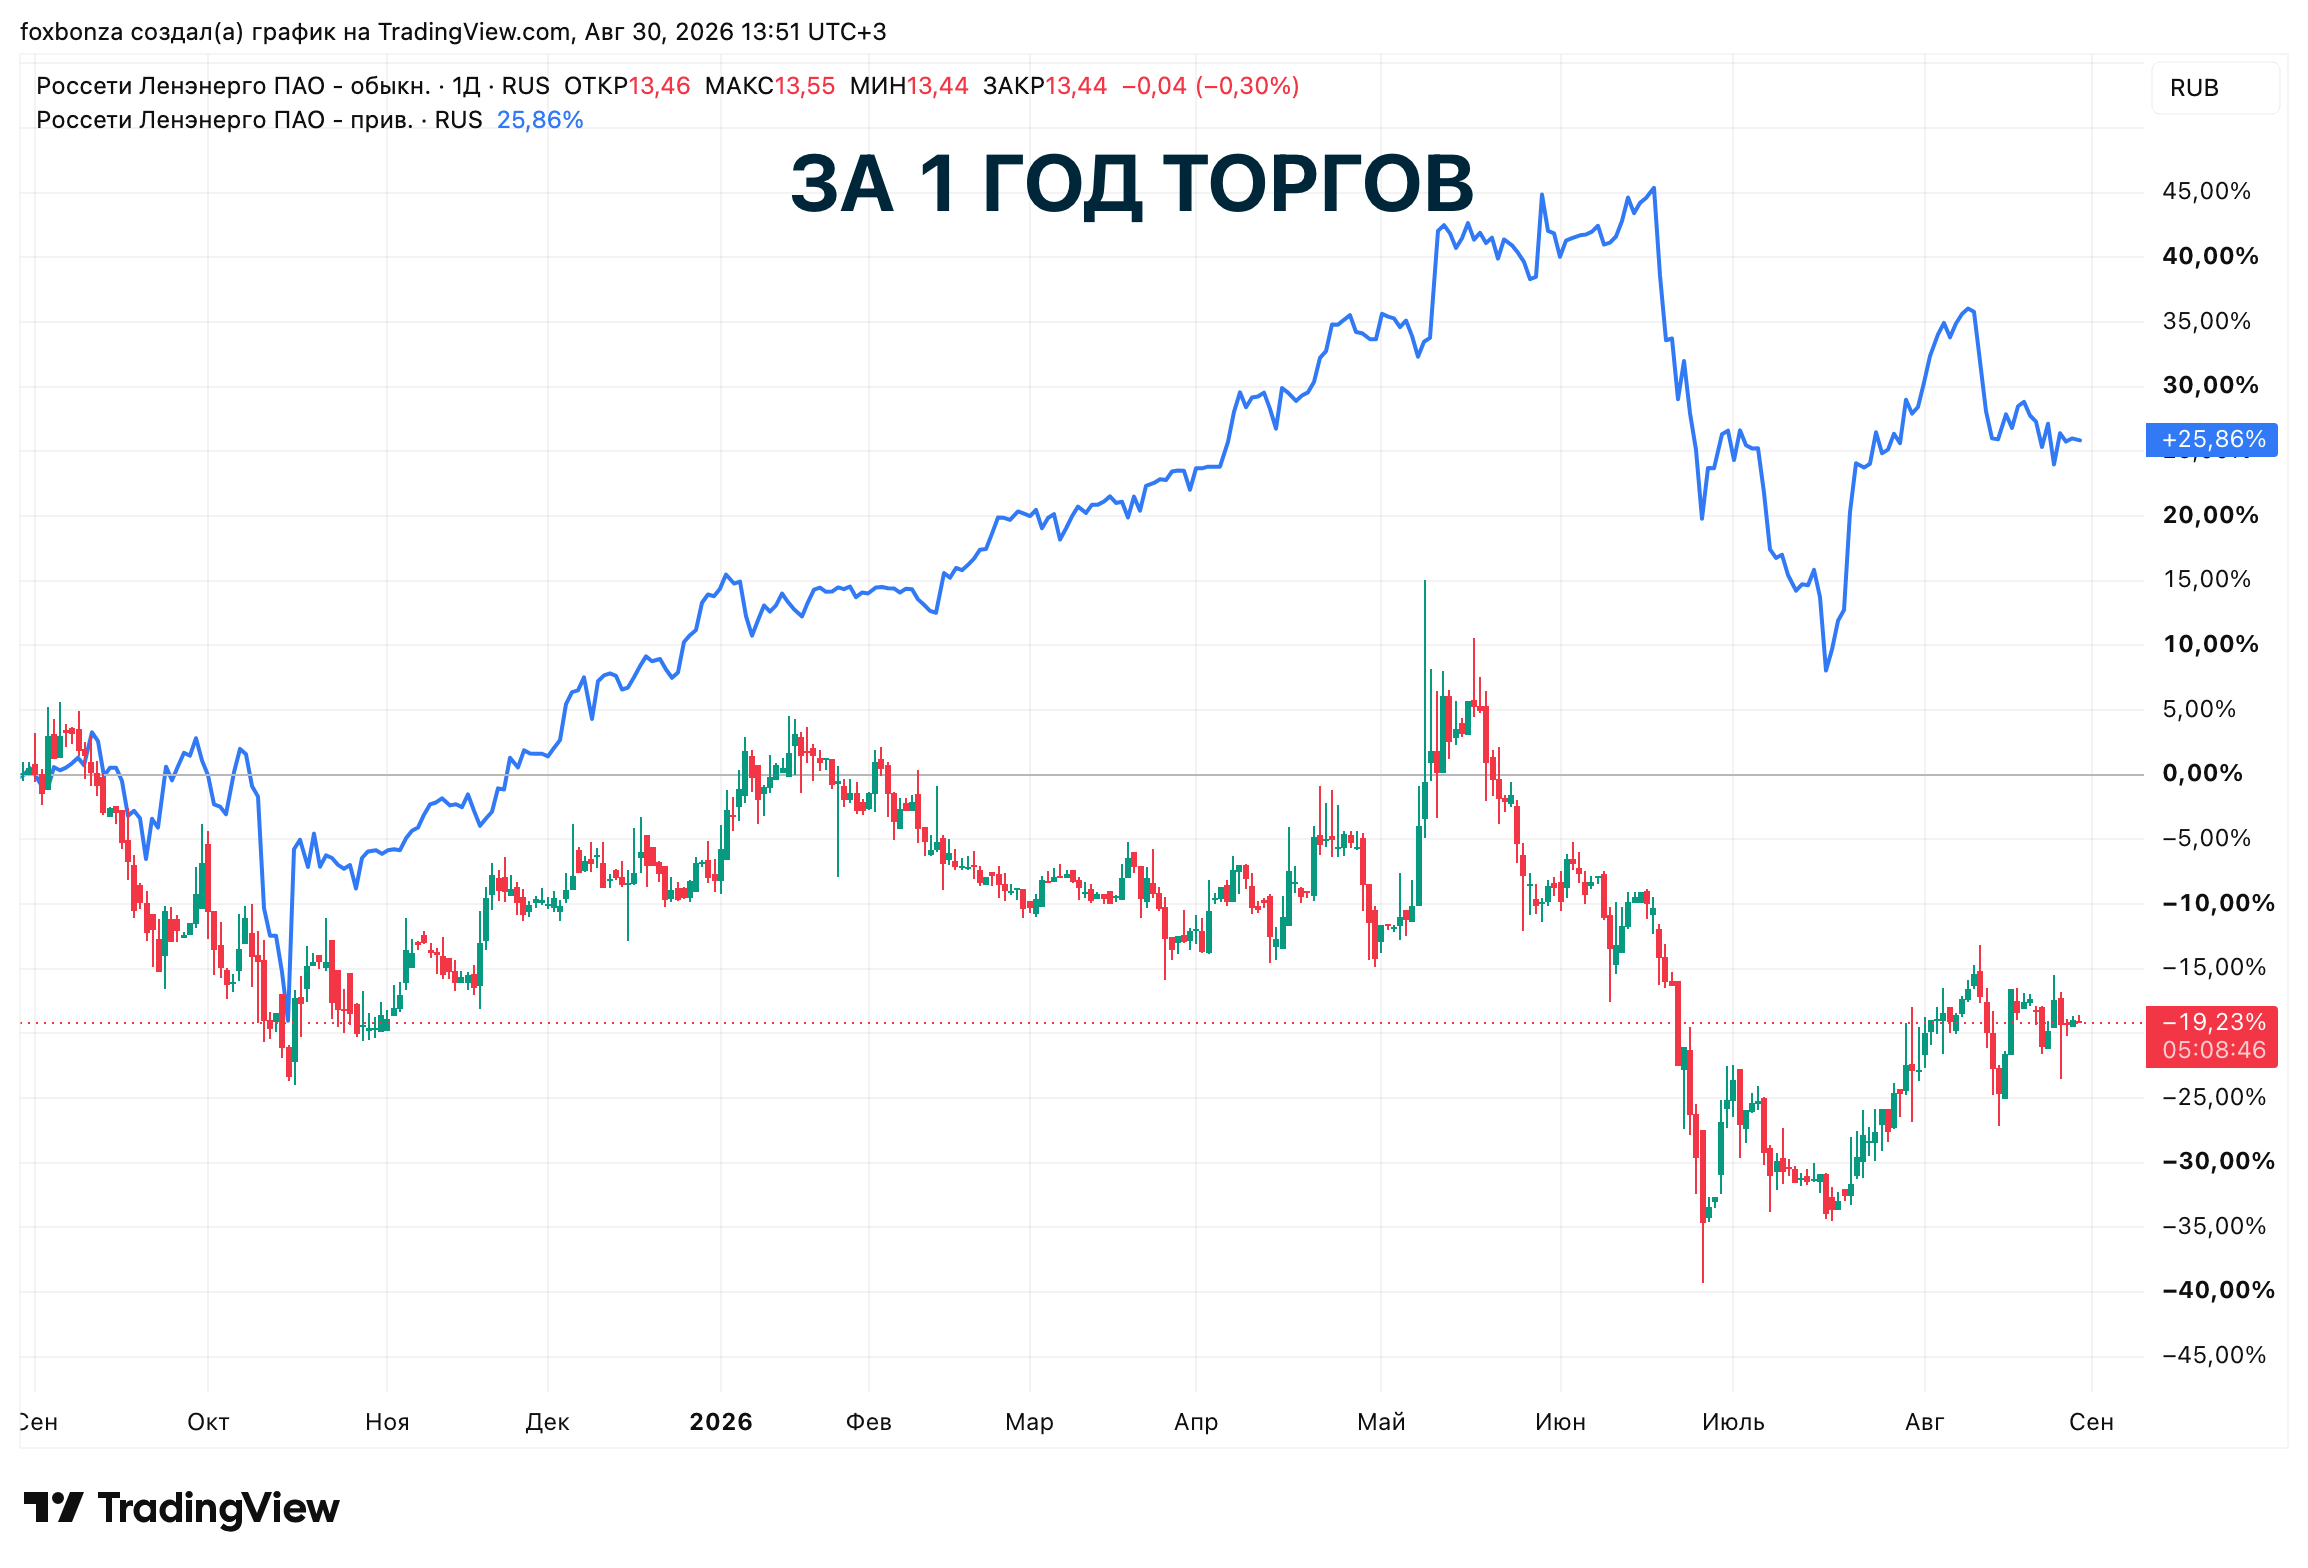
Пока некоторые засыпают от скуки у мониторов, Лис-энтузиаст накопал дельную инфу об эмитенте ПАО Россети Ленэнерго (LSNG, LSNGP). Акции компании за последний год просели почти на 20%, а привилегированные (LSNGP) держатся в таком же устойчивом плюсе. Причина — в свежей отчетности за первое полугодие 2026 года. Выручка компании растет, чистая прибыль упала из-за налогов, но самое интересное — долговая нагрузка оказалась отрицательной, а свободный денежный поток — положительным. Дивиденды за 2025 год уже объявлены и выглядят привлекательно. Лис все разнюхал и готов поделиться. По итогам анализа финансовых показателей и мультипликаторов компания набирает 3.7 баллов из 5. Акции включаются в лист наблюдения "Foxbonza Коллекция". Не является инвестиционной рекомендацией!
Foxbonza.ru Инвестиции в соцсетях
Дмитрий Железин
| 02.09.2026
На чтение: 5 минут
О компании
ПАО Россети Ленэнерго (LSNG, LSNGP) — одна из крупнейших электросетевых компаний России, обслуживающая Санкт-Петербург и Ленинградскую область. Это, по сути, монополист в своем регионе. Основные виды деятельности — передача и распределение электроэнергии, а также технологическое присоединение потребителей к сетям. Данные на момент публикации:
- LSNG
(Акции Обыкновенные): 8 523 785 320 шт. Цена: 13,44 руб. - LSNGP
(Акции Привилегированные): 93 264 311 шт. Цена: 334,15 руб.
Капитализация компании: Рыночная капитализация составляет около 145 800 млн. рублей.
Что нравится Лису в отчете ПАО Россети Ленэнерго (LSNG, LSNGP)
- Выручка ПАО Россети Ленэнерго (LSNG, LSNGP) продолжает уверенный рост. За 6 месяцев 2026 года выручка ПАО Россети Ленэнерго (LSNG, LSNGP) выросла на 17.7% до 80.6 млрд руб., что свидетельствует о сохраняющемся спросе на услуги компании и успешной индексации тарифов.
- Долговая нагрузка ПАО Россети Ленэнерго (LSNG, LSNGP) — не проблема, как у многих компаний сейчас, а преимущество! Совокупный долг на 30.06.2026 составил всего 12.2 млрд руб., а денежных средств на счетах — 28.5 млрд руб. Это дает чистую денежную позицию в размере ~16.3 млрд руб. Коэффициент Чистый долг / EBITDA отрицательный (-0.21x), что означает: у компании денег на счетах больше, чем всего долга. Это колоссальный запас прочности. За первое полугодие 2026 года компания погасила кредитов на 16.35 млрд руб., существенно улучшив структуру баланса.
- Сильный операционный денежный поток. Компания генерирует огромные объемы денежных средств. За 6 месяцев 2026 года чистый денежный поток от операционной деятельности составил 30.9 млрд руб., что говорит о высоком качестве прибыли и способности бизнеса генерировать деньги.
- Свободный денежный поток — положительный. Вопреки сомнениям, компания покрывает свои капитальные инвестиции за счет операционного потока. FCF за 6 месяцев 2026 года составил +0.8 млрд руб. Компания не привлекает новые заимствования для финансирования инвестпрограммы.
- Привлекательная дивидендная доходность по ПАО Россети Ленэнерго (LSNGP) префам. За 2025 год были объявлены щедрые дивиденды. На привилегированные акции (LSNGP) выплата составила 36.7247 руб., что при текущей цене дает дивидендную доходность около 11%. По обыкновенным акциям дивиденд составил 0.5379 руб., что дает доходность 4%. Это серьезный козырь для инвесторов, ищущих высокий доход.
Что настораживает лисий нюх в отчетности ПАО Россети Ленэнерго (LSNG, LSNGP)
- Чистая прибыль ПАО Россети Ленэнерго (LSNG, LSNGP) падает, а налоги растут. Несмотря на рост выручки, чистая прибыль LSNG за 6 месяцев 2026 года сократилась на 10.8% до 24.45 млрд руб. по сравнению с 27.41 млрд руб. годом ранее. Главный виновник — резкое увеличение налога на прибыль с 20% до 25%, что «съело» значительную часть доходов.
- FCF
ПАО Россети Ленэнерго (LSNG, LSNGP) на нуле, несмотря на рекордный CFO. За 6 месяцев 2026 года компания сгенерировала мощный операционный поток в 30.9 млрд руб., но капитальные затраты (CAPEX) составили 30.2 млрд руб., в результате FCF оказался на уровне +0.8 млрд руб. Фактически, вся операционная прибыль уходит обратно в развитие сетей. Это не кризис, но и не та ситуация, когда деньги «льются рекой» акционерам.- Сокращение денежной подушки ПАО Россети Ленэнерго (LSNG, LSNGP). Денежные средства и их эквиваленты компании сократились с 49.4 млрд руб. на начало года до 28.5 млрд руб. на конец июня 2026 года. Деньги ушли на погашение кредитов (16.35 млрд руб.) и финансирование инвестпрограммы. Хотя запас все еще огромен (покрывает весь долг с запасом), тренд требует внимания.
- Рентабельность под давлением. Рост операционных расходов (включая расходы на оплату труда, материальные затраты и услуги подрядчиков) съедает часть маржинальности. Хотя EBITDA-маржа остается высокой (~54.5%), давление на чистую прибыль из-за налогов будет сохраняться.
Ответьте на вопрос в Max
Как вы думаете, сможет ли менеджмент ПАО «Россети Ленэнерго» удержать дивидендные выплаты на высоком уровне при растущих капитальных затратах и новом налоговом режиме?
Вывод
На основании отрицательного чистого долга (денег больше, чем долгов), стабильного операционного денежного потока, отсутствия отрицательного FCF и высокой дивидендной доходности по привилегированным акциям, ПАО Россети Ленэнерго (LSNG; LSNGP) выглядит как крепкий инфраструктурный актив с крайне низкими финансовыми рисками.
Однако, давление на чистую прибыль из-за налогового фактора, нулевой свободный денежный поток и необходимость финансировать масштабную инвестпрограмму требуют осторожности. Акции пока не включаются дополнительно в «Инвестиционную Копилку Foxbonza» из-за неопределенности с дальнейшей динамикой прибыли и дивидендов.
Акции LSNG и LSNGP добавляются в лист наблюдения "Foxbonza Коллекция".
Инфографика
Итоговый рейтинг компании: 3.7 из 5
Блок: Финансовые показатели и мультипликаторы (Средняя оценка блока: 3.3 из 5)
Рост выручки: Оценка 4/5. Значение: 80.6 млрд руб. (за 6м 2026), изменение: +17.7%. Расчет: (80.6 - 68.5) / 68.5 * 100%.
Чистая прибыль: Оценка 2/5. Значение: 24.45 млрд руб., изменение: -10.8%. Расчет: (24.45 - 27.41) / 27.41 * 100%.
Свободный денежный поток (FCF): Оценка 3/5. Значение: +0.8 млрд руб. (за 6м 2026). Расчет: CFO (30.9 млрд) - Capex (30.2 млрд) + возврат авансов (0.06 млрд) ≈ +0.8 млрд.
Рентабельность по EBITDA (Margin): Оценка 4/5. Значение: ~54.5% (за 6м 2026). Расчет: EBITDA (43.9 млрд) / Выручка (80.6 млрд) * 100%.
Чистый долг / EBITDA: Оценка 5/5. Значение: -0.21x (отрицательный чистый долг!). Расчет: (Совокупный долг 12.2 млрд - Денежные средства 28.5 млрд) / EBITDA LTM 77.6 млрд.
ROA: Оценка 3/5. Значение: ~14.4% (за 6м 2026). Расчет: Чистая прибыль (24.45 млрд) / Средняя величина активов ((344.56 + 299.2)/2) * 100%.
ROE: Оценка 3/5. Значение: ~20.2% (за 6м 2026). Расчет: Чистая прибыль (24.45 млрд) / Собственный капитал ((244.7 + 228.2)/2) * 100%.
ROIC: Оценка 3/5. Значение: ~8.5%. Расчет: NOPAT (прибыль до налогов * (1-Ставка налога) ≈ 32.7 * 0.75) / Инвестированный капитал (Собств. капитал + Чистый долг).
P/S: Оценка 3/5. Значение: ~1.0x. Расчет: Капитализация (145.8 млрд) / Выручка (142.9 млрд за 2025 год).
P/E: Оценка 3/5. Значение: ~4.1x. Расчет: Цена акции (13.44) / EPS (3.36) (Чистая прибыль/Кол-во акций = 34.9/8.56).
P/B: Оценка 3/5. Значение: ~0.59x. Расчет: Рыночная капитализация (145.8 млрд) / Собственный капитал (244.7 млрд).
EV/EBITDA: Оценка 3/5. Значение: ~1.7x. Расчет: Enterprise Value (Рыночная кап. + Чистый долг = 145.8 + (12.2-28.5) = 129.5) / EBITDA LTM (77.6).
Блок: Дивиденды (Средняя оценка блока: 4.3 из 5)
Прогнозируемая дивидендная доходность: Оценка 5/5 (для префов). Значение: ~11%. Расчет: Дивиденд на акцию (36.72) / Цена акции (334.15) * 100%. Оценка 4/5 (для обычки). Значение: 4%.
Коэффициент выплат по Положению о дивидендах (Payout Ratio): Оценка 4/5. Значение: ~51% от чистой прибыли по МСФО. Компания платит ~50% от чистой прибыли.
История выплат: Оценка 4/5. Стабильные выплаты за последние 4 года (с 2022 по 2025).
Блок: Факторы роста (Средняя оценка блока: 3.8 из 5)
Отраслевые факторы: Оценка 4/5. Электроэнергетика — регулируемый, но критически важный сектор. Рост тарифов на передачу электроэнергии, как правило, опережает инфляцию, что обеспечивает предсказуемую выручку. Активная программа модернизации сетей поддерживает инвестиционную привлекательность.
Качество менеджмента: Оценка 3.5/5. Менеджмент успешно справляется с ростом выручки и генерацией денежного потока. Активное погашение долга в 2026 году (16.35 млрд руб.) и поддержание высокой ликвидности — грамотные шаги. Однако, решение о выплате дивидендов при нулевом свободном денежном потоке вызывает вопросы.
Блок: Оценка рисков (Средняя оценка блока: 3.0 из 5)
Макроэкономические риски: Оценка 2.5/5. Высокая ставка ЦБ РФ давит на стоимость обслуживания долга (хотя его и мало). Рост инфляции увеличивает операционные расходы, которые не всегда удается полностью компенсировать тарифами.
Финансовые риски: Оценка 4/5. Риски крайне низкие благодаря отрицательному чистому долгу и огромному запасу ликвидности. Компания не зависит от кредиторов.
Операционные риски: Оценка 2.5/5. Основные риски связаны с ростом затрат на обслуживание сетей и регулированием тарифов со стороны государства, что может ограничить рост прибыли.
Блок: Динамика акции (Средняя оценка блока: 2.0 из 5)
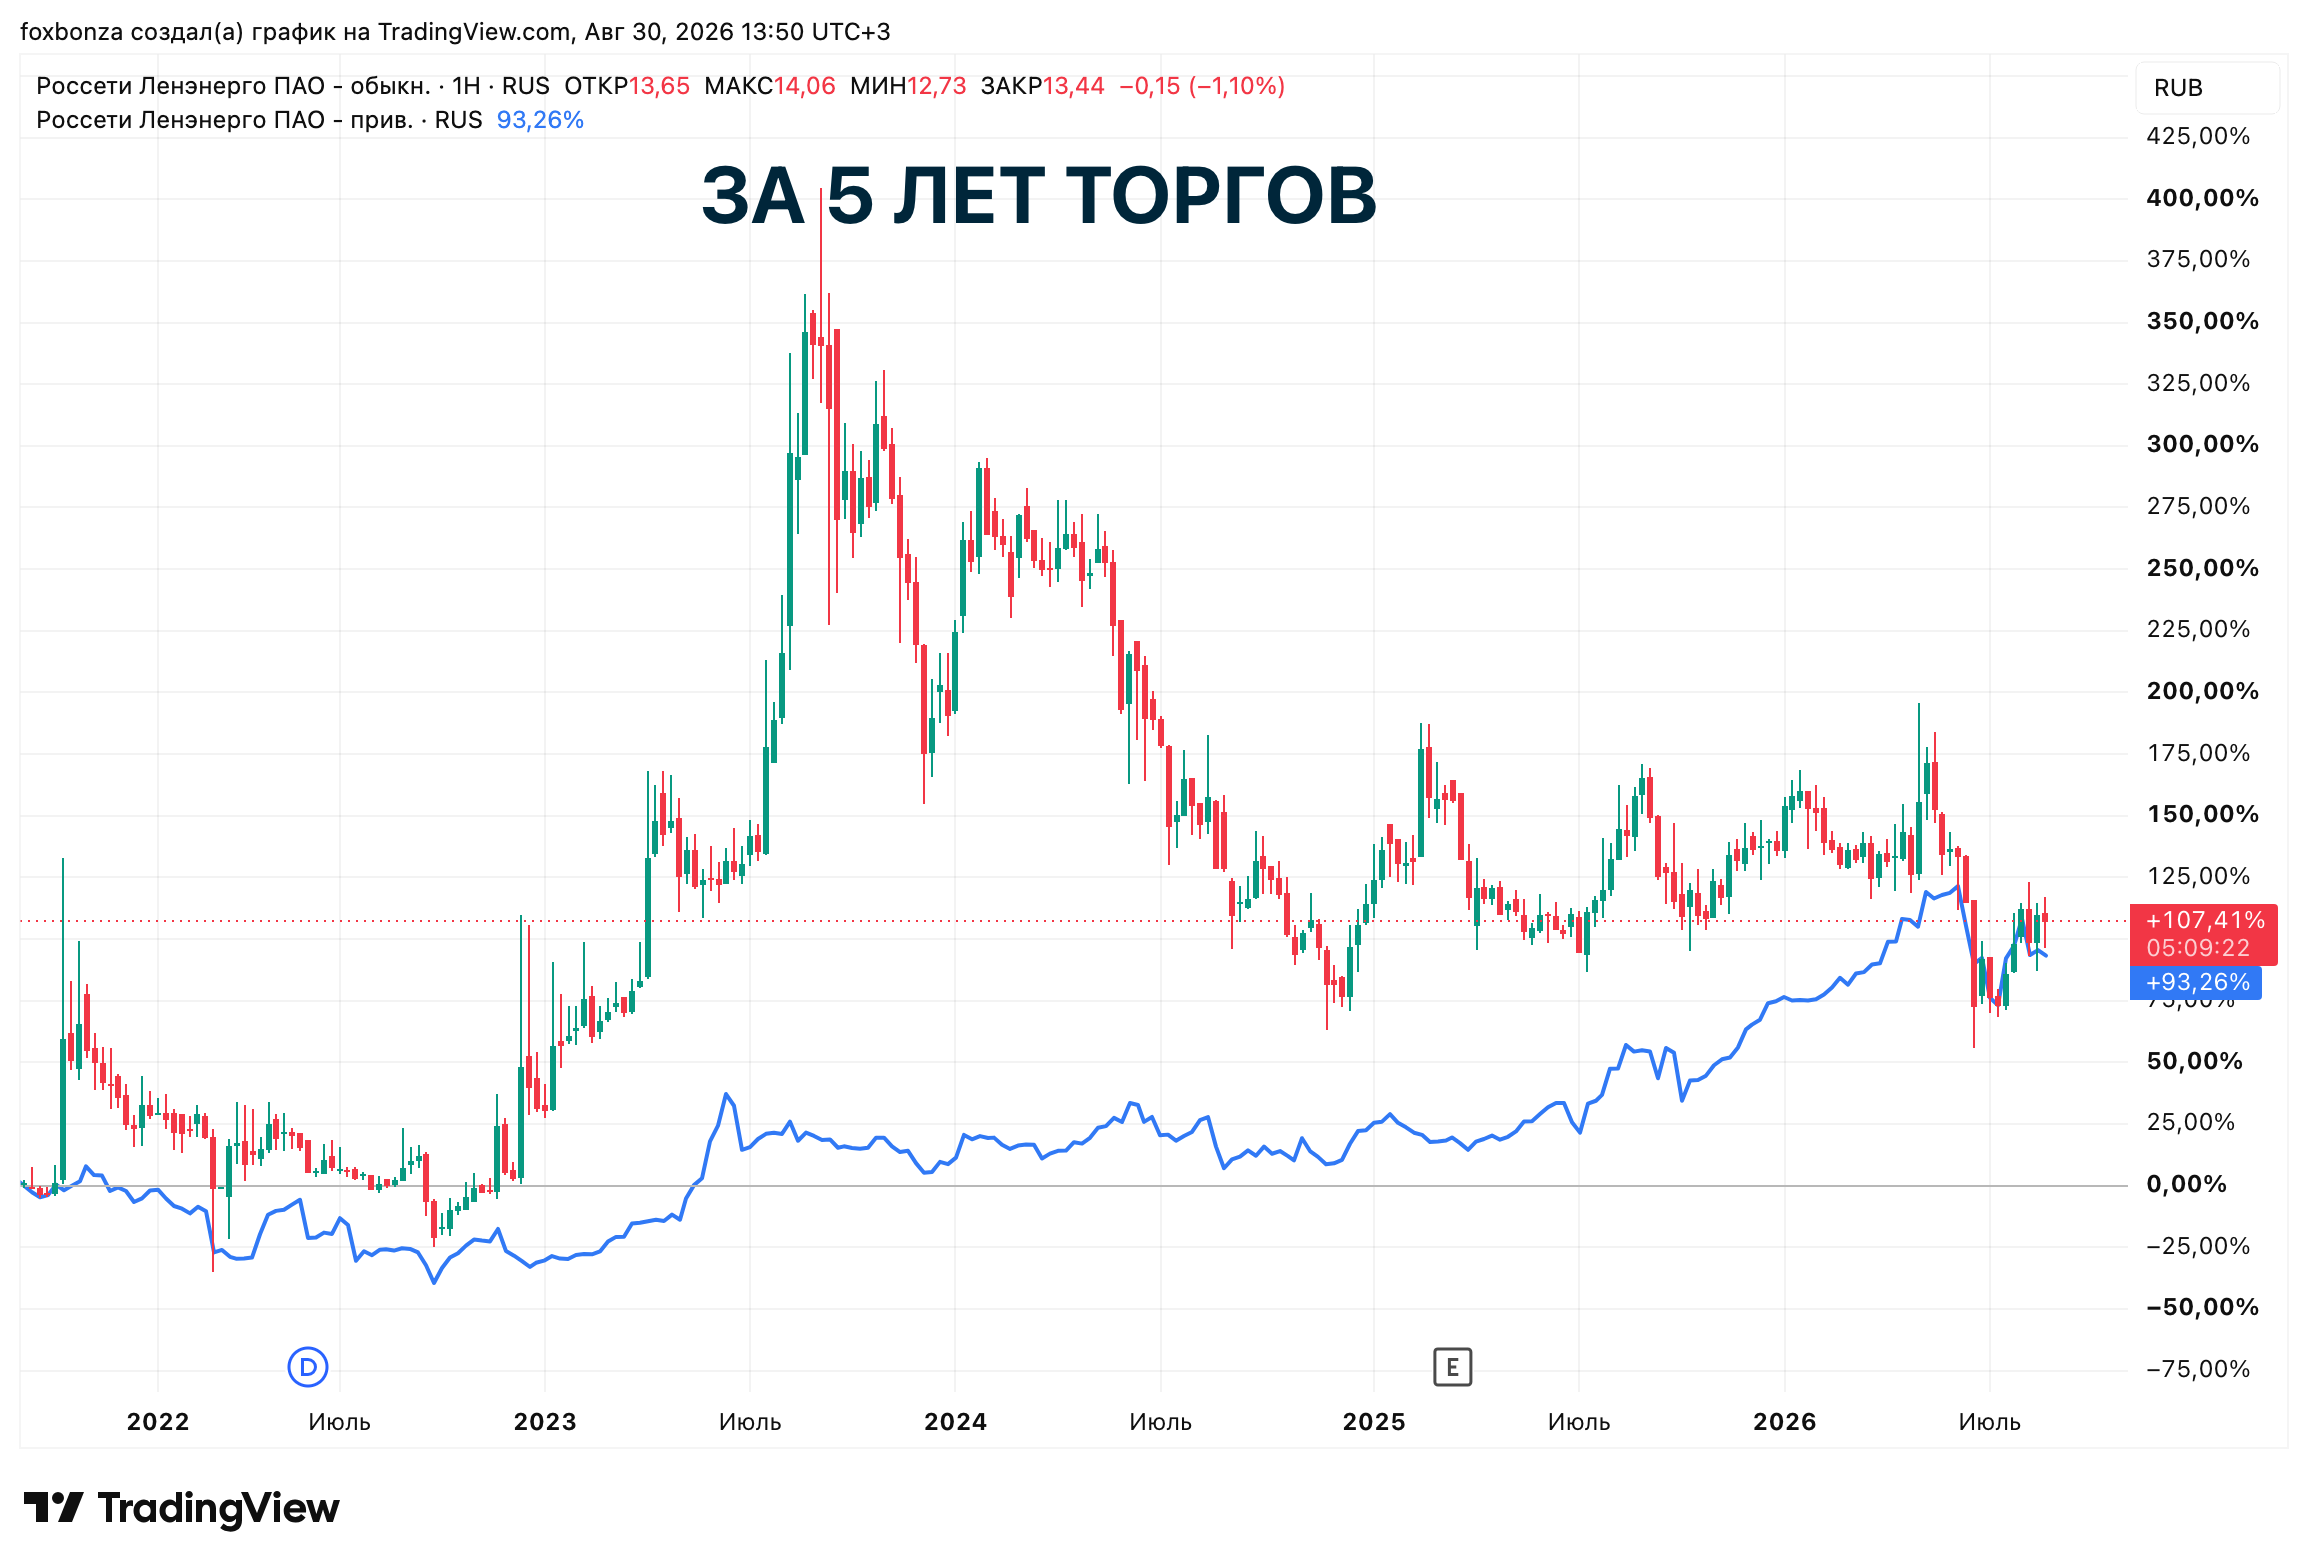
За 5 лет: Изменение: +93%.
За 1 год: Изменение: -19.2%.
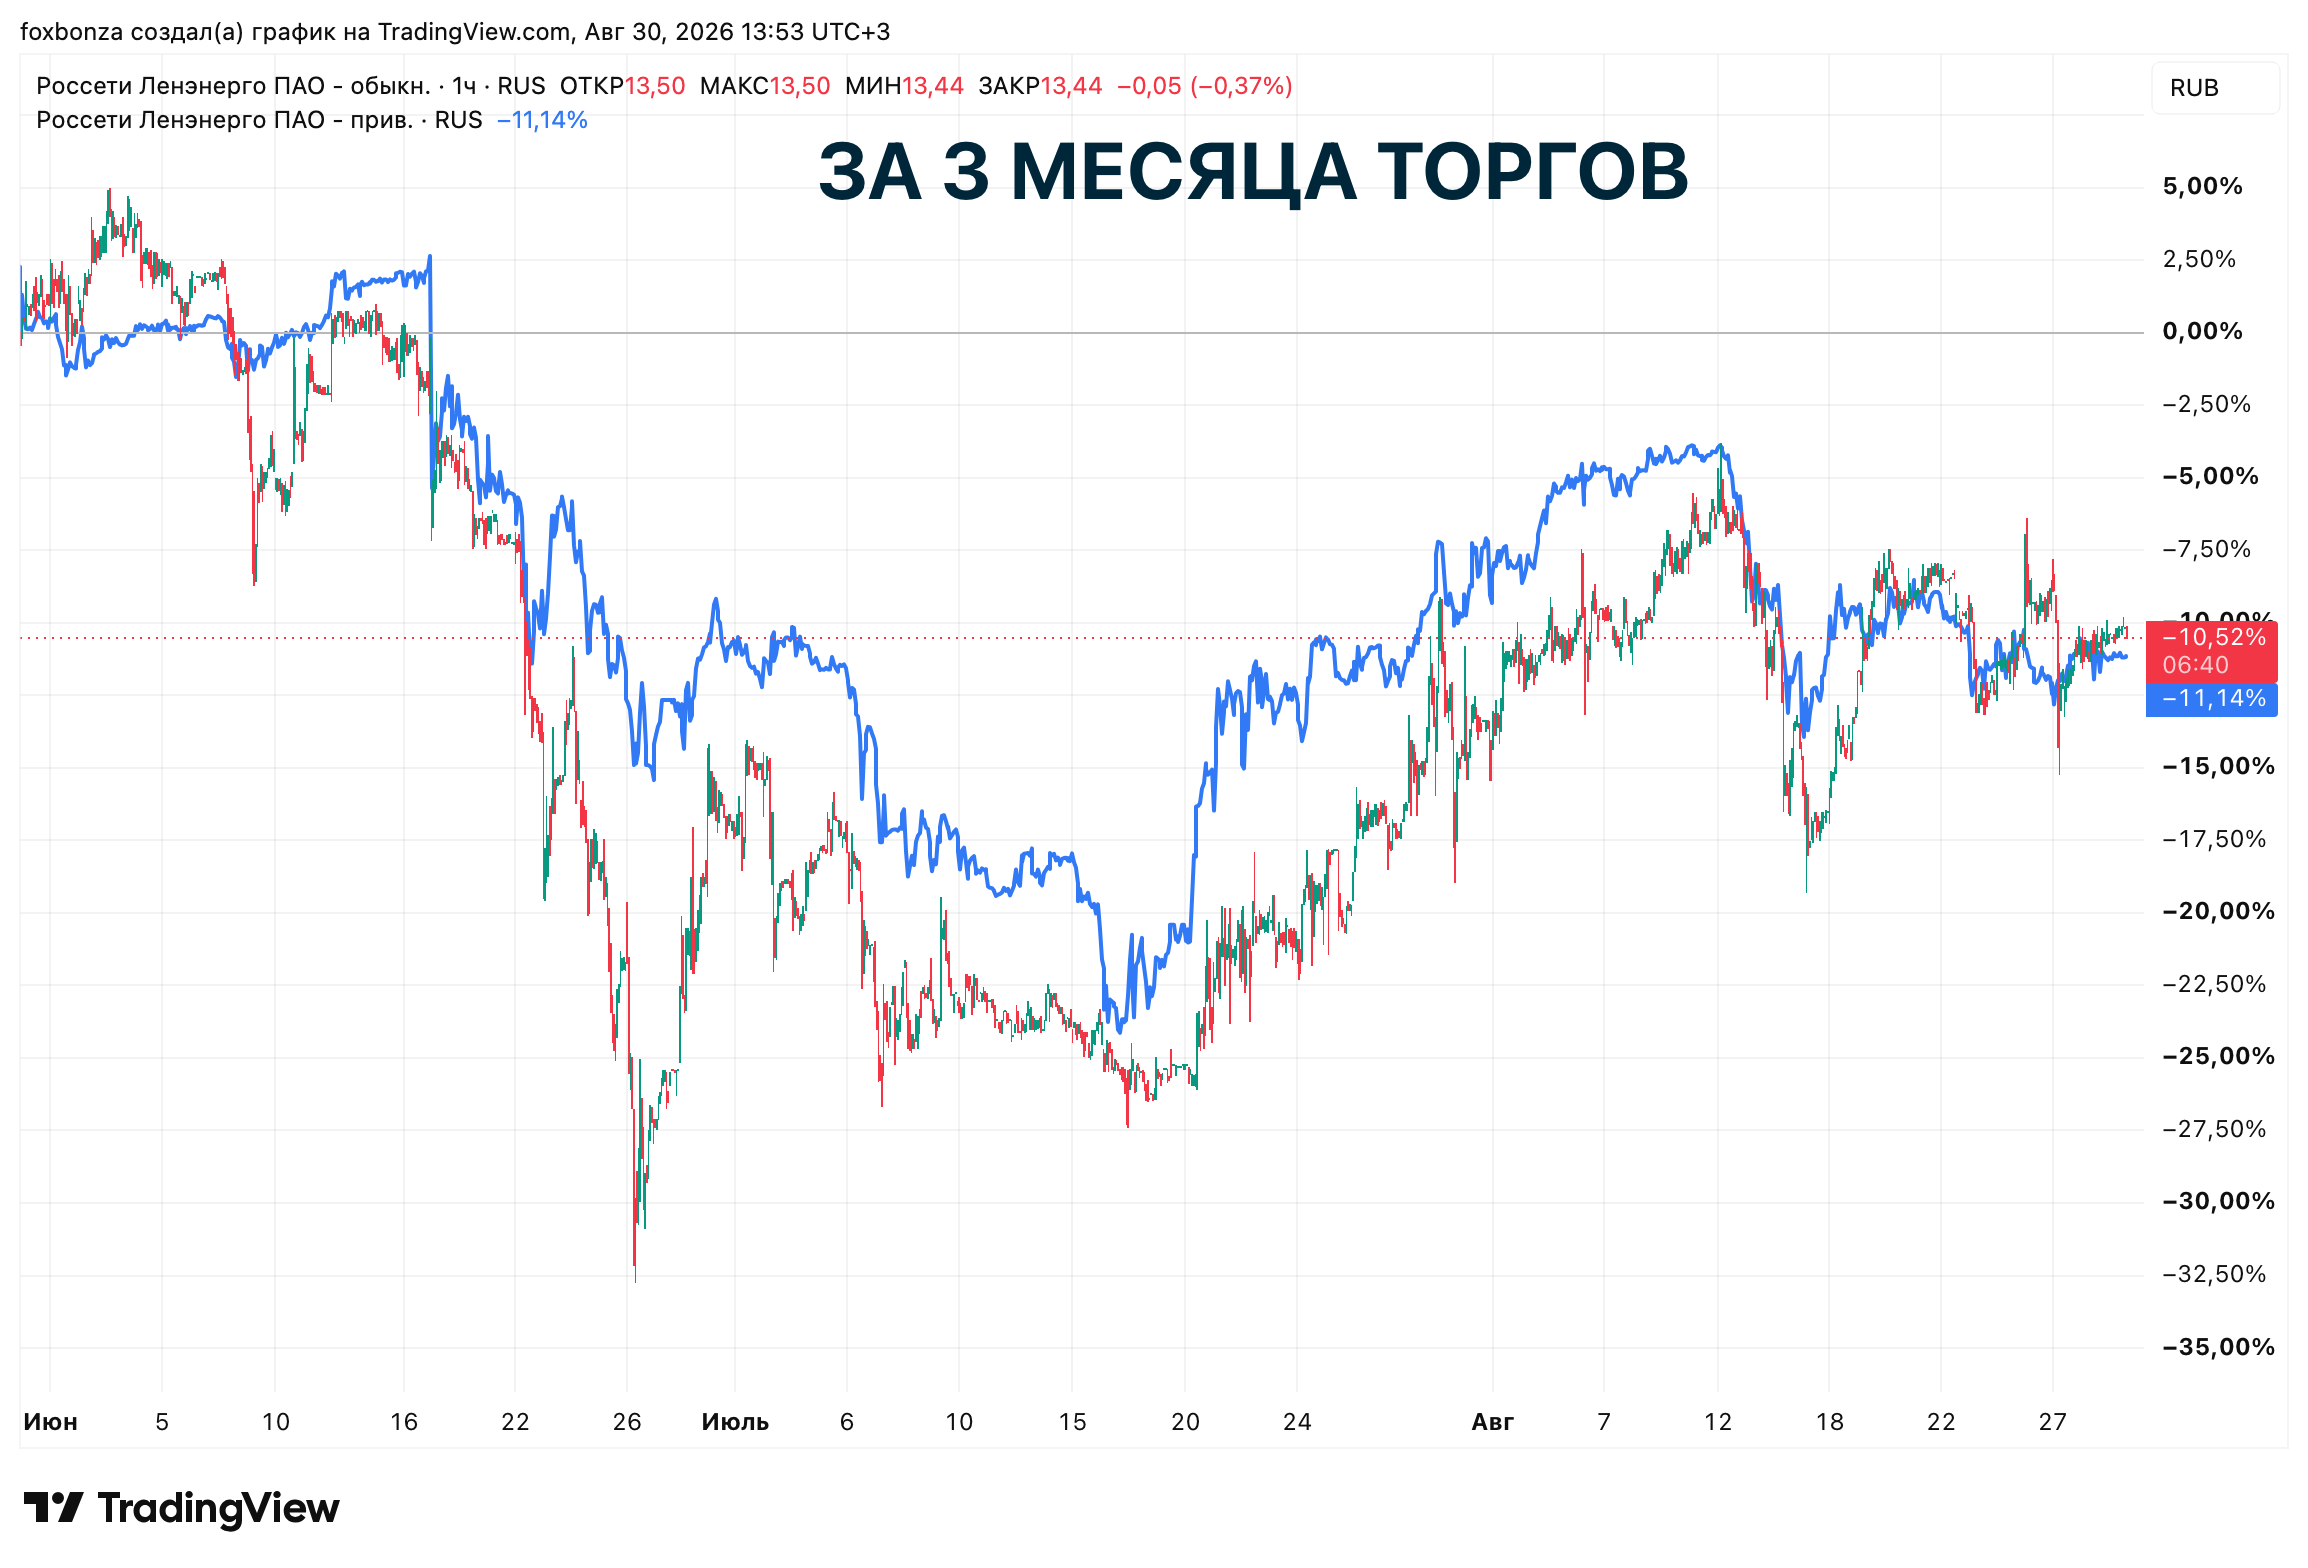
За 3 месяца: Изменение: -11.4%.
За 1 месяц: Изменение: -1.1%.
Подробнее...
Спасибо, что дочитали до конца!
У компании отрицательный чистый долг, около положительный FCF и 11% дивидендной доходности по префам. Но падение чистой прибыли из-за налогов и нулевой FCF требуют осторожного подхода.
Материал не является инвестиционной рекомендацией!


Комментарии (0)