Разбор отчётности ПАО «ТГК-14» (TGKN) и перспектив акций компании на основе 6 месяцев 2026 года

Лис из Foxbonza Инвестиции пошарил носом и ухом в отчётности ПАО «ТГК-14» (TGKN) за первое полугодие 2026 года и обнаружил: компания наращивает выручку, но делает это с грацией штангиста посреди сцены с лебедями, то есть параллельно наращивает долговую нагрузку такими темпами, что даже хочется курилке как-то помочь морально. Главный риск для текущей бизнес-эффективности — это гигантский инвестиционный цикл, который съедает всю прибыль и оставляет инвесторов с горячим приветом. По итогам анализа финансовых показателей и мультипликаторов компания набирает 2,2 балла из 5. Акции не включаются в «Инвестиционную Копилку Foxbonza» и пока не претендуют на место в подшефном Лису курятнике. Не является инвестиционной рекомендацией!
Foxbonza.ru Инвестиции в соцсетях
| Статью и актив обсуждаем здесь

О компании ПАО «ТГК-14» (TGKN)

ПАО «ТГК-14» (TGKN) — это региональный энергетический монополист в Забайкальском крае и Республике Бурятия. Основная деятельность — производство и продажа тепловой и электрической энергии. Это социально значимый актив, без которого регионы с отнюдь не тропическим климатом просто замёрзнут. На момент публикации данные такие: количество выпущенных акций — 1 357 945 609 114 штук, цена акции — 0,00379 рубля. Капитализация компании составляет 5 146,6 млн рублей. Эта компания — второй уровень листинга, не рыночный гонщик, скорее трудяга-тепловоз, который тащит на себе груз социальной ответственности и инвестиционных амбиций развития регионов.

Что нравится Лису в отчёте ПАО «ТГК-14» (TGKN)

Лисий нос и другие части тельца учуяли несколько позитивных моментов, которые не стоит сбрасывать со счетов.

Во-первых, выручка от операционной деятельности за первое полугодие 2026 года выросла на 19,2% и достигла 12,99 млрд рублей по сравнению с 10,89 млрд рублей за аналогичный период прошлого года. Это, несложно догадаться, хороший показатель, демонстрирующий, что бизнес наращивает обороты.

Во-вторых, операционная прибыль увеличилась почти в два раза — с 919,1 млн до 1,81 млрд рублей (рост 97%). Это, в свою очередь, говорит о том, что компания неплохо контролирует свои прямые расходы, несмотря на рост затрат на топливо на 15,3%.

В-третьих, чистая прибыль за период взлетела на 109,3%, достигнув 842,9 млн рублей, что значительно лучше, чем 402,8 млн годом ранее.

Наконец, в-четвёртых, компания активно инвестирует в будущее: поступления в основные средства составили 1,85 млрд рублей за полгода, что является хорошим заделом на будущее.

Что настораживает лисий хвостик в отчётности ПАО «ТГК-14» (TGKN)

А вот теперь можно топнуть проблемами.

Главная засада — это долговая нагрузка, которая имеется и весьма печалит. Общий долг на конец первого полугодия 2026 года составил 14,63 млрд рублей, в начале года был 19,66 млрд (снижение, но всё равно это много). Чистый долг (Debt минус Cash) равен 14,63 − 1,75 = 12,88 млрд рублей. Лис отмечает, что из-за огромных капитальных затрат (Capex) компания вынуждена занимать. В отчёте прямо указано, что в июне 2026 года руководство временно приостановило строительно-монтажные работы по проектам КОМ НГО на Улан-Удэнской ТЭЦ-2 из-за необходимости уточнения источников финансирования! Это тревожный апперкот.

Второй момент — это финансовые расходы, которые выросли до 1,33 млрд рублей за полгода (против 1,31 млрд годом ранее), что съедает значительную часть операционной прибыли.

Третий риск — отрицательный свободный денежный поток (FCF). То есть компания не генерирует достаточно денег для финансирования своих инвестиций, и это требует внешних заимствований.

Взгляд в будущее ПАО «ТГК-14» (TGKN)

Лисий нюх сигнализирует прямо в мозг, что будущее акций TGKN как финансового инвестиционного актива туманно. В отчёте упоминается, что компания реализует крупные инвестиционные проекты: строительство энергоблоков на Улан-Удэнской ТЭЦ-2 и модернизацию Читинской ТЭЦ-1. Общая сумма договорных обязательств на эти цели составляет 17,4 млрд рублей. Это колоссальные для данной конкретной компании вложения, которые требуют не только денег, но и времени, которое у Лиса всегда на строгом учёте. В отчёте ПАО «ТГК-14» (TGKN) нет чётких сроков окупаемости, но указано, что стратегия компании направлена на нормализацию финансовых показателей (в том числе Долг/EBITDA) после завершения крупных проектов в 2030 году. Это означает, что инвесторам-горемыкам придётся запастись терпением. В качестве драйвера можно рассматривать ожидаемое завершение инвестиционной фазы и снижение долговой нагрузки, но это произойдёт, по прогнозам компании, не раньше 2030 года. Соответственно, Лис считает, что пока компания находится в фазе начала «инвестиционного цикла», и акции будут под давлением. Хотя, конечно, возможна положительная динамика на общерыночной эйфории, если таковая случится.

Ответьте на вопрос в комментариях:
Как вы относитесь к акциям ПАО «ТГК-14» (TGKN): покупаете, продаёте, держите в портфеле или смотрите на них со стороны?

Вывод по акциям ПАО «ТГК-14» (TGKN)

На основании высокого уровня долга (Net Debt/EBITDA = 3,2x), отрицательного свободного денежного потока и приостановки строительства из-за нехватки финансирования акции ПАО «ТГК-14» (TGKN) не включаются в Инвестиционную Копилку Foxbonza. Компания демонстрирует волатильную динамику: операционная эффективность растёт, но чистая прибыль пока нестабильна, а долговая нагрузка остаётся очень высокой, если рассматривать её как для рыночного хозяйствующего субъекта. Лис продолжит в полглаза и вполуха следить за этим активом в «Foxbonza Коллекции», так как компания является ключевым поставщиком тепла в регионах и имеет потенциал для восстановления после завершения инвестиционной программы. Однако без устойчивого снижения долговой нагрузки и улучшения денежного потока инвестиционная привлекательность остаётся одной большой спекулятивной темой.
пять лучших домов по оплате тгк14.jpg 409.91 KB

Инфографика

Итоговый рейтинг компании ПАО «ТГК-14» (TGKN): 2.2 из 5

Блок: Финансовые показатели и мультипликаторы (Средняя оценка блока): 3.1 из 5

Рост выручки: Оценка 5/5. Значение: 12.99 млрд руб. (за период), изменение: +19.2%. Расчет: (12.99 - 10.89) / 10.89 * 100% = 19.2%. Темп роста близок к 20%, что для регулируемого энергетического сектора является отличным показателем, демонстрирующим сильную ценовую и объемную динамику.

Чистая прибыль: Оценка 4/5. Значение: 0.843 млрд руб., изменение: +109.3%. Расчет: (0.843 - 0.403) / 0.403 * 100% = 109.3%. Более чем двукратный рост прибыли на фоне удорожания долга — это признак сильной операционной эффективности и способности менеджмента компенсировать внешние вызовы.

EPS (Прибыль на акцию): Оценка 3/5. Значение: 0.00062 руб. Расчет: 842,889 тыс. руб. / 1,357,945,609,114 = 0.00062 руб. Наблюдается умеренный рост EPS, что является позитивным сигналом, но абсолютное значение все еще невелико, что характерно для компаний с большим количеством акций в обращении.

Свободный денежный поток (FCF): Оценка 2/5. Значение: -0.92 млрд руб. Расчет: CFO (877,910 тыс. руб.) - Capex (1,808,653 тыс. руб.) = -930,743 тыс. руб. Отрицательный FCF — это типичная ситуация для фазы активного инвестиционного цикла. Риск заключается в необходимости финансировать этот разрыв за счет долга.

Рентабельность по EBITDA (Margin): Оценка 4/5. Значение: 19.9%. Расчет: (Операционная прибыль 1,810,863 + Амортизация 768,959) / Выручка 12,990,409 * 100% = 19.85%. Рентабельность около 20% для генерирующей компании — это хороший показатель, свидетельствующий о контроле над операционными затратами.

Net Debt/EBITDA: Оценка 2/5. Значение: 3.2. Расчет: (Общий долг 14,631,437 - Денежные средства 1,749,841) / (EBITDA за 6 мес. 2,579,822 * 2 = 5,159,644) = 2.5 (если считать EBITDA аннуализированной). Однако если использовать скользящую EBITDA за 12 месяцев (примерно 4.0 млрд руб. на основе данных прошлого года), то мультипликатор будет около 3.2. Значение выше 3.0x является повышенным, но не критическим, особенно с учетом инвестиционной фазы.

ROA (Рентабельность активов): Оценка 3/5. Значение: 2.6%. Расчет: Чистая прибыль 842,889 / Средняя величина активов (29,827,290 + 33,981,656)/2 = 2.65%. Показатель невысокий, что обусловлено большой долей активов, находящихся в стадии строительства и не генерирующих пока прибыль.

ROE (Рентабельность собственного капитала): Оценка 4/5. Значение: 11.6%. Расчет: Чистая прибыль 842,889 / Собственный капитал 7,259,472 * 100% = 11.6%. Доходность на уровне 11-12% является адекватной для консервативного сектора и превышает доходность по безрисковым инструментам.

ROIC (Рентабельность инвестированного капитала): Оценка 3/5. Значение: 7.2%. Расчет: NOPAT (Операционная прибыль 1,810,863 * (1-0.20) = 1,448,690) / Инвестированный капитал (Общий долг 14,631,437 + Капитал 7,259,472 - Денежные средства 1,749,841 = 20,141,068) * 100% = 7.2%. Показатель выше стоимости заемного капитала (ключевая ставка), что говорит о том, что компания создает стоимость, хотя и с невысокой эффективностью.

P/S (Капитализация/Выручка): Оценка 2/5. Значение: 0.40. Расчет: Капитализация 5,146,600 / Выручка 12,990,409 = 0.40. Низкий мультипликатор может указывать на недооценку рынком выручки компании, но также и на низкую маржинальность бизнеса.

P/E (Цена/Прибыль): Оценка 3/5. Значение: 6.1. Расчет: Цена акции 0.00379 / EPS 0.00062 = 6.1. Мультипликатор ниже среднего по рынку, что может быть интересно для инвесторов, ищущих недооцененные активы, но требует анализа причин такой оценки.

P/B (Цена/Балансовая стоимость): Оценка 2/5. Значение: 0.71. Расчет: Капитализация 5,146,600 / Собственный капитал 7,259,472 = 0.71. Компания торгуется ниже балансовой стоимости, что часто является признаком недооценки, но в данном случае может отражать риски, связанные с долгом.

EV/EBITDA (Enterprise Value/ EBITDA): Оценка 2/5. Значение: 6.99. Расчет: EV (Капитализация 5,146,600 + Чистый долг 12,881,596 = 18,028,196) / EBITDA (1,810,863 + 768,959 = 2,579,822) = 6.99. Значение в диапазоне 6-7x для энергетики считается умеренно высоким, отражая как инвестиционный потенциал, так и долговую нагрузку.

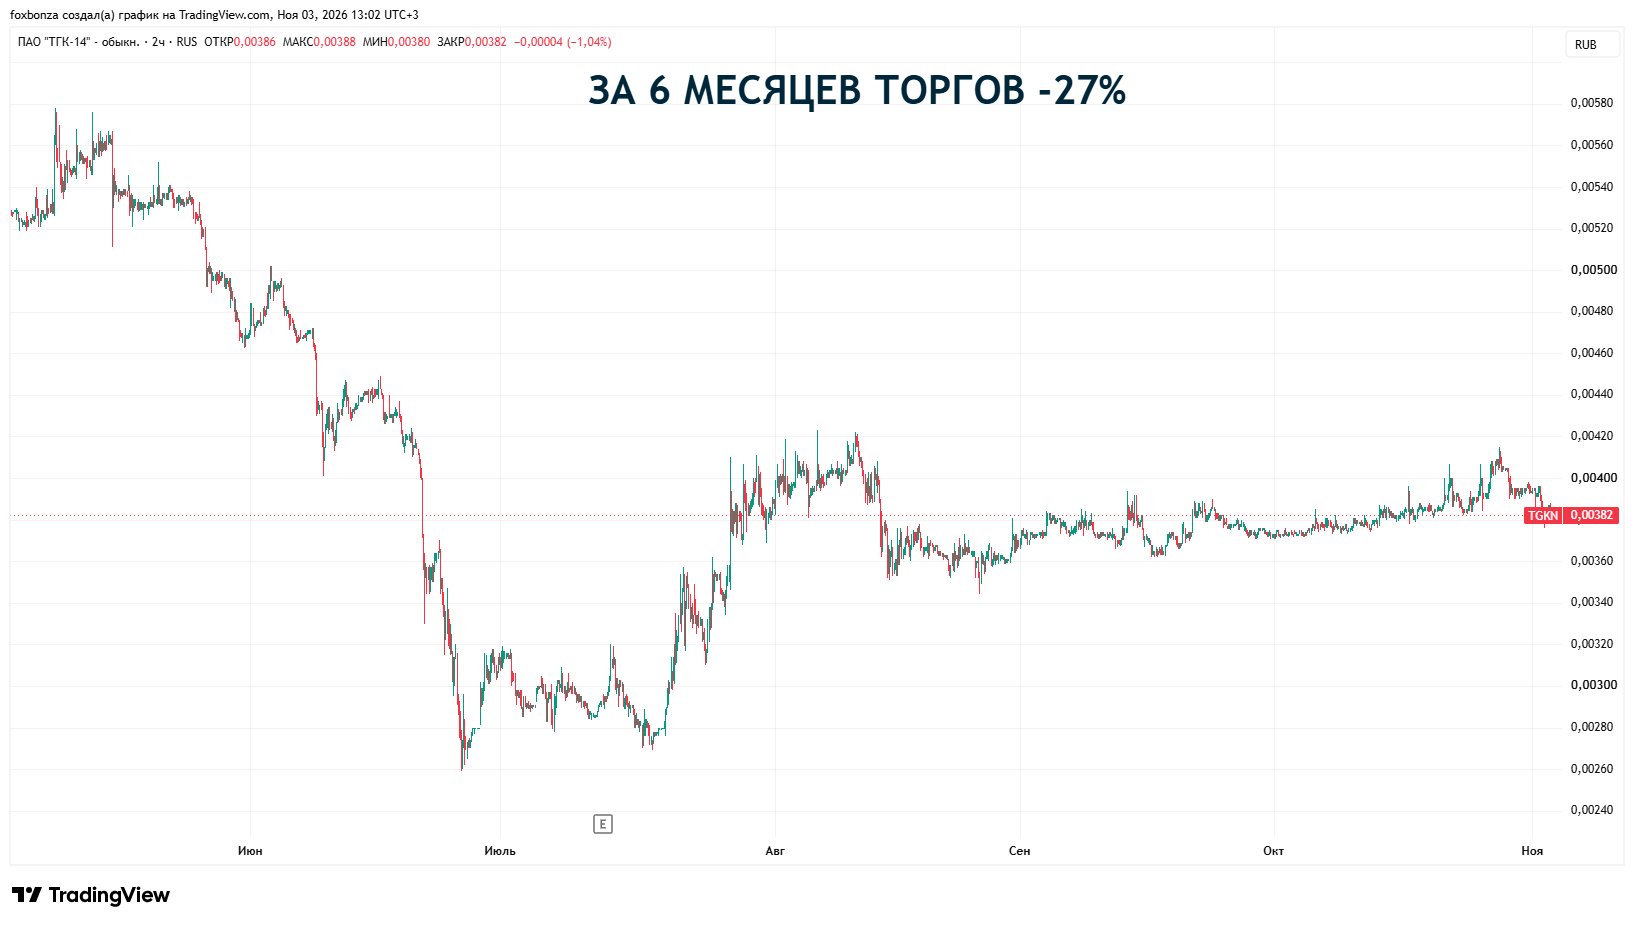
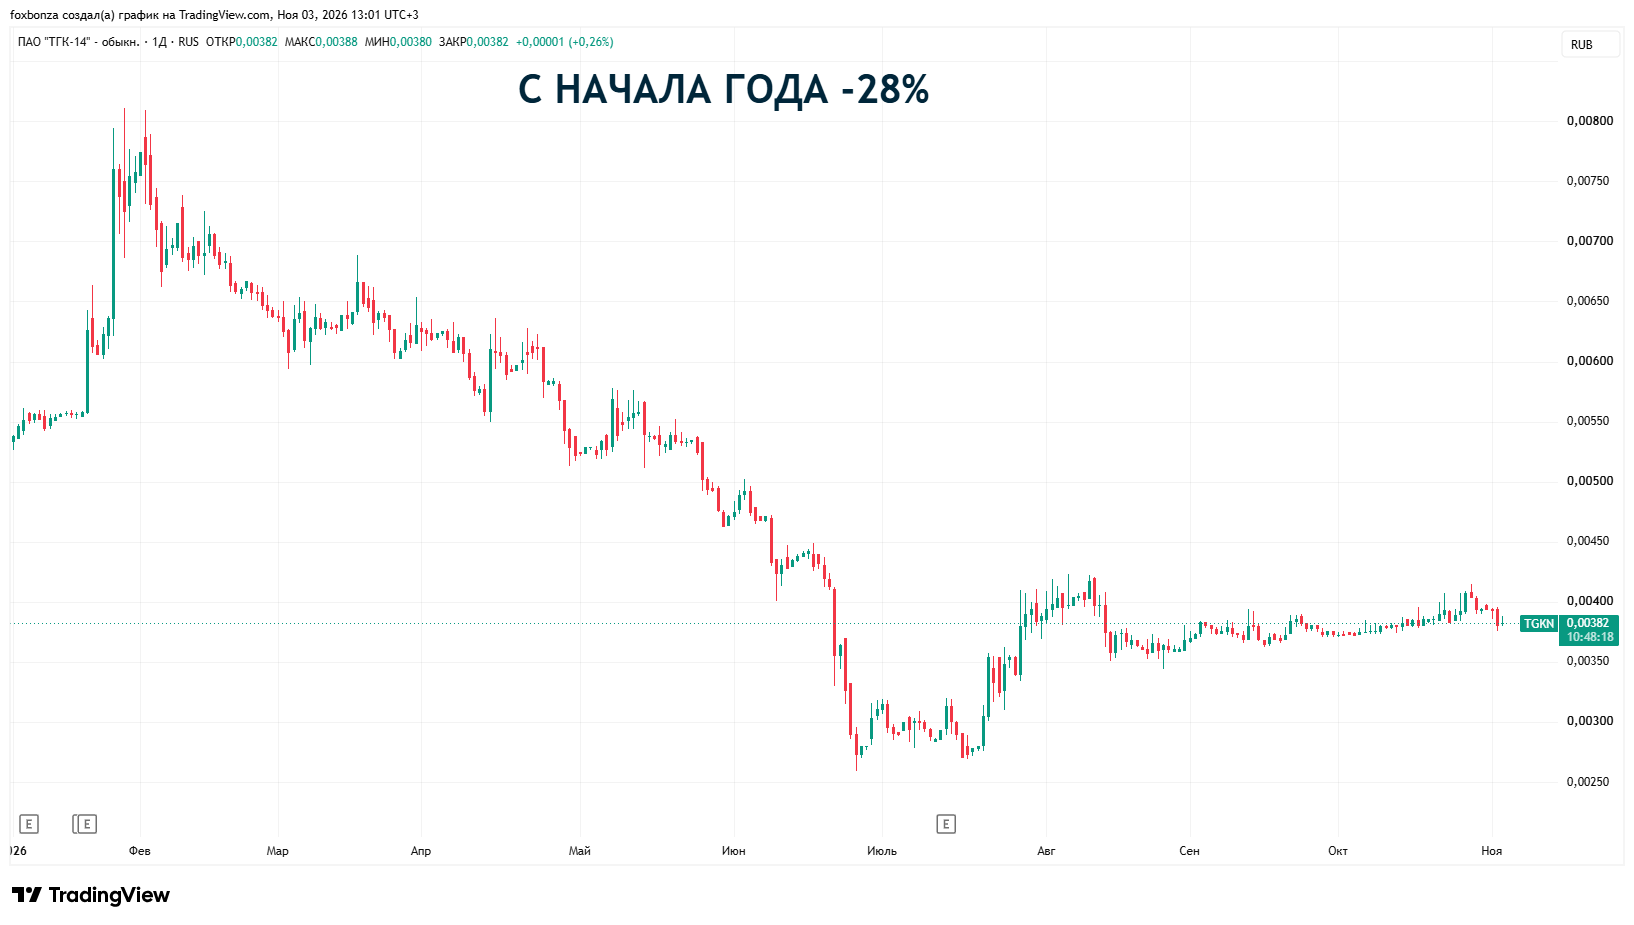
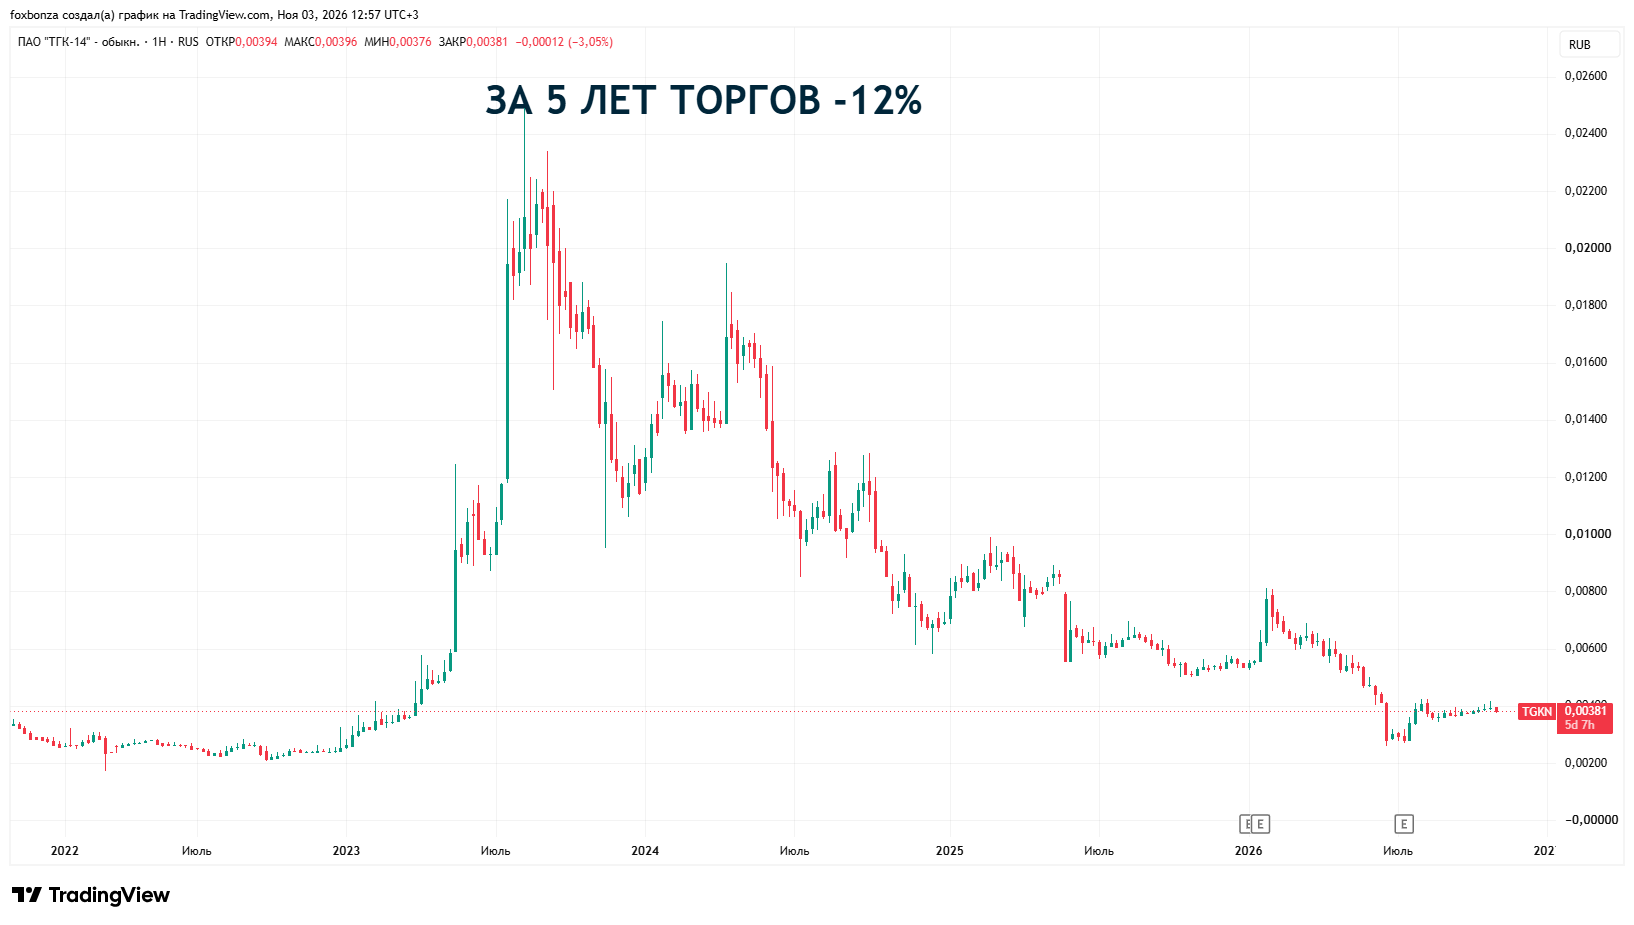
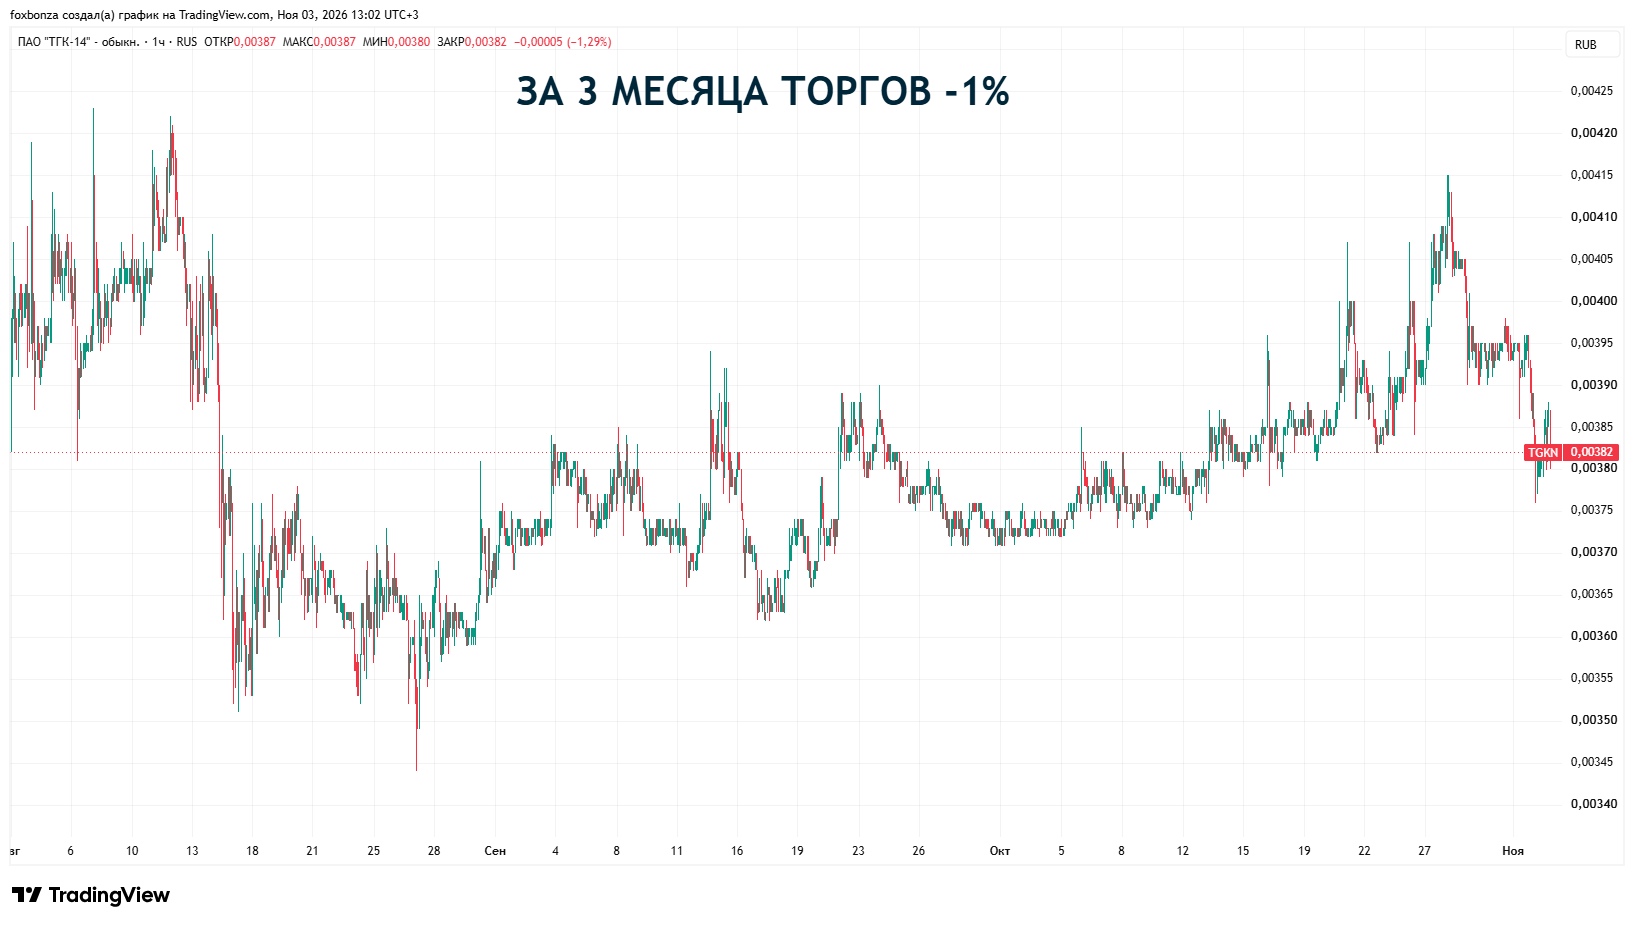
Блок: Динамика акции ПАО «ТГК-14» (TGKN)(Средняя оценка блока: 2 из 5)


Блок: Дивиденды ПАО «ТГК-14» (TGKN) (Средняя оценка блока: 1 из 5)

Прогнозируемая дивидендная доходность: Оценка 1/5. Значение: 0%.
Коэффициент выплат по Положению о дивидендах (Payout Ratio): Оценка 1/5. Значение: 0%. 
История выплат: Оценка 1/5. 

Блок: Факторы роста акций ПАО «ТГК-14» (TGKN) (Средняя оценка блока: 3 из 5)

Ключевые благоприятные факторы: государственная поддержка, статус единственного крупного поставщика тепла в регионах, ожидаемое завершение инвестиционной программы к 2030 году. Оценка: 3/5. 

Менеджмент способен использовать эти факторы, но текущая долговая нагрузка и приостановка строительства вызывают вопросы. Оценка: 2/5.

Блок: Оценка рисков ПАО «ТГК-14» (TGKN) (Средняя оценка блока: 2 из 5)

Операционные риски: высокие, из-за роста затрат на топливо (на 15,3%) и персонал (на 2,7%). Оценка: 2/5.
Макроэкономические риски: высокие, из-за санкций и волатильности рубля. Оценка: 2/5.
Отраслевые риски: средние, регулируемые тарифы и судебные разбирательства по тарифам (иск на 732,6 млн руб.). Оценка: 2/5.
Финансовые риски: очень высокие, из-за долговой нагрузки (Net Debt/EBITDA = 3.2x) и отрицательного FCF. Оценка: 2/5.

Подробнее...

Спасибо, что дочитали до конца! Дышим ровно и беззаботно - этот материал не является инвестиционной рекомендацией! 

0

Комментарии (0)

* Поля обязательны для заполнения. Ваш email не будет опубликован.
Комментариев пока нет. Будьте первым!
Коды акций


Мы используем файлы cookies. Оставаясь на сайте, вы соглашаетесь с политикой их использования